Leasing operacyjny samochodu w 2026 roku to już nie tylko rata i faktura. Nowe limity, VAT, koszty,
AC, GAP, eksploatacja i wykup trzeba analizować według
różnych zasad. Zebrałam je tutaj krok po kroku.
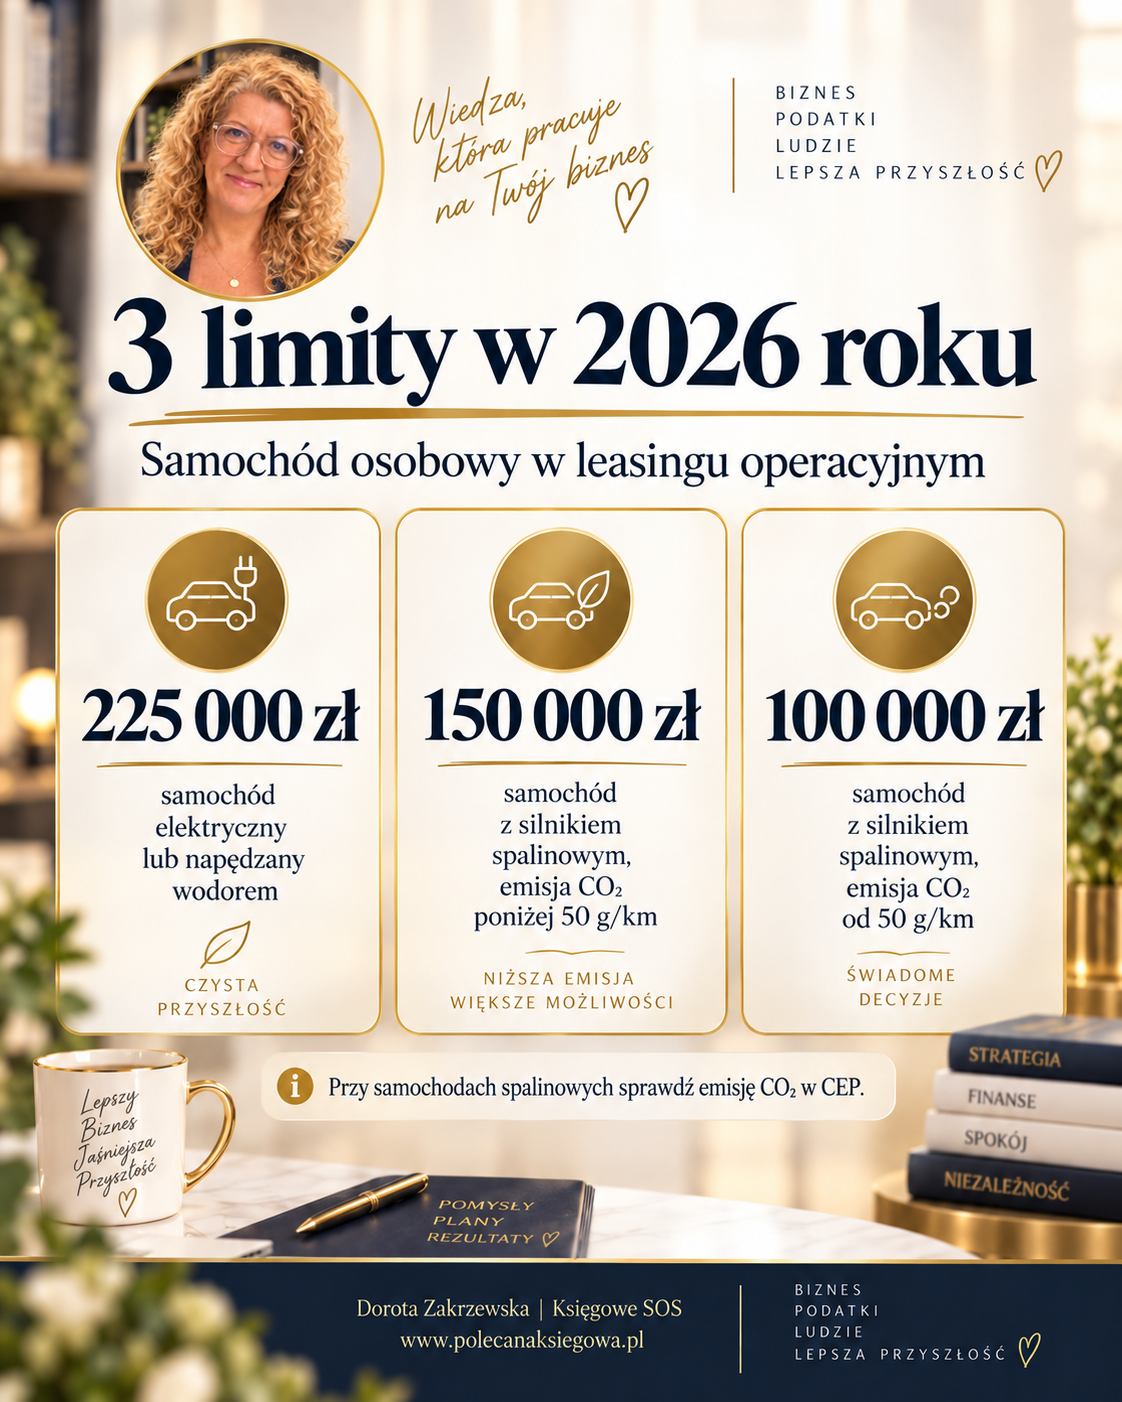
Od 2026 roku przy samochodach osobowych obowiązują trzy różne
limity. Znaczenie ma rodzaj napędu, a w przypadku samochodu
z silnikiem spalinowym także emisja CO₂.
225 000 złsamochód elektryczny lub napędzany wodorem
150 000 złsilnik spalinowy, emisja CO₂ poniżej 50 g/km
100 000 złsilnik spalinowy, emisja CO₂ od 50 g/km
Dlatego samo określenie samochodu jako „hybrydy” nie przesądza o limicie. Przy samochodzie z silnikiem spalinowym
sprawdzamy emisję CO₂ w CEP.
Rata leasingowa
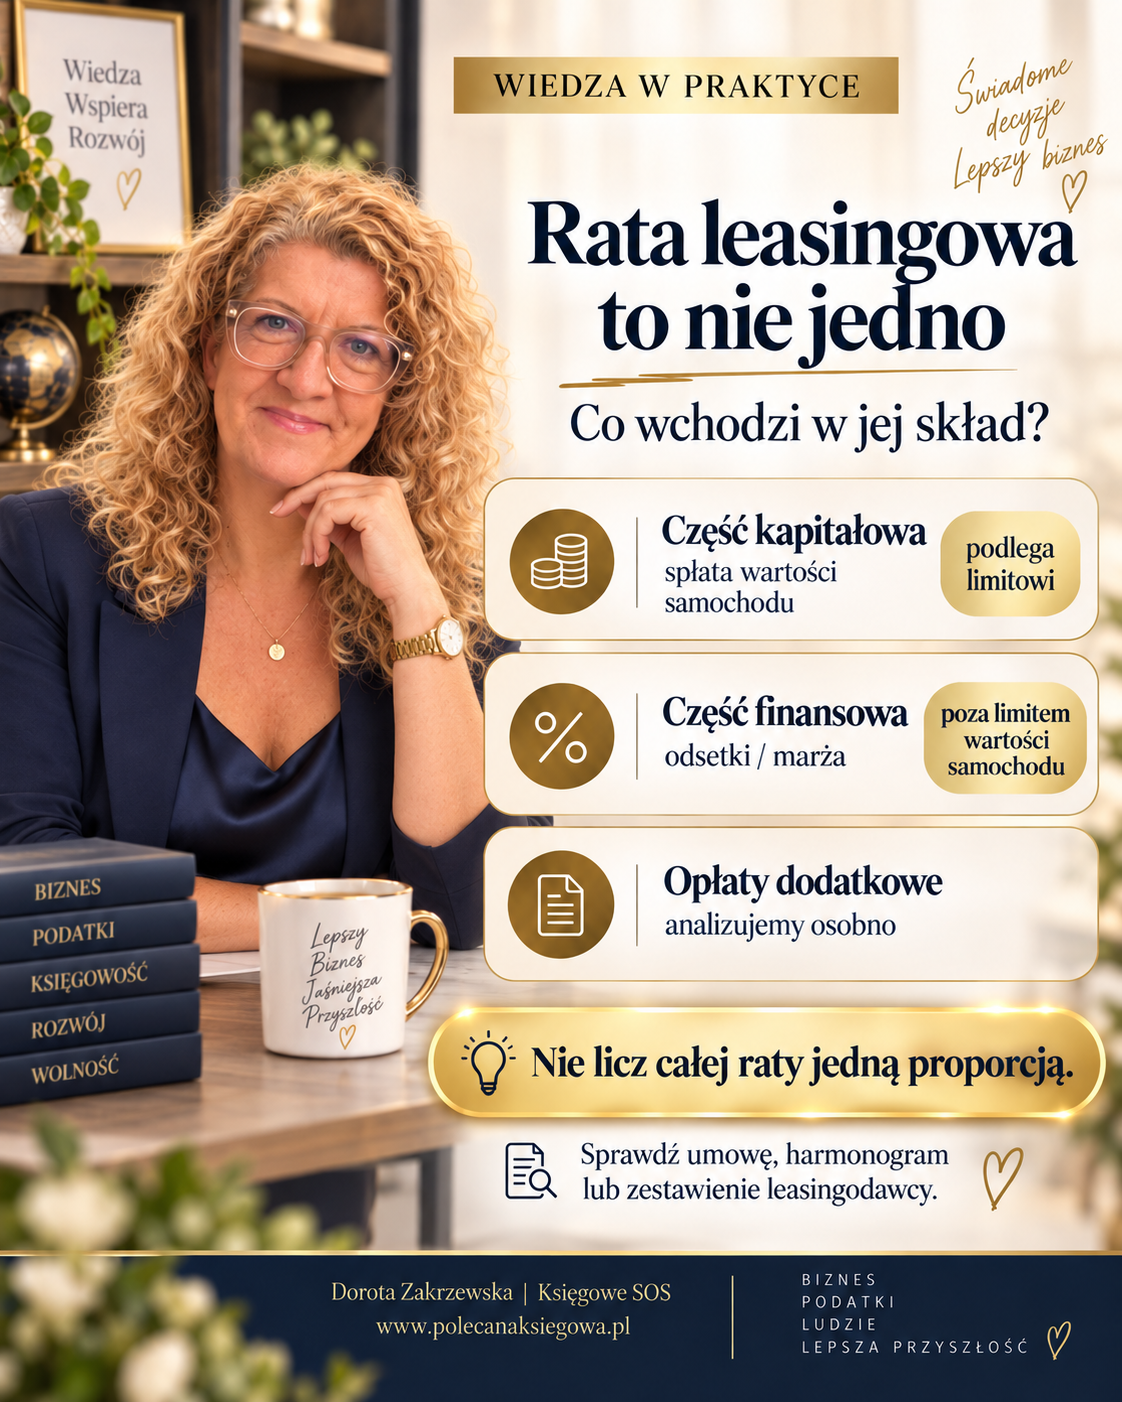
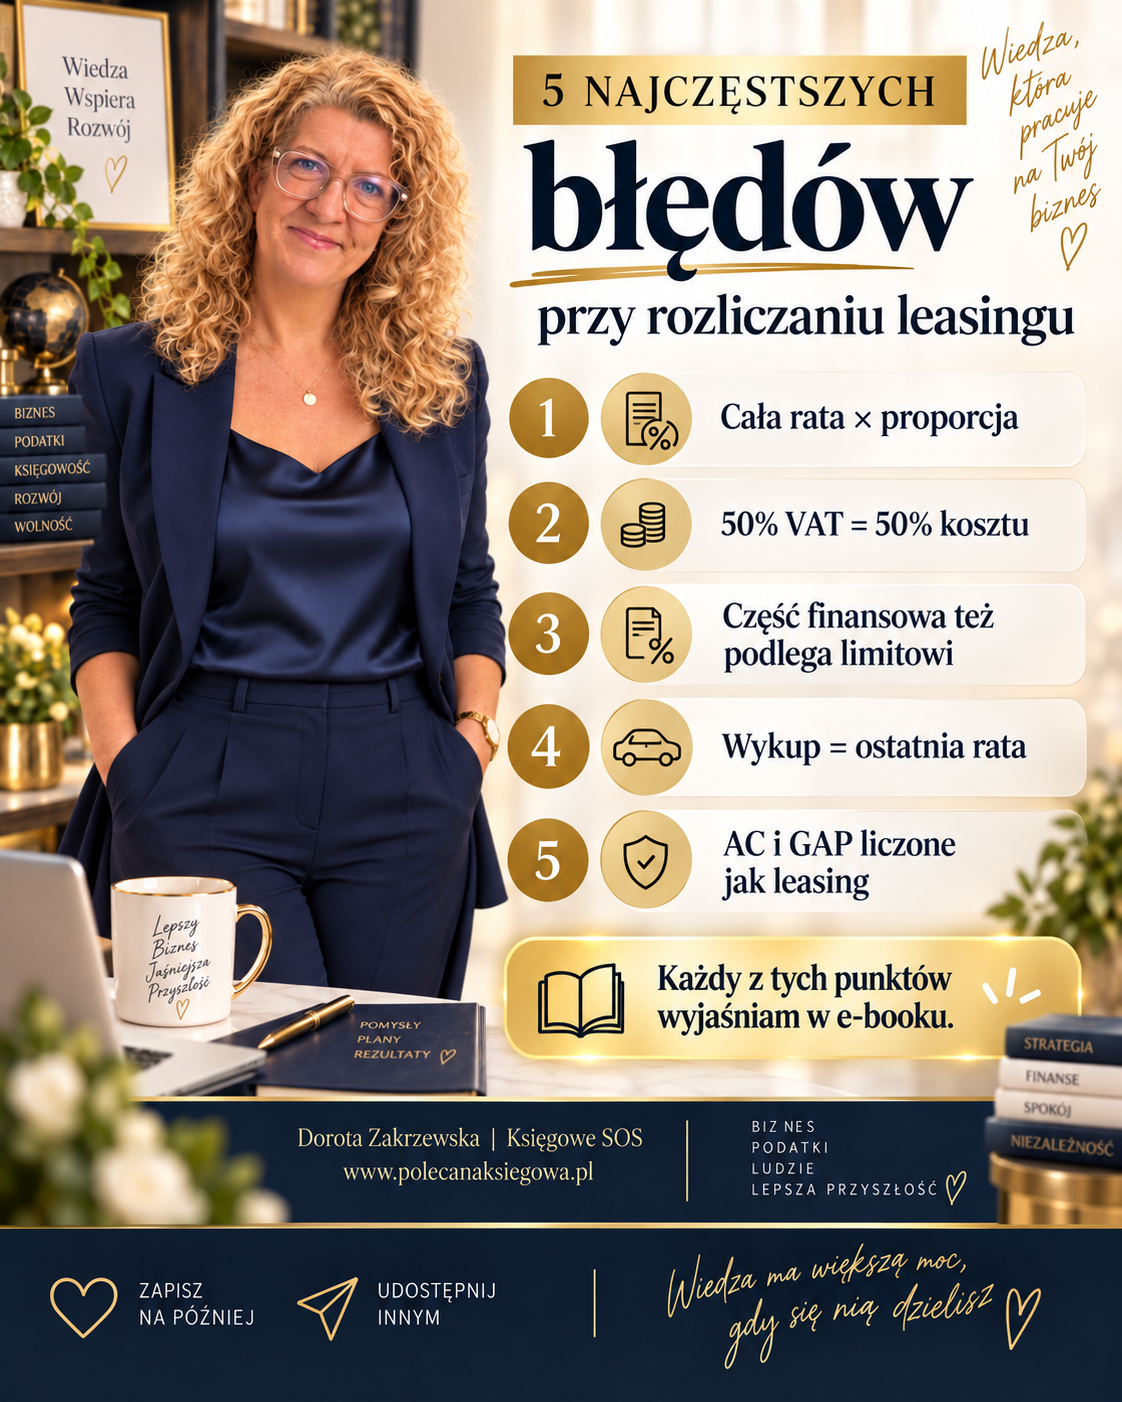
Całej raty nie mnożymy przez jedną proporcję
Rata leasingowa może składać się z kilku elementów,
które podatkowo są traktowane inaczej.
Część kapitałowa stanowi spłatę wartości
samochodu i to właśnie ona podlega właściwemu limitowi.
Część finansowa / odsetkowa jest kosztem
finansowania i pozostaje poza limitem wartości samochodu.
Opłaty dodatkowe analizujemy według ich
rzeczywistego charakteru.
Jeżeli faktura nie pokazuje podziału raty, nie dziel jej „na oko”. Sprawdź umowę, harmonogram, kalkulację lub zestawienie leasingodawcy.
VAT ≠ PIT
50% VAT nie oznacza 50% kosztu
VAT i podatek dochodowy to dwa odrębne mechanizmy.
Najpierw ustalamy prawo do odliczenia VAT,
a dopiero później koszt podatkowy.
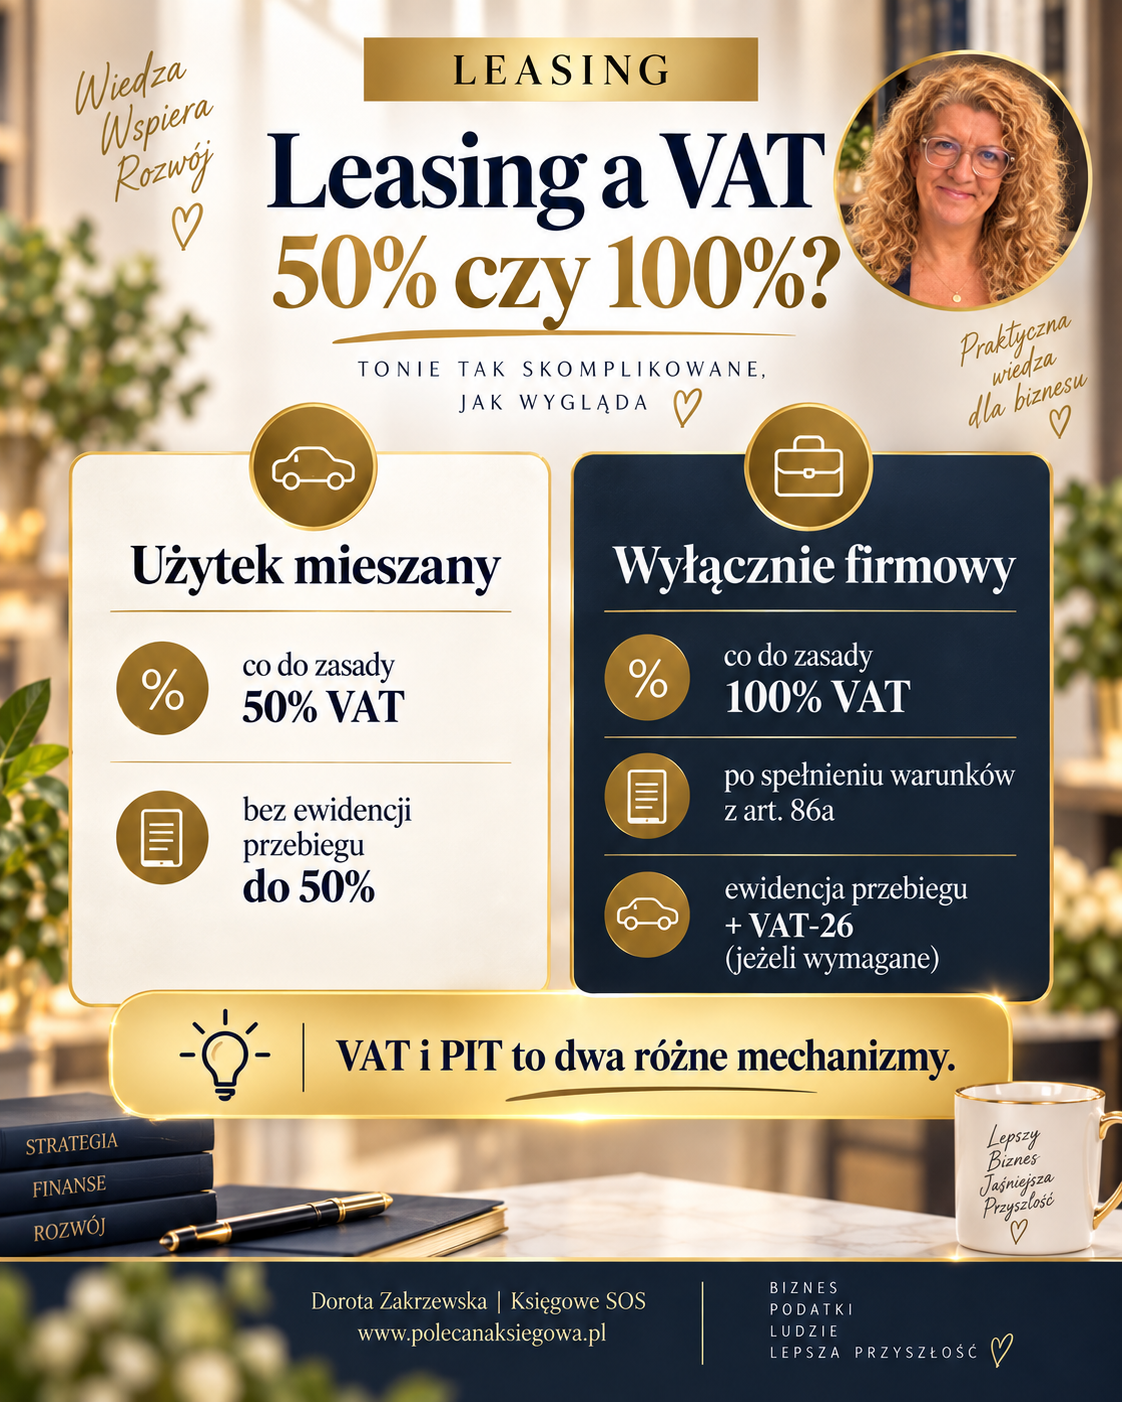
Użytek mieszany
50% VAT
Przy samochodzie używanym firmowo i prywatnie czynny podatnik
VAT co do zasady odlicza 50% VAT.
Wyłącznie firmowo
100% VAT
Pełne odliczenie jest możliwe po spełnieniu warunków
wynikających z art. 86a ustawy o VAT.
Proporcja leasingowa
Jak ustalić wartość samochodu do proporcji?
Dla czynnego podatnika VAT wartość używana do proporcji
nie zawsze jest tylko wartością netto samochodu.
Uwzględniamy również VAT, którego podatnik nie może odliczyć.
Wartość samochodu do proporcji = wartość netto + VAT nieodliczony
Proporcja leasingowa ogranicza koszt części kapitałowej.
Nie zmniejsza VAT do odliczenia i nie stosujemy jej automatycznie
do paliwa, serwisu ani części finansowej.
Eksploatacja
Kiedy stosujemy 75% kosztów?
Przy użytku mieszanym ograniczenie 75% dotyczy wydatków
związanych z używaniem samochodu, np. paliwa, serwisu,
części, opon, myjni, parkingów czy autostrad.
Nie stosujemy zasady 75% do samej części kapitałowej
ani finansowej raty.
Jeżeli jednak opłata leasingowa zawiera wyodrębniony element
eksploatacyjny, ten element rozliczamy według zasad właściwych
dla eksploatacji.
Ubezpieczenia
AC, GAP, OC, NNW i Assistance – różne zasady
AC
Jeżeli wysokość składki zależy od wartości samochodu,
stosujemy odrębny limit 150 000 zł odnoszony do wartości auta
przyjętej dla celów ubezpieczenia.
GAP
Nie podlega limitowi leasingowemu 100/150/225 tys. zł.
Jeżeli składka jest kalkulowana na podstawie wartości samochodu,
może działać ograniczenie właściwe dla ubezpieczeń.
OC / NNW / Assistance
Jeżeli wysokość składki nie zależy od wartości samochodu,
co do zasady nie stosujemy limitu 150 000 zł właściwego
dla składek zależnych od wartości auta.
Brak dobrowolnego ubezpieczenia samochodu, np. AC,
może oznaczać wyłączenie kosztu samego remontu
powypadkowego z KUP.
Sama likwidacja szkody z OC sprawcy nie powoduje automatycznie,
że koszt naprawy stanie się kosztem podatkowym.
Wykup
Wykup samochodu to odrębna transakcja
Faktura wykupowa nie jest po prostu ostatnią ratą leasingu.
Przy wykupie zaczyna się odrębny etap podatkowy.
VAT z faktury wykupowej analizujemy odrębnie.
Przy wykupie do firmy ustalamy wartość początkową
i zasady ewentualnej amortyzacji.
Sposób odliczenia VAT od wcześniejszych rat
nie przesądza automatycznie o VAT z faktury wykupowej.
Umowy sprzed 2026 roku
Co ze „starymi” leasingami?
Aktualna linia interpretacyjna przyjmuje, że nowe limity
stosujemy do opłat leasingowych ponoszonych od 2026 roku
również wtedy, gdy umowa leasingu została zawarta wcześniej.
Jest to jednak obszar, w którym warto monitorować dalsze
interpretacje i orzecznictwo.
Checklista
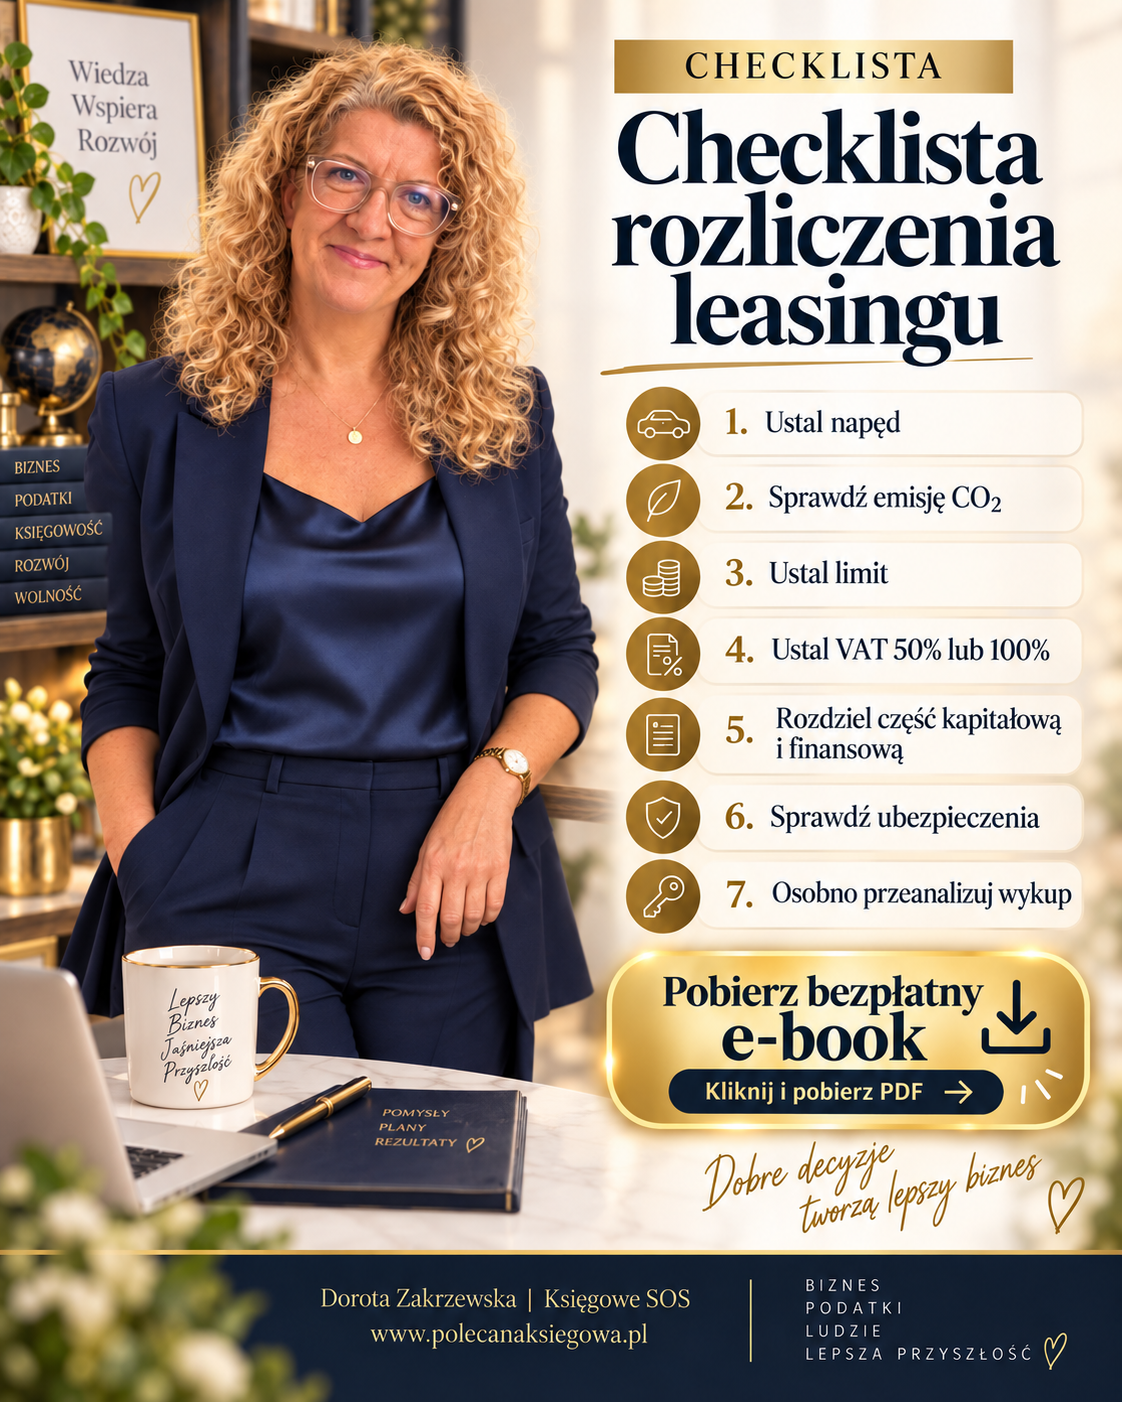
Zanim zaksięgujesz leasing
Ustal rodzaj napędu.
Przy silniku spalinowym sprawdź emisję CO₂.
Ustal właściwy limit: 100 / 150 / 225 tys. zł.
Sprawdź prawo do odliczenia 50% albo 100% VAT.
Rozdziel część kapitałową i finansową raty.
Sprawdź sposób rozliczenia ubezpieczeń.
Osobno przeanalizuj wykup.
Bezpłatny e-book PDF
Pobierz „Leasing operacyjny w 2026 roku”
W poradniku znajdziesz pełne przykłady liczbowe,
rozliczenie części kapitałowej i finansowej,
VAT 50% i 100%, AC, GAP, eksploatację,
naprawy powypadkowe, wykup oraz praktyczną checklistę.
Stan prawny: 30.09.2026 r.
Materiał ma charakter informacyjny i edukacyjny
i nie zastępuje analizy konkretnej umowy,
polisy, statusu VAT ani indywidualnego stanu faktycznego.
Import usług u podatnika zwolnionego z VAT w 2026 roku
VAT-UE, VAT-9M i pułapki, o których wielu przedsiębiorców nie wie
Dorota Zakrzewska • stan prawny: 22 września 2026 r.
„Jestem zwolniony z VAT, więc VAT mnie nie dotyczy”.
To zdanie słyszę bardzo często. I rzeczywiście — przedsiębiorca korzystający ze zwolnienia z VAT na co dzień może wystawiać faktury bez VAT i nie składać JPK_V7.
Ale wystarczy kupić określoną usługę od zagranicznej firmy, żeby sytuacja wyglądała zupełnie inaczej.
Reklama w zagranicznym serwisie, abonament za program, dostęp do platformy, prowizja pobrana przez zagraniczny portal, licencja czy usługa informatyczna mogą spowodować powstanie importu usług.
A wtedy nawet przedsiębiorca zwolniony z VAT może mieć obowiązek samodzielnie naliczyć polski VAT, złożyć odpowiednią deklarację i zapłacić podatek do urzędu skarbowego.
Co ważne — samo zwolnienie z VAT tego obowiązku nie wyłącza. Potwierdzają to zarówno przepisy, jak i aktualna praktyka Krajowej Informacji Skarbowej.
Co właściwie oznacza „import usług”?
Nazwa może być trochę myląca. Przy imporcie usług nic nie przejeżdża przez granicę, nie ma odprawy celnej ani dokumentu SAD.
Ustawa o VAT definiuje import usług jako świadczenie usług, z tytułu którego podatnikiem jest usługobiorca wskazany w art. 17 ust. 1 pkt 4 ustawy o VAT. Innymi słowy: usługę świadczy zagraniczna firma, ale w określonych sytuacjach VAT rozlicza polski nabywca. (ELI)
W typowych transakcjach B2B punktem wyjścia jest art. 28b ustawy o VAT. Zgodnie z nim miejscem świadczenia usług na rzecz podatnika jest co do zasady miejsce, w którym usługobiorca posiada siedzibę działalności gospodarczej. Jeżeli więc polski przedsiębiorca kupuje taką usługę od zagranicznego przedsiębiorcy, miejscem jej opodatkowania może być Polska. (ELI)
I właśnie wtedy zaczyna się temat importu usług.
Zwolniony z VAT też może zapłacić VAT
Załóżmy, że Pani Ania prowadzi działalność gospodarczą i korzysta ze zwolnienia z VAT.
Kupuje od zagranicznej firmy usługę za 1 000 zł. Dla uproszczenia przyjmijmy, że usługa podlega w Polsce stawce 23%.
Pani Ania płaci kontrahentowi 1 000 zł, ale dodatkowo musi rozliczyć w Polsce:
1 000 zł × 23% = 230 zł VAT.
Te 230 zł nie jest podatkiem pobranym przez zagranicznego sprzedawcę. Pani Ania sama nalicza polski VAT i wpłaca go do urzędu skarbowego.
I tutaj pojawia się jedna z największych różnic pomiędzy czynnym VAT-owcem a podatnikiem zwolnionym.
Czynny podatnik VAT — jeżeli spełnia warunki do odliczenia — może zasadniczo wykazać VAT należny i jednocześnie VAT naliczony.
Podatnik korzystający ze zwolnienia z VAT prawa do takiego odliczenia co do zasady nie ma. Dlatego dla niego VAT od importu usług może być realnym dodatkowym kosztem finansowym.
Nie istnieje „mała kwota”, poniżej której importu usług można nie rozliczać
To bardzo częsty błąd.
Przedsiębiorca kupuje dostęp do programu za 50 czy 100 zł miesięcznie i uznaje, że tak małej kwoty przepisy nie mogą dotyczyć.
Mogą.
Przepisy dotyczące importu usług nie przewidują ogólnego limitu wartości transakcji, poniżej którego obowiązek znika. Jeżeli spełnione są warunki uznania transakcji za import usług, niewielka wartość faktury sama w sobie nie zwalnia z rozliczenia podatku.
Dlatego czasami więcej problemów robi kilkadziesiąt złotych miesięcznego abonamentu z zagranicy niż jedna duża polska faktura.
VAT-UE nie oznacza przejścia na VAT czynny
Jeżeli podatnik zwolniony z VAT nabywa usługi, do których stosuje się art. 28b ustawy o VAT, powinien dokonać rejestracji do VAT-UE.
Robi się to poprzez formularz VAT-R.
I tutaj bardzo ważna informacja:
rejestracja do VAT-UE nie powoduje utraty zwolnienia z VAT.
Przedsiębiorca nadal może być podatnikiem VAT zwolnionym. Dostaje jednak status VAT-UE i przy takich transakcjach posługuje się numerem NIP poprzedzonym kodem „PL”. Ministerstwo Finansów wprost wskazuje, że podatnik zwolniony rejestrujący się do VAT-UE nadal może korzystać ze zwolnienia.
To warto zapamiętać:
VAT-UE ≠ VAT czynny.
Trzeba mieć VAT-UE, ale zakupu usługi nie wykazuje się w informacji VAT-UE
To jedna z bardziej przewrotnych zasad.
Przedsiębiorca rejestruje się do VAT-UE między innymi po to, aby prawidłowo rozliczać określone zagraniczne usługi.
Można więc logicznie założyć:
„Skoro kupiłem usługę z UE i mam VAT-UE, to wykażę ją w informacji VAT-UE”.
Nie.
Informacja podsumowująca VAT-UE obejmuje m.in. WDT, WNT oraz określone usługi świadczone przez polskiego podatnika kontrahentom unijnym. Katalog czynności wykazywanych w informacji VAT-UE nie obejmuje natomiast zakupu usługi stanowiącej import usług.
Czyli można być zarejestrowanym do VAT-UE właśnie w związku z importem usług, a samego zakupu usługi w informacji VAT-UE nie wykazywać.
Co więcej, zerowej informacji VAT-UE również się nie składa.
Zwolniony z VAT najczęściej składa VAT-9M
Jeżeli podatnik zwolniony z VAT dokonuje importu usług i nie składa JPK_V7 ani deklaracji VAT-8, import usług rozlicza na formularzu VAT-9M.
Deklarację składa się elektronicznie do 25. dnia miesiąca następującego po miesiącu, w którym powstał obowiązek podatkowy. Aktualny formularz VAT-9M wprost wskazuje zarówno jego przeznaczenie, jak i ten termin. (Sejm API)
Tu jednak pojawia się kolejny szczegół, który łatwo przeoczyć.
Jeżeli podatnik ma już obowiązek składania VAT-8, np. z powodu innych rozliczanych transakcji, nie składa dodatkowo VAT-9M tylko dlatego, że pojawił się import usług. Obecny formularz VAT-9M jest przeznaczony dla podatników, którzy nie mają obowiązku składania m.in. VAT-8. Tę zasadę potwierdza również KIS. (Eureka)
Dlatego hasło „podatnik zwolniony + import usług = zawsze VAT-9M” jest pewnym uproszczeniem.
Grafika poglądowa dotycząca VAT-9M i VAT-8.
VAT zapłacony od importu usług może być kosztem podatkowym
To jeden z elementów, który koniecznie warto wyjaśnić, bo często słyszę stwierdzenie:
„Skoro przedsiębiorca zwolniony nie może odliczyć VAT, to te pieniądze po prostu przepadają”.
Nie do końca.
Ustawa o PIT przewiduje sytuacje, w których nieodliczony VAT może stanowić koszt uzyskania przychodów. Art. 23 ust. 1 pkt 43 wskazuje między innymi na podatek naliczony w przypadku podatnika zwolnionego z VAT oraz określone przypadki podatku związanego z importem usług. (ELI)
Jeżeli więc Pani Ania z naszego przykładu prowadzi KPiR, zakupiona usługa ma związek z działalnością i spełnia warunki zaliczenia wydatku do kosztów, nieodliczalny VAT może co do zasady zostać uwzględniony podatkowo.
Czyli przy naszym przykładzie przedsiębiorca płaci kontrahentowi 1 000 zł oraz rozlicza 230 zł VAT. Ostateczny koszt podatkowy może więc obejmować również tę nieodliczalną kwotę VAT — oczywiście przy spełnieniu ogólnych warunków zaliczenia wydatku do kosztów.
Inaczej będzie u przedsiębiorcy opodatkowanego ryczałtem od przychodów ewidencjonowanych. Na ryczałcie wydatki nie pomniejszają podstawy opodatkowania, więc zaksięgowanie kosztu nie przyniesie takiego efektu w podatku dochodowym.
Data faktury nie zawsze decyduje o miesiącu rozliczenia VAT
Kolejna pułapka pojawia się przy ustalaniu momentu powstania obowiązku podatkowego.
W przypadku importu usług obowiązek podatkowy powstaje zasadniczo w momencie wykonania usługi, a jeżeli wcześniej nastąpiła zapłata zaliczki, przedpłaty czy całej należności — obowiązek może powstać wcześniej w odniesieniu do zapłaconej kwoty.
Dlatego nie warto mechanicznie patrzeć wyłącznie na datę wystawienia zagranicznej faktury.
Najpierw trzeba ustalić, kiedy faktycznie powstał obowiązek podatkowy.
Ma to znaczenie nie tylko dla miesiąca złożenia VAT-9M, ale również dla kursu waluty.
Kurs z faktury albo banku nie musi być właściwym kursem do VAT
Jeżeli faktura została wystawiona np. w euro lub dolarach, podstawę opodatkowania trzeba przeliczyć na złote.
Art. 31a ustawy o VAT przewiduje co do zasady zastosowanie średniego kursu NBP z ostatniego dnia roboczego poprzedzającego dzień powstania obowiązku podatkowego. Ustawa przewiduje również możliwość stosowania odpowiedniego kursu EBC.
Dlatego kurs użyty przez bank przy pobraniu środków z konta nie musi być kursem, według którego należy wyliczyć VAT.
I właśnie takie drobne różnice potrafią później powodować rozbieżności pomiędzy fakturą, wyciągiem bankowym i deklaracją.
Import usług nie dotyczy wyłącznie Unii Europejskiej
Słowo VAT-UE powoduje, że przedsiębiorcy często kojarzą import usług wyłącznie z zakupami od firm z Niemiec, Francji, Irlandii czy innych państw UE.
Tymczasem sama definicja importu usług nie ogranicza się do Unii Europejskiej.
Znaczenie ma przede wszystkim to, kto świadczy usługę, kto ją kupuje oraz gdzie zgodnie z przepisami znajduje się miejsce jej opodatkowania.
Dlatego podobny problem może wystąpić także przy zakupie usług od podmiotów z USA, Wielkiej Brytanii czy innych państw spoza UE.
Ministerstwo Finansów przy omawianiu rejestracji VAT-UE wskazuje generalnie na nabywanie z zagranicy usług objętych art. 28b, których miejscem opodatkowania jest Polska.
Ale uwaga: nie każda zagraniczna faktura oznacza import usług
To równie ważne jak cała reszta artykułu.
Art. 28b jest zasadą ogólną, ale ustawa przewiduje również szczególne reguły ustalania miejsca świadczenia dla określonych rodzajów usług.
Dlatego przed automatycznym naliczeniem 23% VAT trzeba ustalić, jaki rodzaj usługi faktycznie kupiono i gdzie zgodnie z ustawą znajduje się miejsce jej opodatkowania.
Nie można więc przyjąć prostego schematu:
„zagraniczna faktura = 23% VAT w Polsce”.
Nie zawsze także właściwą stawką będzie 23%. Stawkę albo ewentualne zwolnienie ustala się według zasad, które miałyby zastosowanie do danej usługi w Polsce.
A co, jeżeli zagraniczny kontrahent naliczył swój VAT?
To również nie powinno kończyć analizy dokumentu.
Samo pojawienie się na fakturze np. niemieckiego, irlandzkiego czy innego zagranicznego VAT nie przesądza jeszcze, że polski przedsiębiorca nie ma obowiązków w Polsce.
Jeżeli z zasad ustalania miejsca świadczenia wynika, że usługa powinna być opodatkowana w Polsce przez nabywcę, trzeba ustalić, dlaczego zagraniczny sprzedawca naliczył swój podatek i czy faktura nie powinna zostać skorygowana.
Dlatego przy zagranicznych fakturach warto patrzeć nie tylko na kwotę VAT na dokumencie, lecz przede wszystkim na charakter transakcji.
Jeszcze ciekawiej: działalność nierejestrowana również może mieć import usług
To szczególnie interesujący przykład z 2026 roku.
W interpretacji indywidualnej z 6 lipca 2026 r., sygn. 0114-KDIP1-2.4012.240.2026.1.JO, Dyrektor KIS analizował sytuację osoby korzystającej ze zwolnienia z VAT, która korzystała z zagranicznej platformy pobierającej prowizję.
Organ uznał, że prowizja platformy stanowi import usług, a podatniczka ma obowiązek rozliczyć VAT i złożyć VAT-9M. KIS podkreślił, że zwolnienie z VAT nie eliminuje obowiązku rozliczenia importu usług. (Eureka)
To dobry przykład tego, jak szeroko trzeba patrzeć na pojęcie podatnika w VAT.
Zostańmy w kontakcie
Nie chcesz przegapić nowych materiałów?
Jeżeli lubisz, gdy podatki i księgowość tłumaczę po ludzku, możesz subskrybować moje nowe materiały. Publikuję praktyczne artykuły, rolki i odpowiedzi na pytania przedsiębiorców — bez zbędnego prawniczego języka.
Subskrybuj, żeby kolejne poradniki trafiały do Ciebie na bieżąco.
Newsletter Księgowe SOS — zapisy uruchomimy tutaj po ponownym podłączeniu MailChimp w Divi.
Import usług u zwolnionego z VAT — co warto zapamiętać?
Najważniejsze zasady są następujące:
zwolnienie z VAT nie oznacza automatycznego zwolnienia z VAT od importu usług;
przed zakupem usług objętych art. 28b trzeba sprawdzić obowiązek rejestracji VAT-UE;
rejestracja VAT-UE nie powoduje utraty zwolnienia z VAT;
samego zakupu usługi będącego importem nie wykazuje się w informacji podsumowującej VAT-UE;
podatnik zwolniony najczęściej rozlicza import usług na VAT-9M, chyba że ma obowiązek składania innej właściwej deklaracji, np. VAT-8;
nie istnieje ogólny minimalny limit wartości importu usług;
właściwa stawka nie zawsze musi wynosić 23%;
moment rozliczenia nie zawsze wynika z daty faktury;
przy fakturach walutowych trzeba prawidłowo ustalić kurs do VAT;
nieodliczalny VAT może w określonych przypadkach stanowić koszt podatkowy.
I dlatego zagranicznej faktury za reklamę, program, licencję, prowizję czy dostęp do platformy nie warto traktować jak zwykłego dokumentu kosztowego.
Czasami niewielka faktura na kilkadziesiąt złotych potrafi wygenerować więcej obowiązków podatkowych niż faktura na kilka tysięcy złotych od polskiego kontrahenta.
Podstawa prawna: przede wszystkim art. 2 pkt 9, art. 17 ust. 1 pkt 4, art. 28b, art. 31a, art. 97 i art. 99 ust. 9 ustawy o VAT oraz — w zakresie kosztów podatkowych osoby fizycznej — art. 23 ust. 1 pkt 43 ustawy o PIT. Aktualny limit zwolnienia podmiotowego z VAT w 2026 r. wynosi 240 000 zł, ale rejestracja do VAT-UE związana z importem usług nie oznacza sama w sobie przejścia na VAT czynny.
❦
O autorce
Dorota Zakrzewska
Na blogu Księgowe SOS tłumaczę księgowość i podatki praktycznie — tak, aby przedsiębiorca nie tylko wiedział, co zrobić, ale również rozumiał, dlaczego.
Family Company D.R. Zakrzewscy sp. z o.o. – Certyfikowane Biuro Księgowe
E-Doręczenia dla przedsiębiorców – jak sprawdzić, założyć i aktywować skrzynkę? Instrukcja krok po kroku
Praktyczny przewodnik dla przedsiębiorcy — spokojnie, jasno i bez urzędowego języka.
W ostatnich tygodniach zrobił się spory szum wokół e-Doręczeń.
„Musisz mieć skrzynkę!” „Od października obowiązek!” „Sprawdź, bo będzie za późno!”
Można odnieść wrażenie, że e-Doręczenia właśnie pojawiły się znikąd i nagle wszyscy przedsiębiorcy mają rzucić wszystko i zakładać kolejną skrzynkę.
Tymczasem spokojnie — e-Doręczenia funkcjonują już od pewnego czasu, a obowiązek ich posiadania był wprowadzany etapami dla kolejnych grup przedsiębiorców.
Wcześniej obowiązek objął m.in. określone podmioty wpisane do KRS oraz przedsiębiorców, którzy zakładali działalność lub dokonywali zmian we wpisie CEIDG.
Teraz zbliża się kolejny ważny termin.
Od 1 października 2026 roku przedsiębiorcy wpisani do CEIDG przed 1 stycznia 2025 roku powinni posiadać adres do e-Doręczeń.
Ale zanim w pośpiechu zaczniesz zakładać nową skrzynkę, zrób jedną rzecz:
Najpierw sprawdź, czy przypadkiem już jej nie masz.
Bo może się okazać, że adres do e-Doręczeń został już utworzony wcześniej, np. przy zakładaniu działalności albo przy zmianie wpisu w CEIDG.
I właśnie dlatego przygotowałam ten poradnik.
Bez urzędowego języka i bez niepotrzebnego straszenia pokażę Ci krok po kroku:
jak sprawdzić, czy Twoja firma ma już e-Doręczenia,
co zrobić, jeżeli adres został utworzony, ale skrzynka nie została jeszcze aktywowana,
jak założyć skrzynkę, jeżeli rzeczywiście jej nie masz,
kto powinien być administratorem skrzynki,
jak ją aktywować i sprawdzić, czy wszystko działa prawidłowo.
Na końcu artykułu znajdziesz również bezpłatną instrukcję PDF do pobrania, którą możesz zachować na komputerze albo telefonie.
Czym właściwie są e-Doręczenia?
Najprościej mówiąc, e-Doręczenia to oficjalna elektroniczna skrzynka służąca do korespondencji z urzędami.
Nie jest to zwykły adres e-mail.
System e-Doręczeń ma umożliwiać wysyłanie i odbieranie korespondencji elektronicznej w sposób zapewniający potwierdzenie jej wysłania i doręczenia.
Można więc powiedzieć, że jest to elektroniczny odpowiednik listu poleconego za potwierdzeniem odbioru.
Dlatego nie warto traktować tej skrzynki jak kolejnego adresu e-mail, do którego zagląda się raz na kilka miesięcy.
Kogo dotyczy termin 1 października 2026 roku?
Jeżeli prowadzisz działalność gospodarczą wpisaną do CEIDG przed 1 stycznia 2025 roku, to właśnie Ciebie dotyczy termin 1 października 2026 roku.
Pamiętaj jednak, że nie oznacza to automatycznie, że 1 października masz dopiero rozpocząć zakładanie skrzynki.
Najpierw warto sprawdzić, czy adres do e-Doręczeń nie został już wcześniej utworzony.
Jak sprawdzić, czy firma ma już e-Doręczenia?
Najpierw wejdź na Biznes.gov.pl i wyszukaj swoją firmę.
Możesz zrobić to po:
NIP,
REGON,
nazwie firmy.
Otwórz dane swojej działalności i sprawdź, czy znajduje się tam adres do e-Doręczeń.
Taki adres wygląda mniej więcej tak:
AE:PL-xxxxx-xxxxx-xxxxx-xx
Jeżeli widzisz taki adres, oznacza to, że Twoja firma posiada już adres do e-Doręczeń.
Nie składaj wtedy kolejnego wniosku.
Nie widzisz adresu? Jeszcze nie zakładaj nowej skrzynki
Brak adresu w danych firmy nie zawsze oznacza, że wcześniej nic nie zostało zrobione.
Może się okazać, że:
wniosek jest jeszcze rozpatrywany,
adres został już utworzony, ale skrzynka nie została aktywowana,
wcześniejszy wniosek został odrzucony.
Dlatego warto wykonać jeszcze jedno sprawdzenie.
Zaloguj się do systemu e-Doręczeń lub do serwisu mObywatel.gov.pl i sprawdź zakładkę:
Twoje skrzynki
Jeżeli widzisz tam skrzynkę swojej firmy i możesz wejść do jej środka — skrzynka jest już aktywna.
Jeżeli natomiast widzisz przycisk:
„Aktywuj skrzynkę”
to oznacza, że adres został już utworzony, ale nie została jeszcze wykonana aktywacja.
W takiej sytuacji nie zakładaj nowej skrzynki.
Trzeba po prostu aktywować tę, która już istnieje.
Jak sprawdzić status wcześniejszego wniosku?
Po zalogowaniu możesz również przejść do sekcji:
Zarządzaj adresami do e-Doręczeń
Tutaj zobaczysz wcześniej złożone wnioski oraz ich status.
Możesz spotkać m.in. takie komunikaty:
„W trakcie weryfikacji” — wniosek nie został jeszcze rozpatrzony.
„Pozytywnie rozpatrzony” — adres został utworzony i należy sprawdzić, czy skrzynka została już aktywowana.
„Odrzucony” — sprawdź przyczynę odrzucenia i dopiero wtedy złóż poprawiony wniosek.
Jeżeli złożyłeś wniosek i zauważyłeś w nim błąd, nie składaj od razu drugiego. Najpierw sprawdź, co dzieje się z pierwszym.
Nie masz skrzynki? Jak założyć e-Doręczenia?
Jeżeli po sprawdzeniu masz pewność, że Twoja firma nie posiada jeszcze adresu do e-Doręczeń, możesz przejść do złożenia wniosku.
Wejdź na Biznes.gov.pl i wybierz usługę dotyczącą uzyskania adresu do e-Doręczeń dla przedsiębiorcy.
Szukasz biura księgowego, które nie tylko księguje, ale również tłumaczy zmiany?
W Certyfikowanym Biurze Księgowym Family Company D.R. Zakrzewscy obsługujemy przedsiębiorców z całej Polski — stacjonarnie i online.
Prowadzimy m.in.:
KPiR i ryczałt,
księgi rachunkowe,
kadry i płace,
rozliczenia VAT, PIT, CIT i ZUS,
sprawozdania finansowe i inne rozliczenia przedsiębiorców.
Staramy się nie tylko prowadzić księgowość, ale również na bieżąco tłumaczyć przedsiębiorcom, co zmienia się w przepisach i co z tych zmian wynika dla ich firmy.
Możesz zostać naszym klientem.
Certyfikowane Biuro Księgowe Family Company D.R. Zakrzewscy
📞 507 354 314✉️ ksiegowanadarzyn@gmail.comObsługujemy klientów z całej Polski.
This website uses cookies to improve your experience while you navigate through the website. Out of these, the cookies that are categorized as necessary are stored on your browser as they are essential for the working of basic functionalities of the website. We also use third-party cookies that help us analyze and understand how you use this website. These cookies will be stored in your browser only with your consent. You also have the option to opt-out of these cookies. But opting out of some of these cookies may affect your browsing experience.
Necessary cookies are absolutely essential for the website to function properly. These cookies ensure basic functionalities and security features of the website, anonymously.
Cookie
Duration
Description
cookielawinfo-checkbox-analytics
11 months
This cookie is set by GDPR Cookie Consent plugin. The cookie is used to store the user consent for the cookies in the category "Analytics".
cookielawinfo-checkbox-functional
11 months
The cookie is set by GDPR cookie consent to record the user consent for the cookies in the category "Functional".
cookielawinfo-checkbox-necessary
11 months
This cookie is set by GDPR Cookie Consent plugin. The cookies is used to store the user consent for the cookies in the category "Necessary".
cookielawinfo-checkbox-others
11 months
This cookie is set by GDPR Cookie Consent plugin. The cookie is used to store the user consent for the cookies in the category "Other.
cookielawinfo-checkbox-performance
11 months
This cookie is set by GDPR Cookie Consent plugin. The cookie is used to store the user consent for the cookies in the category "Performance".
viewed_cookie_policy
11 months
The cookie is set by the GDPR Cookie Consent plugin and is used to store whether or not user has consented to the use of cookies. It does not store any personal data.
Functional cookies help to perform certain functionalities like sharing the content of the website on social media platforms, collect feedbacks, and other third-party features.
Performance cookies are used to understand and analyze the key performance indexes of the website which helps in delivering a better user experience for the visitors.
Analytical cookies are used to understand how visitors interact with the website. These cookies help provide information on metrics the number of visitors, bounce rate, traffic source, etc.
Advertisement cookies are used to provide visitors with relevant ads and marketing campaigns. These cookies track visitors across websites and collect information to provide customized ads.