Leasing operacyjny samochodu w 2026 roku to już nie tylko rata i faktura. Nowe limity, VAT, koszty,
AC, GAP, eksploatacja i wykup trzeba analizować według
różnych zasad. Zebrałam je tutaj krok po kroku.
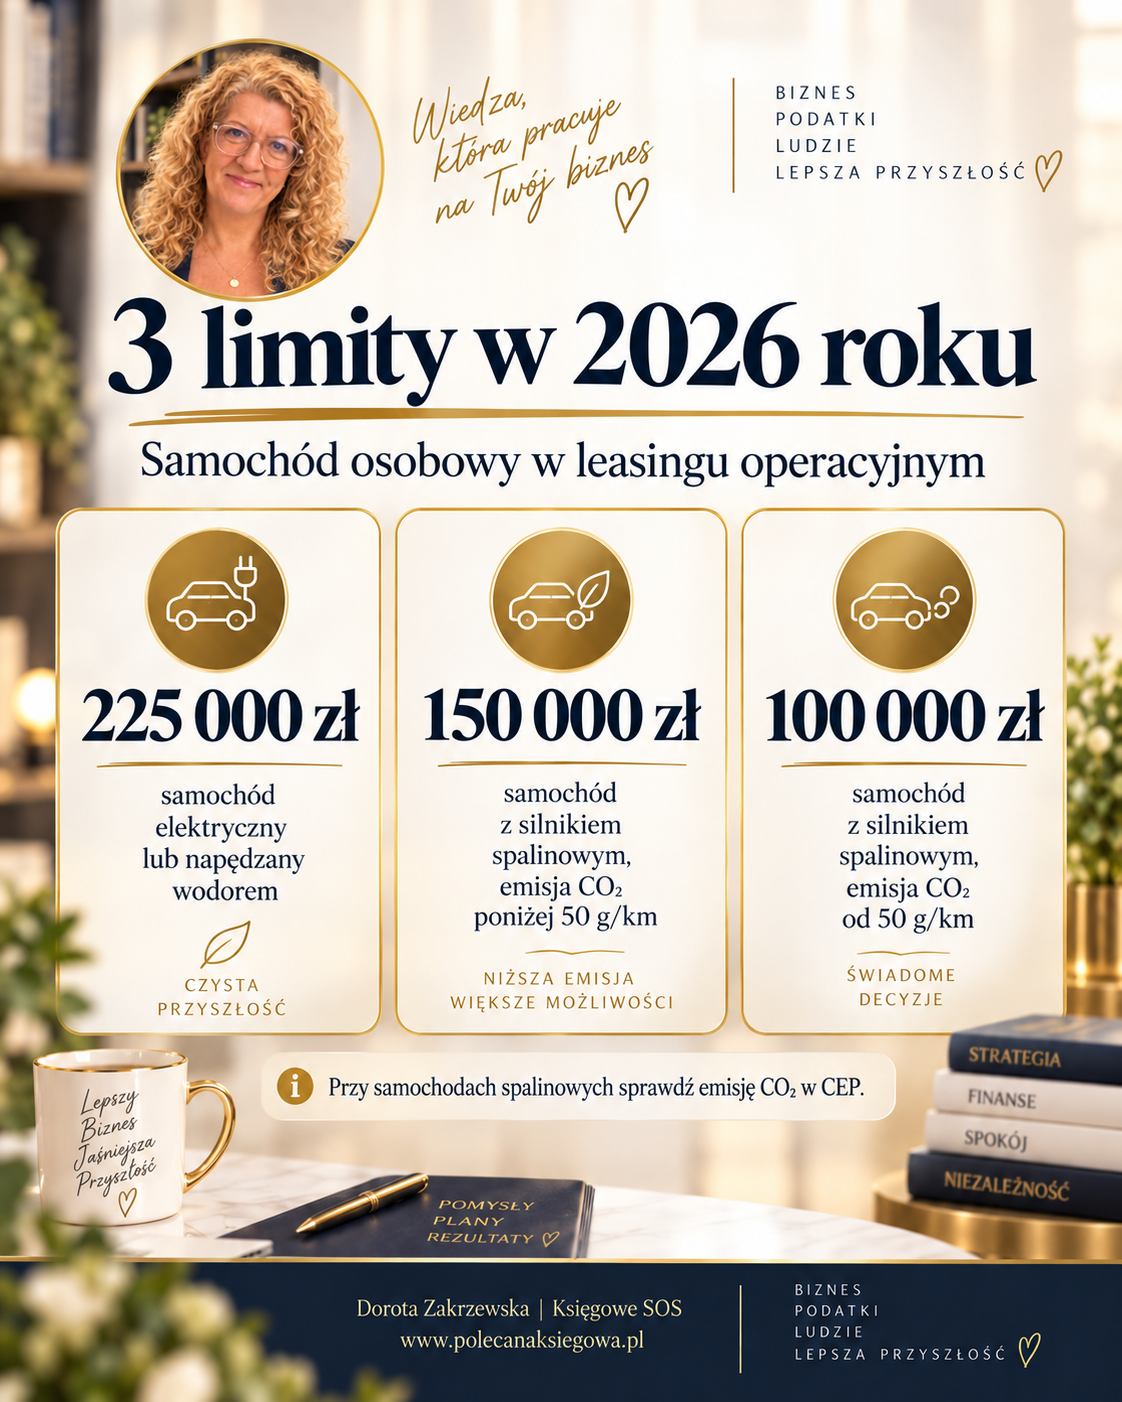
Od 2026 roku przy samochodach osobowych obowiązują trzy różne
limity. Znaczenie ma rodzaj napędu, a w przypadku samochodu
z silnikiem spalinowym także emisja CO₂.
225 000 złsamochód elektryczny lub napędzany wodorem
150 000 złsilnik spalinowy, emisja CO₂ poniżej 50 g/km
100 000 złsilnik spalinowy, emisja CO₂ od 50 g/km
Dlatego samo określenie samochodu jako „hybrydy” nie przesądza o limicie. Przy samochodzie z silnikiem spalinowym
sprawdzamy emisję CO₂ w CEP.
Rata leasingowa
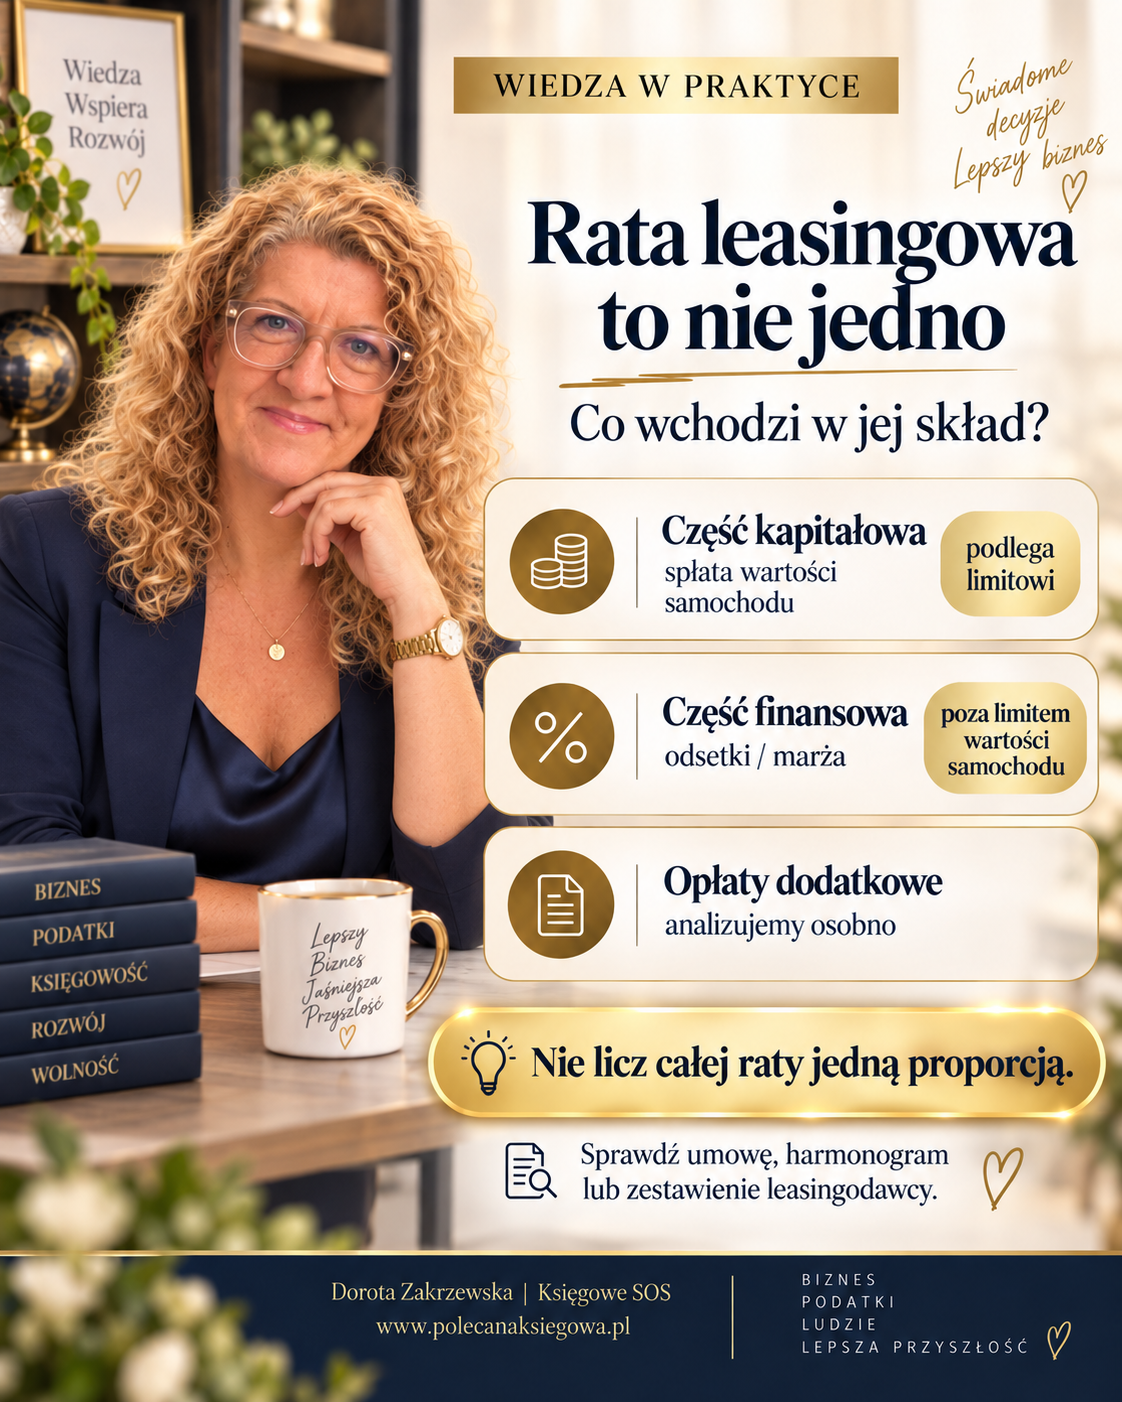
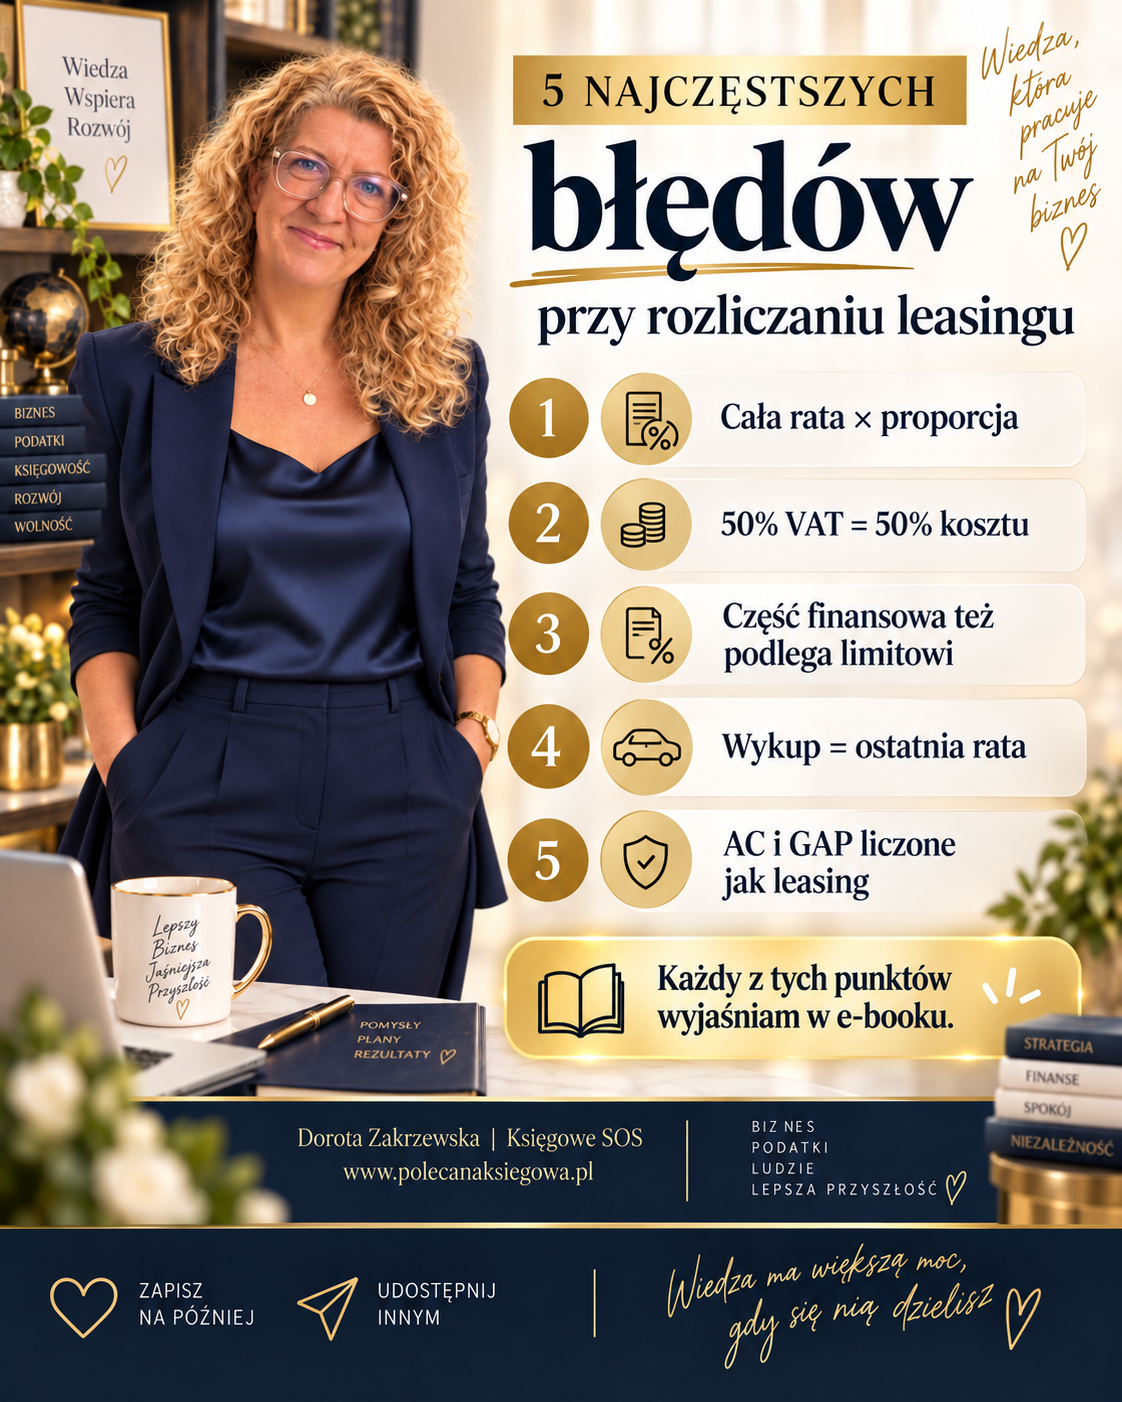
Całej raty nie mnożymy przez jedną proporcję
Rata leasingowa może składać się z kilku elementów,
które podatkowo są traktowane inaczej.
Część kapitałowa stanowi spłatę wartości
samochodu i to właśnie ona podlega właściwemu limitowi.
Część finansowa / odsetkowa jest kosztem
finansowania i pozostaje poza limitem wartości samochodu.
Opłaty dodatkowe analizujemy według ich
rzeczywistego charakteru.
Jeżeli faktura nie pokazuje podziału raty, nie dziel jej „na oko”. Sprawdź umowę, harmonogram, kalkulację lub zestawienie leasingodawcy.
VAT ≠ PIT
50% VAT nie oznacza 50% kosztu
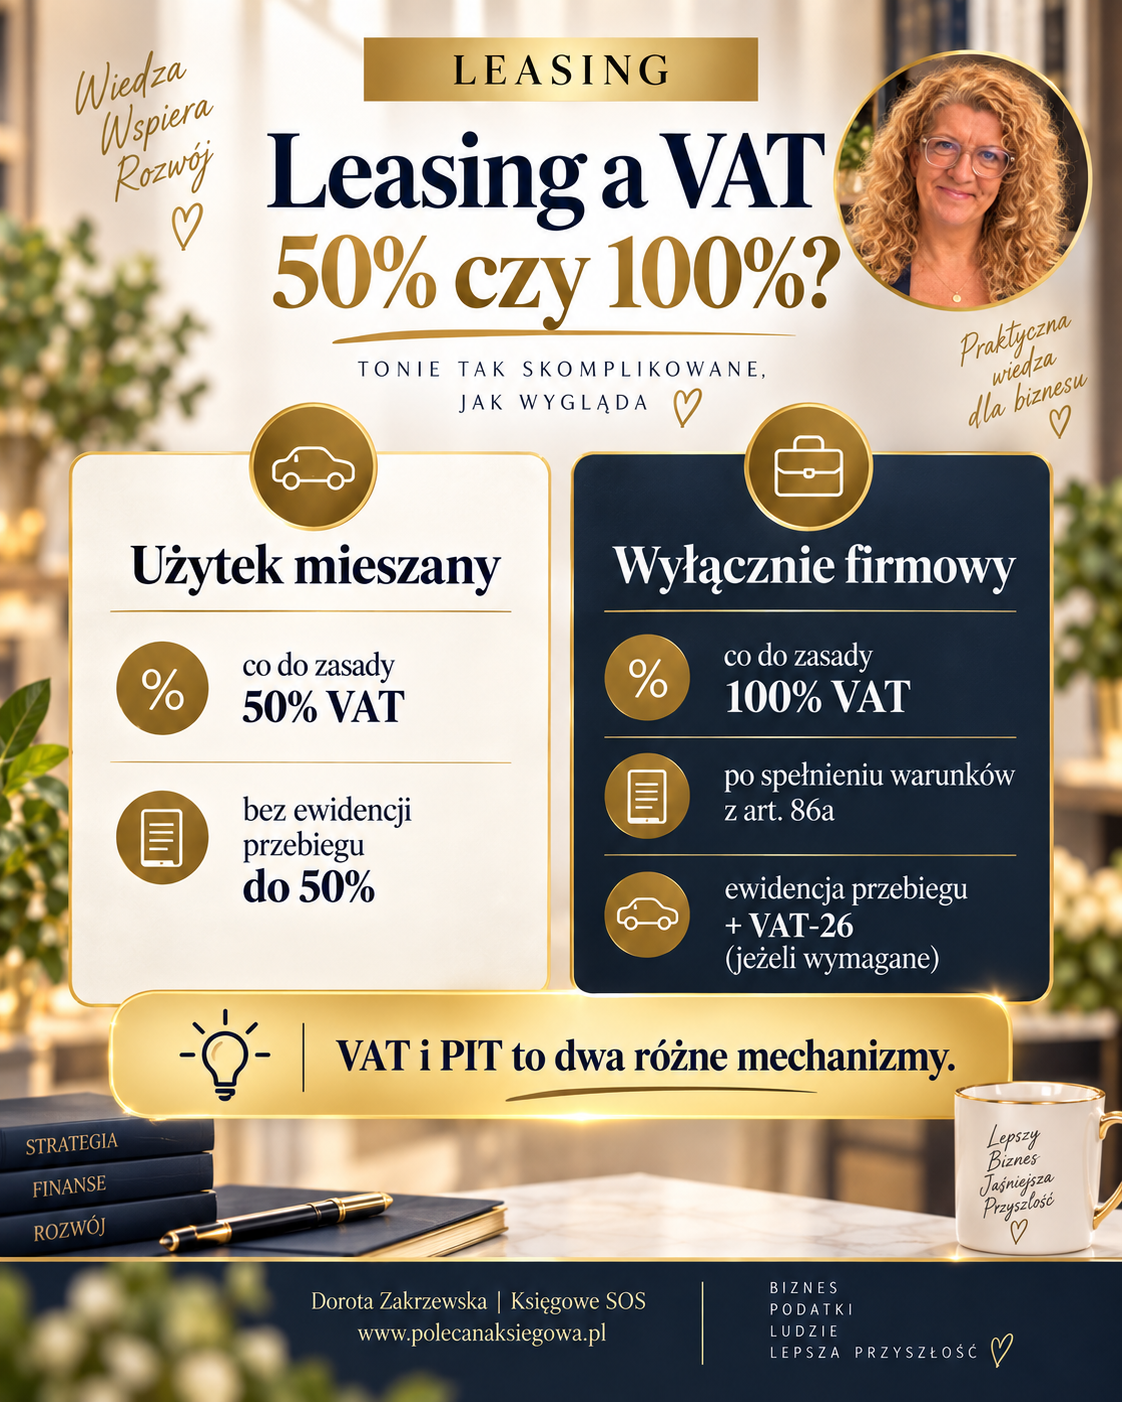
VAT i podatek dochodowy to dwa odrębne mechanizmy.
Najpierw ustalamy prawo do odliczenia VAT,
a dopiero później koszt podatkowy.
Użytek mieszany
50% VAT
Przy samochodzie używanym firmowo i prywatnie czynny podatnik
VAT co do zasady odlicza 50% VAT.
Wyłącznie firmowo
100% VAT
Pełne odliczenie jest możliwe po spełnieniu warunków
wynikających z art. 86a ustawy o VAT.
Proporcja leasingowa
Jak ustalić wartość samochodu do proporcji?
Dla czynnego podatnika VAT wartość używana do proporcji
nie zawsze jest tylko wartością netto samochodu.
Uwzględniamy również VAT, którego podatnik nie może odliczyć.
Wartość samochodu do proporcji = wartość netto + VAT nieodliczony
Proporcja leasingowa ogranicza koszt części kapitałowej.
Nie zmniejsza VAT do odliczenia i nie stosujemy jej automatycznie
do paliwa, serwisu ani części finansowej.
Eksploatacja
Kiedy stosujemy 75% kosztów?
Przy użytku mieszanym ograniczenie 75% dotyczy wydatków
związanych z używaniem samochodu, np. paliwa, serwisu,
części, opon, myjni, parkingów czy autostrad.
Nie stosujemy zasady 75% do samej części kapitałowej
ani finansowej raty.
Jeżeli jednak opłata leasingowa zawiera wyodrębniony element
eksploatacyjny, ten element rozliczamy według zasad właściwych
dla eksploatacji.
Ubezpieczenia
AC, GAP, OC, NNW i Assistance – różne zasady
AC
Jeżeli wysokość składki zależy od wartości samochodu,
stosujemy odrębny limit 150 000 zł odnoszony do wartości auta
przyjętej dla celów ubezpieczenia.
GAP
Nie podlega limitowi leasingowemu 100/150/225 tys. zł.
Jeżeli składka jest kalkulowana na podstawie wartości samochodu,
może działać ograniczenie właściwe dla ubezpieczeń.
OC / NNW / Assistance
Jeżeli wysokość składki nie zależy od wartości samochodu,
co do zasady nie stosujemy limitu 150 000 zł właściwego
dla składek zależnych od wartości auta.
Brak dobrowolnego ubezpieczenia samochodu, np. AC,
może oznaczać wyłączenie kosztu samego remontu
powypadkowego z KUP.
Sama likwidacja szkody z OC sprawcy nie powoduje automatycznie,
że koszt naprawy stanie się kosztem podatkowym.
Wykup
Wykup samochodu to odrębna transakcja
Faktura wykupowa nie jest po prostu ostatnią ratą leasingu.
Przy wykupie zaczyna się odrębny etap podatkowy.
VAT z faktury wykupowej analizujemy odrębnie.
Przy wykupie do firmy ustalamy wartość początkową
i zasady ewentualnej amortyzacji.
Sposób odliczenia VAT od wcześniejszych rat
nie przesądza automatycznie o VAT z faktury wykupowej.
Umowy sprzed 2026 roku
Co ze „starymi” leasingami?
Aktualna linia interpretacyjna przyjmuje, że nowe limity
stosujemy do opłat leasingowych ponoszonych od 2026 roku
również wtedy, gdy umowa leasingu została zawarta wcześniej.
Jest to jednak obszar, w którym warto monitorować dalsze
interpretacje i orzecznictwo.
Checklista
Zanim zaksięgujesz leasing
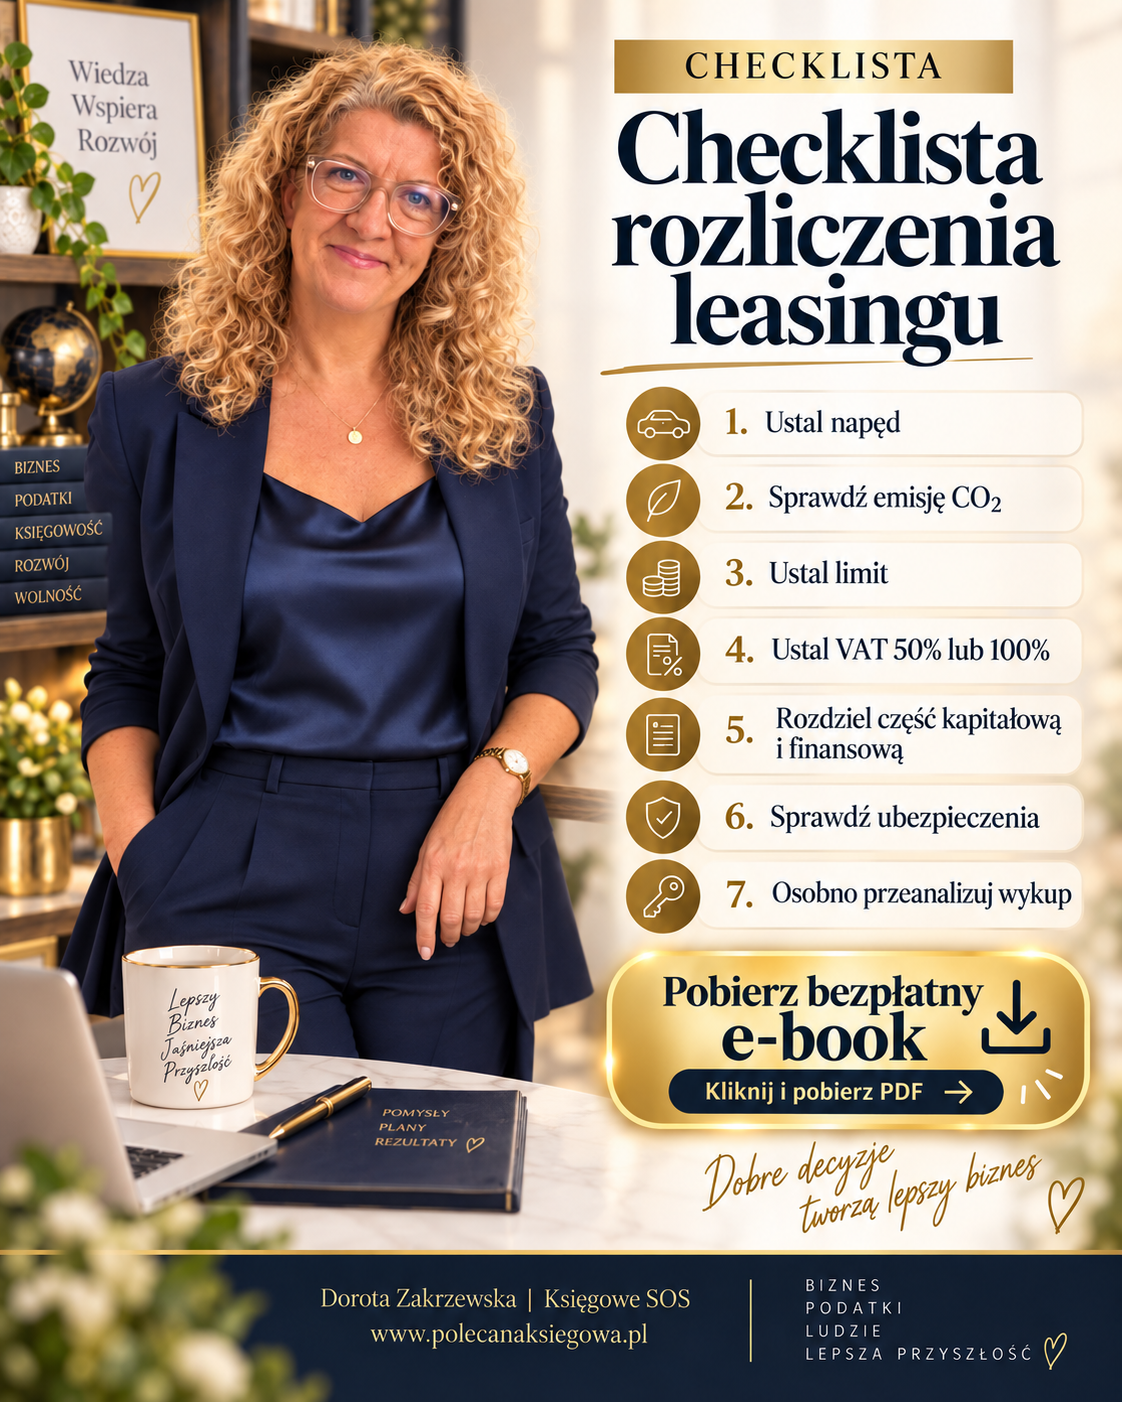
Ustal rodzaj napędu.
Przy silniku spalinowym sprawdź emisję CO₂.
Ustal właściwy limit: 100 / 150 / 225 tys. zł.
Sprawdź prawo do odliczenia 50% albo 100% VAT.
Rozdziel część kapitałową i finansową raty.
Sprawdź sposób rozliczenia ubezpieczeń.
Osobno przeanalizuj wykup.
Bezpłatny e-book PDF
Pobierz „Leasing operacyjny w 2026 roku”
W poradniku znajdziesz pełne przykłady liczbowe,
rozliczenie części kapitałowej i finansowej,
VAT 50% i 100%, AC, GAP, eksploatację,
naprawy powypadkowe, wykup oraz praktyczną checklistę.
Stan prawny: 30.09.2026 r.
Materiał ma charakter informacyjny i edukacyjny
i nie zastępuje analizy konkretnej umowy,
polisy, statusu VAT ani indywidualnego stanu faktycznego.
Import usług u podatnika zwolnionego z VAT w 2026 roku
VAT-UE, VAT-9M i pułapki, o których wielu przedsiębiorców nie wie
Dorota Zakrzewska • stan prawny: 22 września 2026 r.
„Jestem zwolniony z VAT, więc VAT mnie nie dotyczy”.
To zdanie słyszę bardzo często. I rzeczywiście — przedsiębiorca korzystający ze zwolnienia z VAT na co dzień może wystawiać faktury bez VAT i nie składać JPK_V7.
Ale wystarczy kupić określoną usługę od zagranicznej firmy, żeby sytuacja wyglądała zupełnie inaczej.
Reklama w zagranicznym serwisie, abonament za program, dostęp do platformy, prowizja pobrana przez zagraniczny portal, licencja czy usługa informatyczna mogą spowodować powstanie importu usług.
A wtedy nawet przedsiębiorca zwolniony z VAT może mieć obowiązek samodzielnie naliczyć polski VAT, złożyć odpowiednią deklarację i zapłacić podatek do urzędu skarbowego.
Co ważne — samo zwolnienie z VAT tego obowiązku nie wyłącza. Potwierdzają to zarówno przepisy, jak i aktualna praktyka Krajowej Informacji Skarbowej.
Co właściwie oznacza „import usług”?
Nazwa może być trochę myląca. Przy imporcie usług nic nie przejeżdża przez granicę, nie ma odprawy celnej ani dokumentu SAD.
Ustawa o VAT definiuje import usług jako świadczenie usług, z tytułu którego podatnikiem jest usługobiorca wskazany w art. 17 ust. 1 pkt 4 ustawy o VAT. Innymi słowy: usługę świadczy zagraniczna firma, ale w określonych sytuacjach VAT rozlicza polski nabywca. (ELI)
W typowych transakcjach B2B punktem wyjścia jest art. 28b ustawy o VAT. Zgodnie z nim miejscem świadczenia usług na rzecz podatnika jest co do zasady miejsce, w którym usługobiorca posiada siedzibę działalności gospodarczej. Jeżeli więc polski przedsiębiorca kupuje taką usługę od zagranicznego przedsiębiorcy, miejscem jej opodatkowania może być Polska. (ELI)
I właśnie wtedy zaczyna się temat importu usług.
Zwolniony z VAT też może zapłacić VAT
Załóżmy, że Pani Ania prowadzi działalność gospodarczą i korzysta ze zwolnienia z VAT.
Kupuje od zagranicznej firmy usługę za 1 000 zł. Dla uproszczenia przyjmijmy, że usługa podlega w Polsce stawce 23%.
Pani Ania płaci kontrahentowi 1 000 zł, ale dodatkowo musi rozliczyć w Polsce:
1 000 zł × 23% = 230 zł VAT.
Te 230 zł nie jest podatkiem pobranym przez zagranicznego sprzedawcę. Pani Ania sama nalicza polski VAT i wpłaca go do urzędu skarbowego.
I tutaj pojawia się jedna z największych różnic pomiędzy czynnym VAT-owcem a podatnikiem zwolnionym.
Czynny podatnik VAT — jeżeli spełnia warunki do odliczenia — może zasadniczo wykazać VAT należny i jednocześnie VAT naliczony.
Podatnik korzystający ze zwolnienia z VAT prawa do takiego odliczenia co do zasady nie ma. Dlatego dla niego VAT od importu usług może być realnym dodatkowym kosztem finansowym.
Nie istnieje „mała kwota”, poniżej której importu usług można nie rozliczać
To bardzo częsty błąd.
Przedsiębiorca kupuje dostęp do programu za 50 czy 100 zł miesięcznie i uznaje, że tak małej kwoty przepisy nie mogą dotyczyć.
Mogą.
Przepisy dotyczące importu usług nie przewidują ogólnego limitu wartości transakcji, poniżej którego obowiązek znika. Jeżeli spełnione są warunki uznania transakcji za import usług, niewielka wartość faktury sama w sobie nie zwalnia z rozliczenia podatku.
Dlatego czasami więcej problemów robi kilkadziesiąt złotych miesięcznego abonamentu z zagranicy niż jedna duża polska faktura.
VAT-UE nie oznacza przejścia na VAT czynny
Jeżeli podatnik zwolniony z VAT nabywa usługi, do których stosuje się art. 28b ustawy o VAT, powinien dokonać rejestracji do VAT-UE.
Robi się to poprzez formularz VAT-R.
I tutaj bardzo ważna informacja:
rejestracja do VAT-UE nie powoduje utraty zwolnienia z VAT.
Przedsiębiorca nadal może być podatnikiem VAT zwolnionym. Dostaje jednak status VAT-UE i przy takich transakcjach posługuje się numerem NIP poprzedzonym kodem „PL”. Ministerstwo Finansów wprost wskazuje, że podatnik zwolniony rejestrujący się do VAT-UE nadal może korzystać ze zwolnienia.
To warto zapamiętać:
VAT-UE ≠ VAT czynny.
Trzeba mieć VAT-UE, ale zakupu usługi nie wykazuje się w informacji VAT-UE
To jedna z bardziej przewrotnych zasad.
Przedsiębiorca rejestruje się do VAT-UE między innymi po to, aby prawidłowo rozliczać określone zagraniczne usługi.
Można więc logicznie założyć:
„Skoro kupiłem usługę z UE i mam VAT-UE, to wykażę ją w informacji VAT-UE”.
Nie.
Informacja podsumowująca VAT-UE obejmuje m.in. WDT, WNT oraz określone usługi świadczone przez polskiego podatnika kontrahentom unijnym. Katalog czynności wykazywanych w informacji VAT-UE nie obejmuje natomiast zakupu usługi stanowiącej import usług.
Czyli można być zarejestrowanym do VAT-UE właśnie w związku z importem usług, a samego zakupu usługi w informacji VAT-UE nie wykazywać.
Co więcej, zerowej informacji VAT-UE również się nie składa.
Zwolniony z VAT najczęściej składa VAT-9M
Jeżeli podatnik zwolniony z VAT dokonuje importu usług i nie składa JPK_V7 ani deklaracji VAT-8, import usług rozlicza na formularzu VAT-9M.
Deklarację składa się elektronicznie do 25. dnia miesiąca następującego po miesiącu, w którym powstał obowiązek podatkowy. Aktualny formularz VAT-9M wprost wskazuje zarówno jego przeznaczenie, jak i ten termin. (Sejm API)
Tu jednak pojawia się kolejny szczegół, który łatwo przeoczyć.
Jeżeli podatnik ma już obowiązek składania VAT-8, np. z powodu innych rozliczanych transakcji, nie składa dodatkowo VAT-9M tylko dlatego, że pojawił się import usług. Obecny formularz VAT-9M jest przeznaczony dla podatników, którzy nie mają obowiązku składania m.in. VAT-8. Tę zasadę potwierdza również KIS. (Eureka)
Dlatego hasło „podatnik zwolniony + import usług = zawsze VAT-9M” jest pewnym uproszczeniem.
Grafika poglądowa dotycząca VAT-9M i VAT-8.
VAT zapłacony od importu usług może być kosztem podatkowym
To jeden z elementów, który koniecznie warto wyjaśnić, bo często słyszę stwierdzenie:
„Skoro przedsiębiorca zwolniony nie może odliczyć VAT, to te pieniądze po prostu przepadają”.
Nie do końca.
Ustawa o PIT przewiduje sytuacje, w których nieodliczony VAT może stanowić koszt uzyskania przychodów. Art. 23 ust. 1 pkt 43 wskazuje między innymi na podatek naliczony w przypadku podatnika zwolnionego z VAT oraz określone przypadki podatku związanego z importem usług. (ELI)
Jeżeli więc Pani Ania z naszego przykładu prowadzi KPiR, zakupiona usługa ma związek z działalnością i spełnia warunki zaliczenia wydatku do kosztów, nieodliczalny VAT może co do zasady zostać uwzględniony podatkowo.
Czyli przy naszym przykładzie przedsiębiorca płaci kontrahentowi 1 000 zł oraz rozlicza 230 zł VAT. Ostateczny koszt podatkowy może więc obejmować również tę nieodliczalną kwotę VAT — oczywiście przy spełnieniu ogólnych warunków zaliczenia wydatku do kosztów.
Inaczej będzie u przedsiębiorcy opodatkowanego ryczałtem od przychodów ewidencjonowanych. Na ryczałcie wydatki nie pomniejszają podstawy opodatkowania, więc zaksięgowanie kosztu nie przyniesie takiego efektu w podatku dochodowym.
Data faktury nie zawsze decyduje o miesiącu rozliczenia VAT
Kolejna pułapka pojawia się przy ustalaniu momentu powstania obowiązku podatkowego.
W przypadku importu usług obowiązek podatkowy powstaje zasadniczo w momencie wykonania usługi, a jeżeli wcześniej nastąpiła zapłata zaliczki, przedpłaty czy całej należności — obowiązek może powstać wcześniej w odniesieniu do zapłaconej kwoty.
Dlatego nie warto mechanicznie patrzeć wyłącznie na datę wystawienia zagranicznej faktury.
Najpierw trzeba ustalić, kiedy faktycznie powstał obowiązek podatkowy.
Ma to znaczenie nie tylko dla miesiąca złożenia VAT-9M, ale również dla kursu waluty.
Kurs z faktury albo banku nie musi być właściwym kursem do VAT
Jeżeli faktura została wystawiona np. w euro lub dolarach, podstawę opodatkowania trzeba przeliczyć na złote.
Art. 31a ustawy o VAT przewiduje co do zasady zastosowanie średniego kursu NBP z ostatniego dnia roboczego poprzedzającego dzień powstania obowiązku podatkowego. Ustawa przewiduje również możliwość stosowania odpowiedniego kursu EBC.
Dlatego kurs użyty przez bank przy pobraniu środków z konta nie musi być kursem, według którego należy wyliczyć VAT.
I właśnie takie drobne różnice potrafią później powodować rozbieżności pomiędzy fakturą, wyciągiem bankowym i deklaracją.
Import usług nie dotyczy wyłącznie Unii Europejskiej
Słowo VAT-UE powoduje, że przedsiębiorcy często kojarzą import usług wyłącznie z zakupami od firm z Niemiec, Francji, Irlandii czy innych państw UE.
Tymczasem sama definicja importu usług nie ogranicza się do Unii Europejskiej.
Znaczenie ma przede wszystkim to, kto świadczy usługę, kto ją kupuje oraz gdzie zgodnie z przepisami znajduje się miejsce jej opodatkowania.
Dlatego podobny problem może wystąpić także przy zakupie usług od podmiotów z USA, Wielkiej Brytanii czy innych państw spoza UE.
Ministerstwo Finansów przy omawianiu rejestracji VAT-UE wskazuje generalnie na nabywanie z zagranicy usług objętych art. 28b, których miejscem opodatkowania jest Polska.
Ale uwaga: nie każda zagraniczna faktura oznacza import usług
To równie ważne jak cała reszta artykułu.
Art. 28b jest zasadą ogólną, ale ustawa przewiduje również szczególne reguły ustalania miejsca świadczenia dla określonych rodzajów usług.
Dlatego przed automatycznym naliczeniem 23% VAT trzeba ustalić, jaki rodzaj usługi faktycznie kupiono i gdzie zgodnie z ustawą znajduje się miejsce jej opodatkowania.
Nie można więc przyjąć prostego schematu:
„zagraniczna faktura = 23% VAT w Polsce”.
Nie zawsze także właściwą stawką będzie 23%. Stawkę albo ewentualne zwolnienie ustala się według zasad, które miałyby zastosowanie do danej usługi w Polsce.
A co, jeżeli zagraniczny kontrahent naliczył swój VAT?
To również nie powinno kończyć analizy dokumentu.
Samo pojawienie się na fakturze np. niemieckiego, irlandzkiego czy innego zagranicznego VAT nie przesądza jeszcze, że polski przedsiębiorca nie ma obowiązków w Polsce.
Jeżeli z zasad ustalania miejsca świadczenia wynika, że usługa powinna być opodatkowana w Polsce przez nabywcę, trzeba ustalić, dlaczego zagraniczny sprzedawca naliczył swój podatek i czy faktura nie powinna zostać skorygowana.
Dlatego przy zagranicznych fakturach warto patrzeć nie tylko na kwotę VAT na dokumencie, lecz przede wszystkim na charakter transakcji.
Jeszcze ciekawiej: działalność nierejestrowana również może mieć import usług
To szczególnie interesujący przykład z 2026 roku.
W interpretacji indywidualnej z 6 lipca 2026 r., sygn. 0114-KDIP1-2.4012.240.2026.1.JO, Dyrektor KIS analizował sytuację osoby korzystającej ze zwolnienia z VAT, która korzystała z zagranicznej platformy pobierającej prowizję.
Organ uznał, że prowizja platformy stanowi import usług, a podatniczka ma obowiązek rozliczyć VAT i złożyć VAT-9M. KIS podkreślił, że zwolnienie z VAT nie eliminuje obowiązku rozliczenia importu usług. (Eureka)
To dobry przykład tego, jak szeroko trzeba patrzeć na pojęcie podatnika w VAT.
Zostańmy w kontakcie
Nie chcesz przegapić nowych materiałów?
Jeżeli lubisz, gdy podatki i księgowość tłumaczę po ludzku, możesz subskrybować moje nowe materiały. Publikuję praktyczne artykuły, rolki i odpowiedzi na pytania przedsiębiorców — bez zbędnego prawniczego języka.
Subskrybuj, żeby kolejne poradniki trafiały do Ciebie na bieżąco.
Newsletter Księgowe SOS — zapisy uruchomimy tutaj po ponownym podłączeniu MailChimp w Divi.
Import usług u zwolnionego z VAT — co warto zapamiętać?
Najważniejsze zasady są następujące:
zwolnienie z VAT nie oznacza automatycznego zwolnienia z VAT od importu usług;
przed zakupem usług objętych art. 28b trzeba sprawdzić obowiązek rejestracji VAT-UE;
rejestracja VAT-UE nie powoduje utraty zwolnienia z VAT;
samego zakupu usługi będącego importem nie wykazuje się w informacji podsumowującej VAT-UE;
podatnik zwolniony najczęściej rozlicza import usług na VAT-9M, chyba że ma obowiązek składania innej właściwej deklaracji, np. VAT-8;
nie istnieje ogólny minimalny limit wartości importu usług;
właściwa stawka nie zawsze musi wynosić 23%;
moment rozliczenia nie zawsze wynika z daty faktury;
przy fakturach walutowych trzeba prawidłowo ustalić kurs do VAT;
nieodliczalny VAT może w określonych przypadkach stanowić koszt podatkowy.
I dlatego zagranicznej faktury za reklamę, program, licencję, prowizję czy dostęp do platformy nie warto traktować jak zwykłego dokumentu kosztowego.
Czasami niewielka faktura na kilkadziesiąt złotych potrafi wygenerować więcej obowiązków podatkowych niż faktura na kilka tysięcy złotych od polskiego kontrahenta.
Podstawa prawna: przede wszystkim art. 2 pkt 9, art. 17 ust. 1 pkt 4, art. 28b, art. 31a, art. 97 i art. 99 ust. 9 ustawy o VAT oraz — w zakresie kosztów podatkowych osoby fizycznej — art. 23 ust. 1 pkt 43 ustawy o PIT. Aktualny limit zwolnienia podmiotowego z VAT w 2026 r. wynosi 240 000 zł, ale rejestracja do VAT-UE związana z importem usług nie oznacza sama w sobie przejścia na VAT czynny.
❦
O autorce
Dorota Zakrzewska
Na blogu Księgowe SOS tłumaczę księgowość i podatki praktycznie — tak, aby przedsiębiorca nie tylko wiedział, co zrobić, ale również rozumiał, dlaczego.
Family Company D.R. Zakrzewscy sp. z o.o. – Certyfikowane Biuro Księgowe
E-Doręczenia dla przedsiębiorców – jak sprawdzić, założyć i aktywować skrzynkę? Instrukcja krok po kroku
Praktyczny przewodnik dla przedsiębiorcy — spokojnie, jasno i bez urzędowego języka.
W ostatnich tygodniach zrobił się spory szum wokół e-Doręczeń.
„Musisz mieć skrzynkę!” „Od października obowiązek!” „Sprawdź, bo będzie za późno!”
Można odnieść wrażenie, że e-Doręczenia właśnie pojawiły się znikąd i nagle wszyscy przedsiębiorcy mają rzucić wszystko i zakładać kolejną skrzynkę.
Tymczasem spokojnie — e-Doręczenia funkcjonują już od pewnego czasu, a obowiązek ich posiadania był wprowadzany etapami dla kolejnych grup przedsiębiorców.
Wcześniej obowiązek objął m.in. określone podmioty wpisane do KRS oraz przedsiębiorców, którzy zakładali działalność lub dokonywali zmian we wpisie CEIDG.
Teraz zbliża się kolejny ważny termin.
Od 1 października 2026 roku przedsiębiorcy wpisani do CEIDG przed 1 stycznia 2025 roku powinni posiadać adres do e-Doręczeń.
Ale zanim w pośpiechu zaczniesz zakładać nową skrzynkę, zrób jedną rzecz:
Najpierw sprawdź, czy przypadkiem już jej nie masz.
Bo może się okazać, że adres do e-Doręczeń został już utworzony wcześniej, np. przy zakładaniu działalności albo przy zmianie wpisu w CEIDG.
I właśnie dlatego przygotowałam ten poradnik.
Bez urzędowego języka i bez niepotrzebnego straszenia pokażę Ci krok po kroku:
jak sprawdzić, czy Twoja firma ma już e-Doręczenia,
co zrobić, jeżeli adres został utworzony, ale skrzynka nie została jeszcze aktywowana,
jak założyć skrzynkę, jeżeli rzeczywiście jej nie masz,
kto powinien być administratorem skrzynki,
jak ją aktywować i sprawdzić, czy wszystko działa prawidłowo.
Na końcu artykułu znajdziesz również bezpłatną instrukcję PDF do pobrania, którą możesz zachować na komputerze albo telefonie.
Czym właściwie są e-Doręczenia?
Najprościej mówiąc, e-Doręczenia to oficjalna elektroniczna skrzynka służąca do korespondencji z urzędami.
Nie jest to zwykły adres e-mail.
System e-Doręczeń ma umożliwiać wysyłanie i odbieranie korespondencji elektronicznej w sposób zapewniający potwierdzenie jej wysłania i doręczenia.
Można więc powiedzieć, że jest to elektroniczny odpowiednik listu poleconego za potwierdzeniem odbioru.
Dlatego nie warto traktować tej skrzynki jak kolejnego adresu e-mail, do którego zagląda się raz na kilka miesięcy.
Kogo dotyczy termin 1 października 2026 roku?
Jeżeli prowadzisz działalność gospodarczą wpisaną do CEIDG przed 1 stycznia 2025 roku, to właśnie Ciebie dotyczy termin 1 października 2026 roku.
Pamiętaj jednak, że nie oznacza to automatycznie, że 1 października masz dopiero rozpocząć zakładanie skrzynki.
Najpierw warto sprawdzić, czy adres do e-Doręczeń nie został już wcześniej utworzony.
Jak sprawdzić, czy firma ma już e-Doręczenia?
Najpierw wejdź na Biznes.gov.pl i wyszukaj swoją firmę.
Możesz zrobić to po:
NIP,
REGON,
nazwie firmy.
Otwórz dane swojej działalności i sprawdź, czy znajduje się tam adres do e-Doręczeń.
Taki adres wygląda mniej więcej tak:
AE:PL-xxxxx-xxxxx-xxxxx-xx
Jeżeli widzisz taki adres, oznacza to, że Twoja firma posiada już adres do e-Doręczeń.
Nie składaj wtedy kolejnego wniosku.
Nie widzisz adresu? Jeszcze nie zakładaj nowej skrzynki
Brak adresu w danych firmy nie zawsze oznacza, że wcześniej nic nie zostało zrobione.
Może się okazać, że:
wniosek jest jeszcze rozpatrywany,
adres został już utworzony, ale skrzynka nie została aktywowana,
wcześniejszy wniosek został odrzucony.
Dlatego warto wykonać jeszcze jedno sprawdzenie.
Zaloguj się do systemu e-Doręczeń lub do serwisu mObywatel.gov.pl i sprawdź zakładkę:
Twoje skrzynki
Jeżeli widzisz tam skrzynkę swojej firmy i możesz wejść do jej środka — skrzynka jest już aktywna.
Jeżeli natomiast widzisz przycisk:
„Aktywuj skrzynkę”
to oznacza, że adres został już utworzony, ale nie została jeszcze wykonana aktywacja.
W takiej sytuacji nie zakładaj nowej skrzynki.
Trzeba po prostu aktywować tę, która już istnieje.
Jak sprawdzić status wcześniejszego wniosku?
Po zalogowaniu możesz również przejść do sekcji:
Zarządzaj adresami do e-Doręczeń
Tutaj zobaczysz wcześniej złożone wnioski oraz ich status.
Możesz spotkać m.in. takie komunikaty:
„W trakcie weryfikacji” — wniosek nie został jeszcze rozpatrzony.
„Pozytywnie rozpatrzony” — adres został utworzony i należy sprawdzić, czy skrzynka została już aktywowana.
„Odrzucony” — sprawdź przyczynę odrzucenia i dopiero wtedy złóż poprawiony wniosek.
Jeżeli złożyłeś wniosek i zauważyłeś w nim błąd, nie składaj od razu drugiego. Najpierw sprawdź, co dzieje się z pierwszym.
Nie masz skrzynki? Jak założyć e-Doręczenia?
Jeżeli po sprawdzeniu masz pewność, że Twoja firma nie posiada jeszcze adresu do e-Doręczeń, możesz przejść do złożenia wniosku.
Wejdź na Biznes.gov.pl i wybierz usługę dotyczącą uzyskania adresu do e-Doręczeń dla przedsiębiorcy.
Szukasz biura księgowego, które nie tylko księguje, ale również tłumaczy zmiany?
W Certyfikowanym Biurze Księgowym Family Company D.R. Zakrzewscy obsługujemy przedsiębiorców z całej Polski — stacjonarnie i online.
Prowadzimy m.in.:
KPiR i ryczałt,
księgi rachunkowe,
kadry i płace,
rozliczenia VAT, PIT, CIT i ZUS,
sprawozdania finansowe i inne rozliczenia przedsiębiorców.
Staramy się nie tylko prowadzić księgowość, ale również na bieżąco tłumaczyć przedsiębiorcom, co zmienia się w przepisach i co z tych zmian wynika dla ich firmy.
Możesz zostać naszym klientem.
Certyfikowane Biuro Księgowe Family Company D.R. Zakrzewscy
📞 507 354 314✉️ ksiegowanadarzyn@gmail.comObsługujemy klientów z całej Polski.
Nie masz firmy, nie jesteś czynnym VAT-owcem, a mimo to możesz
potrzebować NIP i wystawiać faktury w KSeF. Jak to możliwe?
Nie prowadzisz działalności gospodarczej. Nie masz wpisu w CEIDG.
Nie jesteś czynnym podatnikiem VAT. Masz jednak prywatne mieszkanie
albo lokal i wynajmujesz go swojej spółce z o.o.
Spółka płaci Ci na przykład 12 000 zł miesięcznie i prosi o fakturę.
Wydawałoby się, że skoro jest to najem prywatny, KSeF nie powinien mieć
z Tobą nic wspólnego. Tymczasem może się okazać, że do wystawienia
faktury potrzebujesz NIP, a sam dokument powinien
zostać wystawiony w Krajowym Systemie e-Faktur.
Najważniejsza zasada Najem prywatny w PIT i działalność gospodarcza w rozumieniu VAT
to nie są te same pojęcia.
Najem prywatny w PIT a VAT
Na gruncie podatku dochodowego najem może być rozliczany jako najem prywatny, czyli jako odrębne źródło przychodów,
o którym mowa w art. 10 ust. 1 pkt 6 ustawy o PIT.
Inaczej wygląda jednak sytuacja na gruncie podatku VAT.
Ustawa o VAT posługuje się własną definicją działalności gospodarczej.
Zgodnie z art. 15 ust. 2 ustawy o VAT działalność gospodarcza obejmuje
między innymi wykorzystywanie towarów lub wartości niematerialnych
i prawnych w sposób ciągły dla celów zarobkowych.
Co to oznacza w praktyce?
Możesz nie mieć działalności w CEIDG, rozliczać
przychód jako najem prywatny w PIT, a jednocześnie z tytułu
odpłatnego najmu być podatnikiem VAT.
Ten sam najem może być inaczej oceniany na gruncie PIT i VAT.
Podatnik VAT nie oznacza czynnego podatnika VAT
Sam fakt, że z punktu widzenia ustawy o VAT jesteś podatnikiem,
nie oznacza jeszcze, że musisz być czynnym podatnikiem VAT.
Od 1 stycznia 2026 roku limit zwolnienia podmiotowego z VAT wynosi 240 000 zł.
Przykład
Wynajmujesz lokal swojej spółce za 12 000 zł miesięcznie.
12 000 zł × 12 miesięcy = 144 000 zł rocznie.
Jeżeli nie masz innej sprzedaży wliczanej do limitu i spełniasz
pozostałe warunki zwolnienia, sama wartość tego najmu nie powoduje
przekroczenia limitu 240 000 zł.
A co z mieszkaniem wynajmowanym na cele mieszkaniowe?
Ustawa o VAT przewiduje także zwolnienie dla wynajmu nieruchomości
o charakterze mieszkalnym na własny rachunek wyłącznie na cele
mieszkaniowe.
Nie oznacza to jednak, że każde wynajęcie mieszkania spółce będzie
automatycznie korzystało z takiego zwolnienia.
Znaczenie ma między innymi faktyczny sposób wykorzystania nieruchomości.
Wynajęcie mieszkania spółce na biuro to zupełnie inna sytuacja niż
rzeczywiste przeznaczenie nieruchomości na cele mieszkaniowe.
Czy osoba zwolniona z VAT musi wystawić fakturę?
KSeF sam w sobie nie tworzy obowiązku wystawiania faktury.
Najpierw trzeba ustalić, czy taki obowiązek wynika z ustawy o VAT.
Zgodnie z art. 106b ustawy o VAT podatnik korzystający ze zwolnienia
nie zawsze ma obowiązek wystawiania faktury.
Jeżeli jednak nabywca — w naszym przypadku spółka — zażąda jej
wystawienia w ustawowym terminie, fakturę należy wystawić.
I właśnie tutaj zaczyna się KSeF Jeżeli Twoja spółka mówi: „Proszę wystawić fakturę”, trzeba ustalić,
czy dokument może być wystawiony poza KSeF, czy powinien już trafić
do systemu.
Przejściowy limit 10 000 zł w 2026 roku
W okresie przejściowym obowiązującym w 2026 roku ustawodawca przewidział
możliwość wystawiania określonych faktur poza KSeF, jeżeli miesięczna
wartość sprzedaży udokumentowanej takimi fakturami nie przekracza 10 000 zł brutto.
W naszym przykładzie czynsz wynosi jednak 12 000 zł miesięcznie.
Oznacza to, że limit zostaje przekroczony już przy tej fakturze.
Najem 8 000 zł W 2026 roku należy jeszcze sprawdzić możliwość zastosowania
przejściowego wyjątku.
Najem 12 000 zł Jedna faktura powoduje przekroczenie przejściowego limitu
10 000 zł.
Jak wystawić fakturę w KSeF, jeżeli mam tylko PESEL?
I tutaj dochodzimy do jednej z najbardziej zaskakujących sytuacji.
Osoba fizyczna nieprowadząca działalności gospodarczej bardzo często
posługuje się dla celów podatkowych numerem PESEL.
Tymczasem w przypadku sprzedawcy wystawiającego fakturę w KSeF
konieczna jest identyfikacja numerem NIP.
PESEL może nie wystarczyć
Jeżeli osoba fizyczna ma obowiązek wystawienia faktury w KSeF,
może pojawić się konieczność uzyskania NIP i dokonania właściwych
zgłoszeń identyfikacyjnych.
NIP nie oznacza automatycznie VAT czynnego
To bardzo ważne rozróżnienie.
Uzyskanie NIP i dokonanie odpowiedniej rejestracji dla potrzeb VAT
nie oznacza automatycznie konieczności rezygnacji ze zwolnienia.
Jeżeli podatnik nadal spełnia warunki zwolnienia, może pozostawać
podatnikiem VAT zwolnionym.
Możliwa jest więc sytuacja, w której dana osoba:
Nie prowadzi działalności w CEIDG Przychód nadal może być rozliczany jako najem prywatny.
Posiada NIP NIP służy między innymi do prawidłowej identyfikacji sprzedawcy.
Korzysta ze zwolnienia z VAT Nie musi automatycznie stawać się czynnym VAT-owcem.
Wystawia fakturę w KSeF Jeżeli przepisy wymagają wystawienia jej w systemie.
Najem firmie a najem osobie prywatnej
Sytuacja wygląda inaczej, kiedy mieszkanie wynajmujesz osobie
fizycznej nieprowadzącej działalności gospodarczej.
Faktury wystawiane konsumentom są wyłączone z obowiązkowego KSeF.
To samo mieszkanie – dwa różne przypadki
🏢 Najem swojej spółce lub innej firmie Faktura może podlegać obowiązkowemu KSeF.
🏠 Najem zwykłej osobie prywatnej Faktura konsumencka nie jest objęta obowiązkowym KSeF.
Co zmieni się od 1 stycznia 2027 roku?
Przejściowe ułatwienie związane z limitem 10 000 zł zostało przewidziane
tylko na 2026 rok.
Oznacza to, że od 2027 roku problem KSeF i konieczności prawidłowej
identyfikacji sprzedawcy może dotyczyć również osób wystawiających
faktury na znacznie niższe kwoty.
Najważniejszy wniosek
„To tylko najem prywatny, przecież nie mam firmy” — to zdanie nie wystarcza już do ustalenia wszystkich obowiązków.
Trzeba osobno sprawdzić PIT, VAT, obowiązek wystawienia faktury,
status podatnika, NIP oraz KSeF.
Podstawa prawna
Ustawa o podatku dochodowym od osób fizycznych – w szczególności
art. 10 ust. 1 pkt 6.
Ustawa o podatku od towarów i usług – w szczególności art. 15,
art. 43, art. 106b, przepisy dotyczące KSeF oraz art. 113.
Ustawa o zasadach ewidencji i identyfikacji podatników i płatników
– przepisy dotyczące identyfikatora podatkowego NIP i PESEL.
Księgowość • podatki • praktyczne wsparcie
Potrzebujesz pomocy z KSeF lub rozliczeniem najmu?
Certyfikowane Biuro Księgowe Family Company sp. z o.o.
Pomagamy uporządkować obowiązki podatkowe i księgowe
w sposób zrozumiały i praktyczny.
Uwaga: materiał ma charakter edukacyjny.
W konkretnym przypadku znaczenie może mieć między innymi rodzaj
nieruchomości, sposób jej wykorzystania, treść umowy, status VAT
wynajmującego oraz pozostała sprzedaż podatnika.
Wykupiłeś samochód z leasingu prywatnie i myślisz:
„Odczekam pół roku, sprzedam i podatku nie będzie”?
Niestety, w przypadku samochodu wykorzystywanego wcześniej w działalności na podstawie leasingu operacyjnego taka zasada może nie zadziałać.
Przedsiębiorca może spotkać się z okresem aż 6 lat.
Ale na tym historia się nie kończy.
Jeżeli po prywatnym wykupie samochód zostanie rzeczywiście podarowany najbliższej rodzinie, po stronie obdarowanego obecne przepisy prowadzą do zupełnie innej reguły – pół roku.
A jednocześnie Ministerstwo Finansów pracuje nad zmianą, która w określonych przypadkach ma wydłużyć ten okres do 3 lat. Na dzień publikacji tego artykułu jest to jednak nadal projekt, a nie obowiązujące prawo.
Mamy więc jeden samochód i trzy liczby:
6 lat – 6 miesięcy – projektowane 3 lata.
Skąd się biorą i dlaczego przed wykupem samochodu warto wiedzieć, co zamierzamy z nim zrobić później?
Prywatny wykup nie oznacza automatycznie prywatnej sprzedaży po pół roku
Najpierw ważne założenie: mówimy o przedsiębiorcy rozliczającym PIT, który wykorzystywał samochód w działalności na podstawie leasingu operacyjnego.
W przypadku zwykłej prywatnej sprzedaży rzeczy ustawa o PIT rzeczywiście zna zasadę półroczną.
Art. 10 ust. 1 pkt 8 lit. d ustawy o PIT wskazuje, że źródłem przychodu jest odpłatne zbycie „innych rzeczy”, jeżeli następuje przed upływem pół roku, licząc od końca miesiąca, w którym nastąpiło nabycie – pod warunkiem, że sprzedaż nie następuje w wykonywaniu działalności gospodarczej.
I właśnie stąd bierze się popularne przekonanie:
„Kupiłem prywatnie, poczekam pół roku i sprzedam bez PIT”.
Problem w tym, że dla samochodów wykorzystywanych wcześniej w działalności na podstawie leasingu ustawodawca stworzył przepis szczególny.
Co mówi art. 14 ust. 2 pkt 19 ustawy o PIT?
Przepis zalicza do przychodów z działalności gospodarczej przychody z odpłatnego zbycia rzeczy ruchomych, które były wcześniej wykorzystywane na potrzeby działalności na podstawie umowy leasingu określonej w art. 23b ust. 1 ustawy o PIT.
Nie jest więc decydujące wyłącznie to, że faktura wykupowa została wystawiona w ramach prywatnego wykupu.
Ustawa patrzy również na historię tego samochodu.
A tutaj pojawia się kolejny przepis.
Art. 10 ust. 2 pkt 4 ustawy o PIT – skąd bierze się 6 lat?
Art. 10 ust. 2 pkt 4 wyłącza zastosowanie zwykłej zasady z art. 10 ust. 1 pkt 8 do składników określonych właśnie w art. 14 ust. 2 pkt 19.
Przepis posługuje się okresem 6 lat, liczonym pomiędzy pierwszym dniem miesiąca następującego po miesiącu wycofania składnika z działalności gospodarczej a jego odpłatnym zbyciem.
To oznacza jedną bardzo ważną rzecz:
Prywatny wykup samochodu nie daje przedsiębiorcy automatycznie prawa do zastosowania zwykłej półrocznej zasady sprzedaży prywatnej.
I właśnie tutaj najczęściej pojawia się błąd.
Przykład: wykup za 20 000 zł, sprzedaż za 120 000 zł
Załóżmy, że po zakończeniu leasingu samochód jest wart rynkowo 120 000 zł.
Kwota wykupu wynosi natomiast 20 000 zł.
Przedsiębiorca wykupuje samochód prywatnie. Nie ujmuje faktury wykupowej w działalności i nie odlicza od niej VAT.
Po roku znajduje kupca, który oferuje 120 000 zł.
Pierwsza myśl może być prosta:
„Samochód jest prywatny, a od wykupu minęło więcej niż pół roku”.
Tyle że w świetle art. 14 ust. 2 pkt 19 w związku z art. 10 ust. 2 pkt 4 ustawy o PIT to może nie wystarczyć. Jeżeli szczególny okres jeszcze nie upłynął, sprzedaż może nadal zostać zakwalifikowana do przychodów z działalności gospodarczej.
Nie oznacza to oczywiście, że „podatek wyniesie tyle, co cała cena sprzedaży”.
Przychód, dochód i podatek to trzy różne pojęcia.
Sposób rozliczenia zależy między innymi od formy opodatkowania przedsiębiorcy i kosztów, jakie mogą zostać rozpoznane w konkretnej sytuacji.
A może sprzedać samochód „taniej”, np. komuś z rodziny?
To też nie jest rozwiązanie, które można traktować jak podatkowy przycisk „reset”.
Art. 19 ust. 1 ustawy o PIT stanowi, że przychodem z odpłatnego zbycia jest co do zasady cena określona w umowie pomniejszona o koszty zbycia. Jeżeli jednak bez uzasadnionej przyczyny cena znacznie odbiega od wartości rynkowej, organ podatkowy może określić przychód według wartości rynkowej.
Czyli pomysł:
„Auto jest warte 120 tys., ale sprzedam bratu za 15 tys. i temat zamknięty”
może otworzyć zupełnie nowy temat.
Tym razem z urzędem skarbowym.
A co, jeśli zamiast sprzedaży wybierzemy darowiznę?
Tutaj sytuacja zmienia się zasadniczo.
Sprzedaż jest czynnością odpłatną. Darowizna – nieodpłatną.
Jeżeli po prywatnym wykupie samochód zostanie rzeczywiście przekazany w darowiźnie, darczyńca nie otrzymuje ceny za samochód.
Nie dochodzi więc po jego stronie do odpłatnego zbycia, o którym mówi art. 14 ust. 2 pkt 19 ustawy o PIT.
Dodatkowo art. 2 ust. 1 pkt 3 ustawy o PIT stanowi, że przepisów tej ustawy nie stosuje się do przychodów podlegających przepisom o podatku od spadków i darowizn.
I w tym momencie opuszczamy na chwilę ustawę o PIT i przechodzimy do ustawy o podatku od spadków i darowizn.
Darowizna samochodu – kto płaci podatek?
Art. 1 ust. 1 pkt 2 ustawy o podatku od spadków i darowizn obejmuje podatkiem nabycie własności rzeczy tytułem darowizny.
Ale dla najbliższej rodziny mamy bardzo ważne zwolnienie.
Art. 4a – tak zwana grupa „zero”
Zgodnie z art. 4a ust. 1 ustawy o podatku od spadków i darowizn, z pełnego zwolnienia mogą – po spełnieniu ustawowych warunków – skorzystać:
małżonek, zstępni, wstępni, pasierb, rodzeństwo, ojczym i macocha.
Czyli samochód może być wart 120 000 zł, 150 000 zł czy więcej, a podatek od darowizny dla osoby z tej grupy może wynieść 0 zł.
Ale zwolnienie nie oznacza:
„nic nie muszę robić”.
SD-Z2 – sześć miesięcy na zgłoszenie
Art. 4a przewiduje, że jeżeli zgłoszenie jest wymagane, nabycie należy zgłosić właściwemu naczelnikowi urzędu skarbowego w terminie 6 miesięcy od powstania obowiązku podatkowego.
W praktyce służy do tego formularz SD-Z2.
A kiedy powstaje obowiązek podatkowy przy darowiźnie?
Odpowiada na to art. 6 ust. 1 pkt 4 ustawy o podatku od spadków i darowizn. Przy darowiźnie obowiązek powstaje zasadniczo z chwilą złożenia przez darczyńcę oświadczenia w formie aktu notarialnego, a jeżeli umowa została zawarta bez tej formy – z chwilą spełnienia przyrzeczonego świadczenia.
Czy SD-Z2 jest potrzebne zawsze?
Nie.
Art. 4a ust. 4 przewiduje wyjątki. Zgłoszenia nie wymaga się m.in. wtedy, gdy wartość majątku nabytego od tej samej osoby, liczona według zasad ustawowych, nie przekracza kwoty wskazanej w art. 9 ust. 1 pkt 1, albo gdy nabycie następuje na podstawie umowy zawartej w formie aktu notarialnego.
Aktualna kwota z art. 9 ust. 1 pkt 1 wynosi 36 120 zł. Przy jej obliczaniu trzeba uwzględnić również wcześniejsze nabycia od tej samej osoby według zasad określonych w ustawie.
Przy samochodzie wartym np. 120 000 zł najczęściej nie jest więc dobrym pomysłem wkładanie umowy darowizny do szuflady z napisem:
„księgowa kiedyś się tym zajmie”.
Termin biegnie niezależnie od tego, jak bardzo zajęta jest szuflada.
Darowizna musi być rzeczywista
To jedna z najważniejszych kwestii praktycznych.
Jeżeli rodzic przekazuje samochód córce, to córka naprawdę staje się jego właścicielem.
Może nim jeździć.
Może go zatrzymać.
Może w przyszłości sprzedać.
A jeżeli sprzeda samochód, pieniądze ze sprzedaży należą do niej.
Darowizny nie należy traktować jako technicznego „przepuszczenia” auta przez członka rodziny, podczas gdy samochód jest już faktycznie sprzedany osobie trzeciej, a pieniądze mają wrócić do pierwotnego właściciela.
Mówimy tutaj o skutkach rzeczywistej darowizny, a nie czynności stworzonej wyłącznie na papierze.
Co się stanie, jeśli obdarowany później sprzeda samochód?
I tutaj wracamy do liczby:
6 miesięcy.
Obdarowany nabył samochód już jako własny składnik majątku. Jeżeli późniejsza sprzedaż jest zwykłą sprzedażą prywatną, zastosowanie znajduje art. 10 ust. 1 pkt 8 lit. d ustawy o PIT.
Zgodnie z nim sprzedaż „innej rzeczy” podlega tej regulacji, jeżeli została dokonana przed upływem pół roku, licząc od końca miesiąca, w którym nastąpiło nabycie.
Przykład
Ojciec przekazuje córce samochód w darowiźnie 20 sierpnia 2026 r.
Nie liczymy sześciu miesięcy od 20 sierpnia.
Liczymy od końca miesiąca, w którym córka nabyła samochód.
Przy obecnym stanie prawnym od 1 marca 2027 r. jesteśmy już po okresie półrocznym.
Jeżeli sprzedaż jest rzeczywiście prywatna, po upływie tego okresu nie mieści się już w źródle przychodu określonym w art. 10 ust. 1 pkt 8 lit. d.
I właśnie dlatego mamy tak dużą różnicę:
Przedsiębiorca sprzedający sam samochód wykorzystywany wcześniej w leasingu – szczególna reguła 6 lat.
Osoba, która rzeczywiście otrzymała samochód w darowiźnie i następnie sprzedaje go prywatnie – obecnie reguła półroczna.
Co, jeśli obdarowany sprzeda samochód przed upływem pół roku?
Wtedy sprzedaży nie można po prostu pominąć w PIT.
Znaczenie mają m.in. art. 19 oraz art. 24 ust. 6 ustawy o PIT.
Art. 24 ust. 6 przewiduje dla prywatnego odpłatnego zbycia rzeczy sposób ustalania dochodu jako różnicy między przychodem ze sprzedaży a kosztem nabycia, z uwzględnieniem nakładów poczynionych w czasie posiadania rzeczy.
Przy darowiźnie pojawia się dodatkowy problem: obdarowany nie zapłacił ceny zakupu samochodu, ponieważ otrzymał go nieodpłatnie.
Dlatego wartości samochodu wpisanej do umowy darowizny nie należy automatycznie utożsamiać ze zwykłym kosztem zakupu w PIT.
To jeden z powodów, dla których przy sprzedaży przed upływem pół roku warto policzyć skutki przed podpisaniem umowy, a nie po fakcie.
Czasami naprawdę jeden dzień robi różnicę.
Darowizna samochodu a VAT – tutaj łatwo o drugi błąd
Do tej pory mówiliśmy głównie o PIT i podatku od darowizny.
Ale pozostaje jeszcze VAT.
I tu często pojawia się bardzo prosty – i nie zawsze prawidłowy – wniosek:
„Skoro oddaję samochód za darmo, to VAT-u nie ma”.
Niestety VAT nie jest aż tak sentymentalny.
Art. 7 ust. 2 ustawy o VAT
Zgodnie z tym przepisem za dostawę towarów może zostać uznane również nieodpłatne przekazanie towarów należących do przedsiębiorstwa, w tym darowizna, jeżeli podatnikowi przy nabyciu, imporcie lub wytworzeniu towaru albo jego części składowych przysługiwało w całości lub części prawo do odliczenia VAT.
I właśnie dlatego nie wystarczy zadać pytania:
„Czy podczas leasingu odliczałem 50% VAT od rat?”
Trzeba sprawdzić przede wszystkim sam wykup.
Znaczenie ma to, czy samochód został rzeczywiście wykupiony do majątku prywatnego, czy VAT z faktury wykupowej został odliczony i jak samochód był faktycznie wykorzystywany po wykupie.
Leasing i późniejszy wykup nie są bowiem jednym i tym samym zdarzeniem.
Świeża interpretacja KIS z 2026 r. – prywatny wykup i darowizna żonie
Mamy również bardzo aktualny przykład praktyczny.
W interpretacji indywidualnej z 16 lipca 2026 r. dotyczącej darowizny samochodu osobowego na rzecz żony po wcześniejszym wykupie z leasingu na cele osobiste Dyrektor KIS potwierdził w opisanym stanie faktycznym brak opodatkowania VAT darowizny samochodu.
To cenna wskazówka, ale trzeba bardzo mocno podkreślić:
nie oznacza to, że każda darowizna samochodu po leasingu jest automatycznie bez VAT.
Interpretacja dotyczy konkretnego podatnika i konkretnie przedstawionych okoliczności.
Przy innym sposobie wykupu lub wykorzystania samochodu odpowiedź może być inna.
Ministerstwo Finansów chce zmienić pół roku na 3 lata
I tutaj dochodzimy do najbardziej aktualnej części całej historii.
Na dzień 16 sierpnia 2026 r. trzyletni okres jeszcze nie obowiązuje.
W wykazie prac legislacyjnych nadal znajduje się projekt UD116. Jego aktualizowana wersja została opublikowana również w 2026 r.
Projekt przewiduje opodatkowanie sprzedaży rzeczy ruchomej otrzymanej przez najbliższą rodzinę przedsiębiorcy, który wcześniej wykorzystywał ją w działalności na podstawie leasingu, następnie wykupił do majątku prywatnego i przekazał rodzinie korzystającej ze zwolnienia w podatku od spadków i darowizn, jeżeli obdarowany sprzeda rzecz przed upływem 3 lat od jej otrzymania.
Czyli ustawodawca chce ograniczyć mechanizm:
prywatny wykup → darowizna → pół roku → sprzedaż
i w określonych przypadkach zastąpić go:
prywatny wykup → darowizna → 3 lata → sprzedaż.
Ale jeszcze raz:
Na dzień publikacji tego artykułu 3 lata są projektem. Nie obowiązującym przepisem.
Jeżeli więc ktoś mówi dzisiaj:
„Od 2026 roku po darowiźnie auta trzeba już czekać trzy lata”
warto odpowiedzieć:
„To poproszę o numer obowiązującego artykułu”.
I można spokojnie poczekać.
Co zapamiętać przed wykupem samochodu?
Najważniejsze nie jest samo pytanie: „wykup firmowy czy prywatny?”
Trzeba spojrzeć krok dalej.
Przed zapłatą faktury wykupowej warto ustalić:
co planujesz zrobić z samochodem po zakończeniu leasingu;
czy chcesz go zatrzymać, sprzedać czy rzeczywiście podarować;
czy wykup ma mieć charakter prywatny czy firmowy;
czy VAT z wykupu będzie odliczany;
czy samochód po wykupie nadal będzie wykorzystywany w działalności;
kiedy planowana jest ewentualna sprzedaż i przez kogo ma zostać dokonana;
czy do momentu sprzedaży nie zmienią się przepisy – szczególnie w związku z projektem UD116.
To jest moment, w którym planowanie ma sens.
Znacznie gorzej wygląda kolejność:
wykup → znaleziony kupiec → podpisana umowa → telefon do księgowej: „a jak to teraz zrobić najkorzystniej?”
Wtedy odpowiedź może niestety brzmieć:
„Najkorzystniej byłoby porozmawiać przed wykupem”.
Ustawa o podatku od spadków i darowizn: art. 1 ust. 1 pkt 2; art. 4a ust. 1 i ust. 4; art. 6 ust. 1 pkt 4; art. 9 ust. 1 pkt 1.
Ustawa o podatku od towarów i usług: art. 7 ust. 2.
Interpretacja indywidualna KIS z 16 lipca 2026 r.: brak VAT od darowizny żonie samochodu wykupionego z leasingu na cele osobiste – w konkretnym stanie faktycznym przedstawionym we wniosku.
Projekt UD116: projektowane wprowadzenie 3-letniego okresu przy sprzedaży określonych rzeczy poleasingowych otrzymanych w darowiźnie przez najbliższą rodzinę. Na dzień 16 sierpnia 2026 r. rozwiązanie nie jest jeszcze obowiązującym prawem.
Najważniejszy wniosek
Samochód się nie zmienia.
Ma ten sam numer rejestracyjny, ten sam przebieg i te same kluczyki.
Zmienia się jego sytuacja podatkowa.
Przy sprzedaży przez przedsiębiorcę może pojawić się 6 lat.
Przy rzeczywistej darowiźnie i późniejszej prywatnej sprzedaży przez obdarowanego – według obecnych przepisów – 6 miesięcy.
A w projekcie UD116 pojawiają się 3 lata.
Dlatego decyzji o samochodzie po leasingu nie warto podejmować dopiero wtedy, kiedy przed domem stoi już kupiec.
Najważniejsze decyzje zapadają wcześniej – często już przy wykupie.
Chcesz więcej takich konkretnych materiałów?
Jeżeli lubisz podatki tłumaczone po ludzku, ale bez upraszczania przepisów do jednego zdania z internetu, zapraszam Cię również na mojego TikToka.
To właśnie tam regularnie omawiam sytuacje, z którymi przedsiębiorcy spotykają się na co dzień: leasing, samochody w firmie, spółki z o.o., ZUS, VAT, koszty podatkowe i zmiany w przepisach.
Bez straszenia urzędem skarbowym. Bez podatkowego „pitu-pitu”. Za to z przykładami, konkretnymi artykułami i odpowiedziami na pytania, które naprawdę pojawiają się w biznesie.
Jeżeli prowadzisz firmę – obserwuj mój TikTok. dorota.ksiegowa Czasami kilka minut filmu może uchronić przed decyzją, której później nie da się już łatwo odwrócić.
A może potrzebujesz księgowości, która patrzy krok dalej?
W Certyfikowanym Biurze Księgowym Family Company D.R. Zakrzewscy sp. z o.o. obsługujemy przedsiębiorców z całej Polski – zarówno stacjonarnie, jak i online.
Nie ograniczamy się wyłącznie do zaksięgowania dokumentów.
Zależy nam, żeby klient wiedział wcześniej, jakie skutki może mieć planowana transakcja, wykup samochodu, zmiana formy działalności czy decyzja dotycząca spółki.
Bo dobra księgowość nie powinna zaczynać się wtedy, kiedy dokument już leży na biurku.
Powinna pomóc przedsiębiorcy zanim podejmie decyzję.
Jeżeli szukasz biura rachunkowego, które oprócz liczb widzi również Twój biznes:
This website uses cookies to improve your experience while you navigate through the website. Out of these, the cookies that are categorized as necessary are stored on your browser as they are essential for the working of basic functionalities of the website. We also use third-party cookies that help us analyze and understand how you use this website. These cookies will be stored in your browser only with your consent. You also have the option to opt-out of these cookies. But opting out of some of these cookies may affect your browsing experience.
Necessary cookies are absolutely essential for the website to function properly. These cookies ensure basic functionalities and security features of the website, anonymously.
Cookie
Duration
Description
cookielawinfo-checkbox-analytics
11 months
This cookie is set by GDPR Cookie Consent plugin. The cookie is used to store the user consent for the cookies in the category "Analytics".
cookielawinfo-checkbox-functional
11 months
The cookie is set by GDPR cookie consent to record the user consent for the cookies in the category "Functional".
cookielawinfo-checkbox-necessary
11 months
This cookie is set by GDPR Cookie Consent plugin. The cookies is used to store the user consent for the cookies in the category "Necessary".
cookielawinfo-checkbox-others
11 months
This cookie is set by GDPR Cookie Consent plugin. The cookie is used to store the user consent for the cookies in the category "Other.
cookielawinfo-checkbox-performance
11 months
This cookie is set by GDPR Cookie Consent plugin. The cookie is used to store the user consent for the cookies in the category "Performance".
viewed_cookie_policy
11 months
The cookie is set by the GDPR Cookie Consent plugin and is used to store whether or not user has consented to the use of cookies. It does not store any personal data.
Functional cookies help to perform certain functionalities like sharing the content of the website on social media platforms, collect feedbacks, and other third-party features.
Performance cookies are used to understand and analyze the key performance indexes of the website which helps in delivering a better user experience for the visitors.
Analytical cookies are used to understand how visitors interact with the website. These cookies help provide information on metrics the number of visitors, bounce rate, traffic source, etc.
Advertisement cookies are used to provide visitors with relevant ads and marketing campaigns. These cookies track visitors across websites and collect information to provide customized ads.