Leasing operacyjny samochodu w 2026 roku – limity, VAT i koszty

Leasing operacyjny samochodu w 2026 roku – limity, VAT i koszty

Księgowe SOS • Leasing 2026

Leasing operacyjny samochodu w 2026 roku to już nie tylko rata i faktura. Nowe limity, VAT, koszty, AC, GAP, eksploatacja i wykup trzeba analizować według różnych zasad. Zebrałam je tutaj krok po kroku.
Pobierz bezpłatny e-book Leasing operacyjny w 2026 roku
Limity 2026

Najpierw ustal, jaki limit dotyczy samochodu

Od 2026 roku przy samochodach osobowych obowiązują trzy różne limity. Znaczenie ma rodzaj napędu, a w przypadku samochodu z silnikiem spalinowym także emisja CO₂.

225 000 zł samochód elektryczny lub napędzany wodorem
150 000 zł silnik spalinowy, emisja CO₂ poniżej 50 g/km
100 000 zł silnik spalinowy, emisja CO₂ od 50 g/km

Dlatego samo określenie samochodu jako „hybrydy” nie przesądza o limicie. Przy samochodzie z silnikiem spalinowym sprawdzamy emisję CO₂ w CEP.
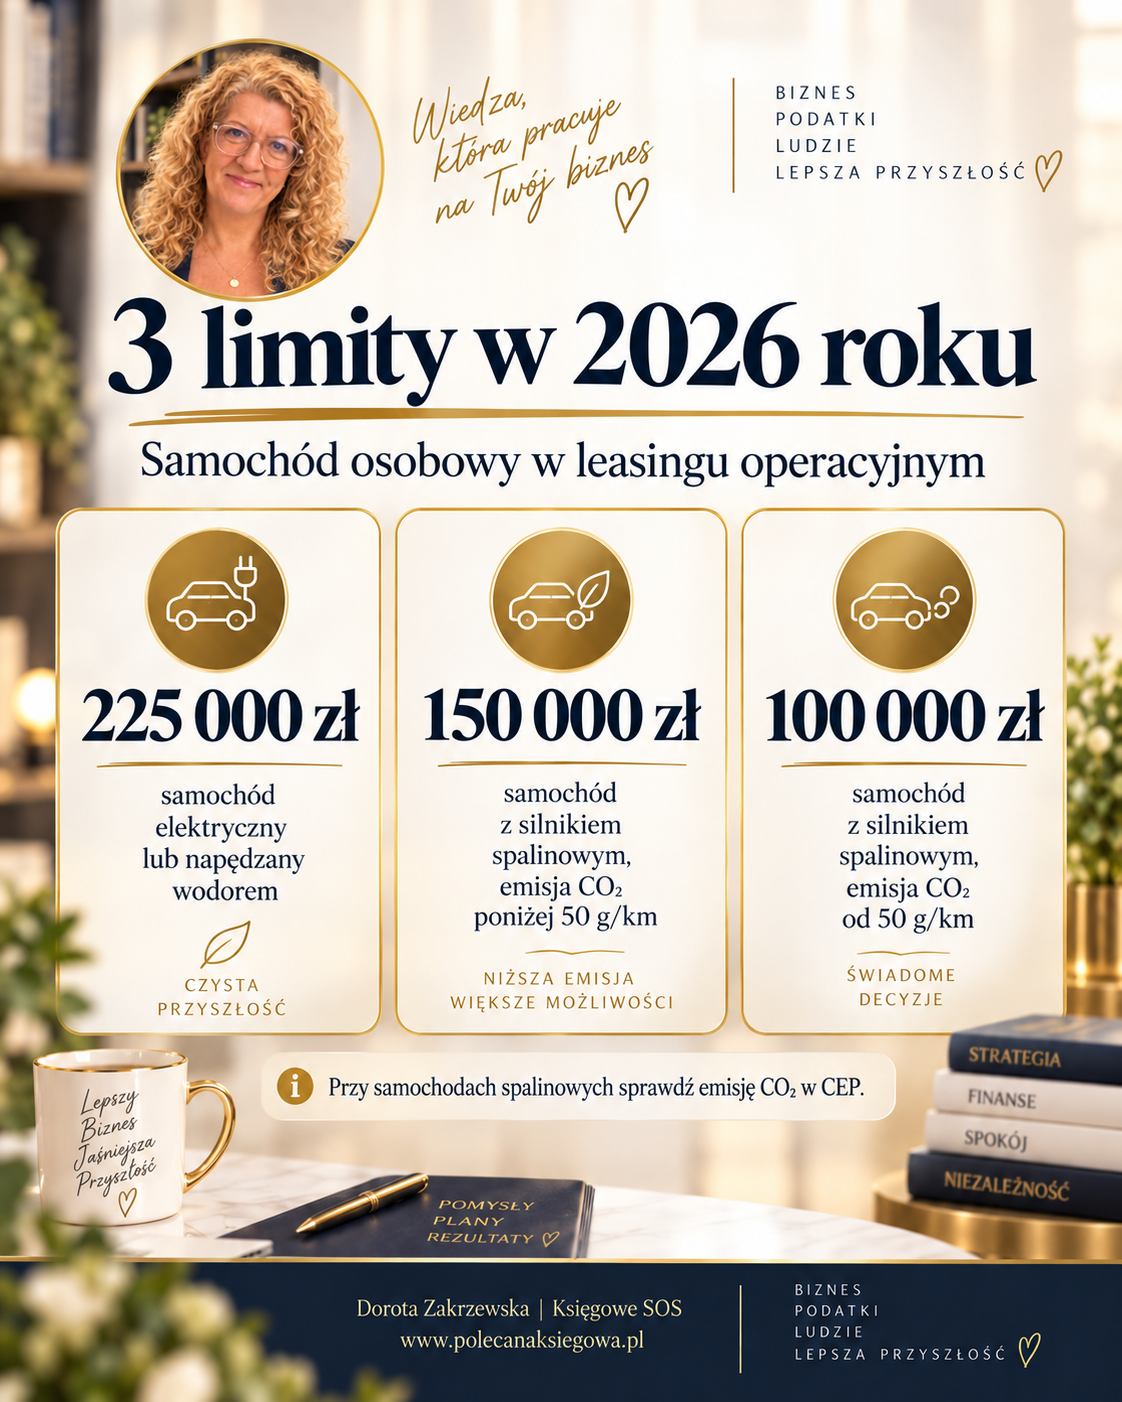
Limity leasingu samochodu osobowego w 2026 roku
Rata leasingowa

Całej raty nie mnożymy przez jedną proporcję

Rata leasingowa może składać się z kilku elementów, które podatkowo są traktowane inaczej.

  • Część kapitałowa stanowi spłatę wartości samochodu i to właśnie ona podlega właściwemu limitowi.
  • Część finansowa / odsetkowa jest kosztem finansowania i pozostaje poza limitem wartości samochodu.
  • Opłaty dodatkowe analizujemy według ich rzeczywistego charakteru.
Jeżeli faktura nie pokazuje podziału raty, nie dziel jej „na oko”. Sprawdź umowę, harmonogram, kalkulację lub zestawienie leasingodawcy.
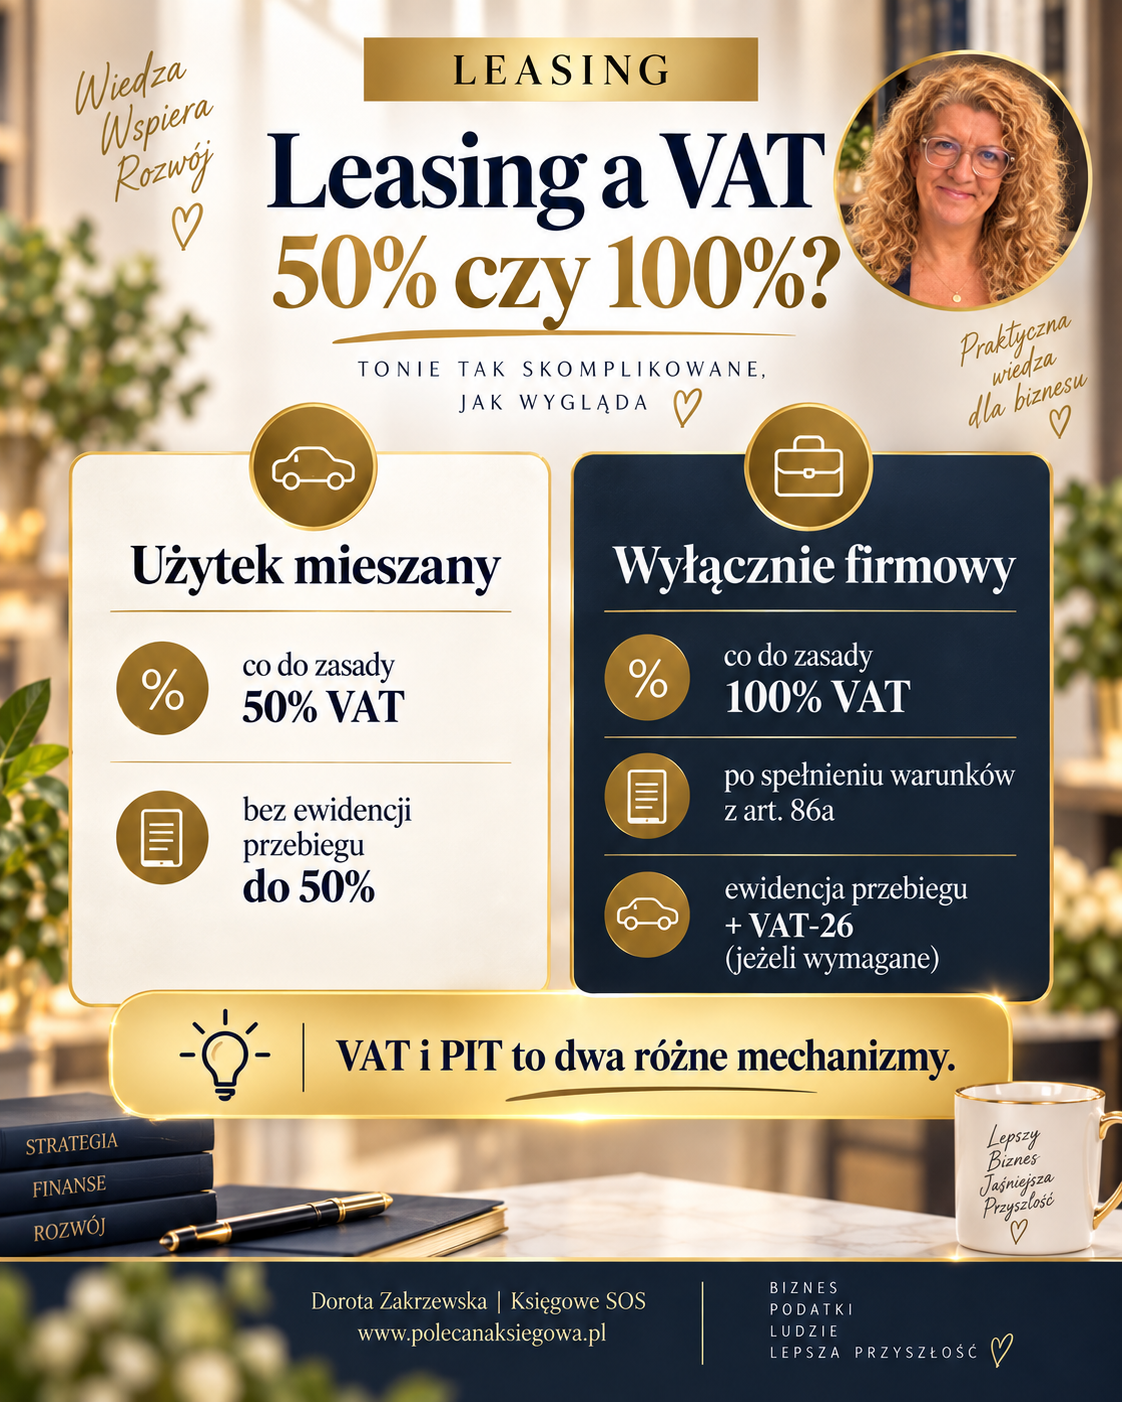
Leasing a VAT – 50 procent czy 100 procent
VAT ≠ PIT

50% VAT nie oznacza 50% kosztu

VAT i podatek dochodowy to dwa odrębne mechanizmy. Najpierw ustalamy prawo do odliczenia VAT, a dopiero później koszt podatkowy.

Użytek mieszany

50% VAT

Przy samochodzie używanym firmowo i prywatnie czynny podatnik VAT co do zasady odlicza 50% VAT.

Wyłącznie firmowo

100% VAT

Pełne odliczenie jest możliwe po spełnieniu warunków wynikających z art. 86a ustawy o VAT.

Proporcja leasingowa

Jak ustalić wartość samochodu do proporcji?

Dla czynnego podatnika VAT wartość używana do proporcji nie zawsze jest tylko wartością netto samochodu. Uwzględniamy również VAT, którego podatnik nie może odliczyć.

Wartość samochodu do proporcji = wartość netto + VAT nieodliczony

Proporcja leasingowa ogranicza koszt części kapitałowej. Nie zmniejsza VAT do odliczenia i nie stosujemy jej automatycznie do paliwa, serwisu ani części finansowej.
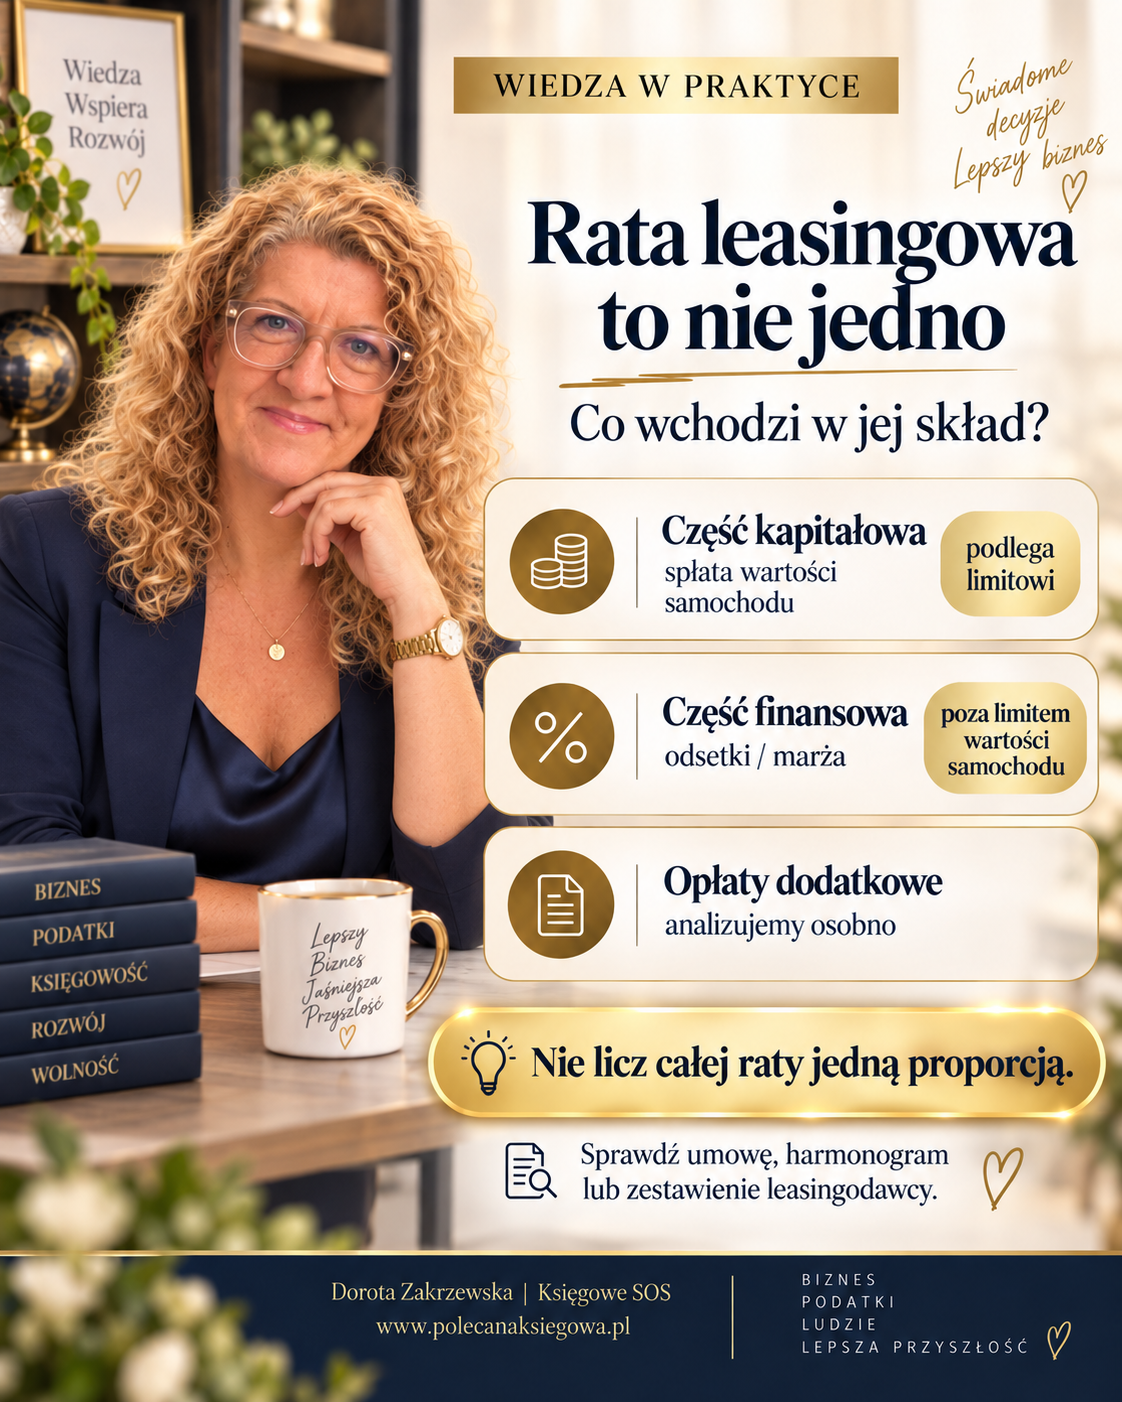
Część kapitałowa i finansowa raty leasingowej
Eksploatacja

Kiedy stosujemy 75% kosztów?

Przy użytku mieszanym ograniczenie 75% dotyczy wydatków związanych z używaniem samochodu, np. paliwa, serwisu, części, opon, myjni, parkingów czy autostrad.

Nie stosujemy zasady 75% do samej części kapitałowej ani finansowej raty.

Jeżeli jednak opłata leasingowa zawiera wyodrębniony element eksploatacyjny, ten element rozliczamy według zasad właściwych dla eksploatacji.

Ubezpieczenia

AC, GAP, OC, NNW i Assistance – różne zasady

AC Jeżeli wysokość składki zależy od wartości samochodu, stosujemy odrębny limit 150 000 zł odnoszony do wartości auta przyjętej dla celów ubezpieczenia.
GAP Nie podlega limitowi leasingowemu 100/150/225 tys. zł. Jeżeli składka jest kalkulowana na podstawie wartości samochodu, może działać ograniczenie właściwe dla ubezpieczeń.
OC / NNW / Assistance Jeżeli wysokość składki nie zależy od wartości samochodu, co do zasady nie stosujemy limitu 150 000 zł właściwego dla składek zależnych od wartości auta.

Naprawa powypadkowa – sprawdź dobrowolne ubezpieczenie

Brak dobrowolnego ubezpieczenia samochodu, np. AC, może oznaczać wyłączenie kosztu samego remontu powypadkowego z KUP.

Sama likwidacja szkody z OC sprawcy nie powoduje automatycznie, że koszt naprawy stanie się kosztem podatkowym.
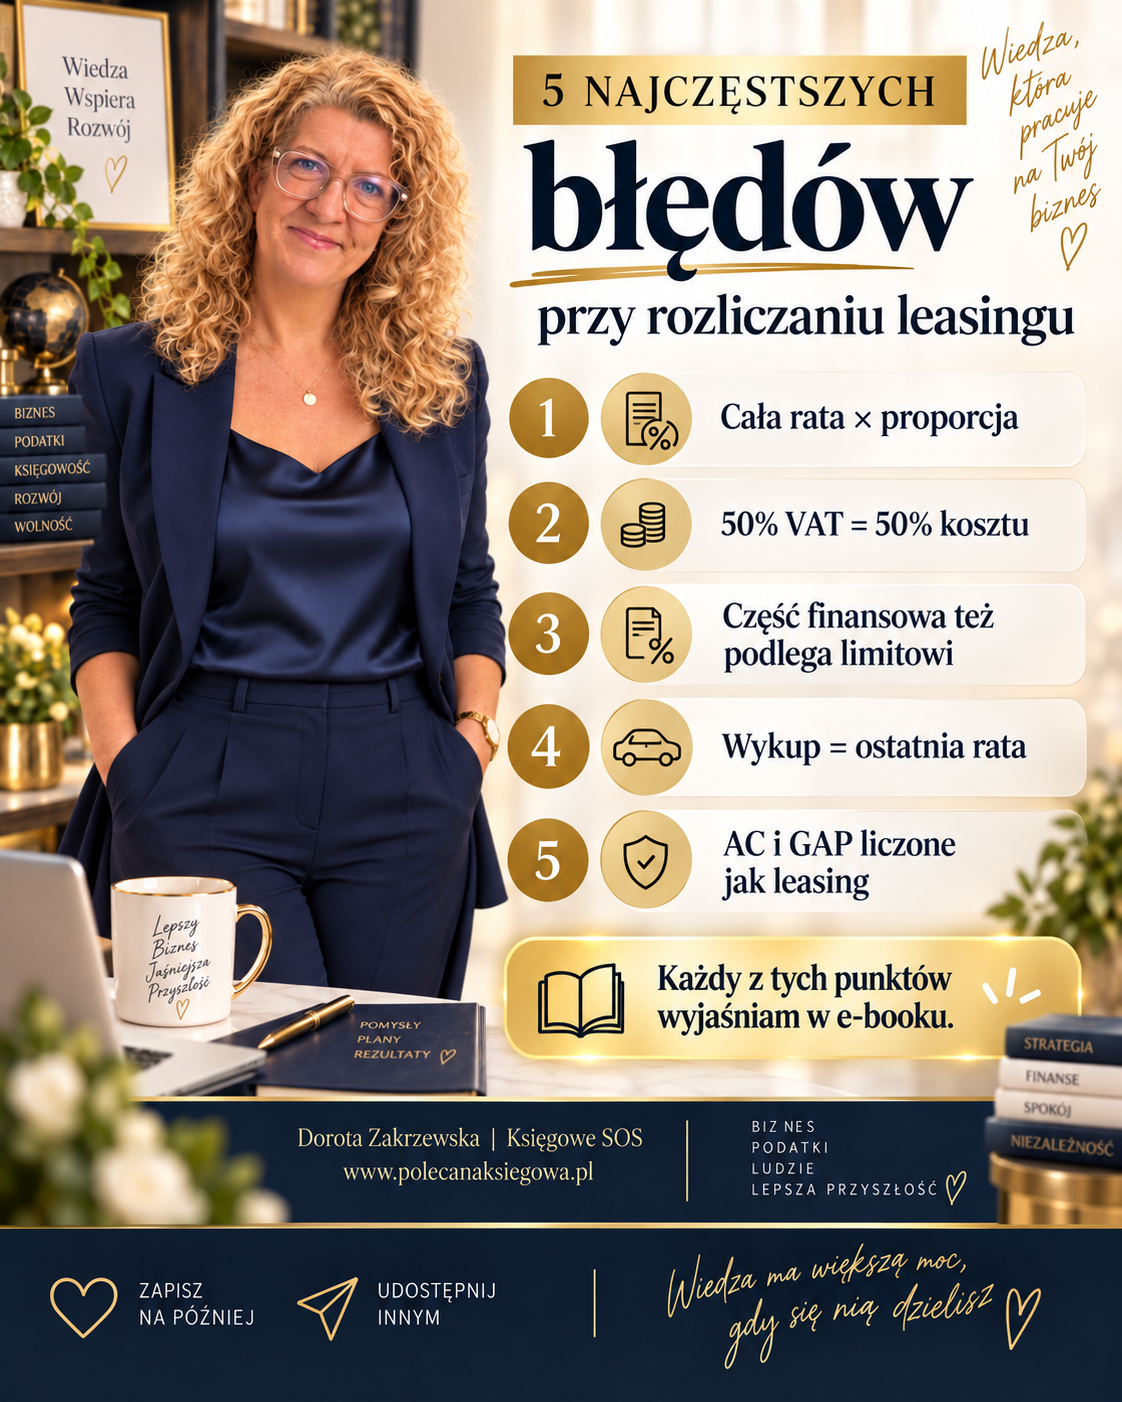
Najczęstsze błędy przy rozliczaniu leasingu
Wykup

Wykup samochodu to odrębna transakcja

Faktura wykupowa nie jest po prostu ostatnią ratą leasingu. Przy wykupie zaczyna się odrębny etap podatkowy.

  • VAT z faktury wykupowej analizujemy odrębnie.
  • Przy wykupie do firmy ustalamy wartość początkową i zasady ewentualnej amortyzacji.
  • Sposób odliczenia VAT od wcześniejszych rat nie przesądza automatycznie o VAT z faktury wykupowej.
Umowy sprzed 2026 roku

Co ze „starymi” leasingami?

Aktualna linia interpretacyjna przyjmuje, że nowe limity stosujemy do opłat leasingowych ponoszonych od 2026 roku również wtedy, gdy umowa leasingu została zawarta wcześniej.

Jest to jednak obszar, w którym warto monitorować dalsze interpretacje i orzecznictwo.
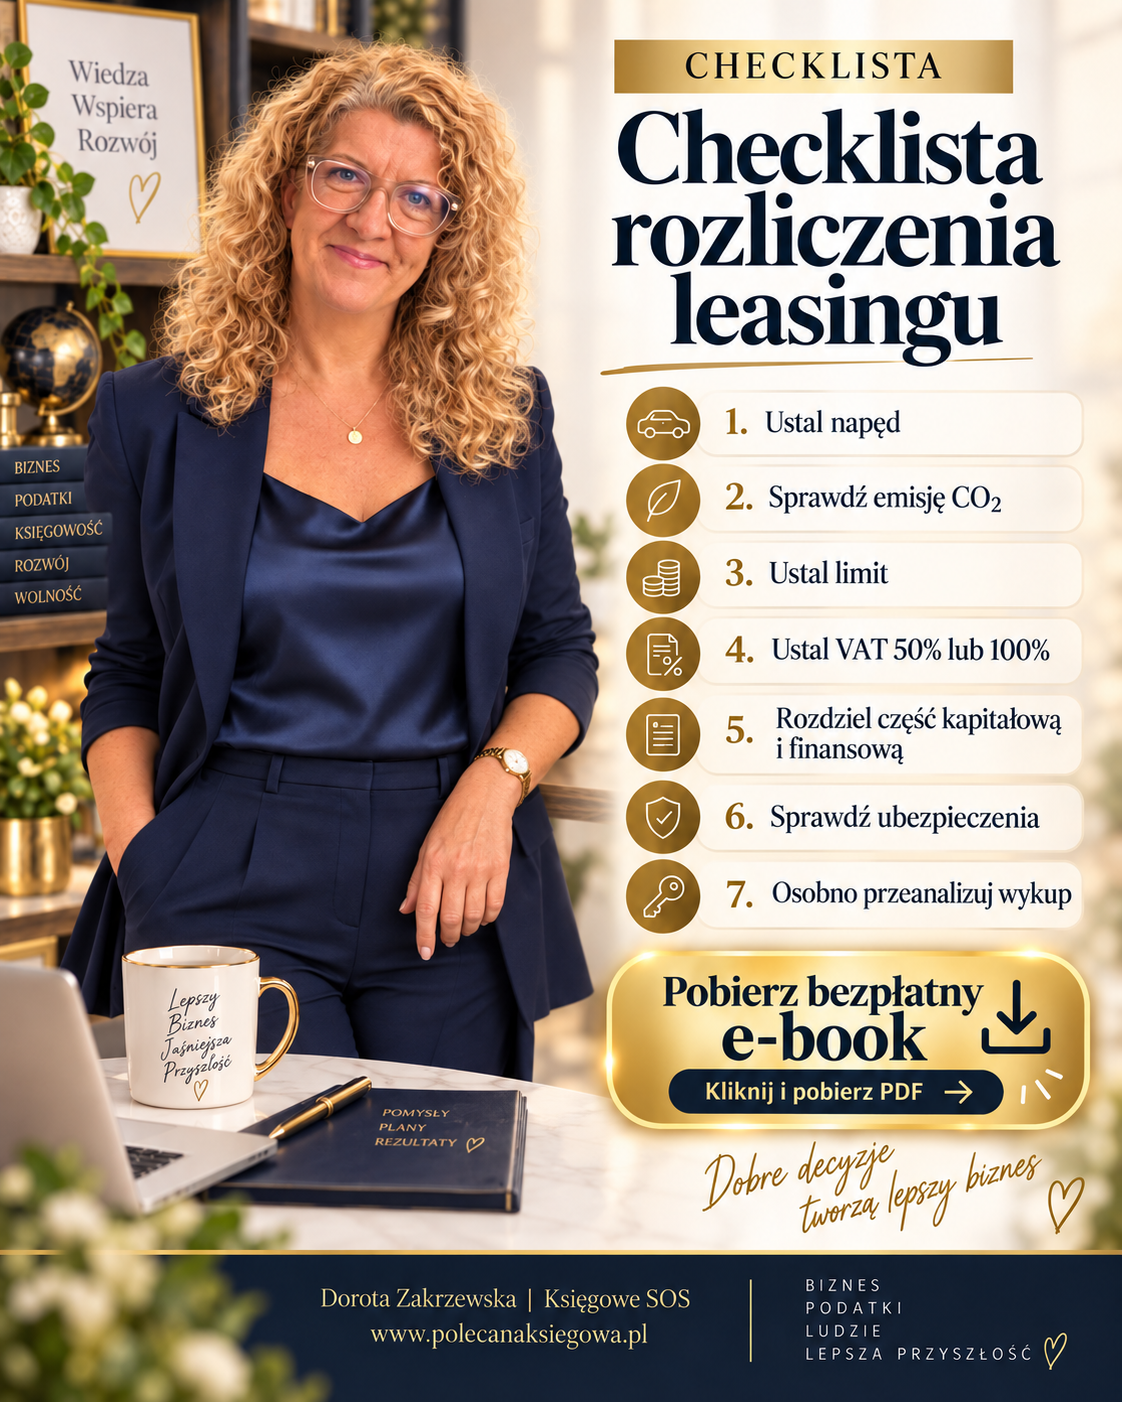
Checklista rozliczenia leasingu operacyjnego w 2026 roku
Checklista

Zanim zaksięgujesz leasing

  • Ustal rodzaj napędu.
  • Przy silniku spalinowym sprawdź emisję CO₂.
  • Ustal właściwy limit: 100 / 150 / 225 tys. zł.
  • Sprawdź prawo do odliczenia 50% albo 100% VAT.
  • Rozdziel część kapitałową i finansową raty.
  • Sprawdź sposób rozliczenia ubezpieczeń.
  • Osobno przeanalizuj wykup.
Bezpłatny e-book PDF

Pobierz „Leasing operacyjny w 2026 roku”

W poradniku znajdziesz pełne przykłady liczbowe, rozliczenie części kapitałowej i finansowej, VAT 50% i 100%, AC, GAP, eksploatację, naprawy powypadkowe, wykup oraz praktyczną checklistę.

POBIERZ BEZPŁATNY E-BOOK ↓

Stan prawny: 30.09.2026 r. Materiał ma charakter informacyjny i edukacyjny i nie zastępuje analizy konkretnej umowy, polisy, statusu VAT ani indywidualnego stanu faktycznego.

Dorota Zakrzewska • Księgowe SOS ♡
Auto po Wykupie – Sprzedać czy Darować ?

Auto po Wykupie – Sprzedać czy Darować ?

Samochód po leasingu:

sprzedać czy podarować?

6 lat, 6 miesięcy i projektowane 3 lata


Stan prawny: 16 sierpnia 2026 r.

Wykupiłeś samochód z leasingu prywatnie i myślisz:

„Odczekam pół roku, sprzedam i podatku nie będzie”?

Niestety, w przypadku samochodu wykorzystywanego wcześniej w działalności na podstawie leasingu operacyjnego taka zasada może nie zadziałać.

Przedsiębiorca może spotkać się z okresem aż 6 lat.

Ale na tym historia się nie kończy.

Jeżeli po prywatnym wykupie samochód zostanie rzeczywiście podarowany najbliższej rodzinie, po stronie obdarowanego obecne przepisy prowadzą do zupełnie innej reguły – pół roku.

A jednocześnie Ministerstwo Finansów pracuje nad zmianą, która w określonych przypadkach ma wydłużyć ten okres do 3 lat. Na dzień publikacji tego artykułu jest to jednak nadal projekt, a nie obowiązujące prawo.

Mamy więc jeden samochód i trzy liczby:

6 lat – 6 miesięcy – projektowane 3 lata.

Skąd się biorą i dlaczego przed wykupem samochodu warto wiedzieć, co zamierzamy z nim zrobić później?


Prywatny wykup nie oznacza automatycznie prywatnej sprzedaży po pół roku

Najpierw ważne założenie: mówimy o przedsiębiorcy rozliczającym PIT, który wykorzystywał samochód w działalności na podstawie leasingu operacyjnego.

W przypadku zwykłej prywatnej sprzedaży rzeczy ustawa o PIT rzeczywiście zna zasadę półroczną.

Art. 10 ust. 1 pkt 8 lit. d ustawy o PIT wskazuje, że źródłem przychodu jest odpłatne zbycie „innych rzeczy”, jeżeli następuje przed upływem pół roku, licząc od końca miesiąca, w którym nastąpiło nabycie – pod warunkiem, że sprzedaż nie następuje w wykonywaniu działalności gospodarczej.

I właśnie stąd bierze się popularne przekonanie:

„Kupiłem prywatnie, poczekam pół roku i sprzedam bez PIT”.

Problem w tym, że dla samochodów wykorzystywanych wcześniej w działalności na podstawie leasingu ustawodawca stworzył przepis szczególny.

Co mówi art. 14 ust. 2 pkt 19 ustawy o PIT?

Przepis zalicza do przychodów z działalności gospodarczej przychody z odpłatnego zbycia rzeczy ruchomych, które były wcześniej wykorzystywane na potrzeby działalności na podstawie umowy leasingu określonej w art. 23b ust. 1 ustawy o PIT.

Nie jest więc decydujące wyłącznie to, że faktura wykupowa została wystawiona w ramach prywatnego wykupu.

Ustawa patrzy również na historię tego samochodu.

A tutaj pojawia się kolejny przepis.

Art. 10 ust. 2 pkt 4 ustawy o PIT – skąd bierze się 6 lat?

Art. 10 ust. 2 pkt 4 wyłącza zastosowanie zwykłej zasady z art. 10 ust. 1 pkt 8 do składników określonych właśnie w art. 14 ust. 2 pkt 19.

Przepis posługuje się okresem 6 lat, liczonym pomiędzy pierwszym dniem miesiąca następującego po miesiącu wycofania składnika z działalności gospodarczej a jego odpłatnym zbyciem.

To oznacza jedną bardzo ważną rzecz:

Prywatny wykup samochodu nie daje przedsiębiorcy automatycznie prawa do zastosowania zwykłej półrocznej zasady sprzedaży prywatnej.

I właśnie tutaj najczęściej pojawia się błąd.


Przykład: wykup za 20 000 zł, sprzedaż za 120 000 zł

Załóżmy, że po zakończeniu leasingu samochód jest wart rynkowo 120 000 zł.

Kwota wykupu wynosi natomiast 20 000 zł.

Przedsiębiorca wykupuje samochód prywatnie. Nie ujmuje faktury wykupowej w działalności i nie odlicza od niej VAT.

Po roku znajduje kupca, który oferuje 120 000 zł.

Pierwsza myśl może być prosta:

„Samochód jest prywatny, a od wykupu minęło więcej niż pół roku”.

Tyle że w świetle art. 14 ust. 2 pkt 19 w związku z art. 10 ust. 2 pkt 4 ustawy o PIT to może nie wystarczyć. Jeżeli szczególny okres jeszcze nie upłynął, sprzedaż może nadal zostać zakwalifikowana do przychodów z działalności gospodarczej.

Nie oznacza to oczywiście, że „podatek wyniesie tyle, co cała cena sprzedaży”.

Przychód, dochód i podatek to trzy różne pojęcia.

Sposób rozliczenia zależy między innymi od formy opodatkowania przedsiębiorcy i kosztów, jakie mogą zostać rozpoznane w konkretnej sytuacji.


A może sprzedać samochód „taniej”, np. komuś z rodziny?

To też nie jest rozwiązanie, które można traktować jak podatkowy przycisk „reset”.

Art. 19 ust. 1 ustawy o PIT stanowi, że przychodem z odpłatnego zbycia jest co do zasady cena określona w umowie pomniejszona o koszty zbycia. Jeżeli jednak bez uzasadnionej przyczyny cena znacznie odbiega od wartości rynkowej, organ podatkowy może określić przychód według wartości rynkowej.

Czyli pomysł:

„Auto jest warte 120 tys., ale sprzedam bratu za 15 tys. i temat zamknięty”

może otworzyć zupełnie nowy temat.

Tym razem z urzędem skarbowym.

A co, jeśli zamiast sprzedaży wybierzemy darowiznę?


Tutaj sytuacja zmienia się zasadniczo.

Sprzedaż jest czynnością odpłatną. Darowizna – nieodpłatną.

Jeżeli po prywatnym wykupie samochód zostanie rzeczywiście przekazany w darowiźnie, darczyńca nie otrzymuje ceny za samochód.

Nie dochodzi więc po jego stronie do odpłatnego zbycia, o którym mówi art. 14 ust. 2 pkt 19 ustawy o PIT.

Dodatkowo art. 2 ust. 1 pkt 3 ustawy o PIT stanowi, że przepisów tej ustawy nie stosuje się do przychodów podlegających przepisom o podatku od spadków i darowizn.

I w tym momencie opuszczamy na chwilę ustawę o PIT i przechodzimy do ustawy o podatku od spadków i darowizn.


Darowizna samochodu – kto płaci podatek?

Art. 1 ust. 1 pkt 2 ustawy o podatku od spadków i darowizn obejmuje podatkiem nabycie własności rzeczy tytułem darowizny.

Ale dla najbliższej rodziny mamy bardzo ważne zwolnienie.

Art. 4a – tak zwana grupa „zero”

Zgodnie z art. 4a ust. 1 ustawy o podatku od spadków i darowizn, z pełnego zwolnienia mogą – po spełnieniu ustawowych warunków – skorzystać:

małżonek, zstępni, wstępni, pasierb, rodzeństwo, ojczym i macocha.

Czyli samochód może być wart 120 000 zł, 150 000 zł czy więcej, a podatek od darowizny dla osoby z tej grupy może wynieść 0 zł.

Ale zwolnienie nie oznacza:

„nic nie muszę robić”.


SD-Z2 – sześć miesięcy na zgłoszenie

Art. 4a przewiduje, że jeżeli zgłoszenie jest wymagane, nabycie należy zgłosić właściwemu naczelnikowi urzędu skarbowego w terminie 6 miesięcy od powstania obowiązku podatkowego.

W praktyce służy do tego formularz SD-Z2.

A kiedy powstaje obowiązek podatkowy przy darowiźnie?

Odpowiada na to art. 6 ust. 1 pkt 4 ustawy o podatku od spadków i darowizn. Przy darowiźnie obowiązek powstaje zasadniczo z chwilą złożenia przez darczyńcę oświadczenia w formie aktu notarialnego, a jeżeli umowa została zawarta bez tej formy – z chwilą spełnienia przyrzeczonego świadczenia.

Czy SD-Z2 jest potrzebne zawsze?

Nie.

Art. 4a ust. 4 przewiduje wyjątki. Zgłoszenia nie wymaga się m.in. wtedy, gdy wartość majątku nabytego od tej samej osoby, liczona według zasad ustawowych, nie przekracza kwoty wskazanej w art. 9 ust. 1 pkt 1, albo gdy nabycie następuje na podstawie umowy zawartej w formie aktu notarialnego.

Aktualna kwota z art. 9 ust. 1 pkt 1 wynosi 36 120 zł. Przy jej obliczaniu trzeba uwzględnić również wcześniejsze nabycia od tej samej osoby według zasad określonych w ustawie.

Przy samochodzie wartym np. 120 000 zł najczęściej nie jest więc dobrym pomysłem wkładanie umowy darowizny do szuflady z napisem:

„księgowa kiedyś się tym zajmie”.

Termin biegnie niezależnie od tego, jak bardzo zajęta jest szuflada.


Darowizna musi być rzeczywista

To jedna z najważniejszych kwestii praktycznych.

Jeżeli rodzic przekazuje samochód córce, to córka naprawdę staje się jego właścicielem.

Może nim jeździć.

Może go zatrzymać.

Może w przyszłości sprzedać.

A jeżeli sprzeda samochód, pieniądze ze sprzedaży należą do niej.

Darowizny nie należy traktować jako technicznego „przepuszczenia” auta przez członka rodziny, podczas gdy samochód jest już faktycznie sprzedany osobie trzeciej, a pieniądze mają wrócić do pierwotnego właściciela.

Mówimy tutaj o skutkach rzeczywistej darowizny, a nie czynności stworzonej wyłącznie na papierze.


Co się stanie, jeśli obdarowany później sprzeda samochód?

I tutaj wracamy do liczby:

6 miesięcy.

Obdarowany nabył samochód już jako własny składnik majątku. Jeżeli późniejsza sprzedaż jest zwykłą sprzedażą prywatną, zastosowanie znajduje art. 10 ust. 1 pkt 8 lit. d ustawy o PIT.

Zgodnie z nim sprzedaż „innej rzeczy” podlega tej regulacji, jeżeli została dokonana przed upływem pół roku, licząc od końca miesiąca, w którym nastąpiło nabycie.

Przykład

Ojciec przekazuje córce samochód w darowiźnie 20 sierpnia 2026 r.

Nie liczymy sześciu miesięcy od 20 sierpnia.

Liczymy od końca miesiąca, w którym córka nabyła samochód.

Mamy więc:

wrzesień → październik → listopad → grudzień → styczeń → luty.

Przy obecnym stanie prawnym od 1 marca 2027 r. jesteśmy już po okresie półrocznym.

Jeżeli sprzedaż jest rzeczywiście prywatna, po upływie tego okresu nie mieści się już w źródle przychodu określonym w art. 10 ust. 1 pkt 8 lit. d.

I właśnie dlatego mamy tak dużą różnicę:

Przedsiębiorca sprzedający sam samochód wykorzystywany wcześniej w leasingu – szczególna reguła 6 lat.

Osoba, która rzeczywiście otrzymała samochód w darowiźnie i następnie sprzedaje go prywatnie – obecnie reguła półroczna.


Co, jeśli obdarowany sprzeda samochód przed upływem pół roku?

Wtedy sprzedaży nie można po prostu pominąć w PIT.

Znaczenie mają m.in. art. 19 oraz art. 24 ust. 6 ustawy o PIT.

Art. 24 ust. 6 przewiduje dla prywatnego odpłatnego zbycia rzeczy sposób ustalania dochodu jako różnicy między przychodem ze sprzedaży a kosztem nabycia, z uwzględnieniem nakładów poczynionych w czasie posiadania rzeczy.

Przy darowiźnie pojawia się dodatkowy problem: obdarowany nie zapłacił ceny zakupu samochodu, ponieważ otrzymał go nieodpłatnie.

Dlatego wartości samochodu wpisanej do umowy darowizny nie należy automatycznie utożsamiać ze zwykłym kosztem zakupu w PIT.

To jeden z powodów, dla których przy sprzedaży przed upływem pół roku warto policzyć skutki przed podpisaniem umowy, a nie po fakcie.

Czasami naprawdę jeden dzień robi różnicę.


Darowizna samochodu a VAT – tutaj łatwo o drugi błąd

Do tej pory mówiliśmy głównie o PIT i podatku od darowizny.

Ale pozostaje jeszcze VAT.

I tu często pojawia się bardzo prosty – i nie zawsze prawidłowy – wniosek:

„Skoro oddaję samochód za darmo, to VAT-u nie ma”.

Niestety VAT nie jest aż tak sentymentalny.

Art. 7 ust. 2 ustawy o VAT


Zgodnie z tym przepisem za dostawę towarów może zostać uznane również nieodpłatne przekazanie towarów należących do przedsiębiorstwa, w tym darowizna, jeżeli podatnikowi przy nabyciu, imporcie lub wytworzeniu towaru albo jego części składowych przysługiwało w całości lub części prawo do odliczenia VAT.

I właśnie dlatego nie wystarczy zadać pytania:

„Czy podczas leasingu odliczałem 50% VAT od rat?”

Trzeba sprawdzić przede wszystkim sam wykup.

Znaczenie ma to, czy samochód został rzeczywiście wykupiony do majątku prywatnego, czy VAT z faktury wykupowej został odliczony i jak samochód był faktycznie wykorzystywany po wykupie.

Leasing i późniejszy wykup nie są bowiem jednym i tym samym zdarzeniem.


Świeża interpretacja KIS z 2026 r. – prywatny wykup i darowizna żonie

Mamy również bardzo aktualny przykład praktyczny.

W interpretacji indywidualnej z 16 lipca 2026 r. dotyczącej darowizny samochodu osobowego na rzecz żony po wcześniejszym wykupie z leasingu na cele osobiste Dyrektor KIS potwierdził w opisanym stanie faktycznym brak opodatkowania VAT darowizny samochodu.

To cenna wskazówka, ale trzeba bardzo mocno podkreślić:

nie oznacza to, że każda darowizna samochodu po leasingu jest automatycznie bez VAT.

Interpretacja dotyczy konkretnego podatnika i konkretnie przedstawionych okoliczności.

Przy innym sposobie wykupu lub wykorzystania samochodu odpowiedź może być inna.


Ministerstwo Finansów chce zmienić pół roku na 3 lata

I tutaj dochodzimy do najbardziej aktualnej części całej historii.

Na dzień 16 sierpnia 2026 r. trzyletni okres jeszcze nie obowiązuje.

W wykazie prac legislacyjnych nadal znajduje się projekt UD116. Jego aktualizowana wersja została opublikowana również w 2026 r.

Projekt przewiduje opodatkowanie sprzedaży rzeczy ruchomej otrzymanej przez najbliższą rodzinę przedsiębiorcy, który wcześniej wykorzystywał ją w działalności na podstawie leasingu, następnie wykupił do majątku prywatnego i przekazał rodzinie korzystającej ze zwolnienia w podatku od spadków i darowizn, jeżeli obdarowany sprzeda rzecz przed upływem 3 lat od jej otrzymania.

Czyli ustawodawca chce ograniczyć mechanizm:

prywatny wykup → darowizna → pół roku → sprzedaż

i w określonych przypadkach zastąpić go:

prywatny wykup → darowizna → 3 lata → sprzedaż.

Ale jeszcze raz:

Na dzień publikacji tego artykułu 3 lata są projektem. Nie obowiązującym przepisem.

Jeżeli więc ktoś mówi dzisiaj:

„Od 2026 roku po darowiźnie auta trzeba już czekać trzy lata”

warto odpowiedzieć:

„To poproszę o numer obowiązującego artykułu”.

I można spokojnie poczekać.


Co zapamiętać przed wykupem samochodu?

Najważniejsze nie jest samo pytanie: „wykup firmowy czy prywatny?”

Trzeba spojrzeć krok dalej.

Przed zapłatą faktury wykupowej warto ustalić:

  • co planujesz zrobić z samochodem po zakończeniu leasingu;
  • czy chcesz go zatrzymać, sprzedać czy rzeczywiście podarować;
  • czy wykup ma mieć charakter prywatny czy firmowy;
  • czy VAT z wykupu będzie odliczany;
  • czy samochód po wykupie nadal będzie wykorzystywany w działalności;
  • kiedy planowana jest ewentualna sprzedaż i przez kogo ma zostać dokonana;
  • czy do momentu sprzedaży nie zmienią się przepisy – szczególnie w związku z projektem UD116.

To jest moment, w którym planowanie ma sens.

Znacznie gorzej wygląda kolejność:

wykup → znaleziony kupiec → podpisana umowa → telefon do księgowej: „a jak to teraz zrobić najkorzystniej?”

Wtedy odpowiedź może niestety brzmieć:

„Najkorzystniej byłoby porozmawiać przed wykupem”.

Podstawy prawne wykorzystane w artykule

Ustawa o podatku dochodowym od osób fizycznych:
art. 2 ust. 1 pkt 3; art. 10 ust. 1 pkt 8 lit. d; art. 10 ust. 2 pkt 4; art. 14 ust. 2 pkt 19; art. 19; art. 23b ust. 1; art. 24 ust. 6.

Ustawa o podatku od spadków i darowizn:
art. 1 ust. 1 pkt 2; art. 4a ust. 1 i ust. 4; art. 6 ust. 1 pkt 4; art. 9 ust. 1 pkt 1.

Ustawa o podatku od towarów i usług:
art. 7 ust. 2.

Interpretacja indywidualna KIS z 16 lipca 2026 r.:
brak VAT od darowizny żonie samochodu wykupionego z leasingu na cele osobiste – w konkretnym stanie faktycznym przedstawionym we wniosku.

Projekt UD116:
projektowane wprowadzenie 3-letniego okresu przy sprzedaży określonych rzeczy poleasingowych otrzymanych w darowiźnie przez najbliższą rodzinę. Na dzień 16 sierpnia 2026 r. rozwiązanie nie jest jeszcze obowiązującym prawem.


Najważniejszy wniosek

Samochód się nie zmienia.

Ma ten sam numer rejestracyjny, ten sam przebieg i te same kluczyki.

Zmienia się jego sytuacja podatkowa.

Przy sprzedaży przez przedsiębiorcę może pojawić się 6 lat.

Przy rzeczywistej darowiźnie i późniejszej prywatnej sprzedaży przez obdarowanego – według obecnych przepisów – 6 miesięcy.

A w projekcie UD116 pojawiają się 3 lata.

Dlatego decyzji o samochodzie po leasingu nie warto podejmować dopiero wtedy, kiedy przed domem stoi już kupiec.

Najważniejsze decyzje zapadają wcześniej – często już przy wykupie.


Chcesz więcej takich konkretnych materiałów?

Jeżeli lubisz podatki tłumaczone po ludzku, ale bez upraszczania przepisów do jednego zdania z internetu, zapraszam Cię również na mojego TikToka.

To właśnie tam regularnie omawiam sytuacje, z którymi przedsiębiorcy spotykają się na co dzień: leasing, samochody w firmie, spółki z o.o., ZUS, VAT, koszty podatkowe i zmiany w przepisach.

Bez straszenia urzędem skarbowym.
Bez podatkowego „pitu-pitu”.
Za to z przykładami, konkretnymi artykułami i odpowiedziami na pytania, które naprawdę pojawiają się w biznesie.

Jeżeli prowadzisz firmę – obserwuj mój TikTok.  dorota.ksiegowa
Czasami kilka minut filmu może uchronić przed decyzją, której później nie da się już łatwo odwrócić.


A może potrzebujesz księgowości, która patrzy krok dalej?

W Certyfikowanym Biurze Księgowym Family Company D.R. Zakrzewscy sp. z o.o. obsługujemy przedsiębiorców z całej Polski – zarówno stacjonarnie, jak i online.

Nie ograniczamy się wyłącznie do zaksięgowania dokumentów.

Zależy nam, żeby klient wiedział wcześniej, jakie skutki może mieć planowana transakcja, wykup samochodu, zmiana formy działalności czy decyzja dotycząca spółki.

Bo dobra księgowość nie powinna zaczynać się wtedy, kiedy dokument już leży na biurku.

Powinna pomóc przedsiębiorcy zanim podejmie decyzję.

Jeżeli szukasz biura rachunkowego, które oprócz liczb widzi również Twój biznes:


Family Company D.R. Zakrzewscy sp. z o.o.
Certyfikowane Biuro Księgowe
📞 507 354 314
✉️ ksiegowanadarzyn@gmail.com
🌐 www.polecanaksiegowa.pl

Obsługujemy klientów z całej Polski.

A jeśli na razie po prostu chcesz wiedzieć więcej – zostań ze mną na TikToku.

Bo w podatkach naprawdę warto wiedzieć przed, a nie dopiero pytać po fakcie.

SAMOCHÓD OSOBOWY 100% W KOSZTACH FIRMY

SAMOCHÓD OSOBOWY 100% W KOSZTACH FIRMY

SAMOCHÓD OSOBOWY 100% W KOSZTACH FIRMY


W tym miejscu będzie mowa o rozliczeniu wydatków bieżących od których jest możliwość obliczenia 100% jak i tych, które będą miały zastosowanie do samochodów, gdzie codzienne wydatki są ograniczone do 75 %.

I. Koszty ubezpieczenia samochodu

By odliczyć 100% z zakupu polisy ubezpieczeniowej samochodu jest tylko jeden warunek wartość samochodu przyjętego do celu ubezpieczenia nie może być wyższa niż 150 000 zł.

Mówi nam o tym art.23 pkt.1 ust.47 ustawy o PIT

47) składek na ubezpieczenie samochodu osobowego, innego niż określony w pkt 46, w wysokości przekraczającej ich część ustaloną w takiej proporcji, w jakiej kwota 150.000 zł pozostaje do wartości samochodu przyjętej dla celów ubezpieczenia;

Jak i art.23 pkt.1 ust.47a ustawy o PIT

47a) dotyczących samochodu osobowego opłat wynikających z umowy leasingu, o której mowa w art. 23a pkt 1, umowy najmu, dzierżawy lub innej umowy o podobnym charakterze, z wyjątkiem opłat z tytułu składek na ubezpieczenie samochodu osobowego, w wysokości przekraczającej ich część ustaloną w takiej proporcji, w jakiej kwota 150.000 zł pozostaje do wartości samochodu osobowego będącego przedmiotem tej umowy;

O kwalifikacji % w koszty samego zakupu samochodu powyżej 150 000 zł, zajmiemy się w odrębnym artykule już niebawem na moim blogu.


II. Zakup samochodu osobowego na firmę w leasingu lub najmie powyżej 6 miesięcy
– wartość samochodu do 150 000 zł lub elektrycznych 225 000 zł, z małym wyjątkiem.

Oprócz kosztów związanych w bieżącą eksploatacją naszego samochodu osobowego, czyli zakupem paliwa, części samochodowych, napraw, przeglądów technicznych, gdzie stosujemy 20% lub 75%,


100%
Kiedy możemy odliczyć od kosztów zakupu takiego pojazdu.

Po pierwsze:

Kiedy zawarliśmy umowę leasingu lub najmu przed 1 stycznia 2019 roku, chyba że umowa taka została zmieniona lub odnowiona po 31 grudnia 2018 r.

– wtedy wracamy do odliczenia 75% z rat leasingowych

Umożliwiły nam to przepisy przejściowe, a konkretnie art. 8 ust. 1 ustawy z dnia 23 października 2018 r. o zmianie ustawy o podatku dochodowym od osób fizycznych który umożliwia rozliczanie leasingu bez ograniczeń czasowych w oparciu o dotychczasowe regulacje prawa podatkowego, pod warunkiem, że umowa zostanie zawarta do 31 grudnia 2018 roku

Art. 8. 1. Do umów leasingu, najmu, dzierżawy oraz innych umów o podobnym charakterze dotyczących samochodu osobowego zawartych przed dniem 1 stycznia 2019 r. stosuje się przepisy ustaw zmienianych w art. 1 i art. 2, w brzmieniu dotychczasowym. 2. Do umów, o których mowa w ust. 1, zmienionych lub odnowionych po dniu 31 grudnia 2018 r. stosuje się przepisy ustaw zmienianych w art. 1 i art. 2, w brzmieniu nadanym niniejszą ustawą.

W tym przypadku nie ma również znaczenia czy zakup był do 150 000 zł / 225 000 zł wartości samochodu czy powyżej.

Odliczamy 100% z raty leasingowej w koszty podatku dochodowego.

Po drugie

Zawarliśmy umowę po 1 stycznia 2019 roku i jeżeli wartość samochodu nie przekracza 150 000 zł/ 225 000 zł

Łączymy art. 23 ust.1 pkt4 – limit 150 000 zł.

4) odpisów z tytułu zużycia samochodu osobowego, dokonywanych według zasad określonych w art. 22a-22o, w części ustalonej od wartości samochodu przewyższającej kwotę:

a) 225.000 zł – w przypadku samochodu osobowego będącego pojazdem elektrycznym w rozumieniu art. 2 pkt 12 ustawy z dnia 11 stycznia 2018 r. o elektro mobilności i paliwach alternatywnych (Dz. U. z 2021 r. poz. 110),


b) 150.000 zł – w przypadku pozostałych samochodów osobowych

art. 23 ust. 5b i 5c

5b. Przepisu ust. 1 pkt 4 nie stosuje się do odpisów z tytułu zużycia samochodu osobowego, jeżeli ten samochód został oddany przez podatnika do odpłatnego używania na podstawie umowy leasingu, o której mowa w art. 23a pkt 1, umowy najmu, dzierżawy lub innej umowy o podobnym charakterze, a oddawanie w odpłatne używanie na podstawie takiej umowy stanowi przedmiot działalności podatnika.


5c. W przypadku samochodu osobowego oddanego do używania na podstawie umowy leasingu, o której mowa w art. 23a pkt 1, ograniczenie, o którym mowa w ust. 1 pkt 47a, stosuje się do tej części opłaty, która stanowi spłatę wartości samochodu osobowego.

A co z najmem / dzierżawą samochodu do 6 miesięcy?


W takiej sytuacji jako wartość samochodu przyjmuje się wartość przyjętą dla celów ubezpieczenia. I zgodnie z nią stosujemy % rozliczenie do lub powyżej 150 000 zł / 225 0000 zł

Stanowi o tym artykuł 23 ust. 5d i 5e

5d. W przypadku gdy umowa najmu, dzierżawy lub inna umowa o podobnym charakterze została zawarta na okres krótszy niż 6 miesięcy, przez wartość samochodu, o której mowa w ust. 1 pkt 47a, rozumie się wartość przyjętą dla celów ubezpieczenia.

5e. W przypadku samochodu osobowego będącego pojazdem elektrycznym w rozumieniu art. 2 pkt 12 ustawy z dnia 11 stycznia 2018 r. o elektro mobilności i paliwach alternatywnych kwota limitu, o którym mowa w ust. 1 pkt 47a, wynosi 225.000 zł.
W ustawie o podatku dochodowym, natrafiamy również na zapisy dotyczące prowadzenia ewidencji przebiegu pojazdu.

Cóż to za twór i co on nam da i czy musimy ją prowadzić?

Nie, nie musimy jej prowadzić, jeżeli chcemy rozliczać wydatki w 75% (sposób mieszany).

Z obowiązku prowadzenia ewidencji zwolnieni również jesteśmy, kiedy samochód lub samochody przeznaczone są wyłącznie do odsprzedaży, sprzedaży (w przypadku pojazdów wytworzonych przez podatnika) bądź oddania ich w odpłatne używanie na podstawie umowy najmu, dzierżawy, leasingu lub innej umowy o podobnym charakterze.

To, kiedy musimy ją prowadzić?

1. W przypadku wydatków ponoszonych na rzecz pracowników z tytułu używania przez nich samochodów na potrzeby wykonywanej działalności – art.23 ust.1 pkt.36

36) wydatków ponoszonych na rzecz pracowników z tytułu używania przez nich samochodów na potrzeby wykonywanej działalności:
a) w celu odbycia podróży służbowej (jazdy zamiejscowe) w wysokości przekraczającej kwotę ustaloną przy zastosowaniu stawek za jeden kilometr przebiegu pojazdu,
b) w jazdach lokalnych – w wysokości przekraczającej wysokość miesięcznego ryczałtu pieniężnego albo w wysokości przekraczającej stawki za jeden kilometr przebiegu pojazdu, określonych w odrębnych przepisach wydanych przez właściwego ministra;

jeżeli jej nie będziemy prowadzić to zgodnie z ust.5 wydatki nie będą stanowiły kosztów uzyskania przychodu

5. Przebieg pojazdu, o którym mowa w ust. 1 pkt 36, powinien być, z wyłączeniem ryczałtu pieniężnego, udokumentowany w ewidencji przebiegu pojazdu potwierdzonej przez podatnika na koniec każdego miesiąca. Do prowadzenia ewidencji przebiegu pojazdu obowiązana jest osoba używająca tego pojazdu. W razie braku tej ewidencji wydatki ponoszone przez podatnika z tytułu używania samochodów na potrzeby podatnika nie stanowią kosztu uzyskania przychodów.
2. I tu ustawa o PIT łączy swoje siły z ustawą o VAT.

Jeżeli chcemy zaliczyć 100% wydatków do PIT musimy również spełnić warunek łączny z ustawą o VAT.

Mowa jest oczywiście o samochodzie osobowym. Jednak samo prowadzenie ewidencji nic nam nie da.

Oprócz prowadzenia ewidencji przebiegu pojazdu która jasno ma przedstawiać, że dany pojazd jest używany wyłącznie do celów służbowych musimy zgłosić go do Urzędu Skarbowego na druku VAT-26.


W ten sposób płynnie przechodzimy do zagadnienia VAT a koszty.

Gdzie również omówię ewidencje przebiegu. Bo przecież faktura nie składa się tylko z kwoty netto. Teraz musimy dopasować wariant, ile odliczymy % z podatku VAT z naszego wydatku.


Zapraszam na kolejną część ……. już niebawem

Więcej z tej kategorii

Blog Księgowe SOS
Copyright © 2026Certyfikowane Biuro księgowe Family Comapny

SPRZEDAŻ SAMOCHODU FIRMOWEGO od 2022 roku

SPRZEDAŻ SAMOCHODU FIRMOWEGO od 2022 roku

SPRZEDAŻ SAMOCHODU FIRMOWEGO od 2022 roku

No i mamy Nowy Rok. Należy się cieszyć, nowy rok nowy początek przynajmniej niektórzy tak twierdzą.

Ale ci którzy w nowym 2022 roku, stali się lub staną się szczęśliwymi posiadaczami samochodu lub dokonają wykupu z leasingu, przy ewentualnej chęci jego sprzedaży niestety nie będą mieli powodu do radości.


Dlaczego ? No cóż, przyjrzyjmy się zmianom. Do 2021 roku wystarczyło sprzedać go po 6 miesiącach by uniknąć dodatku dochodowego od zbycia.

Oczywiście wcześniej należało go przeznaczyć na cele prywatne, czyli „wyciągając” go z środków trwałych firmy. I tak jest nadal dla samochodów nabytych/wykupionych do 31 grudnia 2021 roku. Nawet jak będą go chcieli sprzedać w 2022 roku.

Zgodnie z przepisami przejściowymi ( art.51 par.10 ust.2 pkt.4) Ustawy z dnia 29.10.2021 r. o zmianie ustawy o podatku dochodowym od osób fizycznych, ustawy o podatku dochodowym od osób prawnych oraz niektórych innych ustaw.


Art. 51. Przepisy art. 10 ust. 2 pkt 4 i art. 14 ust. 2 pkt 19 ustawy zmienianej w art. 1 mają zastosowanie do składników nabytych po dniu 31 grudnia 2021 r.

Jakie przepisy obecnie obowiązują dla samochodów nabytych/ wykupionych w 2022 roku:

Przeanalizujmy :

Art.14 ust.2 pkt 19 – który został dodany do ustawy o pdof. Mówi nam iż do przychodów z działalności gospodarczej, zaliczać się będzie zbycie rzeczy ruchomych wykorzystywanych w działalności gospodarczej, czyli np. samochodu.

19)*) przychody z odpłatnego zbycia składników będących rzeczami ruchomymi, wykorzystywanych na potrzeby związane z działalnością gospodarczą lub przy prowadzeniu działów specjalnych produkcji rolnej, na podstawie umowy, o której mowa w art. 23b ust. 1, przy czym przy określaniu wysokości przychodów przepisy ust. 1 i art. 19 stosuje się odpowiednio;

By uniknąć płacenia podatku dochodowego, możemy go sprzedać dopiero po 6 latach, licząc między pierwszym dniem miesiąca następującego po miesiącu w którym nastąpiło wycofanie z działalności – a dniem zbycia.

W przypadku sprzedaży przed okresem 6 lat, zobowiązani jesteśmy potraktować czynność jako przychód z działalności i odprowadzić od tego podatek dochodowy. Może się zdarzyć, że będziemy musieli odprowadzić również VAT. Ale to tym napisze w kolejnym poście.


WAŻNE !!!!
Nawet jeżeli przed zbyciem został on wycofany z działalności na potrzeby własne.
Ani fakt iż samochód był kupiony na cele prywatne i dopiero później wprowadzony na ŚT.


Dotyczy to również zbycia rzeczy w naszym przykładzie to samochód, który nabyliśmy na podstawie umowy leasingu, a nie wykupiliśmy go w 2021 roku. To jeszcze nie wszystko jeżeli chodzi o samochód wzięty w leasingu.

Od stycznia 2022 roku jeżeli będziemy chcieli wykupić auto z leasingu , a następnie przenieść go do majątku prywatnego zobowiązani będziecie do zapłaty zarówno podatku dochodowego jak i podatku VAT. Do końca 2021 roku VAT płaciło się od ostatniej raty leasingowej, średnio był to 1 % wartości samochodu.


W 2022 roku, nowe przepisy mówią, że w przypadku zakupu pojazdu do majątku prywatnego podatek VAT będzie płacony od realnej wartości rynkowej auta, a nie od wartości wykupu.


I co w tej sytuacji ?

Czy naprawdę nie ma innego wyjścia

i musimy „męczyć” się z nielubianym przez nas samochodem

którego chcieliśmy się pozbyć i kupić sobie nowy, wymarzony,

wypracowany, piękny samochodzik ?????

Oczywiście że jest wyjście , chyba nie myśleliście że was tak zostawię. Co robimy ? A co robimy z niechcianym prezentem ?

Oddajemy komuś .

ŻARCIK TAKI !!!!!  Na prawdę mam wszystkie prezenty które otrzymałam,słowo harcerza.

A tak poważnie – Darowizna

Najlepiej taki samochód czy ten który był na ŚT lub ten który wykupiliśmy z leasingu, podarować bliskiej osobie. A co, jeżeli prezent jej się nie będzie podobał? Proste, może go sprzedać już po upływie 6 miesięcy oczywiście bez podatku PIT.

Podsumowując :


Przykład 1.

Mamy samochód zakupiony/wykupiony po 01.01.2022 r. wycofujemy go z ŚT lub wykupujemy z leasingu, jakie mamy wyjścia:

– Sprzedajemy go przed upływem 6 lat, jest to nasz przychód z działalności gospodarczej płacimy podatek dochodowy i niekiedy podatek VAT.

– Męczymy się z nim 6 lat i dopiero go sprzedajemy bez PIT i VAT

– Darujemy go Mamie, Tacie, Bratu, Siostrze ( niech oni się męczą – ŻARCIK ), a my biegniemy po nowiutki, świeżutki, wymarzony samochodzik.


Przykład 2.

Mamy samochód zakupiony przed 31.12.2021 r. wycofujemy go z ŚT na potrzeby własne i sprzedajemy po 6 miesiącach bez podatku dochodowego.


Przykład 3.

Mamy samochód wykupiony z leasingu przed 31.12.2021 r. do majątku prywatnego. Najczęściej wtedy nie był już wprowadzany do ewidencji środków trwałych w działalności gospodarczej, tylko był traktowany jako majątek prywatny leasingobiorcy.

Dzięki temu sprzedając samochód po upływie 6 miesięcy od wykupu nie trzeba płacić podatku dochodowego od jego sprzedaży, ani w działalności gospodarczej, ani poza działalnością. Sprzedajemy go wg. starych zasadach obowiązujących do końca 2021 roku dla wykupu prywatnego i na firmę.


Mam nadzieje, że udało mi się, w przejrzysty sposób przedstawić temat sprzedaży samochodu po 01.01.22 r.


Więcej z tej kategorii

Blog Księgowe SOS
Copyright © 2026Certyfikowane Biuro księgowe Family Comapny

SAMOCHÓD w kosztach firmy 75% czy 20% ?

SAMOCHÓD w kosztach firmy 75% czy 20% ?

SAMOCHÓD w kosztach firmy 75% czy 20% ?


ZMORA?   PROBLEM?  ZAGADKA?    Wszystko po trochu!

Samochód osobowy w kosztach podatkowych firmy


Niestety nie dotyczy to tylko samych przedsiębiorców ale również księgowych. Tak, tak księgowych.

Sama jestem księgową i nie wstydzę się przyznać, że po wprowadzeniu zmian w przepisach odnoście rozliczania wydatków związanych z samochodem w firmie miałam chwilę zwątpienia.

Sporo czasu mi zajęło, by po kolei sobie wszystko poukładać w głowie i w „papierach”. Parę odcinków ulubionego serialu wieczorem musiałam sobie odpuścić, Eh życie.
Powiem tak, jak się „diabła” pozna, to w sumie nie jest on taki straszny jak go malują.

Po kolei, na początek definicja – musi być chodź trochę profesjonalnie.

Samochód osobowy co to jest ?  Wiem, Wiem proste, ale czy na pewno ?


Sprawdźmy:

Definicja co oznacza że samochód jest osobowy o którym mowa w art. 5a pkt 19a
Ustawy o podatku dochodowym od osób fizycznych . To nic innego jak tekst przepisany z przepisów o ruchu drogowym:

Art.5a Ilekroć w ustawie jest mowa o:

19a) samochodzie osobowym – oznacza to pojazd samochodowy w rozumieniu przepisów o ruchu drogowym o dopuszczalnej masie całkowitej nieprzekraczającej 3,5 tony, konstrukcyjnie przeznaczony do przewozu nie więcej niż 9 osób łącznie z kierowcą,

z wyjątkiem (czyli to nie jest samochód osobowy):
a) pojazdu samochodowego mającego jeden rząd siedzeń, który oddzielony jest od części przeznaczonej do przewozu ładunków ścianą lub trwałą przegrodą:

– klasyfikowanego na podstawie przepisów o ruchu drogowym do podrodzaju: wielozadaniowy, van lub

– z otwartą częścią przeznaczoną do przewozu ładunków,

b) pojazdu samochodowego, który posiada kabinę kierowcy z jednym rzędem siedzeń i nadwozie przeznaczone do przewozu ładunków jako konstrukcyjnie oddzielne elementy pojazdu,

c) pojazdu specjalnego, jeżeli z dokumentów wydanych zgodnie z przepisami o ruchu drogowym wynika, że dany pojazd jest pojazdem specjalnym, i jeżeli spełnione są również warunki zawarte w odrębnych przepisach, określone dla następujących przeznaczeń:

– agregat elektryczny/spawalniczy,

– do prac wiertniczych,

– koparka, koparko-spycharka,

– ładowarka,

– podnośnik do prac konserwacyjno-montażowych,

– żuraw samochodowy,

d) pojazdu samochodowego określonego w przepisach wydanych na podstawie art. 86a ust. 16 ustawy o podatku od towarów i usług;


aby nie szukać wyciąg z art.86a ust.16

16. Minister właściwy do spraw finansów publicznych może określić, w drodze rozporządzenia, inne niż określone w ust. 9 pojazdy samochodowe, o których mowa w ust. 4 pkt 2, uznawane za wykorzystywane wyłącznie do działalności gospodarczej podatnika, wymagania dla tych pojazdów samochodowych oraz dokumenty potwierdzające spełnienie wymagań, uwzględniając specyfikę ich konstrukcji oraz ich zastosowanie, a w przypadku pojazdów mających więcej niż jeden rząd siedzeń – również wymóg, aby dopuszczalna masa całkowita była większa niż 3 tony


Żeby nie było tak prosto i przyjemnie, to że jest zapis w przepisie wyłączający pewne pojazdy jako osobowe (patrz lit. a i b) nie oznacza z automatu, że są ciężarowe.


Nie, nie, nie, to trzeba udowodnić, że są, a jak?  Udajemy się do stacji diagnostycznej na dodatkowe badanie techniczne

Poprzez przeprowadzenie dodatkowego badania technicznego przeprowadzonego przez okręgową stację kontroli pojazdów,

potwierdzonego zaświadczeniem wydanym przez tę stację oraz dowodu rejestracyjnego pojazdu zawierającego odpowiednią adnotację o spełnieniu wymagań o samochodzie ciężarowym.

Ale o tym w kolejnym poście , jak będziemy omawiać czym że jest samochód ciężarowy?????

Wróćmy teraz do naszych osobówek.

Co na to wszystko ⇒ ustawa o podatku VAT, bo ona również jest istotna przy naszych rozliczeniach podatkowych.

W ustawie o VAT nie ma jasno przedstawionej definicji co jest osobówką a co ciężarowym, tu skupiono się na wskazaniu co należy spełnić by odliczyć 50%, a co by uzyskać 100% odliczenia podatku VAT od poniesionych bieżących wydatków.

Na drugi plan zeszła sama konstrukcji pojazdu.

Należy więc zwrócić szczególna uwagę, bo pojazd, który wg ustawy o PIT traktowany jest jako samochód osobowy nie musi zostać pozbawiony z automatu pełnego odliczenia kwoty VAT.

Wszystko jest skrupulatnie wypunktowane w art.86a jak i art. 90b ustawy o podatku od towaru i usług. VAT zostawmy na koniec.


⇒  Teraz rozprawmy się z podatkiem dochodowym.

Ok, wg. PIT ustaliliśmy, że mamy samochód osobowy, to ile możemy odliczyć od kwoty netto wydatku 100%, 75% czy też 20%. Zacznę od końca.

20% kiedy ?

Mamy swój własny prywatny kupiony za ciężko zarobione pieniądze samochód , ale nie chcemy go Wprowadzać na środki trwałe naszej firmy .    Nie chcemy, bo nie i już ….. i nie musimy się tłumaczyć

Mówi nam o tym art.23 pkt.1 ust.46 ustawy o PIT.

46) poniesionych wydatków z tytułu kosztów używania, stanowiącego własność podatnika prowadzącego działalność gospodarczą, samochodu osobowego niebędącego składnikiem majątku, o którym mowa w art. 14 ust. 2 pkt 1, oraz składek na ubezpieczenie takiego samochodu; te wydatki i składki w wysokości 20% stanowią jednak koszty uzyskania przychodów pod warunkiem, że samochód ten jest wykorzystywany również do celów związanych z działalnością gospodarczą prowadzoną przez podatnika

 
No to jak nie chcemy , to możemy w koszty z kwoty netto zaliczyć 20%  Kara musi być.

75% kiedy?


Tu mamy więcej możliwości:


Po pierwsze –  Nie mamy własnego samochodu, musimy go na przykład od kogoś pożyczyć / użyczyć / wynająć.


ad 1  )   UŻYCZENIE – na czy polega?


Umowa użyczenia regulowana jest przez kodeks cywilny a dokładnie poprzez art. 710.

„Przez umowę użyczenia użyczający zobowiązuje się zezwolić biorącemu, przez czas oznaczony lub nieoznaczony, na bezpłatne używanie oddanej mu w tym celu rzeczy”

Ważna sprawa by użyczył bezpłatnie, dlaczego ważne, bo to odróżnia taką umowę od umowy najmu która musi być i jest odpłatna. Czyli może użyczyć na nam samochodu np. Tata, Mama, Wujek, kolega itd.….


Umowę użyczenia samochodu można również sporządzić z żoną lub mężem w przypadku, kiedy między małżonkami jest zawarta umowa o rozdzielczości majątkowej to jest konieczny warunek rozdzielność,

Użyczono nam bezpłatnie, a my w zamian mamy o niego dbać, ponosić koszty bieżące eksploatacji czy też jak coś zepsujemy zobowiązani jesteśmy do jego naprawy.

samochód w firmie

UWAGA !!!

Wiele razy koszty poniesione na samochód użyczony są nieprawidłowo rozliczane w wysokości 20% . 

Jest to jak najbardziej błędne myślenie .

W przypadku umowy użyczenia nie ma zastosowania art. art.23 pkt.1 ust.46 ustawy o PIT.  Wyraźnie w nim jest zawarte że dotyczy to wyłącznie samochodów które są własnością podatnika. Więc póki: Tata ., Mam , Wujek, Kolega nie sprzedadzą wam użyczonego samochodu nie jest on Waszą własnością.

 czyli odliczamy od niego 75% a nie 20%


ad 2 )  ZAKUP

Samochód który kupiliśmy na raty albo w leasingu bądź kupiliśmy go za gotówkę, ale nie na firmę tylko prywatnie na siebie.

Obecnie nie musimy mieć działalności gospodarczej by skorzystać z leasingu na osobę fizyczną.

Chcemy go wprowadzić na środki trwałe swojej działalności ale będziemy również ten samochód używać do celów prywatnych.  Jest to chyba jedna z najczęściej wykorzystywanych form wprowadzania samochodu do firmy. Potocznie mówi się o tym jako stylu mieszanym.

 W takiej sytuacji zgodnie z art.23 pkt.1 ust.46a ustawy o PIT , możemy w koszty z kwoty netto wydatku zaliczyć 75%   pozostałe 25% nie stanowi kosztów uzyskania przychodów ( potocznie jest to NKUP )

46a)  25% poniesionych wydatków, z zastrzeżeniem pkt 36, z tytułu kosztów używania samochodu osobowego, innego niż określony w pkt 46, na potrzeby prowadzonej przez podatnika działalności gospodarczej – jeżeli samochód osobowy jest wykorzystywany również do celów niezwiązanych z działalnością gospodarczą prowadzoną przez podatnika

WAŻNE !  Pamiętajmy warunek , musimy wprowadzić pojazd na środki trwałe firmy

ad 3 )  WPROWADZAMY SWÓJ STARY SAMOCHÓD

Samochód jest żony lub męża ale mamy wspólność majątkową 

Często pada pytanie.   Samochód jest np. żony mamy współwłasność ile mogę odliczy?

Jeżeli nie ma między wami rozdzielczości, taki samochód może być wprowadzony na środki trwałe do firmy męża . Wystarczy sporządzić oświadczenia o przekazaniu prywatnego majątku do firmy.

Z racji, iż pojazd znajduje się na środkach trwałych jest możliwość rozliczenia kosztów w 75%.

Jeżeli potrzebujesz pomocy księgowej w obsłudze swojej firmy
albo masz jakieś pytanie odnośnie postu ? Skontaktuj się ze mną.

nowy lad

Więcej z tej kategorii

Blog Księgowe SOS
Copyright © 2026Certyfikowane Biuro księgowe Family Comapny