Import usług u podatnika zwolnionego z VAT

Import usług u podatnika zwolnionego z VAT

Import usług u podatnika zwolnionego z VAT 2026
Księgowe SOS • praktyczny poradnik 2026

Import usług u podatnika zwolnionego z VAT w 2026 roku

VAT-UE, VAT-9M i pułapki, o których wielu przedsiębiorców nie wie
Dorota Zakrzewska • stan prawny: 22 września 2026 r.
Dorota Zakrzewska – import usług u podatnika zwolnionego z VAT

„Jestem zwolniony z VAT, więc VAT mnie nie dotyczy”.

To zdanie słyszę bardzo często. I rzeczywiście — przedsiębiorca korzystający ze zwolnienia z VAT na co dzień może wystawiać faktury bez VAT i nie składać JPK_V7.

Ale wystarczy kupić określoną usługę od zagranicznej firmy, żeby sytuacja wyglądała zupełnie inaczej.

Reklama w zagranicznym serwisie, abonament za program, dostęp do platformy, prowizja pobrana przez zagraniczny portal, licencja czy usługa informatyczna mogą spowodować powstanie importu usług.

A wtedy nawet przedsiębiorca zwolniony z VAT może mieć obowiązek samodzielnie naliczyć polski VAT, złożyć odpowiednią deklarację i zapłacić podatek do urzędu skarbowego.

Co ważne — samo zwolnienie z VAT tego obowiązku nie wyłącza. Potwierdzają to zarówno przepisy, jak i aktualna praktyka Krajowej Informacji Skarbowej.

Co właściwie oznacza „import usług”?

Nazwa może być trochę myląca. Przy imporcie usług nic nie przejeżdża przez granicę, nie ma odprawy celnej ani dokumentu SAD.

Ustawa o VAT definiuje import usług jako świadczenie usług, z tytułu którego podatnikiem jest usługobiorca wskazany w art. 17 ust. 1 pkt 4 ustawy o VAT. Innymi słowy: usługę świadczy zagraniczna firma, ale w określonych sytuacjach VAT rozlicza polski nabywca. (ELI)

W typowych transakcjach B2B punktem wyjścia jest art. 28b ustawy o VAT. Zgodnie z nim miejscem świadczenia usług na rzecz podatnika jest co do zasady miejsce, w którym usługobiorca posiada siedzibę działalności gospodarczej. Jeżeli więc polski przedsiębiorca kupuje taką usługę od zagranicznego przedsiębiorcy, miejscem jej opodatkowania może być Polska. (ELI)

I właśnie wtedy zaczyna się temat importu usług.

Zwolniony z VAT też może zapłacić VAT

Załóżmy, że Pani Ania prowadzi działalność gospodarczą i korzysta ze zwolnienia z VAT.

Kupuje od zagranicznej firmy usługę za 1 000 zł. Dla uproszczenia przyjmijmy, że usługa podlega w Polsce stawce 23%.

Pani Ania płaci kontrahentowi 1 000 zł, ale dodatkowo musi rozliczyć w Polsce:

1 000 zł × 23% = 230 zł VAT.

Te 230 zł nie jest podatkiem pobranym przez zagranicznego sprzedawcę. Pani Ania sama nalicza polski VAT i wpłaca go do urzędu skarbowego.

I tutaj pojawia się jedna z największych różnic pomiędzy czynnym VAT-owcem a podatnikiem zwolnionym.

Czynny podatnik VAT — jeżeli spełnia warunki do odliczenia — może zasadniczo wykazać VAT należny i jednocześnie VAT naliczony.

Podatnik korzystający ze zwolnienia z VAT prawa do takiego odliczenia co do zasady nie ma. Dlatego dla niego VAT od importu usług może być realnym dodatkowym kosztem finansowym.
Dorota Zakrzewska przy pracy – rozliczenia podatkowe i import usług

Nie istnieje „mała kwota”, poniżej której importu usług można nie rozliczać

To bardzo częsty błąd.

Przedsiębiorca kupuje dostęp do programu za 50 czy 100 zł miesięcznie i uznaje, że tak małej kwoty przepisy nie mogą dotyczyć.

Mogą.

Przepisy dotyczące importu usług nie przewidują ogólnego limitu wartości transakcji, poniżej którego obowiązek znika. Jeżeli spełnione są warunki uznania transakcji za import usług, niewielka wartość faktury sama w sobie nie zwalnia z rozliczenia podatku.

Dlatego czasami więcej problemów robi kilkadziesiąt złotych miesięcznego abonamentu z zagranicy niż jedna duża polska faktura.

VAT-UE nie oznacza przejścia na VAT czynny

Jeżeli podatnik zwolniony z VAT nabywa usługi, do których stosuje się art. 28b ustawy o VAT, powinien dokonać rejestracji do VAT-UE.

Robi się to poprzez formularz VAT-R.

I tutaj bardzo ważna informacja:

rejestracja do VAT-UE nie powoduje utraty zwolnienia z VAT.

Przedsiębiorca nadal może być podatnikiem VAT zwolnionym. Dostaje jednak status VAT-UE i przy takich transakcjach posługuje się numerem NIP poprzedzonym kodem „PL”. Ministerstwo Finansów wprost wskazuje, że podatnik zwolniony rejestrujący się do VAT-UE nadal może korzystać ze zwolnienia.

To warto zapamiętać:

VAT-UE ≠ VAT czynny.

Trzeba mieć VAT-UE, ale zakupu usługi nie wykazuje się w informacji VAT-UE

To jedna z bardziej przewrotnych zasad.

Przedsiębiorca rejestruje się do VAT-UE między innymi po to, aby prawidłowo rozliczać określone zagraniczne usługi.

Można więc logicznie założyć:

„Skoro kupiłem usługę z UE i mam VAT-UE, to wykażę ją w informacji VAT-UE”.

Nie.

Informacja podsumowująca VAT-UE obejmuje m.in. WDT, WNT oraz określone usługi świadczone przez polskiego podatnika kontrahentom unijnym. Katalog czynności wykazywanych w informacji VAT-UE nie obejmuje natomiast zakupu usługi stanowiącej import usług.

Czyli można być zarejestrowanym do VAT-UE właśnie w związku z importem usług, a samego zakupu usługi w informacji VAT-UE nie wykazywać.

Co więcej, zerowej informacji VAT-UE również się nie składa.

Zwolniony z VAT najczęściej składa VAT-9M

Jeżeli podatnik zwolniony z VAT dokonuje importu usług i nie składa JPK_V7 ani deklaracji VAT-8, import usług rozlicza na formularzu VAT-9M.

Deklarację składa się elektronicznie do 25. dnia miesiąca następującego po miesiącu, w którym powstał obowiązek podatkowy. Aktualny formularz VAT-9M wprost wskazuje zarówno jego przeznaczenie, jak i ten termin. (Sejm API)

Tu jednak pojawia się kolejny szczegół, który łatwo przeoczyć.

Jeżeli podatnik ma już obowiązek składania VAT-8, np. z powodu innych rozliczanych transakcji, nie składa dodatkowo VAT-9M tylko dlatego, że pojawił się import usług. Obecny formularz VAT-9M jest przeznaczony dla podatników, którzy nie mają obowiązku składania m.in. VAT-8. Tę zasadę potwierdza również KIS. (Eureka)

Dlatego hasło „podatnik zwolniony + import usług = zawsze VAT-9M” jest pewnym uproszczeniem.
VAT-9M i VAT-8 – grafika poglądowa do artykułu o imporcie usług
Grafika poglądowa dotycząca VAT-9M i VAT-8.

VAT zapłacony od importu usług może być kosztem podatkowym

To jeden z elementów, który koniecznie warto wyjaśnić, bo często słyszę stwierdzenie:

„Skoro przedsiębiorca zwolniony nie może odliczyć VAT, to te pieniądze po prostu przepadają”.

Nie do końca.

Ustawa o PIT przewiduje sytuacje, w których nieodliczony VAT może stanowić koszt uzyskania przychodów. Art. 23 ust. 1 pkt 43 wskazuje między innymi na podatek naliczony w przypadku podatnika zwolnionego z VAT oraz określone przypadki podatku związanego z importem usług. (ELI)

Jeżeli więc Pani Ania z naszego przykładu prowadzi KPiR, zakupiona usługa ma związek z działalnością i spełnia warunki zaliczenia wydatku do kosztów, nieodliczalny VAT może co do zasady zostać uwzględniony podatkowo.

Czyli przy naszym przykładzie przedsiębiorca płaci kontrahentowi 1 000 zł oraz rozlicza 230 zł VAT. Ostateczny koszt podatkowy może więc obejmować również tę nieodliczalną kwotę VAT — oczywiście przy spełnieniu ogólnych warunków zaliczenia wydatku do kosztów.

Inaczej będzie u przedsiębiorcy opodatkowanego ryczałtem od przychodów ewidencjonowanych. Na ryczałcie wydatki nie pomniejszają podstawy opodatkowania, więc zaksięgowanie kosztu nie przyniesie takiego efektu w podatku dochodowym.

Data faktury nie zawsze decyduje o miesiącu rozliczenia VAT

Kolejna pułapka pojawia się przy ustalaniu momentu powstania obowiązku podatkowego.

W przypadku importu usług obowiązek podatkowy powstaje zasadniczo w momencie wykonania usługi, a jeżeli wcześniej nastąpiła zapłata zaliczki, przedpłaty czy całej należności — obowiązek może powstać wcześniej w odniesieniu do zapłaconej kwoty.

Dlatego nie warto mechanicznie patrzeć wyłącznie na datę wystawienia zagranicznej faktury.

Najpierw trzeba ustalić, kiedy faktycznie powstał obowiązek podatkowy.

Ma to znaczenie nie tylko dla miesiąca złożenia VAT-9M, ale również dla kursu waluty.

Kurs z faktury albo banku nie musi być właściwym kursem do VAT

Jeżeli faktura została wystawiona np. w euro lub dolarach, podstawę opodatkowania trzeba przeliczyć na złote.

Art. 31a ustawy o VAT przewiduje co do zasady zastosowanie średniego kursu NBP z ostatniego dnia roboczego poprzedzającego dzień powstania obowiązku podatkowego. Ustawa przewiduje również możliwość stosowania odpowiedniego kursu EBC.

Dlatego kurs użyty przez bank przy pobraniu środków z konta nie musi być kursem, według którego należy wyliczyć VAT.

I właśnie takie drobne różnice potrafią później powodować rozbieżności pomiędzy fakturą, wyciągiem bankowym i deklaracją.
Ustawa o VAT, dokumenty podatkowe i materiały księgowe

Import usług nie dotyczy wyłącznie Unii Europejskiej

Słowo VAT-UE powoduje, że przedsiębiorcy często kojarzą import usług wyłącznie z zakupami od firm z Niemiec, Francji, Irlandii czy innych państw UE.

Tymczasem sama definicja importu usług nie ogranicza się do Unii Europejskiej.

Znaczenie ma przede wszystkim to, kto świadczy usługę, kto ją kupuje oraz gdzie zgodnie z przepisami znajduje się miejsce jej opodatkowania.

Dlatego podobny problem może wystąpić także przy zakupie usług od podmiotów z USA, Wielkiej Brytanii czy innych państw spoza UE.

Ministerstwo Finansów przy omawianiu rejestracji VAT-UE wskazuje generalnie na nabywanie z zagranicy usług objętych art. 28b, których miejscem opodatkowania jest Polska.

Ale uwaga: nie każda zagraniczna faktura oznacza import usług

To równie ważne jak cała reszta artykułu.

Art. 28b jest zasadą ogólną, ale ustawa przewiduje również szczególne reguły ustalania miejsca świadczenia dla określonych rodzajów usług.

Dlatego przed automatycznym naliczeniem 23% VAT trzeba ustalić, jaki rodzaj usługi faktycznie kupiono i gdzie zgodnie z ustawą znajduje się miejsce jej opodatkowania.

Nie można więc przyjąć prostego schematu:

„zagraniczna faktura = 23% VAT w Polsce”.

Nie zawsze także właściwą stawką będzie 23%. Stawkę albo ewentualne zwolnienie ustala się według zasad, które miałyby zastosowanie do danej usługi w Polsce.

A co, jeżeli zagraniczny kontrahent naliczył swój VAT?

To również nie powinno kończyć analizy dokumentu.

Samo pojawienie się na fakturze np. niemieckiego, irlandzkiego czy innego zagranicznego VAT nie przesądza jeszcze, że polski przedsiębiorca nie ma obowiązków w Polsce.

Jeżeli z zasad ustalania miejsca świadczenia wynika, że usługa powinna być opodatkowana w Polsce przez nabywcę, trzeba ustalić, dlaczego zagraniczny sprzedawca naliczył swój podatek i czy faktura nie powinna zostać skorygowana.

Dlatego przy zagranicznych fakturach warto patrzeć nie tylko na kwotę VAT na dokumencie, lecz przede wszystkim na charakter transakcji.

Jeszcze ciekawiej: działalność nierejestrowana również może mieć import usług

To szczególnie interesujący przykład z 2026 roku.

W interpretacji indywidualnej z 6 lipca 2026 r., sygn. 0114-KDIP1-2.4012.240.2026.1.JO, Dyrektor KIS analizował sytuację osoby korzystającej ze zwolnienia z VAT, która korzystała z zagranicznej platformy pobierającej prowizję.

Organ uznał, że prowizja platformy stanowi import usług, a podatniczka ma obowiązek rozliczyć VAT i złożyć VAT-9M. KIS podkreślił, że zwolnienie z VAT nie eliminuje obowiązku rozliczenia importu usług. (Eureka)

To dobry przykład tego, jak szeroko trzeba patrzeć na pojęcie podatnika w VAT.
Import usług u zwolnionego z VAT — co warto zapamiętać?

Najważniejsze zasady są następujące:

  • zwolnienie z VAT nie oznacza automatycznego zwolnienia z VAT od importu usług;
  • przed zakupem usług objętych art. 28b trzeba sprawdzić obowiązek rejestracji VAT-UE;
  • rejestracja VAT-UE nie powoduje utraty zwolnienia z VAT;
  • samego zakupu usługi będącego importem nie wykazuje się w informacji podsumowującej VAT-UE;
  • podatnik zwolniony najczęściej rozlicza import usług na VAT-9M, chyba że ma obowiązek składania innej właściwej deklaracji, np. VAT-8;
  • nie istnieje ogólny minimalny limit wartości importu usług;
  • właściwa stawka nie zawsze musi wynosić 23%;
  • moment rozliczenia nie zawsze wynika z daty faktury;
  • przy fakturach walutowych trzeba prawidłowo ustalić kurs do VAT;
  • nieodliczalny VAT może w określonych przypadkach stanowić koszt podatkowy.

I dlatego zagranicznej faktury za reklamę, program, licencję, prowizję czy dostęp do platformy nie warto traktować jak zwykłego dokumentu kosztowego.

Czasami niewielka faktura na kilkadziesiąt złotych potrafi wygenerować więcej obowiązków podatkowych niż faktura na kilka tysięcy złotych od polskiego kontrahenta.

Podstawa prawna: przede wszystkim art. 2 pkt 9, art. 17 ust. 1 pkt 4, art. 28b, art. 31a, art. 97 i art. 99 ust. 9 ustawy o VAT oraz — w zakresie kosztów podatkowych osoby fizycznej — art. 23 ust. 1 pkt 43 ustawy o PIT. Aktualny limit zwolnienia podmiotowego z VAT w 2026 r. wynosi 240 000 zł, ale rejestracja do VAT-UE związana z importem usług nie oznacza sama w sobie przejścia na VAT czynny.

❦
Dorota Zakrzewska – księgowa i autorka Księgowe SOS
O autorce

Dorota Zakrzewska

Na blogu Księgowe SOS tłumaczę księgowość i podatki praktycznie — tak, aby przedsiębiorca nie tylko wiedział, co zrobić, ale również rozumiał, dlaczego.

Family Company D.R. Zakrzewscy sp. z o.o. – Certyfikowane Biuro Księgowe
E-Doręczenia dla przedsiębiorców – jak sprawdzić, założyć i aktywować skrzynkę? Instrukcja krok po kroku

E-Doręczenia dla przedsiębiorców – jak sprawdzić, założyć i aktywować skrzynkę? Instrukcja krok po kroku

Poradnik dla przedsiębiorców

E-Doręczenia dla przedsiębiorców – jak sprawdzić, założyć i aktywować skrzynkę? Instrukcja krok po kroku

Praktyczny przewodnik dla przedsiębiorcy — spokojnie, jasno i bez urzędowego języka.

E-Doręczenia dla przedsiębiorców – instrukcja krok po kroku

W ostatnich tygodniach zrobił się spory szum wokół e-Doręczeń.

„Musisz mieć skrzynkę!”
„Od października obowiązek!”
„Sprawdź, bo będzie za późno!”

Można odnieść wrażenie, że e-Doręczenia właśnie pojawiły się znikąd i nagle wszyscy przedsiębiorcy mają rzucić wszystko i zakładać kolejną skrzynkę.

Tymczasem spokojnie — e-Doręczenia funkcjonują już od pewnego czasu, a obowiązek ich posiadania był wprowadzany etapami dla kolejnych grup przedsiębiorców.

Wcześniej obowiązek objął m.in. określone podmioty wpisane do KRS oraz przedsiębiorców, którzy zakładali działalność lub dokonywali zmian we wpisie CEIDG.

Teraz zbliża się kolejny ważny termin.

Od 1 października 2026 roku przedsiębiorcy wpisani do CEIDG przed 1 stycznia 2025 roku powinni posiadać adres do e-Doręczeń.

Ale zanim w pośpiechu zaczniesz zakładać nową skrzynkę, zrób jedną rzecz:

Najpierw sprawdź, czy przypadkiem już jej nie masz.

Bo może się okazać, że adres do e-Doręczeń został już utworzony wcześniej, np. przy zakładaniu działalności albo przy zmianie wpisu w CEIDG.

I właśnie dlatego przygotowałam ten poradnik.

Bez urzędowego języka i bez niepotrzebnego straszenia pokażę Ci krok po kroku:

  • jak sprawdzić, czy Twoja firma ma już e-Doręczenia,
  • co zrobić, jeżeli adres został utworzony, ale skrzynka nie została jeszcze aktywowana,
  • jak założyć skrzynkę, jeżeli rzeczywiście jej nie masz,
  • kto powinien być administratorem skrzynki,
  • jak ją aktywować i sprawdzić, czy wszystko działa prawidłowo.

Na końcu artykułu znajdziesz również bezpłatną instrukcję PDF do pobrania, którą możesz zachować na komputerze albo telefonie.

Czym właściwie są e-Doręczenia?

Najprościej mówiąc, e-Doręczenia to oficjalna elektroniczna skrzynka służąca do korespondencji z urzędami.

Nie jest to zwykły adres e-mail.

System e-Doręczeń ma umożliwiać wysyłanie i odbieranie korespondencji elektronicznej w sposób zapewniający potwierdzenie jej wysłania i doręczenia.

Można więc powiedzieć, że jest to elektroniczny odpowiednik listu poleconego za potwierdzeniem odbioru.

Dlatego nie warto traktować tej skrzynki jak kolejnego adresu e-mail, do którego zagląda się raz na kilka miesięcy.

Czym właściwie są e-Doręczenia – elektroniczna korespondencja z urzędami

Kogo dotyczy termin 1 października 2026 roku?

Jeżeli prowadzisz działalność gospodarczą wpisaną do CEIDG przed 1 stycznia 2025 roku, to właśnie Ciebie dotyczy termin 1 października 2026 roku.

Pamiętaj jednak, że nie oznacza to automatycznie, że 1 października masz dopiero rozpocząć zakładanie skrzynki.

Najpierw warto sprawdzić, czy adres do e-Doręczeń nie został już wcześniej utworzony.

Termin 1 października 2026 roku – e-Doręczenia dla przedsiębiorców

Jak sprawdzić, czy firma ma już e-Doręczenia?

Najpierw wejdź na Biznes.gov.pl i wyszukaj swoją firmę.

Możesz zrobić to po:

  • NIP,
  • REGON,
  • nazwie firmy.

Otwórz dane swojej działalności i sprawdź, czy znajduje się tam adres do e-Doręczeń.

Taki adres wygląda mniej więcej tak:

AE:PL-xxxxx-xxxxx-xxxxx-xx

Jeżeli widzisz taki adres, oznacza to, że Twoja firma posiada już adres do e-Doręczeń.

Nie składaj wtedy kolejnego wniosku.

Nie widzisz adresu? Jeszcze nie zakładaj nowej skrzynki

Brak adresu w danych firmy nie zawsze oznacza, że wcześniej nic nie zostało zrobione.

Może się okazać, że:

  • wniosek jest jeszcze rozpatrywany,
  • adres został już utworzony, ale skrzynka nie została aktywowana,
  • wcześniejszy wniosek został odrzucony.

Dlatego warto wykonać jeszcze jedno sprawdzenie.

Zaloguj się do systemu e-Doręczeń lub do serwisu mObywatel.gov.pl i sprawdź zakładkę:

Twoje skrzynki

Jeżeli widzisz tam skrzynkę swojej firmy i możesz wejść do jej środka — skrzynka jest już aktywna.

Jeżeli natomiast widzisz przycisk:

„Aktywuj skrzynkę”

to oznacza, że adres został już utworzony, ale nie została jeszcze wykonana aktywacja.

W takiej sytuacji nie zakładaj nowej skrzynki.

Trzeba po prostu aktywować tę, która już istnieje.

Jak sprawdzić status wcześniejszego wniosku?

Po zalogowaniu możesz również przejść do sekcji:

Zarządzaj adresami do e-Doręczeń

Tutaj zobaczysz wcześniej złożone wnioski oraz ich status.

Możesz spotkać m.in. takie komunikaty:

„W trakcie weryfikacji”
— wniosek nie został jeszcze rozpatrzony.

„Pozytywnie rozpatrzony”
— adres został utworzony i należy sprawdzić, czy skrzynka została już aktywowana.

„Odrzucony”
— sprawdź przyczynę odrzucenia i dopiero wtedy złóż poprawiony wniosek.

Jeżeli złożyłeś wniosek i zauważyłeś w nim błąd, nie składaj od razu drugiego. Najpierw sprawdź, co dzieje się z pierwszym.

Nie masz skrzynki? Jak założyć e-Doręczenia?

Jeżeli po sprawdzeniu masz pewność, że Twoja firma nie posiada jeszcze adresu do e-Doręczeń, możesz przejść do złożenia wniosku.

Wejdź na Biznes.gov.pl i wybierz usługę dotyczącą uzyskania adresu do e-Doręczeń dla przedsiębiorcy.

Następnie zaloguj się elektronicznie.

Możesz wykorzystać dostępną metodę potwierdzenia tożsamości, np.:

  • Profil Zaufany,
  • e-dowód,
  • bankowość elektroniczną,
  • aplikację mObywatel,
  • inną dostępną metodę identyfikacji elektronicznej.

Po zalogowaniu rozpocznij składanie wniosku o utworzenie adresu i skrzynki do e-Doręczeń.

Część danych firmy może zostać pobrana automatycznie z odpowiednich rejestrów.

Dokładnie je sprawdź.

Następnie uzupełnij brakujące informacje wymagane przez formularz.

Administrator skrzynki – kogo wpisać?

To jest jedno z miejsc, które budzi najwięcej pytań.

Administrator to osoba, która otrzymuje uprawnienia do zarządzania skrzynką e-Doręczeń.

Tutaj zasady są różne w zależności od tego, czy prowadzisz jednoosobową działalność gospodarczą, czy firma jest wpisana do KRS.

Jednoosobowa działalność gospodarcza – CEIDG

Jeżeli masz JDG i chcesz samodzielnie obsługiwać swoją firmową skrzynkę, nie musisz wyznaczać dodatkowego administratora.

Możesz zarządzać skrzynką samodzielnie.

Możesz oczywiście wskazać inną osobę jako administratora, jeżeli rzeczywiście chcesz nadać jej takie uprawnienia.

Nie wpisuj jednak nikogo tylko dlatego, że formularz daje taką możliwość.

Jeżeli wyznaczasz administratora, formularz może wymagać m.in.:

  • imienia i nazwiska,
  • numeru PESEL albo odpowiedniego identyfikatora,
  • adresu e-mail administratora.

Administrator powinien mieć możliwość elektronicznego potwierdzenia swojej tożsamości.

Firma wpisana do KRS

W przypadku podmiotów wpisanych do KRS administrator skrzynki jest obowiązkowy.

Trzeba wskazać konkretną osobę lub osoby, które będą zarządzały skrzynką e-Doręczeń.

Podajesz dane wymagane przez formularz, w tym adres e-mail administratora.

Warto pamiętać, że to wskazany administrator będzie dokonywał aktywacji skrzynki.

Dlatego nie wpisuj przypadkowej osoby.

Powinna to być świadoma decyzja firmy.

Podaj prawidłowy adres e-mail

W formularzu podaj adres e-mail, który rzeczywiście i regularnie sprawdzasz.

Na ten adres mogą przychodzić informacje dotyczące:

  • złożenia wniosku,
  • jego rozpatrzenia,
  • utworzenia adresu,
  • możliwości aktywacji skrzynki.

Jeżeli prowadzisz JDG i nie wyznaczasz administratora, zwróć szczególną uwagę, żeby podany adres e-mail był prawidłowy.

Sprawdź wniosek przed wysłaniem

Przed wysłaniem jeszcze raz sprawdź:

  • dane firmy,
  • swoje dane,
  • NIP i REGON,
  • numer KRS — jeżeli dotyczy,
  • adres e-mail,
  • dane administratora — jeżeli został wskazany.

Błąd w danych może spowodować odrzucenie wniosku.

Podpisz i wyślij wniosek

Wniosek trzeba podpisać elektronicznie.

Możesz użyć m.in.:

  • Profilu Zaufanego,
  • e-dowodu,
  • kwalifikowanego podpisu elektronicznego.

Po podpisaniu wyślij wniosek.

Następnie sprawdzaj jego status.

Samo utworzenie adresu to jeszcze nie koniec

To jedna z najważniejszych informacji w całej procedurze.

Samo utworzenie adresu do e-Doręczeń nie zawsze oznacza, że wszystko jest już gotowe.

Został jeszcze bardzo ważny krok:

Aktywacja skrzynki

Po otrzymaniu informacji, że adres został utworzony, zaloguj się i sprawdź swoją skrzynkę.

Możesz zrobić to m.in. przez mObywatel.gov.pl.

Po zalogowaniu przejdź do:

Twoje skrzynki → wybierz skrzynkę swojej firmy → Aktywuj skrzynkę

Następnie:

  • podaj adres e-mail do powiadomień,
  • zapoznaj się z regulaminem,
  • wybierz „Aktywuj”.

Aktywację można również przeprowadzić z poziomu Konta Przedsiębiorcy na Biznes.gov.pl.

W przypadku firmy wpisanej do KRS aktywacji dokonuje wskazany administrator.

Jak sprawdzić, czy skrzynka jest już aktywna?

Po prawidłowej aktywacji otrzymasz informację, że skrzynka jest aktywna i można już z niej korzystać.

Od tego momentu możesz za jej pośrednictwem wysyłać i odbierać korespondencję w systemie e-Doręczeń.

Warto również sprawdzić, czy adres jest widoczny we wpisie Twojej firmy.

Najważniejsze na koniec

Zapamiętaj kilka rzeczy:

  • zanim założysz nową skrzynkę, najpierw sprawdź, czy już jej nie masz,
  • jeżeli widzisz przycisk „Aktywuj skrzynkę”, nie zakładaj kolejnej — aktywuj istniejącą,
  • samo złożenie wniosku nie wystarczy,
  • samo pozytywne rozpatrzenie wniosku nie zawsze kończy procedurę,
  • po utworzeniu adresu sprawdź, czy skrzynka została aktywowana,
  • jeżeli masz JDG i chcesz samodzielnie obsługiwać skrzynkę, nie musisz wyznaczać dodatkowego administratora,
  • w przypadku podmiotów wpisanych do KRS administrator jest obowiązkowy,
  • podaj adres e-mail, który naprawdę sprawdzasz,
  • po aktywacji regularnie zaglądaj do skrzynki.

I jeszcze jedno:

nie zakładaj e-Doręczeń tylko po to, żeby „odhaczyć” obowiązek, a później o skrzynce zapomnieć.

To miejsce przeznaczone do oficjalnej korespondencji.

Pobierz bezpłatną instrukcję PDF

Przygotowałam dla Ciebie również czytelną, trzystronicową instrukcję krok po kroku:

„Jak sprawdzić i założyć e-Doręczenia?”

Znajdziesz w niej w skróconej i graficznej formie:

  • jak sprawdzić, czy skrzynka już istnieje,
  • gdzie sprawdzić status wniosku,
  • jak założyć e-Doręczenia,
  • jak wygląda kwestia administratora w CEIDG i KRS,
  • jak aktywować skrzynkę,
  • jak sprawdzić, czy wszystko zostało wykonane prawidłowo.

📥 POBIERZ INSTRUKCJĘ PDF

Szukasz biura księgowego, które nie tylko księguje, ale również tłumaczy zmiany?

W Certyfikowanym Biurze Księgowym Family Company D.R. Zakrzewscy obsługujemy przedsiębiorców z całej Polski — stacjonarnie i online.

Prowadzimy m.in.:

  • KPiR i ryczałt,
  • księgi rachunkowe,
  • kadry i płace,
  • rozliczenia VAT, PIT, CIT i ZUS,
  • sprawozdania finansowe i inne rozliczenia przedsiębiorców.

Staramy się nie tylko prowadzić księgowość, ale również na bieżąco tłumaczyć przedsiębiorcom, co zmienia się w przepisach i co z tych zmian wynika dla ich firmy.

Możesz zostać naszym klientem.

Certyfikowane Biuro Księgowe
Family Company D.R. Zakrzewscy

📞 507 354 314 ✉️ ksiegowanadarzyn@gmail.com Obsługujemy klientów z całej Polski.
Najem prywatny a KSeF w 2026 roku. Nie masz firmy, a możesz potrzebować NIP i KSeF

Najem prywatny a KSeF w 2026 roku. Nie masz firmy, a możesz potrzebować NIP i KSeF

Najem prywatny a KSeF w 2026 roku – mieszkanie, umowa najmu i rozliczenia podatkowe
PIT • VAT • NIP • KSeF

Najem prywatny a KSeF w 2026 roku

Nie masz firmy, nie jesteś czynnym VAT-owcem, a mimo to możesz potrzebować NIP i wystawiać faktury w KSeF. Jak to możliwe?

Nie prowadzisz działalności gospodarczej. Nie masz wpisu w CEIDG. Nie jesteś czynnym podatnikiem VAT. Masz jednak prywatne mieszkanie albo lokal i wynajmujesz go swojej spółce z o.o.

Spółka płaci Ci na przykład 12 000 zł miesięcznie i prosi o fakturę.

Wydawałoby się, że skoro jest to najem prywatny, KSeF nie powinien mieć z Tobą nic wspólnego. Tymczasem może się okazać, że do wystawienia faktury potrzebujesz NIP, a sam dokument powinien zostać wystawiony w Krajowym Systemie e-Faktur.

Najważniejsza zasada Najem prywatny w PIT i działalność gospodarcza w rozumieniu VAT to nie są te same pojęcia.

Najem prywatny w PIT a VAT

Na gruncie podatku dochodowego najem może być rozliczany jako najem prywatny, czyli jako odrębne źródło przychodów, o którym mowa w art. 10 ust. 1 pkt 6 ustawy o PIT.

Inaczej wygląda jednak sytuacja na gruncie podatku VAT. Ustawa o VAT posługuje się własną definicją działalności gospodarczej.

Zgodnie z art. 15 ust. 2 ustawy o VAT działalność gospodarcza obejmuje między innymi wykorzystywanie towarów lub wartości niematerialnych i prawnych w sposób ciągły dla celów zarobkowych.

Co to oznacza w praktyce?

Możesz nie mieć działalności w CEIDG, rozliczać przychód jako najem prywatny w PIT, a jednocześnie z tytułu odpłatnego najmu być podatnikiem VAT.
Najem prywatny, PIT, VAT, NIP i KSeF – schemat rozliczenia
Ten sam najem może być inaczej oceniany na gruncie PIT i VAT.

Podatnik VAT nie oznacza czynnego podatnika VAT

Sam fakt, że z punktu widzenia ustawy o VAT jesteś podatnikiem, nie oznacza jeszcze, że musisz być czynnym podatnikiem VAT.

Od 1 stycznia 2026 roku limit zwolnienia podmiotowego z VAT wynosi 240 000 zł.

Przykład

Wynajmujesz lokal swojej spółce za 12 000 zł miesięcznie.

12 000 zł × 12 miesięcy = 144 000 zł rocznie.

Jeżeli nie masz innej sprzedaży wliczanej do limitu i spełniasz pozostałe warunki zwolnienia, sama wartość tego najmu nie powoduje przekroczenia limitu 240 000 zł.

A co z mieszkaniem wynajmowanym na cele mieszkaniowe?

Ustawa o VAT przewiduje także zwolnienie dla wynajmu nieruchomości o charakterze mieszkalnym na własny rachunek wyłącznie na cele mieszkaniowe.

Nie oznacza to jednak, że każde wynajęcie mieszkania spółce będzie automatycznie korzystało z takiego zwolnienia.

Znaczenie ma między innymi faktyczny sposób wykorzystania nieruchomości. Wynajęcie mieszkania spółce na biuro to zupełnie inna sytuacja niż rzeczywiste przeznaczenie nieruchomości na cele mieszkaniowe.

Czy osoba zwolniona z VAT musi wystawić fakturę?

KSeF sam w sobie nie tworzy obowiązku wystawiania faktury. Najpierw trzeba ustalić, czy taki obowiązek wynika z ustawy o VAT.

Zgodnie z art. 106b ustawy o VAT podatnik korzystający ze zwolnienia nie zawsze ma obowiązek wystawiania faktury.

Jeżeli jednak nabywca — w naszym przypadku spółka — zażąda jej wystawienia w ustawowym terminie, fakturę należy wystawić.

I właśnie tutaj zaczyna się KSeF Jeżeli Twoja spółka mówi: „Proszę wystawić fakturę”, trzeba ustalić, czy dokument może być wystawiony poza KSeF, czy powinien już trafić do systemu.

Przejściowy limit 10 000 zł w 2026 roku

W okresie przejściowym obowiązującym w 2026 roku ustawodawca przewidział możliwość wystawiania określonych faktur poza KSeF, jeżeli miesięczna wartość sprzedaży udokumentowanej takimi fakturami nie przekracza 10 000 zł brutto.

W naszym przykładzie czynsz wynosi jednak 12 000 zł miesięcznie.

Oznacza to, że limit zostaje przekroczony już przy tej fakturze.

Najem 8 000 zł W 2026 roku należy jeszcze sprawdzić możliwość zastosowania przejściowego wyjątku.
Najem 12 000 zł Jedna faktura powoduje przekroczenie przejściowego limitu 10 000 zł.

Jak wystawić fakturę w KSeF, jeżeli mam tylko PESEL?

I tutaj dochodzimy do jednej z najbardziej zaskakujących sytuacji.

Osoba fizyczna nieprowadząca działalności gospodarczej bardzo często posługuje się dla celów podatkowych numerem PESEL.

Tymczasem w przypadku sprzedawcy wystawiającego fakturę w KSeF konieczna jest identyfikacja numerem NIP.

PESEL może nie wystarczyć

Jeżeli osoba fizyczna ma obowiązek wystawienia faktury w KSeF, może pojawić się konieczność uzyskania NIP i dokonania właściwych zgłoszeń identyfikacyjnych.

NIP nie oznacza automatycznie VAT czynnego

To bardzo ważne rozróżnienie.

Uzyskanie NIP i dokonanie odpowiedniej rejestracji dla potrzeb VAT nie oznacza automatycznie konieczności rezygnacji ze zwolnienia.

Jeżeli podatnik nadal spełnia warunki zwolnienia, może pozostawać podatnikiem VAT zwolnionym.

Możliwa jest więc sytuacja, w której dana osoba:

Nie prowadzi działalności w CEIDG Przychód nadal może być rozliczany jako najem prywatny.
Posiada NIP NIP służy między innymi do prawidłowej identyfikacji sprzedawcy.
Korzysta ze zwolnienia z VAT Nie musi automatycznie stawać się czynnym VAT-owcem.
Wystawia fakturę w KSeF Jeżeli przepisy wymagają wystawienia jej w systemie.

Najem firmie a najem osobie prywatnej

Sytuacja wygląda inaczej, kiedy mieszkanie wynajmujesz osobie fizycznej nieprowadzącej działalności gospodarczej.

Faktury wystawiane konsumentom są wyłączone z obowiązkowego KSeF.

To samo mieszkanie – dwa różne przypadki

🏢 Najem swojej spółce lub innej firmie
Faktura może podlegać obowiązkowemu KSeF.

🏠 Najem zwykłej osobie prywatnej
Faktura konsumencka nie jest objęta obowiązkowym KSeF.

Co zmieni się od 1 stycznia 2027 roku?

Przejściowe ułatwienie związane z limitem 10 000 zł zostało przewidziane tylko na 2026 rok.

Oznacza to, że od 2027 roku problem KSeF i konieczności prawidłowej identyfikacji sprzedawcy może dotyczyć również osób wystawiających faktury na znacznie niższe kwoty.

Najważniejszy wniosek

„To tylko najem prywatny, przecież nie mam firmy” — to zdanie nie wystarcza już do ustalenia wszystkich obowiązków.

Trzeba osobno sprawdzić PIT, VAT, obowiązek wystawienia faktury, status podatnika, NIP oraz KSeF.

Podstawa prawna

Ustawa o podatku dochodowym od osób fizycznych – w szczególności art. 10 ust. 1 pkt 6.

Ustawa o podatku od towarów i usług – w szczególności art. 15, art. 43, art. 106b, przepisy dotyczące KSeF oraz art. 113.

Ustawa o zasadach ewidencji i identyfikacji podatników i płatników – przepisy dotyczące identyfikatora podatkowego NIP i PESEL.

Księgowość • podatki • praktyczne wsparcie

Potrzebujesz pomocy z KSeF lub rozliczeniem najmu?

Certyfikowane Biuro Księgowe Family Company sp. z o.o.
Pomagamy uporządkować obowiązki podatkowe i księgowe w sposób zrozumiały i praktyczny.

☎ 507 354 314
Zadzwoń do nas
Uwaga: materiał ma charakter edukacyjny. W konkretnym przypadku znaczenie może mieć między innymi rodzaj nieruchomości, sposób jej wykorzystania, treść umowy, status VAT wynajmującego oraz pozostała sprzedaż podatnika.
Odpowiedzialność solidarna w VAT, jak nie zapłacić za nieswoje długi ?

Odpowiedzialność solidarna w VAT, jak nie zapłacić za nieswoje długi ?

Odpowiedzialność solidarna w VAT, jak nie zapłacić za nieswoje długi ?

Odpowiedzialność solidarna w VAT  i pułapka Białej Listy.

Jak nie zapłacić podatków za swojego kontrahenta?

Wprowadzenie mechanizmów mających uszczelnić system podatkowy w Polsce sprawiło, że granica między byciem uczciwym przedsiębiorcą a ofiarą cudzych oszustw stała się niezwykle cienka.

Najlepszym tego dowodem jest instytucja odpowiedzialności solidarnej w VAT. Przelew wykonany w dobrej wierze, ale na niewłaściwy rachunek bankowy, może uruchomić bezwzględną machinę skarbową.

Z tego artykułu dowiesz się, czym dokładnie jest odpowiedzialność solidarna, jakie przepisy ją regulują, jak podchodzą do niej polskie sądy oraz TSUE, a także – co najważniejsze – jak zbudować skuteczną tarczę obronną dla swojej firmy.

  1. Fundament prawny: Kiedy odpowiadasz za cudzy VAT?

W polskim systemie prawnym odpowiedzialność solidarna w kontekście transakcji handlowych i rachunków bankowych opiera się na dwóch kluczowych aktach prawnych:

  • 117ba § 1 i 2 Ordynacji podatkowej: To tutaj zapisano sankcję za zlekceważenie Białej Listy VAT. Jeśli podatnik dokonuje płatności o wartości przekraczającej 15 000 zł brutto (w ramach jednej transakcji) na rachunek bankowy inny niż wskazany w oficjalnym wykazie szefa KAS, odpowiada solidarnie całym swoim majątkiem za zaległości podatkowe dostawcy w części VAT związanej z tą dostawą.


  • Art. 105a ustawy o VAT: Przepis ten reguluje odpowiedzialność solidarną nabywcy w tzw. towarach wrażliwych (np. paliwa, stal, złoto, a w najnowszych nowelizacjach również określone usługi niematerialne). Nabywca odpowiada za VAT sprzedawcy, jeśli w momencie składania zamówienia wiedział lub miał uzasadnione podstawy do przypuszczania, że należny podatek z tej transakcji nie zostanie odprowadzony do urzędu.


  1. Podział Płatności (Split Payment) i ZAW-NR jako koła ratunkowe

Ustawodawca przewidział mechanizmy, które pozwalają uwolnić się od tego ryzyka (tzw. okoliczności egzoneracyjne). Zgodnie z art. 117ba § 3 Ordynacji podatkowej, odpowiedzialność solidarna zostaje wyłączona,jeśli

Złożysz zawiadomienie ZAW-NR: Poinformujesz naczelnika urzędu skarbowego o zapłacie na rachunek spoza Białej Listy w nieprzekraczalnym terminie 7 dni od dnia zlecenia przelewu.

Zastosujesz Split Payment: Dokonasz zapłaty z zastosowaniem mechanizmu podzielonej płatności (płatności dzielonej).

Ważny niuans ekspercki: Płatność dzielona uwalnia Cię od odpowiedzialności solidarnej w VAT, ale jeśli konto było spoza Białej Listy i nie wyślesz ZAW-NR, nadal ryzykujesz utratą kosztów uzyskania przychodów w podatku dochodowym (PIT/CIT)!

  1. Przełomowe stanowisko TSUE:    Koniec z bezwzględnym karaniem

Przez lata polskie organy podatkowe stosowały odpowiedzialność solidarną automatycznie – na zasadzie ryzyka. Urzędników interesował jedynie fakt, że budżet stracił pieniądze, więc ściągali je od uczciwego kontrahenta, który je posiadał. Temu bezprawiu kres położył Trybunał Sprawiedliwości Unii Europejskiej (TSUE).

W kluczowych sprawach dotyczących odpowiedzialności solidarnej w VAT unijny trybunał wypracował fundamentalne zasady:

  • Zasada proporcjonalności i pewności prawa: Państwa członkowskie mają prawo uszczelniać system (na mocy art. 273 Dyrektywy VAT), ale środki te nie mogą wykraczać poza to, co jest konieczne do osiągnięcia celu. Uniemożliwienie podatnikowi wykazania, że działał w dobrej wierze, jest rażącym naruszeniem prawa UE.

Wyrok TSUE w sprawie C-121/24 (grudzień 2025 r.): Trybunał rozstrzygał sprawę granic odpowiedzialności solidarnej, gdy główny dłużnik (sprzedawca) przestał istnieć (został zlikwidowany). TSUE potwierdził, że pociągnięcie nabywcy do odpowiedzialności jest możliwe, ale wyłącznie wtedy, gdy organ udowodni, że nabywca wiedział lub na podstawie obiektywnych przesłanek powinien był wiedzieć, że dostawca dopuści się oszustwa podatkowego. Sam fakt braku zapłaty VAT przez drugą stronę to za mało.

Kluczowa jest ocena świadomości i zachowania podatnika.


Skorzystaj z naszych usług i skup się na rozwoju swojej firmy !

  1. Linia orzecznicza NSA i sądów krajowych: Definicja „Należytej Staranności”

Polskie sądy administracyjne podążają za wytycznymi TSUE. W sporach z fiskusem najważniejszym pojęciem stała się należyta staranność kupiecka (dobra wiara).

Najnowszy, niezwykle istotny wyrok Naczelnego Sądu Administracyjnego z dnia 10 lutego 2026 r. (sygn. akt I FSK 428/24) brutalnie obnażył praktykę urzędów skarbowych. NSA uchylił niekorzystny wyrok sądu pierwszej instancji i przypomniał urzędnikom, że:

Ciężar dowodu spoczywa na skarbówce: To organ podatkowy musi udowodnić w sposób zindywidualizowany i konkretny, że podatnik wiedział lub powinien był wiedzieć o oszustwie. Ogólnikowe zarzuty urzędu są niezgodne z prawem.

Oczekiwania nie mogą być abstrakcyjne: Od przedsiębiorcy nie można wymagać działań właściwych dla organów śledczych czy podatkowych. Podatnik ma stosować standardowe i racjonalne dla danej branży środki weryfikacji.Podobne stanowisko zajął NSA w wyroku z dnia 24 maja 2024 r. (sygn. akt I FSK 1680/19), wskazując, że od podatnika wymaga się typowej przezorności, a nie prowadzenia śledztwa gospodarczego.

  1. Jak zbudować procedurę bezpiecznej firmy? (Checklista dla przedsiębiorcy)

Z wyroków sądowych wprost wynika jedna zasada: Wygrywa ten przedsiębiorca, który zbiera dowody zanim wybuchnie pożar. Twoja firma musi wdrożyć wewnętrzną procedurę należytej staranności.

Przy każdej transakcji B2B powyżej 15 000 zł, zwłaszcza przy usługach niematerialnych (marketing, doradztwo), w segregatorze musi znaleźć się komplet dokumentów:


  • Cyfrowy ślad weryfikacji: Każdorazowo przed puszczeniem przelewu sprawdź rachunek kontrahenta na Białej Liście VAT i pobierz potwierdzenie w formacie PDF z widoczną datą i godziną. To Twój najważniejszy dowód przed sądem.
  • Pełna dokumentacja kontraktu: Sama faktura to za mało. Zgromadź pisemną umowę, precyzyjne aneksy oraz szczegółowe protokoły odbioru prac, raporty czy maile potwierdzające, że usługa faktycznie została wykonana.
  • Weryfikacja statusu podmiotu: Sprawdź przed transakcją status podatnika w KRS/CEIDG oraz rejestrze VAT – czy firma nie jest w likwidacji lub czy nie została wykreślona.
Odpowiedzialność solidarna to potężny bat fiskusa na przedsiębiorców, ale nie jesteś wobec niego bezbronny.

Przepisy Ordynacji podatkowej, w połączeniu z prokonsumencką linią orzeczniczą TSUE i polskiego NSA, dają Ci jasne narzędzia do obrony.

Warunek jest jeden: musisz porzucić rutynę, zacząć skrupulatnie weryfikować rachunki bankowe i dokumentować każdy krok współpracy. Bezpieczeństwo Twojego majątku leży w Twoich rękach.


Najczęściej zadawane pytania (FAQ)

Czy limit 15 000 zł profesjonalnego obrotu dotyczy pojedynczej faktury, czy całej umowy?

Limit dotyczy wartości całej transakcji. Jeżeli podpisujesz umowę lub składasz jedno zamówienie na kwotę np. 20 000 zł brutto, to celowe podzielenie tej płatności na dwie faktury po 10 000 zł niczego nie zmienia. W świetle art. 117ba Ordynacji podatkowej to wciąż jest jedna transakcja przekraczająca limit, a to oznacza, że oba przelewy muszą trafić na rachunki z Białej Listy VAT.

Co zrobić, jeśli przez przypadek wyślę przelew na konto spoza Białej Listy?

Musisz działać bardzo szybko. Masz dokładnie 7 dni od dnia zlecenia przelewu na złożenie do swojego Urzędu Skarbowego zawiadomienia na formularzu ZAW-NR. Prawidłowe i terminowe złożenie tego dokumentu całkowicie zdejmuje z Ciebie ryzyko odpowiedzialności solidarnej za VAT oraz ratuje możliwość wrzucenia tego wydatku w koszty firmy (PIT/CIT). Pamiętaj, że ten termin jest ostateczny i nie da się go przywrócić!

Czy płatność Split Payment (podzielona płatność) chroni mnie w 100%?

Nie w stu procentach. Jeśli wykonasz przelew metodą Split Payment na konto spoza Białej Listy, prawo (art. 117ba § 3 pkt 1 Ordynacji podatkowej) całkowicie zwalnia Cię z odpowiedzialności solidarnej za VAT kontrahenta. Jednak sam Split Payment nie chroni Cię przed utratą kosztów uzyskania przychodów w podatku dochodowym (PIT/CIT). Aby nie stracić kosztów firmowych przy złym koncie, i tak musisz złożyć formularz ZAW-NR.

Czy muszę sprawdzać Białą Listę, jeśli kupuję coś od osoby prywatnej (B2C)?

Nie. Przepisy o Białej Liście VAT, limitach transakcyjnych i odpowiedzialności solidarnej dotyczą wyłącznie transakcji zawieranych pomiędzy przedsiębiorcami (relacje B2B). Kupując towary lub usługi od osoby prywatnej, która nie prowadzi działalności gospodarczej, nie masz obowiązku weryfikacji jej rachunku.

Czy Urząd Skarbowy może automatycznie zająć mój majątek za długi kontrahenta?

Z perspektywy unijnego trybunału TSUE – absolutnie nie. TSUE w swoich wyrokach (m.in. w sprawach C-121/24 oraz C-276/24) jasno wskazuje, że odpowiedzialność solidarna nie może być nakładana automatycznie. Fiskus musi najpierw udowodnić, że działałeś w złej wierze, czyli że wiedziałeś lub na podstawie obiektywnych przesłanek powinieneś był wiedzieć, że Twój dostawca nie zapłaci podatku. Jeśli przed przelewem pobrałeś PDF z Białej Listy i dochowałeś należytej staranności, masz pełne prawo wygrać ze skarbówką przed sądem.

Inne wpisy

Blog Księgowe SOS
Copyright © 2026Certyfikowane Biuro księgowe Family Comapny

(WNT) – Pułapka dla Podatników Zwolnionych z VAT

(WNT) – Pułapka dla Podatników Zwolnionych z VAT

(WNT) – Pułapka dla Podatników Zwolnionych z VAT

Wewnątrzwspólnotowe nabycie towaru, czyli WNT, dotyczy także podatników zwolnionych z VAT. Co to oznacza i gdzie można się w tym wszystkim potknąć? Spokojnie, zaraz wszystko wyjaśnię!


Opowiem, jak nie wpaść w tę podatkową pułapkę, o której wielu przedsiębiorców zapomina – ku swojej późniejszej rozpaczy. Ale po kolei!

WNT, czyli Wewnątrzwspólnotowe Nabycie Towarów, to pojęcie, z którym spotkasz się, gdy kupujesz towar z krajów Unii Europejskiej. Tak, dokładnie – TOWAR / RZECZ   a nie USŁUGA !

WNT – Obowiązki Rejestracyjne

Zacznijmy od tego, co mówi prawo. Zgodnie z Art. 97 ustawy o VAT, każdy podatnik – tak, tak, nawet ten zwolniony z VAT – przed dokonaniem pierwszego wewnątrzwspólnotowego nabycia towaru (WNT), musi zarejestrować się jako podatnik VAT-UE.

Zgłoszenie składamy na formularzu VAT-R, zaznaczając w tabeli C.3 kwadrat 66 (jakby ktoś pytał, dlaczego ten kwadrat jest taki ważny). Co ciekawe, to zgłoszenie musi być złożone najpóźniej 1 dzień przed transakcją.  Brzmi formalnie i uwaga – ten obowiązek dotyczy zarówno czynnych, jak i zwolnionych z VAT.

Dla czynnych podatników to formalność, a nawet korzyść. Ale dla zwolnionych? Tu pojawia się pewna „pułapka”, która może się okazać niespodziewanym bonusem – o ile oczywiście nie dajemy się zwieść na pierwszym zakręcie!


Family Company D.R.Zakrzewscy sp. z o.o.

Czy Podatnik Zwolniony od razu musi Zarejestrować się do VAT-UE?


I teraz najważniejsze pytanie: czy zwolniony z VAT przedsiębiorca musi od razu rejestrować się do VAT-UE?

Odpowiedź: Oczywiście, że… nie musi! I tu wpadamy w kluczowy moment, który często umyka – a warto się nad tym pochylić.

Istnieje bowiem wyjątek, który daje pewne pole manewru i to właśnie tutaj pojawia się „pułapka”.

Zgodnie z Art. 10 ust. 1 pkt 2 lit. b i c ustawy o VAT, podatnik zwolniony nie musi rejestrować się do VAT-UE, o ile wartość jego zakupów wewnątrzwspólnotowych nie przekracza 50 000 zł rocznie.

Tak! Rejestracja VAT-UE jest w takim przypadku dobrowolna. Można? Można!

Dlaczego Warto Korzystać ze Zwolnienia?

Zawsze przypominam moim klientom, że choć są zwolnieni z VAT, to warto znać przepisy ustawy o VAT, aby móc świadomie korzystać z przysługujących im zwolnień. Jeśli jednak nie masz ochoty na studiowanie przepisów – w pełni to rozumiem – dobrze jest znaleźć zaufaną księgową lub księgowego, który będzie pilnować tych kwestii za Ciebie.

Warto pamiętać o tym zwolnieniu, zwłaszcza jeśli Twoje wewnątrzwspólnotowe zakupy są sporadyczne. Rejestracja do VAT-UE może wiązać się z dodatkowymi obowiązkami, jak np. konieczność składania deklaracji czy odprowadzania VAT. To wszystko może prowadzić do dodatkowych kosztów, które wcale nie muszą być potrzebne, jeśli nie przekraczasz wspomnianego limitu.

Kiedy Zwolnienie nie Obowiązuje?

Żeby nie było za łatwo, przepisy zawsze muszą mieć swoje wyjątki. Ten również.

Należy pamiętać, że przepis dotyczący limitu 50 000 zł nie dotyczy zakupu nowych środków transportu ani wyrobów akcyzowych. Jeśli planujesz zakup np. nowego samochodu, musisz zarejestrować się do VAT-UE co najmniej 1 dzień przed dokonaniem transakcji.

Rejestracja do VAT-UE a VAT w Polsce

Często spotykam się z mylnym przekonaniem, że rejestracja do VAT-UE automatycznie oznacza, że stajemy się podatnikiem VAT również w obrocie krajowym. Nic bardziej mylnego! Rejestracja do VAT-UE dotyczy wyłącznie obrotu z zagranicą (unijnym). W obrocie krajowym nadal jesteś zwolnionym podatnikiem VAT i wystawiasz faktury bez naliczania VAT-u.


Jak Zaksięgować Zakupy w Przypadku Braku Rejestracji do VAT-UE?

No dobrze, a co jeśli kupujesz coś z Unii, ale nie przekraczasz limitu 50 000 zł i nie chcesz się rejestrować? Jak to prawidłowo zaksięgować ?Spokojnie, to też nie jest takie trudne.

Otrzymujesz fakturę od zagranicznego dostawcy z naliczonym VAT-em według stawki obowiązującej w kraju dostawcy. Tę fakturę księgujesz w swojej książce przychodów i rozchodów wyłącznie kwotą brutto, bez konieczności rozliczania VAT w Polsce.

Następnie wyliczasz podatek dochodowy jak zwykle. Skoro nie jesteś zarejestrowany do VAT-UE, nie musisz składać informacji podsumowującej VAT-UE ani deklaracji VAT-8. Cały proces kończy się w momencie zaksięgowania faktury w koszty – podajesz w księgowości kwotę brutto i zamykasz transakcję.

Podsumowanie

Dla podatników zwolnionych z VAT kwestia rejestracji do VAT-UE może wydawać się zagmatwana, ale jeśli dobrze zrozumiesz przepisy, możesz uniknąć wielu niepotrzebnych formalności i kosztów. Kluczowe jest monitorowanie wartości zakupów wewnątrzwspólnotowych i świadome korzystanie z przepisów, aby nie popaść w „przypadkowe” zobowiązania.

Pamiętaj, że znajomość przepisów VAT (choć czasem uciążliwa) może Ci się opłacić – a jeśli nie masz ochoty na zgłębianie tej wiedzy, zawsze znajdzie się księgowa, która będzie trzymać pieczę nad Twoimi obowiązkami.

Bo przecież nikt nie chce niepotrzebnych wydatków na VAT, prawda?

Jeżeli chcesz skorzystać z naszych usług księgowych , serdecznie zapraszamy do grona naszych klientów.

www.polecanaksiegowa.pl
Napisz ksiegowanadarzyn@gmail.com lub zadzwoń 507-354-314

Komentarzy

Napisz do mnie


Kontakt

507 – 354 – 314

ksiegowanadarzyn@gmail.com


ZNAJDZIESZ MNIE RÓWNIEŻ

#CEIDG krok po kroku, czyli jak otworzyć WŁASNY BIZNES

#CEIDG krok po kroku, czyli jak otworzyć WŁASNY BIZNES

Na pewno w dzisiejszej rzeczywistości osoby, które się decydują otworzyć i prowadzić własny biznes można określić dwoma słowami – Bohater i Kamikadze.

Dlaczego?

Bo przy tak niestabilnym systemie podatkowym i ciągłym zaskakiwaniem nas przez rządzących
odnośnie do zmian w przepisach, które wielokrotnie działają wstecz.
Nie można nic przewidzieć, skrupulatnie wykonane symulacje również mało się przydają.
Inflacja galopuje, wszystko drożeje, towaru brakuje.

Trzeba mieć dużo odwagi by przeznaczyć niejednokrotnie oszczędności swojego życia lub z dnia na dzień zrezygnować ze stałej pracy, by otworzyć swój własny biznes nie mając pewności co nas jutro czeka.
Własna działalność równa się jazda bez trzymaki.

Jednak mimo tyłku niedogodności własna firma daje nam możliwość większego rozwoju zawodowego
jak i finansowego. Dlatego decydujemy na porzucenie pracy by samemu decydować,
ile będziemy pracować, gdzie i jak. Z przewidzeniem ewentualnych dochodów, to lepiej udać się
do wróżki. Ale najważniejsze, że zyskujemy niezależność. Tu jesteśmy sobie sami sterem, żeglarzem, okrętem.

O czego zacząć?

Tu powinnam zamieścić reklamę swojego biura księgowego, że najlepiej zacząć od przyjścia do mnie. Tak to tu zostawię jakby jednak ktoś chciał od tego zacząć www.polecanaksiegowa.pl

A tak poważnie.

1 krok

Należy nakreślić sobie biznes plan:

♦   co chcemy konkretnie robić?

♦   na jakim obszarze będziemy działać i jaką mamy konkurencję. Jak możecie ją przebić.
     I tu uwaga nie zawsze chodzi o cenę za usługę czy towar. Możecie być konkurencyjni,
     bo dacie lepszą jakość lub coś więcej w cenie niż oferuje wasza konkurencja.

♦  do jakiego klienta chcemy trafić, na kim wam zależy?

♦  ile możecie zainwestować na początek?

♦  z jakimi stałymi kosztami musicie się liczyć każdego miesiąca np. czynsz, telefon itd.….


Nie musi być on wykonany przez profesjonalistę, plan jest dla was.Ścieszka która wyznaczy wam cel.


2 krok

Wynika nam już trochę z 1 kroku. Wypisujemy w słupku konkretne czynności czym będziemy się zajmować.

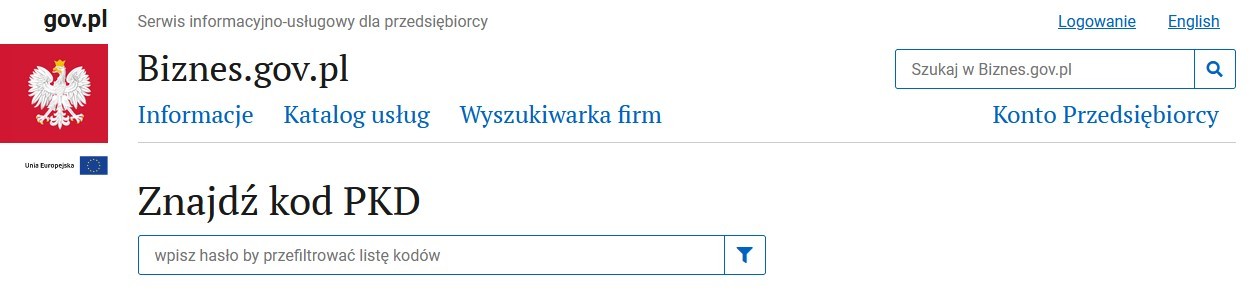
Po czym dopasowujemy do nich odpowiednie PKD. Pomoże wam w tym wyszukiwarka kodów PKD https://www.biznes.gov.pl/pl/tabela-pkd


3 krok

U wielu osób jest to nr.1, nie szkodzi, to NAZWA. Jak firma ma się nazywać.
Jest to bardzo ważny element. Dobrze by nazwa współgrała z tym, czym będzie
zajmować się firma, najważniejsze by nie była myląca. Taka by wpadała w ucho
i została zapamiętana. Ale oczywiście to tylko moje zdanie. Ważne byście się z nią utożsamiali.


4 krok

Gdzie ma być zarejestrowana działalność, gdzie ma być siedziba i czy jednocześnie będzie to adres
wykonywania działalności. Czy będą to dwa różne adresy.
Siedziba jest jedna. Miejsc wykonywania działalności można mieć kilka.


5 krok

Siadamy do komputera wpisujemy adres mojej strony www.polecanaksiegowa.pl i umawiamy się na
spotkanie. Żarcik

Na poważnie. Należy się zastanowić nad formą opodatkowania naszej działalności.
Ryczałt, zasady ogólne, podatek liniowy?
Czy wybrać od razu VAT czy skorzystać ze zwolnienia do 200 tyś obrotu.

To już są bardziej skomplikowane pytania. W tym przypadku, już na poważnie, radzę udać się
na konsultację do specjalisty w tej dziedzinie. Który wyjaśni różnicę, przeprowadzi z wami wywiad
by ustalić jaka forma byłaby dla was najbardziej korzystna.

Pomyłka może skutkować dużo wyższym obciążeniem podatkowym czy ZUS niż myśleliście.
Będąc po konsultacji, uświadomieni jaką formę opodatkowania powinniście wybrać, możecie zrobić
kolejny krok.


6 krok

Ten krok jest połączony z 5 krokiem.
W 99% tam, gdzie uzyskaliśmy niezbędne informację odnośnie do formy opodatkowania, pomogą wam
również wypełnić wniosek do CEIDG. Ale przyjmijmy, że wolicie to zrobić samodzielnie.

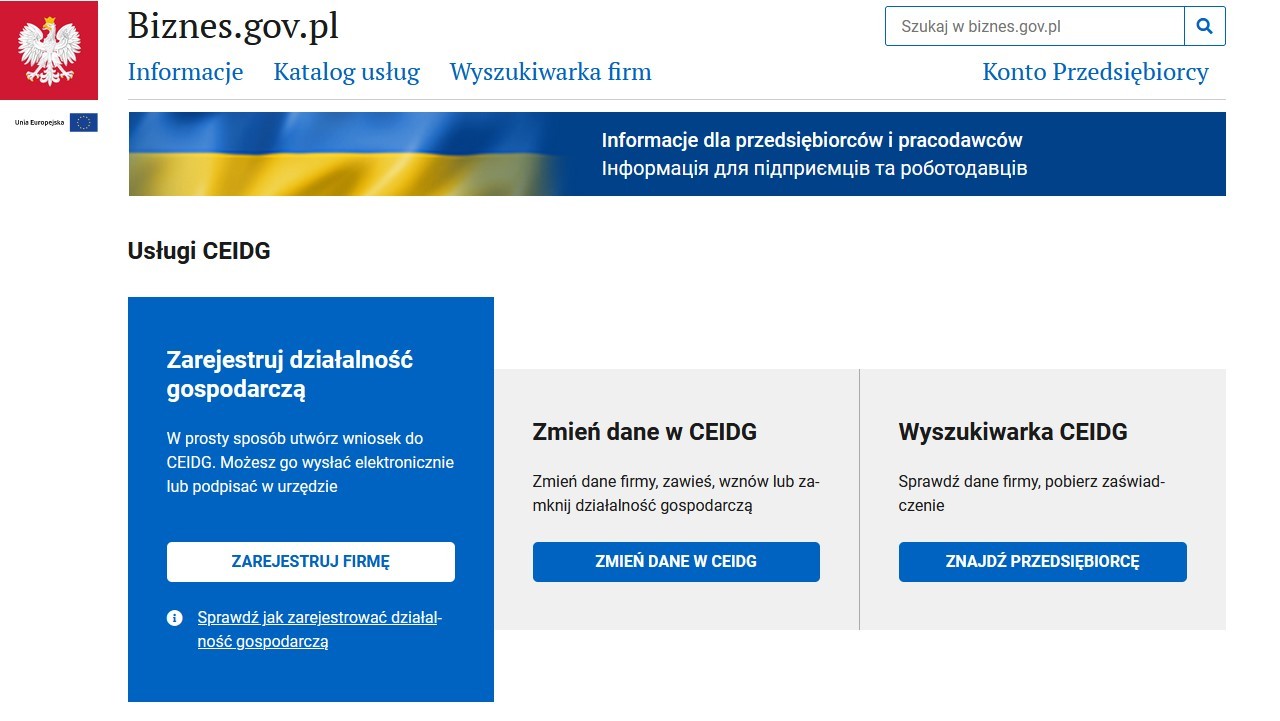
Otwieramy przeglądarkę w komputerze w wpisujemy adres https://www.biznes.gov.pl/pl

Pojawi nam się strona, Klikamy ZAREJESTRUJ FIRMĘ


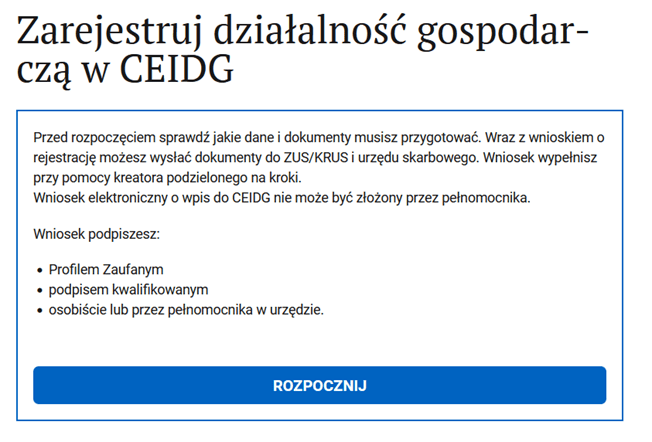
Następnie klikamy ROZPOCZNIJ


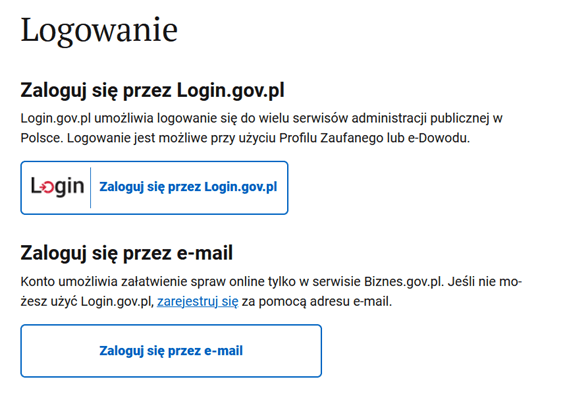
Teraz należy się ZALOGOWAĆ, mamy parę możliwości.


Zaloguj się przez login.gov.pl – wybierając ten sposób zalogujemy się poprzez weryfikacje bankową
lub tradycyjnie założony profil zaufany lub e-dowód.

Mamy możliwość również zalogowania się, ale najpierw musimy się zarejestrować przy pomocy e-mail.

Osobiście nie polecam metody e-mail. Nic nam nie daje, wyłącznie dostęp do konta przedsiębiorcy
na biznes.gov.pl. Jednak nie podpiszemy tą metodą wniosku do CEIDG.

By podpisać stworzony wniosek będziemy mieli tylko do wyboru:
– podpis kwalifikacyjny
– profil zaufany
– weryfikacja przez bank

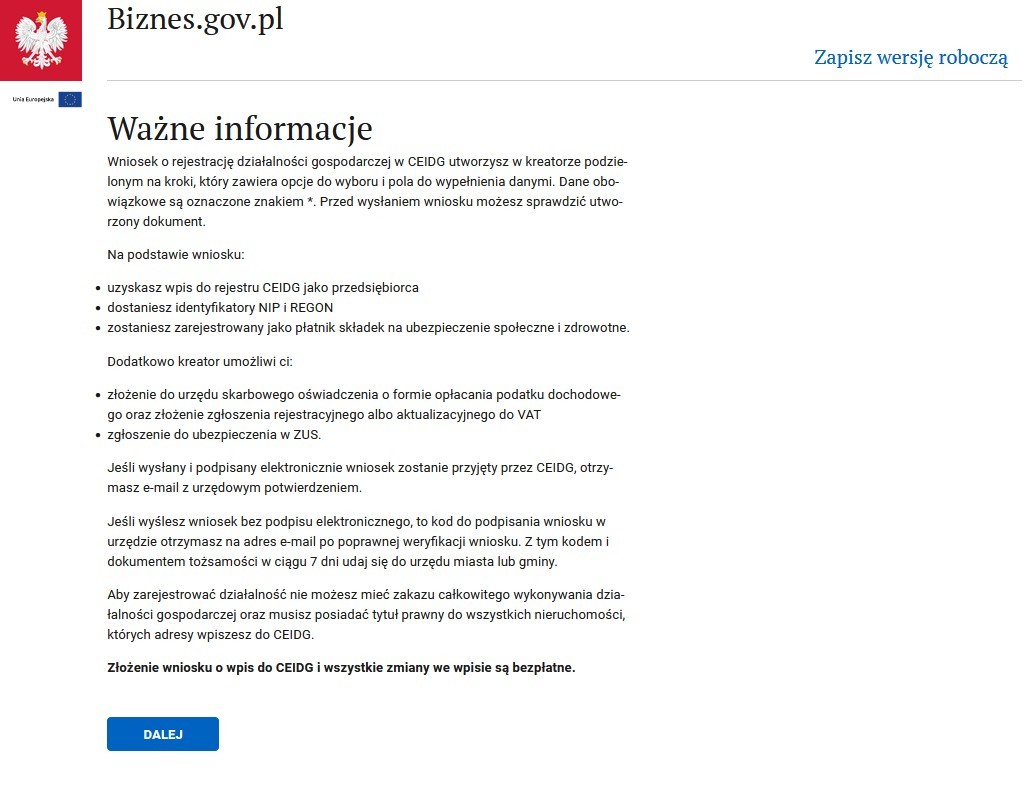
Po zalogowaniu, pojawi nam się kolejna strona. W prawym górnym rogu będzie widniało wasze imię i nazwisko. Na tym obrazku tego nie ma.


Klikamy DALEJ, kolejne strony należy wypełnić zgodnie z pytaniami.
Formularz jest na tyle czytelny, że nie będziecie mieli wątpliwości co, gdzie wpisać.

W przypadku problemów pamiętajcie o mnie, chętnie pomogę. Kontakt do mnie, tu ….

Po kolei należy uzupełnić:

– dane osobowe

– dane firmy i od kiedy chcemy zacząć prowadzenie działalności

– wybrane kody PKD

– miejsce wykonywania działalności gospodarczej (fizycznie)

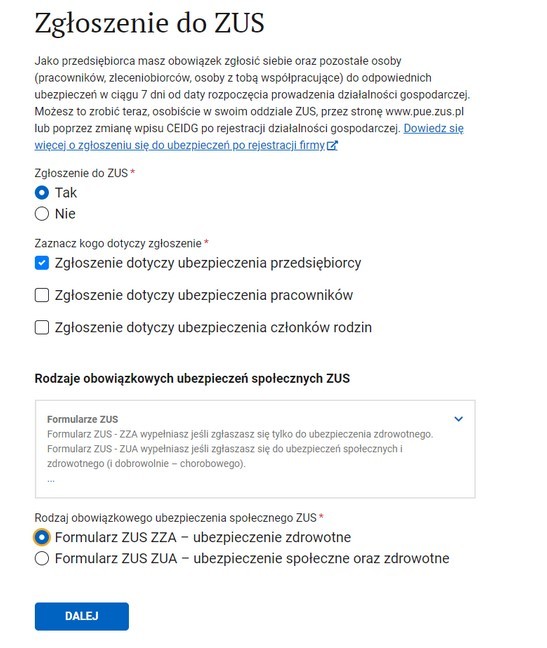
– zgłoszenia do ZUS, tu jedynie wybieramy tylko gdzie jesteśmy ubezpieczeni w ZUS, KRUS
lub za granicą. Należy wpisać również datę powstania obowiązku opłacania składek do ZUS.
Jest ona w 99% równa z datą rozpoczęcia działalności.

– w kolejnym kroku wybieramy Urząd Skarbowy zgodnie z właściwością miejscową.

Co to znaczy urząd skarbowy zgodny z właściwością miejscową?

Od 1 stycznia 2022 r. właściwym urzędem skarbowym będzie urząd skarbowy
wg miejsca zamieszkania podatnika, mówi nam o tym art.17 ordynacji podatkowej.

I TU UWAGA NA NASTĘPNY KROK

Mało osób, które zawodowo nie zajmują się otwieraniem działalności w CEIDG.

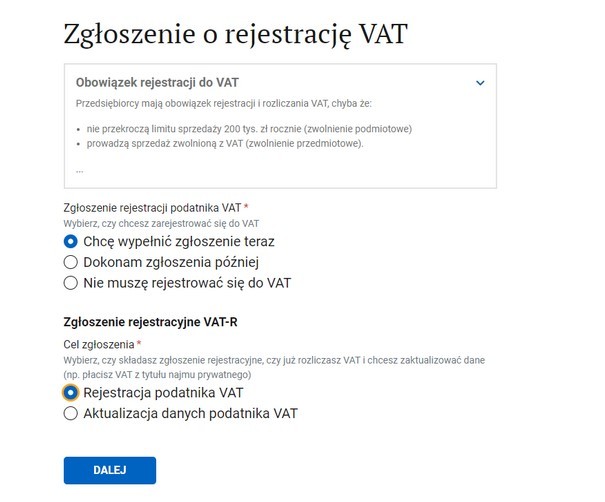
Po kliknięciu DALEJ pojawia się ekran o nazwie Dodatkowe dane we wniosku CEIDG

Wybieramy CHCĘ KONTYNUOWAĆ

Co nam to da, od razu uzupełnimy zgłoszenie do ZUS i Urzędu skarbowego w przypadku
wyboru podatku VAT.

UWAGA!

Niestety wielokrotnie zdarza się, że druki zgłoszenia do ZUS i VAT-R wysłane razem w 
wnioskiem CRIDG, z nie wiadomo jakich powodów nie trafiają do urzędów. Polecam tak 2-3 dni
po wysłaniu wniosku do CEIDG, skontaktować się z Urzędem Skarbowym czy doszło zgłoszenie
rejestracyjne do nich.


Pamiętajmy!

Jeżeli nie mieliście wcześniej działalności gospodarczej lub od jej zakończenia minęło 5 lat,
bądź jednocześnie pracujecie na etacie z wynagrodzeniem równym lub wyższym niż minimalne.

Od działalności gospodarczej płacicie tylko zdrowotną. Przez pierwszych 6 miesięcy tzw. Ulga na start,  w przypadku etatu, dokąd będziecie zatrudnieni.
KOD rejestracji w ZUS 05 40 00

Oczywiście nie są to jedyne przypadki, kiedy od działalności można płacić wyłącznie składkę
zdrowotną. Ale to dłuższy temat na kolejny artykuł.
Jest to również temat, który, powinien być poruszony na konsultacji, na którą się udacie
zanim zasiądziecie do wypełniania wniosku.

W dalszej części, znajdziecie również formularz wyboru formy opodatkowania


Następne pytania dotyczą dokumentacji rachunkowej.
Kto będzie prowadził waszą księgowość, gdzie dokumenty będą przechowywane itd.

Ważna część formularza, to zgłoszenie do VAT.

Zwolnienie może być podmiotowe lub przedmiotowe

Zwolnienie podmiotowe

Zgodnie z art. 113 ust. 1 ustawy o VAT: „Zwalnia się od podatku sprzedaż dokonywaną przez
podatników, u których wartość sprzedaży nie przekroczyła łącznie w poprzednim roku podatkowym
kwoty 200.000 zł.

Zwolnienie przedmiotowe

Zwolnienia przedmiotowe dotyczą rodzaju wykonywanej działalności i są możliwe wyłącznie,
gdy świadczone usługi należą do usług zwolnionych z VAT W myśl przepisów art. 43 ust.1 ustawy o VAT

Tu osoby, które wybrały zwolnienie z VAT np. z powodu limitu obrotu zaznaczają NIE.

Pozostali zaznaczają, że chcą i odpowiadają na kolejne pytania, które się pojawią po dokonaniu
takiego wyboru.


Pojawi się również pytanie o rachunek bankowy.

To miejsce zostawiacie puste, ponieważ dopiero po otrzymaniu Wpisu do CEIDG możecie
otworzyć rachunek bankowy dla swojego biznesu.

#kontodlafirmy , #mbanknadarzyn

Gratulację, wniosek gotowy !!!!!

Pamiętajcie koniecznie na koniec wysłać wniosek ponownie potwierdzając wysyłkę profilem zaufanym
lub e-dowodem.

Witam w gronie przedsiębiorców, powodzenia na nowej drodze życia.


Jeżeli macie pytania lub potrzebujecie pomocy.  Zapraszam do kontaktu w celu umówienia konsultacji.