Zegarek za 30 tysięcy złotych w kosztach firmy, a za 35 tysięcy już nie? Co naprawdę wynika z interpretacji podatkowych

Zegarek za 30 tysięcy złotych w kosztach firmy, a za 35 tysięcy już nie? Co naprawdę wynika z interpretacji podatkowych

Grafika ilustracyjna. Przedstawione zegarki nie identyfikują modeli opisanych w interpretacjach.

Odsłony artykułu: 53

Czy zegarek wart kilkadziesiąt tysięcy złotych może być kosztem uzyskania przychodów? W jednej sprawie Dyrektor Krajowej Informacji Skarbowej zaakceptował taki wydatek. W drugiej uznał, że zakup należy wyłączyć z kosztów podatkowych.

Łatwo wyciągnąć z tego wniosek, że fiskus raz pozwala, a raz zabrania. Tymczasem za tymi rozstrzygnięciami stoją różne okoliczności, różni podatnicy oraz odmienne znaczenie przypisane zakupowi.

To również dobry przykład, żeby wyjaśnić zasadę, o której często zapominamy: interpretacja indywidualna nie jest źródłem powszechnie obowiązującego prawa. Nie zastępuje ustawy i nie daje każdemu przedsiębiorcy zgody na takie samo rozliczenie.

Zegarek za około 30 tysięcy złotych — pozytywna interpretacja

Interpretacja z 20 kwietnia 2026 r., sygn. 0115-KDIT3.4011.90.2026.3.PS, dotyczyła wspólnika spółki jawnej świadczącej specjalistyczne usługi na statkach.

We wniosku opisano warunki pracy wymagające odpornego i niezawodnego zegarka. Znaczenie miały ograniczenia w używaniu telefonów, krótki czas dostępny na wykonanie usług oraz rozliczenia godzinowe. Wskazano też konkretne parametry urządzenia, związane z pracą w trudnym środowisku.

Zegarek kosztował około 30 tys. zł brutto. Był przechowywany w przedsiębiorstwie, wydawany na czas wykonywania usług i następnie zwracany. Zgodnie z opisem nie służył prywatnie ani budowaniu prestiżu.

Organ zaakceptował możliwość uznania wydatku za koszt podatkowy. Rozstrzygnięcie dotyczyło PIT wspólnika oraz przedstawionego sposobu wykorzystania zegarka.

Wnioskodawca opisał zakup jako nabycie środka trwałego i wskazał stosowanie jednorazowego odpisu amortyzacyjnego. Pytanie dotyczyło jednak możliwości uznania wydatku za koszt. Interpretacji nie należy przedstawiać jako odrębnego potwierdzenia prawidłowości zastosowanej amortyzacji. Interpretacja w bazie Ministerstwa Finansów.

Zegarek za około 35 tysięcy złotych — odmowa

Inny wynik przyniosła interpretacja z 9 czerwca 2026 r., sygn. 0111-KDIB1-1.4010.249.2026.1.BS.

Spółka zajmująca się architekturą luksusowych wnętrz planowała zakup mechanicznego zegarka dla prezesa zarządu. Argumentowała, że będzie on służył kontroli czasu spotkań i prac, również w sytuacjach ograniczających korzystanie z telefonu.

Jednocześnie we wniosku szeroko podkreślano znaczenie wyglądu prezesa, oczekiwania klientów premium i spójność zegarka z wizerunkiem spółki.

Dyrektor KIS uznał wydatek za reprezentacyjny i wyłączył go z kosztów na podstawie art. 16 ust. 1 pkt 28 ustawy o CIT. Deklarowane wykorzystanie wyłącznie firmowe oraz funkcja pomiaru czasu nie wystarczyły do uzyskania korzystnego stanowiska. Interpretacja w bazie Ministerstwa Finansów.

Czy istnieje podatkowa granica ceny zegarka?

Z tych interpretacji nie wynika, że zegarek za 30 tys. zł jest dozwolonym kosztem, a za 35 tys. zł już nim nie jest.

Nie należy też traktować tych spraw jako dwóch odpowiedzi na identyczne pytanie. Pierwsza dotyczyła PIT wspólnika spółki jawnej, druga — CIT spółki. Różniły się również opisem pracy, sposobem korzystania z zegarka i znaczeniem jego funkcji wizerunkowej.

Przy ocenie własnego zakupu warto więc zapytać: co ten przedmiot rzeczywiście robi w mojej firmie i jak mogę to wykazać?

Od czego zacząć? Od ustawy

Podstawą rozliczenia kosztów w działalności osoby fizycznej jest art. 22 ust. 1 ustawy o PIT. Nakazuje on badać cel poniesienia kosztu: osiąganie przychodów albo zachowanie lub zabezpieczenie ich źródła. Trzeba równocześnie uwzględnić wyłączenia z art. 23.

Samo to, że ustawa nie wymienia zegarka jako zakazanego zakupu, nie przesądza więc o możliwości rozliczenia. Konieczny jest gospodarczy związek wydatku z działalnością. Ustawa o PIT.

W klasycznym CIT analogiczną analizę przeprowadza się na podstawie art. 15 ust. 1 oraz art. 16 ustawy o CIT. Fakt poniesienia wydatku w interesie firmy nie usuwa ustawowych wyłączeń. Informacje Ministerstwa Finansów o CIT.

Dlaczego argument „muszę dobrze wyglądać przed klientem” może zaszkodzić?

Przedsiębiorca może racjonalnie uważać, że elegancki wygląd pomaga zdobywać klientów. Podatkowo trzeba jednak uwzględnić wyłączenie kosztów reprezentacji:

  • w PIT — art. 23 ust. 1 pkt 23;
  • w CIT — art. 16 ust. 1 pkt 28.

Reprezentacja wiąże się z kreowaniem określonego obrazu firmy i relacji z kontrahentami. Dlatego argumentacja oparta na prestiżu i oczekiwaniach zamożnych klientów może prowadzić do zakwalifikowania zakupu właśnie do tej kategorii. Przykład wykładni organu podatkowego dotyczącej reprezentacji.

Nie każdy wydatek poprawiający wizerunek firmy jest jednak automatycznie reprezentacją. Liczą się cel wydatku i całokształt okoliczności. W sprawie zegarka za 35 tys. zł organ dokonał takiej kwalifikacji w odniesieniu do konkretnego opisu przedstawionego przez spółkę. Nie należy rozszerzać tego rozstrzygnięcia na wszystkie zakupy eleganckich lub drogich przedmiotów wykorzystywanych w działalności.

Warto odróżnić własne przekonanie o biznesowej przydatności zakupu od spełnienia wszystkich warunków podatkowych. Wydatek może pomagać w prowadzeniu firmy, a mimo to podlegać wyłączeniu z kosztów.

Interpretacja indywidualna: cenna wskazówka i ochrona w konkretnej sprawie

Interpretacja pokazuje, jak organ zastosował przepisy do okoliczności opisanych przez wnioskodawcę. Można analizować przedstawione argumenty, porównywać sytuacje i oceniać ryzyko własnego rozliczenia.

Nie oznacza to jednak, że wystarczy znaleźć korzystną interpretację i powołać się na jej numer.

Zgodnie z art. 14b Ordynacji podatkowej interpretację wydaje się w indywidualnej sprawie. Wnioskodawca ma obowiązek wyczerpująco przedstawić stan faktyczny albo planowane zdarzenie. Znaczenie ochronne zastosowania się do interpretacji regulują art. 14k–14n, z uwzględnieniem ustawowych ograniczeń.

Co do zasady cudza interpretacja nie zapewnia automatycznie ochrony innemu przedsiębiorcy. Odrębnie należy oceniać rozwiązania takie jak ochrona związana z utrwaloną praktyką interpretacyjną — pojedynczy korzystny dokument sam jej nie przesądza. Ordynacja podatkowa.

Interpretacja ma zatem większe znaczenie niż luźna opinia, ale jej ochrona ma określony zakres. Nie jest uniwersalnym pozwoleniem na zakup.

Korzystny opis musi odpowiadać rzeczywistości

Postępowanie interpretacyjne opiera się na przedstawionych okolicznościach. Nie zastępuje sprawdzenia, jak przedsiębiorca rzeczywiście używa zakupionego przedmiotu.

Jeżeli we wniosku zadeklarowano wykorzystanie wyłącznie służbowe, a w praktyce zegarek jest codziennym prywatnym dodatkiem, pojawia się rozbieżność istotna dla ochrony.

Dlatego przygotowanie uzasadnienia nie powinno polegać na dopasowaniu historii do korzystnej interpretacji. Najpierw ustalamy fakty, następnie oceniamy je według przepisów.

Przykład: taki sam model, różne okoliczności

Wyobraźmy sobie dwóch przedsiębiorców kupujących identyczny zegarek.

Pierwszy wykonuje specjalistyczne przeglądy techniczne. Potrafi wskazać wymagane parametry urządzenia, zasady bezpieczeństwa i sposób ewidencjonowania czasu. Dokumentuje wydawanie sprzętu do konkretnych zleceń.

Drugi prowadzi firmę doradczą. Zegarek nosi także prywatnie, a zakup uzasadnia przede wszystkim oczekiwaniami klientów i potrzebą podkreślenia pozycji zawodowej.

To przykład ilustracyjny, a nie rozstrzygnięcie ich rozliczeń. Pokazuje jednak, dlaczego nazwa produktu i faktura wystawiona na firmę nie wystarczą do oceny podatkowej.

W pierwszej sytuacji analiza koncentruje się na funkcji użytkowej i jej dowodach. W drugiej trzeba dodatkowo zmierzyć się z osobistym charakterem zakupu oraz ryzykiem reprezentacji.

Co przygotować przed rozliczeniem nietypowego wydatku?

Pomocne będzie zebranie odpowiedzi i dokumentów dotyczących pięciu kwestii:

  1. Zadania: do jakich konkretnie czynności służy zakup?
  2. Parametry: dlaczego wybrany standard odpowiada potrzebom pracy?
  3. Użytkowanie: kto, kiedy i na jakich zasadach korzysta z przedmiotu?
  4. Dowody: co poza fakturą potwierdza gospodarcze przeznaczenie?
  5. Rozliczenie: czy zakup podlega bezpośredniemu ujęciu w kosztach, czy zasadom dotyczącym środków trwałych?

Ta ostatnia kwestia jest odrębna. Uznanie gospodarczego charakteru wydatku nie oznacza automatycznie możliwości jednorazowego odliczenia całej ceny. Przy rzeczach przeznaczonych do dłuższego użytkowania trzeba sprawdzić przepisy o amortyzacji i warunki ewentualnych uproszczeń.

Co z tego wynika dla przedsiębiorcy?

Zakup warto ocenić jeszcze przed wydaniem pieniędzy. Rozmowa z księgową powinna obejmować rzeczywisty sposób wykorzystania przedmiotu, dokumentację, formę opodatkowania i możliwe wyłączenia.

Interpretacje innych podatników pomagają rozpoznać argumenty akceptowane i kwestionowane przez organy. Ostateczna ocena własnego rozliczenia musi jednak wynikać z przepisów oraz faktów dotyczących własnej firmy.

Zanim zapytasz: „Czy ktoś już wrzucił taki zegarek w koszty?”, ustal: „Jaką funkcję będzie pełnił u mnie i czy potrafię ją udokumentować?”.

Planujesz nietypowy lub kosztowny zakup do firmy? Skonsultuj jego rozliczenie z księgową przed transakcją — kiedy można jeszcze świadomie ocenić jej podatkowe skutki.

Artykuł dotyczy kosztów w podatku dochodowym. Odliczenie VAT wymaga odrębnej oceny.
Leasing operacyjny samochodu w 2026 roku – limity, VAT i koszty

Leasing operacyjny samochodu w 2026 roku – limity, VAT i koszty

✧ KSIĘGOWE SOS · Bezpłatny poradnik dla przedsiębiorców ✧

Masz samochód w leasingu?
Sprawdź, czy dobrze go rozliczasz.

Prowadzisz JDG lub spółkę z o.o.? Samodzielnie zajmujesz się księgowością albo chcesz zweryfikować rozliczenia swojego biura?

Ten poradnik powstał właśnie po to, by wyjaśnić praktyczne problemy: VAT, koszty rat, ubezpieczenia i wykup. Bez urzędowego języka — na przykładach i konkretnych kwotach.

✦ ODBIERZ BEZPŁATNY E-BOOK ✦

Po zapisie do newslettera i potwierdzeniu adresu e-mail.

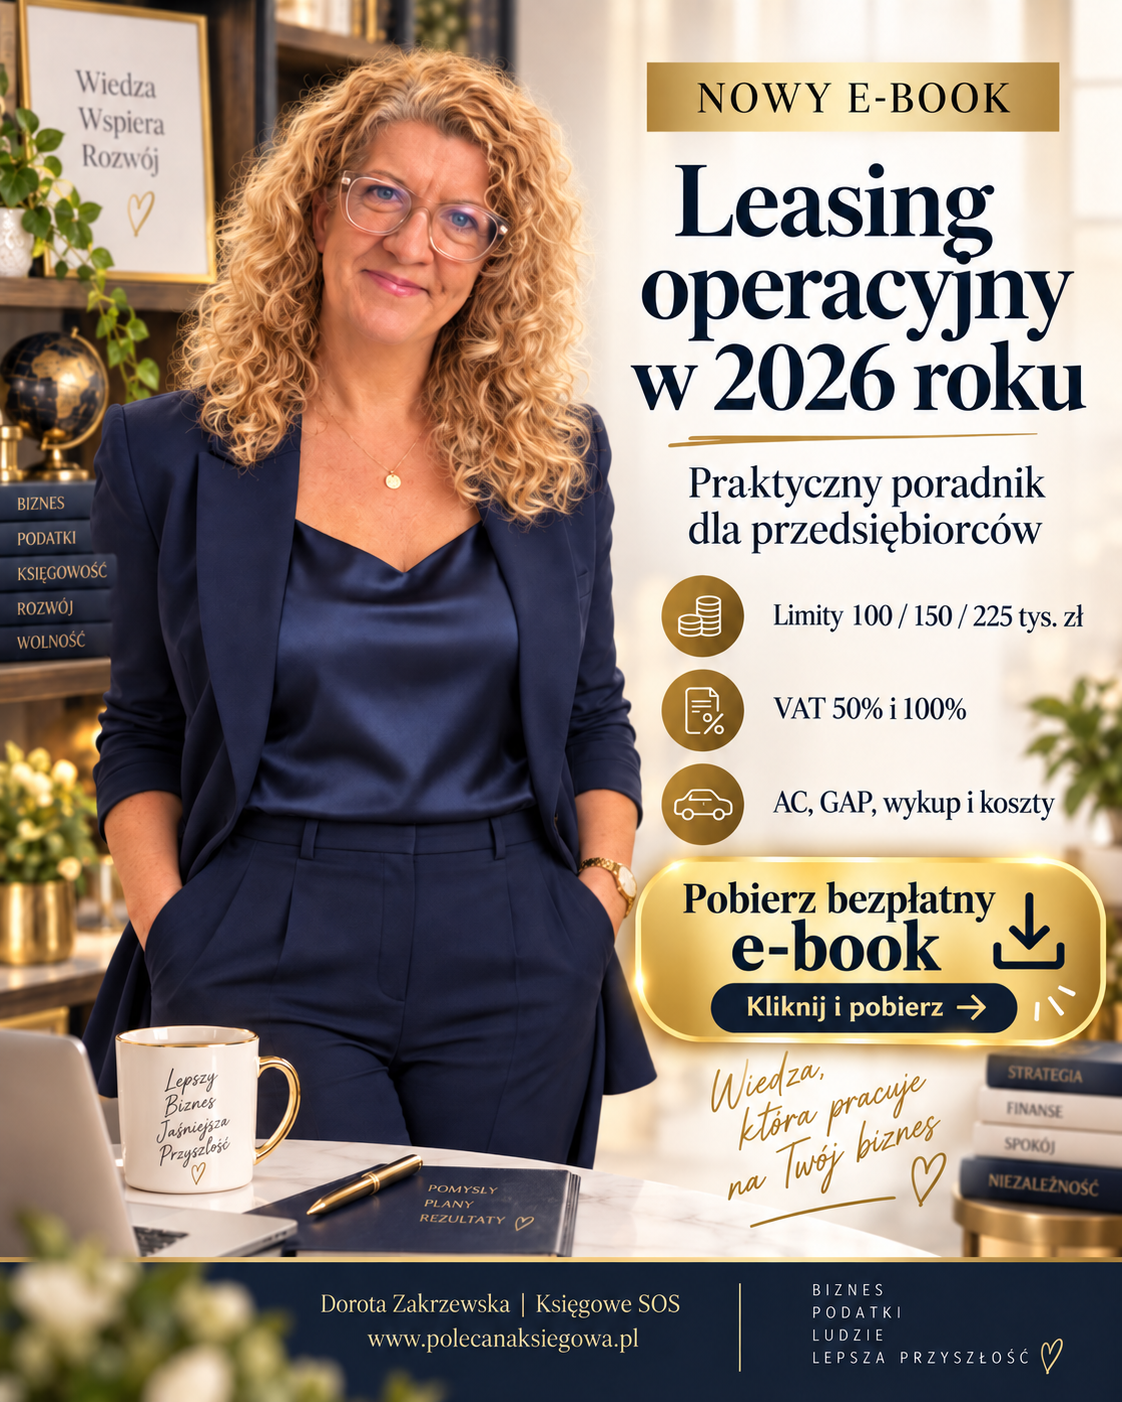
Dorota Zakrzewska – e-book Leasing operacyjny w 2026 roku
✧ Praktyczne rozliczenia · Konkretne przykłady ✧

✦ Mały przedsmak

Trzy pytania, które warto sobie zadać

01 ✧

50% VAT = 50% kosztu?

Czy wiesz, dlaczego odliczenie VAT i koszty w PIT lub CIT liczy się według różnych reguł?

02 ✧

Cała rata jest kosztem?

Część kapitałowa, odsetki, opłaty dodatkowe. Sprawdź, czy Twoja rata jest właściwie rozdzielana.

03 ✧

Leasing sprzed 2026 roku?

Czy w Twojej firmie sprawdzono, które limity stosować do rat płaconych w 2026 roku?

✧ Co znajdziesz w e-booku?

Wiedza, którą od razu wykorzystasz

  • Limity 100 / 150 / 225 tys. zł i emisja CO₂ samochodu
  • VAT 50% i 100% – kiedy można odliczyć podatek
  • Kapitał i odsetki – jak analizować ratę leasingową
  • Paliwo i serwis – zasada 75% przy użytku mieszanym
  • AC, GAP i wykup – dlaczego wymagają odrębnej oceny
  • Starsze umowy – co sprawdzić po zmianie limitów
  • Przykłady liczbowe pokazujące sposób rozliczenia
  • Checklistę dokumentów i pytań do księgowej

✦ Dla kogo?

Nie musisz być księgową, żeby rozumieć swoje rozliczenia

✦

Właściciel JDG

Prowadzisz KPiR albo samodzielnie pilnujesz faktur? Zobacz, co sprawdzić przy leasingu.

✦

Prezes lub wspólnik spółki

Chcesz wiedzieć, skąd biorą się koszty samochodu i jakie pytania zadać księgowości?

✦

Masz wątpliwości do rozliczeń?

Gdy nie otrzymujesz jasnych wyjaśnień od biura, poradnik pomoże Ci świadomie sprawdzić temat.

JDG na ryczałcie? Ryczałt od przychodów ewidencjonowanych nie pozwala odliczać kosztów leasingu w PIT. Jeśli jesteś czynnym podatnikiem VAT, odliczenie VAT ocenia się osobno.

Zamiast zgadywać — sprawdź.

Pobierz poradnik i dowiedz się, na co zwrócić uwagę przed kolejnym rozliczeniem leasingu — samodzielnie lub podczas rozmowy z księgową.

✦ CHCĘ OTRZYMAĆ E-BOOK ✦

✧ BEZPŁATNY E-BOOK DLA SUBSKRYBENTÓW ✧

Twój e-book czeka — odbierz go bezpłatnie

Zapisz się do newslettera KSIĘGOWE SOS i potwierdź adres e-mail. Po potwierdzeniu otrzymasz wiadomość z linkiem do poradnika „Leasing operacyjny w 2026 roku”. Bez opłat i bez podawania danych firmowych.

✦ 1. Zapis do newslettera✦ 2. Potwierdzenie e-maila✦ 3. Odbiór PDF

Informacje i podstawa prawna

Tematy omawiane w poradniku oparto m.in. na ustawach o PIT, CIT i VAT. Limity wartości aut – Ministerstwo Finansów. Przykładowa interpretacja KIS dotycząca wcześniejszych umów leasingu.

Stan prawny: 7 listopada 2026 r. Treść ma charakter edukacyjny, a konkretne rozliczenia wymagają analizy umowy, pojazdu i formy opodatkowania.

Chcesz mieć pewność, że księgowość Twojej firmy jest w dobrych rękach?

Jeśli szukasz biura rachunkowego, które jasno tłumaczy rozliczenia, poznaj Family Company.

✧ Poznaj nasze biuro ✧
Auto po Wykupie – Sprzedać czy Darować ?

Auto po Wykupie – Sprzedać czy Darować ?

Samochód po leasingu: sprzedać czy podarować?

6 lat, 6 miesięcy i projektowane 3 lata


Stan prawny: 16 sierpnia 2026 r.

Wykupiłeś samochód z leasingu prywatnie i myślisz:

„Odczekam pół roku, sprzedam i podatku nie będzie”?

Niestety, w przypadku samochodu wykorzystywanego wcześniej w działalności na podstawie leasingu operacyjnego taka zasada może nie zadziałać.

Przedsiębiorca może spotkać się z okresem aż 6 lat.

Ale na tym historia się nie kończy.

Jeżeli po prywatnym wykupie samochód zostanie rzeczywiście podarowany najbliższej rodzinie, po stronie obdarowanego obecne przepisy prowadzą do zupełnie innej reguły – pół roku.

A jednocześnie Ministerstwo Finansów pracuje nad zmianą, która w określonych przypadkach ma wydłużyć ten okres do 3 lat. Na dzień publikacji tego artykułu jest to jednak nadal projekt, a nie obowiązujące prawo.

Mamy więc jeden samochód i trzy liczby:

6 lat – 6 miesięcy – projektowane 3 lata.

Skąd się biorą i dlaczego przed wykupem samochodu warto wiedzieć, co zamierzamy z nim zrobić później?


Prywatny wykup nie oznacza automatycznie prywatnej sprzedaży po pół roku

Najpierw ważne założenie: mówimy o przedsiębiorcy rozliczającym PIT, który wykorzystywał samochód w działalności na podstawie leasingu operacyjnego.

W przypadku zwykłej prywatnej sprzedaży rzeczy ustawa o PIT rzeczywiście zna zasadę półroczną.

Art. 10 ust. 1 pkt 8 lit. d ustawy o PIT wskazuje, że źródłem przychodu jest odpłatne zbycie „innych rzeczy”, jeżeli następuje przed upływem pół roku, licząc od końca miesiąca, w którym nastąpiło nabycie – pod warunkiem, że sprzedaż nie następuje w wykonywaniu działalności gospodarczej.

I właśnie stąd bierze się popularne przekonanie:

„Kupiłem prywatnie, poczekam pół roku i sprzedam bez PIT”.

Problem w tym, że dla samochodów wykorzystywanych wcześniej w działalności na podstawie leasingu ustawodawca stworzył przepis szczególny.

Co mówi art. 14 ust. 2 pkt 19 ustawy o PIT?

Przepis zalicza do przychodów z działalności gospodarczej przychody z odpłatnego zbycia rzeczy ruchomych, które były wcześniej wykorzystywane na potrzeby działalności na podstawie umowy leasingu określonej w art. 23b ust. 1 ustawy o PIT.

Nie jest więc decydujące wyłącznie to, że faktura wykupowa została wystawiona w ramach prywatnego wykupu.

Ustawa patrzy również na historię tego samochodu.

A tutaj pojawia się kolejny przepis.

Art. 10 ust. 2 pkt 4 ustawy o PIT – skąd bierze się 6 lat?

Art. 10 ust. 2 pkt 4 wyłącza zastosowanie zwykłej zasady z art. 10 ust. 1 pkt 8 do składników określonych właśnie w art. 14 ust. 2 pkt 19.

Przepis posługuje się okresem 6 lat, liczonym pomiędzy pierwszym dniem miesiąca następującego po miesiącu wycofania składnika z działalności gospodarczej a jego odpłatnym zbyciem.

To oznacza jedną bardzo ważną rzecz:

Prywatny wykup samochodu nie daje przedsiębiorcy automatycznie prawa do zastosowania zwykłej półrocznej zasady sprzedaży prywatnej.

I właśnie tutaj najczęściej pojawia się błąd.


Przykład: wykup za 20 000 zł, sprzedaż za 120 000 zł

Załóżmy, że po zakończeniu leasingu samochód jest wart rynkowo 120 000 zł.

Kwota wykupu wynosi natomiast 20 000 zł.

Przedsiębiorca wykupuje samochód prywatnie. Nie ujmuje faktury wykupowej w działalności i nie odlicza od niej VAT.

Po roku znajduje kupca, który oferuje 120 000 zł.

Pierwsza myśl może być prosta:

„Samochód jest prywatny, a od wykupu minęło więcej niż pół roku”.

Tyle że w świetle art. 14 ust. 2 pkt 19 w związku z art. 10 ust. 2 pkt 4 ustawy o PIT to może nie wystarczyć. Jeżeli szczególny okres jeszcze nie upłynął, sprzedaż może nadal zostać zakwalifikowana do przychodów z działalności gospodarczej.

Nie oznacza to oczywiście, że „podatek wyniesie tyle, co cała cena sprzedaży”.

Przychód, dochód i podatek to trzy różne pojęcia.

Sposób rozliczenia zależy między innymi od formy opodatkowania przedsiębiorcy i kosztów, jakie mogą zostać rozpoznane w konkretnej sytuacji.


A może sprzedać samochód „taniej”, np. komuś z rodziny?

To też nie jest rozwiązanie, które można traktować jak podatkowy przycisk „reset”.

Art. 19 ust. 1 ustawy o PIT stanowi, że przychodem z odpłatnego zbycia jest co do zasady cena określona w umowie pomniejszona o koszty zbycia. Jeżeli jednak bez uzasadnionej przyczyny cena znacznie odbiega od wartości rynkowej, organ podatkowy może określić przychód według wartości rynkowej.

Czyli pomysł:

„Auto jest warte 120 tys., ale sprzedam bratu za 15 tys. i temat zamknięty”

może otworzyć zupełnie nowy temat.

Tym razem z urzędem skarbowym.

A co, jeśli zamiast sprzedaży wybierzemy darowiznę?


Tutaj sytuacja zmienia się zasadniczo.

Sprzedaż jest czynnością odpłatną. Darowizna – nieodpłatną.

Jeżeli po prywatnym wykupie samochód zostanie rzeczywiście przekazany w darowiźnie, darczyńca nie otrzymuje ceny za samochód.

Nie dochodzi więc po jego stronie do odpłatnego zbycia, o którym mówi art. 14 ust. 2 pkt 19 ustawy o PIT.

Dodatkowo art. 2 ust. 1 pkt 3 ustawy o PIT stanowi, że przepisów tej ustawy nie stosuje się do przychodów podlegających przepisom o podatku od spadków i darowizn.

I w tym momencie opuszczamy na chwilę ustawę o PIT i przechodzimy do ustawy o podatku od spadków i darowizn.


Darowizna samochodu – kto płaci podatek?

Art. 1 ust. 1 pkt 2 ustawy o podatku od spadków i darowizn obejmuje podatkiem nabycie własności rzeczy tytułem darowizny.

Ale dla najbliższej rodziny mamy bardzo ważne zwolnienie.

Art. 4a – tak zwana grupa „zero”

Zgodnie z art. 4a ust. 1 ustawy o podatku od spadków i darowizn, z pełnego zwolnienia mogą – po spełnieniu ustawowych warunków – skorzystać:

małżonek, zstępni, wstępni, pasierb, rodzeństwo, ojczym i macocha.

Czyli samochód może być wart 120 000 zł, 150 000 zł czy więcej, a podatek od darowizny dla osoby z tej grupy może wynieść 0 zł.

Ale zwolnienie nie oznacza:

„nic nie muszę robić”.


SD-Z2 – sześć miesięcy na zgłoszenie

Art. 4a przewiduje, że jeżeli zgłoszenie jest wymagane, nabycie należy zgłosić właściwemu naczelnikowi urzędu skarbowego w terminie 6 miesięcy od powstania obowiązku podatkowego.

W praktyce służy do tego formularz SD-Z2.

A kiedy powstaje obowiązek podatkowy przy darowiźnie?

Odpowiada na to art. 6 ust. 1 pkt 4 ustawy o podatku od spadków i darowizn. Przy darowiźnie obowiązek powstaje zasadniczo z chwilą złożenia przez darczyńcę oświadczenia w formie aktu notarialnego, a jeżeli umowa została zawarta bez tej formy – z chwilą spełnienia przyrzeczonego świadczenia.

Czy SD-Z2 jest potrzebne zawsze?

Nie.

Art. 4a ust. 4 przewiduje wyjątki. Zgłoszenia nie wymaga się m.in. wtedy, gdy wartość majątku nabytego od tej samej osoby, liczona według zasad ustawowych, nie przekracza kwoty wskazanej w art. 9 ust. 1 pkt 1, albo gdy nabycie następuje na podstawie umowy zawartej w formie aktu notarialnego.

Aktualna kwota z art. 9 ust. 1 pkt 1 wynosi 36 120 zł. Przy jej obliczaniu trzeba uwzględnić również wcześniejsze nabycia od tej samej osoby według zasad określonych w ustawie.

Przy samochodzie wartym np. 120 000 zł najczęściej nie jest więc dobrym pomysłem wkładanie umowy darowizny do szuflady z napisem:

„księgowa kiedyś się tym zajmie”.

Termin biegnie niezależnie od tego, jak bardzo zajęta jest szuflada.


Darowizna musi być rzeczywista

To jedna z najważniejszych kwestii praktycznych.

Jeżeli rodzic przekazuje samochód córce, to córka naprawdę staje się jego właścicielem.

Może nim jeździć.

Może go zatrzymać.

Może w przyszłości sprzedać.

A jeżeli sprzeda samochód, pieniądze ze sprzedaży należą do niej.

Darowizny nie należy traktować jako technicznego „przepuszczenia” auta przez członka rodziny, podczas gdy samochód jest już faktycznie sprzedany osobie trzeciej, a pieniądze mają wrócić do pierwotnego właściciela.

Mówimy tutaj o skutkach rzeczywistej darowizny, a nie czynności stworzonej wyłącznie na papierze.


Co się stanie, jeśli obdarowany później sprzeda samochód?

I tutaj wracamy do liczby:

6 miesięcy.

Obdarowany nabył samochód już jako własny składnik majątku. Jeżeli późniejsza sprzedaż jest zwykłą sprzedażą prywatną, zastosowanie znajduje art. 10 ust. 1 pkt 8 lit. d ustawy o PIT.

Zgodnie z nim sprzedaż „innej rzeczy” podlega tej regulacji, jeżeli została dokonana przed upływem pół roku, licząc od końca miesiąca, w którym nastąpiło nabycie.

Przykład

Ojciec przekazuje córce samochód w darowiźnie 20 sierpnia 2026 r.

Nie liczymy sześciu miesięcy od 20 sierpnia.

Liczymy od końca miesiąca, w którym córka nabyła samochód.

Mamy więc:

wrzesień → październik → listopad → grudzień → styczeń → luty.

Przy obecnym stanie prawnym od 1 marca 2027 r. jesteśmy już po okresie półrocznym.

Jeżeli sprzedaż jest rzeczywiście prywatna, po upływie tego okresu nie mieści się już w źródle przychodu określonym w art. 10 ust. 1 pkt 8 lit. d.

I właśnie dlatego mamy tak dużą różnicę:

Przedsiębiorca sprzedający sam samochód wykorzystywany wcześniej w leasingu – szczególna reguła 6 lat.

Osoba, która rzeczywiście otrzymała samochód w darowiźnie i następnie sprzedaje go prywatnie – obecnie reguła półroczna.


Co, jeśli obdarowany sprzeda samochód przed upływem pół roku?

Wtedy sprzedaży nie można po prostu pominąć w PIT.

Znaczenie mają m.in. art. 19 oraz art. 24 ust. 6 ustawy o PIT.

Art. 24 ust. 6 przewiduje dla prywatnego odpłatnego zbycia rzeczy sposób ustalania dochodu jako różnicy między przychodem ze sprzedaży a kosztem nabycia, z uwzględnieniem nakładów poczynionych w czasie posiadania rzeczy.

Przy darowiźnie pojawia się dodatkowy problem: obdarowany nie zapłacił ceny zakupu samochodu, ponieważ otrzymał go nieodpłatnie.

Dlatego wartości samochodu wpisanej do umowy darowizny nie należy automatycznie utożsamiać ze zwykłym kosztem zakupu w PIT.

To jeden z powodów, dla których przy sprzedaży przed upływem pół roku warto policzyć skutki przed podpisaniem umowy, a nie po fakcie.

Czasami naprawdę jeden dzień robi różnicę.


Darowizna samochodu a VAT – tutaj łatwo o drugi błąd

Do tej pory mówiliśmy głównie o PIT i podatku od darowizny.

Ale pozostaje jeszcze VAT.

I tu często pojawia się bardzo prosty – i nie zawsze prawidłowy – wniosek:

„Skoro oddaję samochód za darmo, to VAT-u nie ma”.

Niestety VAT nie jest aż tak sentymentalny.

Art. 7 ust. 2 ustawy o VAT


Zgodnie z tym przepisem za dostawę towarów może zostać uznane również nieodpłatne przekazanie towarów należących do przedsiębiorstwa, w tym darowizna, jeżeli podatnikowi przy nabyciu, imporcie lub wytworzeniu towaru albo jego części składowych przysługiwało w całości lub części prawo do odliczenia VAT.

I właśnie dlatego nie wystarczy zadać pytania:

„Czy podczas leasingu odliczałem 50% VAT od rat?”

Trzeba sprawdzić przede wszystkim sam wykup.

Znaczenie ma to, czy samochód został rzeczywiście wykupiony do majątku prywatnego, czy VAT z faktury wykupowej został odliczony i jak samochód był faktycznie wykorzystywany po wykupie.

Leasing i późniejszy wykup nie są bowiem jednym i tym samym zdarzeniem.


Świeża interpretacja KIS z 2026 r. – prywatny wykup i darowizna żonie

Mamy również bardzo aktualny przykład praktyczny.

W interpretacji indywidualnej z 16 lipca 2026 r. dotyczącej darowizny samochodu osobowego na rzecz żony po wcześniejszym wykupie z leasingu na cele osobiste Dyrektor KIS potwierdził w opisanym stanie faktycznym brak opodatkowania VAT darowizny samochodu.

To cenna wskazówka, ale trzeba bardzo mocno podkreślić:

nie oznacza to, że każda darowizna samochodu po leasingu jest automatycznie bez VAT.

Interpretacja dotyczy konkretnego podatnika i konkretnie przedstawionych okoliczności.

Przy innym sposobie wykupu lub wykorzystania samochodu odpowiedź może być inna.


Ministerstwo Finansów chce zmienić pół roku na 3 lata

I tutaj dochodzimy do najbardziej aktualnej części całej historii.

Na dzień 16 sierpnia 2026 r. trzyletni okres jeszcze nie obowiązuje.

W wykazie prac legislacyjnych nadal znajduje się projekt UD116. Jego aktualizowana wersja została opublikowana również w 2026 r.

Projekt przewiduje opodatkowanie sprzedaży rzeczy ruchomej otrzymanej przez najbliższą rodzinę przedsiębiorcy, który wcześniej wykorzystywał ją w działalności na podstawie leasingu, następnie wykupił do majątku prywatnego i przekazał rodzinie korzystającej ze zwolnienia w podatku od spadków i darowizn, jeżeli obdarowany sprzeda rzecz przed upływem 3 lat od jej otrzymania.

Czyli ustawodawca chce ograniczyć mechanizm:

prywatny wykup → darowizna → pół roku → sprzedaż

i w określonych przypadkach zastąpić go:

prywatny wykup → darowizna → 3 lata → sprzedaż.

Ale jeszcze raz:

Na dzień publikacji tego artykułu 3 lata są projektem. Nie obowiązującym przepisem.

Jeżeli więc ktoś mówi dzisiaj:

„Od 2026 roku po darowiźnie auta trzeba już czekać trzy lata”

warto odpowiedzieć:

„To poproszę o numer obowiązującego artykułu”.

I można spokojnie poczekać.


Co zapamiętać przed wykupem samochodu?

Najważniejsze nie jest samo pytanie: „wykup firmowy czy prywatny?”

Trzeba spojrzeć krok dalej.

Przed zapłatą faktury wykupowej warto ustalić:

  • co planujesz zrobić z samochodem po zakończeniu leasingu;
  • czy chcesz go zatrzymać, sprzedać czy rzeczywiście podarować;
  • czy wykup ma mieć charakter prywatny czy firmowy;
  • czy VAT z wykupu będzie odliczany;
  • czy samochód po wykupie nadal będzie wykorzystywany w działalności;
  • kiedy planowana jest ewentualna sprzedaż i przez kogo ma zostać dokonana;
  • czy do momentu sprzedaży nie zmienią się przepisy – szczególnie w związku z projektem UD116.

To jest moment, w którym planowanie ma sens.

Znacznie gorzej wygląda kolejność:

wykup → znaleziony kupiec → podpisana umowa → telefon do księgowej: „a jak to teraz zrobić najkorzystniej?”

Wtedy odpowiedź może niestety brzmieć:

„Najkorzystniej byłoby porozmawiać przed wykupem”.

Podstawy prawne wykorzystane w artykule

Ustawa o podatku dochodowym od osób fizycznych:
art. 2 ust. 1 pkt 3; art. 10 ust. 1 pkt 8 lit. d; art. 10 ust. 2 pkt 4; art. 14 ust. 2 pkt 19; art. 19; art. 23b ust. 1; art. 24 ust. 6.

Ustawa o podatku od spadków i darowizn:
art. 1 ust. 1 pkt 2; art. 4a ust. 1 i ust. 4; art. 6 ust. 1 pkt 4; art. 9 ust. 1 pkt 1.

Ustawa o podatku od towarów i usług:
art. 7 ust. 2.

Interpretacja indywidualna KIS z 16 lipca 2026 r.:
brak VAT od darowizny żonie samochodu wykupionego z leasingu na cele osobiste – w konkretnym stanie faktycznym przedstawionym we wniosku.

Projekt UD116:
projektowane wprowadzenie 3-letniego okresu przy sprzedaży określonych rzeczy poleasingowych otrzymanych w darowiźnie przez najbliższą rodzinę. Na dzień 16 sierpnia 2026 r. rozwiązanie nie jest jeszcze obowiązującym prawem.


Najważniejszy wniosek

Samochód się nie zmienia.

Ma ten sam numer rejestracyjny, ten sam przebieg i te same kluczyki.

Zmienia się jego sytuacja podatkowa.

Przy sprzedaży przez przedsiębiorcę może pojawić się 6 lat.

Przy rzeczywistej darowiźnie i późniejszej prywatnej sprzedaży przez obdarowanego – według obecnych przepisów – 6 miesięcy.

A w projekcie UD116 pojawiają się 3 lata.

Dlatego decyzji o samochodzie po leasingu nie warto podejmować dopiero wtedy, kiedy przed domem stoi już kupiec.

Najważniejsze decyzje zapadają wcześniej – często już przy wykupie.


Chcesz więcej takich konkretnych materiałów?

Jeżeli lubisz podatki tłumaczone po ludzku, ale bez upraszczania przepisów do jednego zdania z internetu, zapraszam Cię również na mojego TikToka.

To właśnie tam regularnie omawiam sytuacje, z którymi przedsiębiorcy spotykają się na co dzień: leasing, samochody w firmie, spółki z o.o., ZUS, VAT, koszty podatkowe i zmiany w przepisach.

Bez straszenia urzędem skarbowym.
Bez podatkowego „pitu-pitu”.
Za to z przykładami, konkretnymi artykułami i odpowiedziami na pytania, które naprawdę pojawiają się w biznesie.

Jeżeli prowadzisz firmę – obserwuj mój TikTok.  dorota.ksiegowa
Czasami kilka minut filmu może uchronić przed decyzją, której później nie da się już łatwo odwrócić.


A może potrzebujesz księgowości, która patrzy krok dalej?

W Certyfikowanym Biurze Księgowym Family Company D.R. Zakrzewscy sp. z o.o. obsługujemy przedsiębiorców z całej Polski – zarówno stacjonarnie, jak i online.

Nie ograniczamy się wyłącznie do zaksięgowania dokumentów.

Zależy nam, żeby klient wiedział wcześniej, jakie skutki może mieć planowana transakcja, wykup samochodu, zmiana formy działalności czy decyzja dotycząca spółki.

Bo dobra księgowość nie powinna zaczynać się wtedy, kiedy dokument już leży na biurku.

Powinna pomóc przedsiębiorcy zanim podejmie decyzję.

Jeżeli szukasz biura rachunkowego, które oprócz liczb widzi również Twój biznes:


Family Company D.R. Zakrzewscy sp. z o.o.
Certyfikowane Biuro Księgowe
📞 507 354 314
✉️ ksiegowanadarzyn@gmail.com
🌐 www.polecanaksiegowa.pl

Obsługujemy klientów z całej Polski.

A jeśli na razie po prostu chcesz wiedzieć więcej – zostań ze mną na TikToku.

Bo w podatkach naprawdę warto wiedzieć przed, a nie dopiero pytać po fakcie.

PIT KASOWY wchodzi od 2025 roku , dla kogo ?

PIT KASOWY wchodzi od 2025 roku , dla kogo ?

PIT KASOWY wchodzi od 2025 roku , dla kogo ?

To już pewne!

Sejm uchwalił wprowadzenie PIT kasowego od 1 stycznia 2025 roku.

Do tej pory metoda kasowa miała zastosowanie w rozliczeniach VAT, a od nowego roku wejdzie również w życie w przypadku PIT.

Czym jest PIT kasowy?
PIT kasowy to rozwiązanie, które pozwala na rozliczanie dochodów na podstawie rzeczywiście otrzymanych płatności, a nie należnych. Oznacza to, że podatnik płaci podatek dochodowy dopiero po faktycznym wpływie środków na konto, a nie w momencie wystawienia faktury.

Warto pamiętać, że jest to dobrowolna forma rozliczenia. Przedsiębiorcy mogą zdecydować, czy chcą korzystać z nowych zasad, czy pozostać przy dotychczasowych formach rozliczeń.


Dla kogo będzie dostępny PIT kasowy?

    1. Dla jednoosobowych działalności gospodarczych.
    2. Dla przedsiębiorców, których przychody w poprzednim roku nie przekroczą 250 tys. euro.


Dlaczego warto rozważyć PIT kasowy?

PIT kasowy może być korzystny, szczególnie dla tych, którzy wystawiają faktury z odroczonym terminem płatności lub mają długi czas oczekiwania na zapłatę. Jest to szczególnie istotne dla przedsiębiorców z problemami z utrzymaniem płynności finansowej. Podatek dochodowy wpłacamy dopiero w momencie uregulowania należności przez kontrahenta.

Jednak jak w każdym przepisie, również tutaj jest pewien haczyk. Jeśli kontrahent nie ureguluje faktury w ciągu 2 lat od daty jej wystawienia, mimo braku płatności, będziemy zobowiązani do odprowadzenia podatku od tej faktury. Dlatego warto być czujnym.


Jaki był cel wprowadzenia tej metody ?

Celem wprowadzenia PIT kasowego jest pomoc mniejszym przedsiębiorcom w minimalizowaniu zatorów płatniczych.

Obecne formy rozliczeń z podatku dochodowego nie przewidują takich przesunięć. Jeśli wystawiamy fakturę i rozliczamy się na podstawie KPIR czy ryczałtu, nie ma znaczenia, czy kontrahent nam zapłacił — podatek musimy rozliczyć z urzędem skarbowym do 20. dnia kolejnego miesiąca lub po zakończonym kwartale, w zależności od wybranego okresu rozliczeniowego. I nikogo nie obchodzi, że nie mamy z czego zapłacić — płacić trzeba.

Oczywiście, teoretycznie możemy wystąpić z wnioskiem o przesunięcie terminu płatności podatku lub rozłożenie go na raty. Ale czy to rzeczywiście działa w praktyce? Kto próbował, wie, że różnie z tym bywa.

Warto również wspomnieć o tzw. uldze na złe długi, która pozwala na pomniejszenie podstawy obliczenia podatku dochodowego o wartość niezapłaconej faktury, gdy kontrahent nie uregulował należności w ciągu 90 dni. Należy jednak spełnić określone kryteria, a mimo to, najpierw musimy odprowadzić podatek, a potem ewentualnie próbować go odzyskać.


PIT kasowy to odmiana tej sytuacji.

Wystawiamy fakturę — kontrahent nie płaci, więc i my nie płacimy podatku od danej czynności. Wpłacamy go do urzędu skarbowego w momencie otrzymania zapłaty.

Kto dokładnie może skorzystać z PIT kasowego?

    1. Jak już wspomniałam, jednoosobowe działalności gospodarcze.
    2. Osiągnięty przychód musi być niższy niż 250 tys. euro.

Z PIT kasowego mogą korzystać podatnicy rozliczający się wg skali podatkowej, podatku liniowego, ryczałtu oraz IP BOX.


Wykluczenia !

    1. Nie można stosować PIT kasowego, jeśli przedsiębiorca prowadzi księgi handlowe.
    2. Osoby prowadzące działalność w formie spółki cywilnej lub jawnej również nie mogą z tej metody skorzystać.


Warunki !

W przypadku wyboru metody kasowej PIT, podatnik będzie zobowiązany do utrzymania tej formy rozliczenia przez cały rok. Nie ma możliwości rezygnacji w ciągu roku.

Jednak jeśli w trakcie roku zamkniemy działalność i ponownie ją otworzymy, będziemy mogli wybrać zarówno formę memoriałową, jak i kasową.

Zasady, na które należy zwrócić uwagę !

    1. PIT kasowy nie może być stosowany do przychodów ze sprzedaży majątku firmy, takich jak środki trwałe czy wartości niematerialne i prawne. W takich przypadkach transakcję rozliczamy wg zasady memoriału.

2. Metoda kasowa dotyczy nie tylko przychodów, ale również kosztów. Oznacza to, że jeśli nie zapłacimy za jakieś usługi lub towary, nie możemy zaliczyć tej faktury jako koszt. Aby móc ją wliczyć w koszty, musimy najpierw ją opłacić.

BARDZO WAŻNE  !

PIT kasowy będzie miał zastosowanie dla faktur wystawionych od 1 stycznia 2025 roku.

Jednak jeśli data sprzedaży usługi lub wydania towaru będzie z 2024 roku, mimo że faktura zostanie wystawiona w 2025 roku, musimy ją rozliczyć na podstawie memoriału.

Oznacza to, że podatek musimy zapłacić, nawet jeśli nie otrzymaliśmy jeszcze płatności.


Jak przejść na rozliczenie wg PIT kasowego?

Dokładnie tak samo, jak przy wyborze innych form opodatkowania. Należy to zgłosić do 20 lutego następnego roku po rozliczanym roku, jeśli kontynuujemy działalność.

W przypadku otwarcia nowej działalności termin do 20. dnia miesiąca następującego po miesiącu, w którym uzyskano pierwszy przychód w danym roku podatkowym lub do końca roku podatkowego, jeśli działalność została otwarta w grudniu.

Wnioski na koniec:

Wybór takiej formy rozliczenia na pewno będzie wymagał większej uważności i dokładności. Każdy dokument należy analizować osobno. Możliwe, że w jednym okresie sprawozdawczym będziemy musieli zastosować obie formy rozliczenia — memoriałową i kasową.

Sam proces rozliczenia księgowego nie będzie już tylko dotyczył zaksięgowania kosztów i przychodów; dojdzie do tego również rozliczenie rozrachunków z kontrahentami.

Z jednej strony, wybierając PIT kasowy, możemy wiele zyskać, ale z drugiej, rozliczenie miesięczne staje się bardziej skomplikowane niż dotychczas. Jak to zwykle bywa, dobra księgowa pomoże Wam we wszystkim.

Czy już macie taką?

Inne wpisy

Blog Księgowe SOS
Copyright © 2026Certyfikowane Biuro księgowe Family Comapny

ZMIANA RYCZAŁTU NA SKALĘ OGÓLNĄ w ciągu roku – II część

ZMIANA RYCZAŁTU NA SKALĘ OGÓLNĄ w ciągu roku – II część

Materiał archiwalny. Artykuł dotyczy szczególnej możliwości zmiany ryczałtu na skalę podatkową za 2022 rok. Przed zastosowaniem opisanych rozwiązań sprawdź aktualne przepisy. Zmiany wyglądu i redakcji strony nie oznaczają aktualizacji stanu prawnego.

Witam w drugiej części artykułu,odnośnie zmiany formy opodatkowania za 2022 rok z ryczałtu na skale ogólną.

W pierwszej części omawiałam na jakich zasadach i co trzeba zrobić by skorzystać ze zmiany już od stycznia 2022 roku.

Takie cofnięcie się dała nowela ustawy z dnia 9 czerwca 2022 r. o zmianie ustawy o podatku dochodowym od osób fizycznych oraz niektórych innych ustaw, tzw. „Polski Ład 2.0”.

Po szczegóły zapraszam do postu ZMIANA RYCZAŁTU NA SKALĘ OGÓLNĄ po 1 lipca 2022 r. – I część

W tym artykule skupie się na zmianie opodatkowania z ryczałtu na skalę od lipca 2022 rok. Jest to na pewno wyjście dla większości osób, które do tej pory rozliczało się wg ryczałtu. Nie zbierali kosztów od stycznia ,

bo i po co?
Kto by pomyślał, że nasz ustawodawca wprowadzi przepis w środku roku podatkowego, który działa wstecz.

A jednak, pomyślał i nawet go wprowadził.

Wracając do tematu, dla tych którzy nie zbierali kosztów od stycznia i chcą skorzystać z możliwości od lipca 2022 roku.

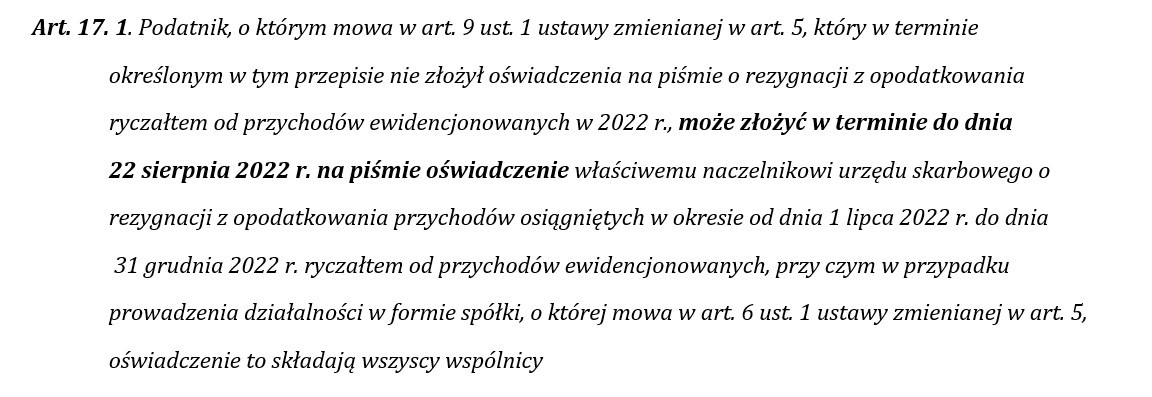
Do 22 sierpnia 2022 r., należy złożyć na piśmie oświadczenie właściwemu naczelnikowi urzędu skarbowego o rezygnacji z opodatkowania przychodów osiągniętych
w okresie od dnia 1 lipca 2022 r. do dnia 31 grudnia 2022 r. ryczałtem od przychodów ewidencjonowanych.

Mówi nam o tym bardzo wyraźnie art. 17
Dz. U. 2022 poz. 1265 USTAWA z dnia 9 czerwca 2022 r. o zmianie ustawy o podatku dochodowym od osób fizycznych oraz niektórych innych ustaw1)


Oznacza to, iż do końca czerwca należy się rozliczyć wg. ryczałtu. I za ten okres składamy do 30.04.2022 roku PIT-28. Tak do końca kwietnia, a dokładnie w 2023 roku to do 2 maja. Niniejsza nowela ujednoliciła również termin składania zeznań podatkowych bez względu na formę opodatkowana.


Kolejnym krokiem jest założenie od 1 lipca 2022 r. książki przychodów i rozchodów i wg. niej rozliczamy druga połowę roku, składając do 2 maja 2023 r. PIT-36.
Reasumując za rok 2022, należy złożyć dwa rozliczenia roczne PIT-28 i PIT-36.


 W przypadku chęci powrotu w 2023 na ryczałt musimy dokonać poprzeć CEIDG zmiany formy opodatkowania właśnie na ryczałt.

Zanim zdecydujemy się na podzielenie roku podatkowego na dwa systemy podatkowe, warto jest dokonać symulacji naszych ewentualnych kosztów jak i przychodów jakie osiągniemy w drugiej połowie roku.

Jest to o tyle prostsze i tańsze rozwiązanie, bo dokonujemy symulacji rozliczeń składki zdrowotnej jak i podatku na podstawie prognoz a nie sztywnych zapisów księgowych. Ryzyko jest jednak większe, bo co się stanie jak prognozy się nie sprawdzą.

Przedstawiłam w pigułce dwa sposoby zmiany ryczałtu na skale podatkową.
Jeżeli macie pytania lub wątpliwości zapraszam do komentarzy lub przesyłania zapytań bezpośrednio do mnie.

Jeżeli nie zdecydujecie się na formę podzielenia roku podatkowego na dwa systemy do 22 sierpnia 22 r.

Zawsze będziecie mogli od 1 stycznia 23r dokonać przeliczenia roku od stycznia, o którym pisałam tu https://ksiegowesos.pl/zmiana-ryczaltu-na-skale-ogolna-po-1-lipca-2022r-i-czesc/