Jak rozliczać płatności w e-commerce? Konto 249, PayU i przykład księgowań

Jak rozliczać płatności w e-commerce? Konto 249, PayU i przykład księgowań

Wyświetlenia artykułu: 42

Dorota Zakrzewska · Family Company D.R. Zakrzewscy sp. z o.o.

Klienci zapłacili 10 000 zł, a na rachunek bankowy wpłynęło tylko 7 000 zł. Czy to oznacza, że brakuje pieniędzy? Niekoniecznie. Zanim ocenimy rozliczenie, musimy sprawdzić raport operatora, prowizje i saldo pozostające do wypłaty.

Po pierwszej rolce o kontach przejściowych w e-commerce otrzymałam wiele pytań. Najczęściej powtarzało się jedno: skąd wiadomo, ile przenieść ze zbiorczego konta 249-0 na konkretnego operatora płatności?

W tym artykule pokazuję mój sposób pracy, krok po kroku. Oddzielam sprzedaż, rozliczenie płatności klienta, rozrachunek z operatorem i wpływ bankowy. Dzięki temu mogę ustalić nie tylko, ile pieniędzy wpłynęło, ale również jakie kwoty nadal pozostają do rozliczenia.

Zakres materiału. Przykład dotyczy ksiąg rachunkowych i wcześniej zaksięgowanych należności. Nie jest instrukcją prowadzenia KPiR ani rozliczania zaliczek. Numeracja kont jest przykładowa i powinna być zgodna z planem kont jednostki.

1. Dlaczego sam wyciąg bankowy nie wystarcza?

W moim modelu rozliczeń porównuję trzy grupy danych: ewidencję sprzedaży, raporty operatorów i wyciągi bankowe. Wyciąg potwierdza wpływ na rachunek. Do ustalenia, jakie płatności i potrącenia tworzą daną wypłatę, potrzebuję dodatkowo szczegółów od operatora.

Przykładowo Przelewy24 udostępnia raporty transakcji, zwrotów, wypłat i faktur; zakres danych oraz format eksportu zależą od rodzaju raportu. [2]

Nie wyliczam sprzedaży przez proste zsumowanie przelewów od operatorów. W przedstawionym przykładzie wpływ 7 000 zł jest rozliczeniem części płatności klientów, a nie nową sprzedażą.

2. Jakie konta wykorzystuję?

KontoRola w tym przykładzie
200Rozrachunki z odbiorcami — należności do rozliczenia.
249-0Potwierdzone płatności jeszcze nieprzypisane w księgach do analityki operatora.
249-1 PayURozrachunki dotyczące płatności obsługiwanych przez PayU.
249 — inne analitykiOdrębne rozliczenia kolejnych operatorów.
131Rachunek bankowy.
202 — operatorZobowiązanie z tytułu prowizji, przed jego rozliczeniem.
Konto kosztów prowizjiKoszt wynikający z dokumentu operatora; bez narzucania numeru konta.

Ten układ nie jest ustawowo narzuconym schematem. Zakładowy plan kont jest częścią dokumentacji zasad rachunkowości; numery i zasady ewidencji trzeba dostosować do konkretnej jednostki. [1]

Konto 249-0 nie jest obowiązkowym etapem każdej płatności. W moim rozwiązaniu porządkuje płatności do późniejszego przypisania. Jeżeli od razu znam operatora i mam komplet danych, mogę pominąć etap zbiorczy i rozliczyć należność bezpośrednio zapisem Wn 249-1 PayU / Ma 200. Nie księguję wtedy ponownie tej samej płatności przez 249-0.

Co oznaczają Wn i Ma? Wn (Winien) to lewa strona konta, a Ma to prawa. Nie są to uniwersalne oznaczenia wpływu i wypływu pieniędzy. W pokazanym modelu zapis po stronie Wn konta 249 zwiększa kwotę płatności do rozliczenia, a zapis po stronie Ma ją zmniejsza. Przeniesienie między 249-0 i 249-1 zmienia analitykę, lecz nie tworzy nowego przychodu.

3. Najpierw sprzedaż i należność od klienta

Na potrzeby przykładu przyjmuję, że sprzedaż została już prawidłowo ujęta, a na koncie 200 znajdują się należności w łącznej kwocie 10 000 zł brutto. Teraz pokazuję sposób ich rozliczenia.

Przy sprzedaży opodatkowanej VAT rozdzielam wartość netto i VAT należny. Kwota brutto należności nie jest w całości przychodem netto. Nie ujmuję też drugi raz tej samej sprzedaży tylko dlatego, że obok paragonu wystawiono fakturę. Podstawą jest ewidencja odzwierciedlająca rzeczywiste operacje. [1]
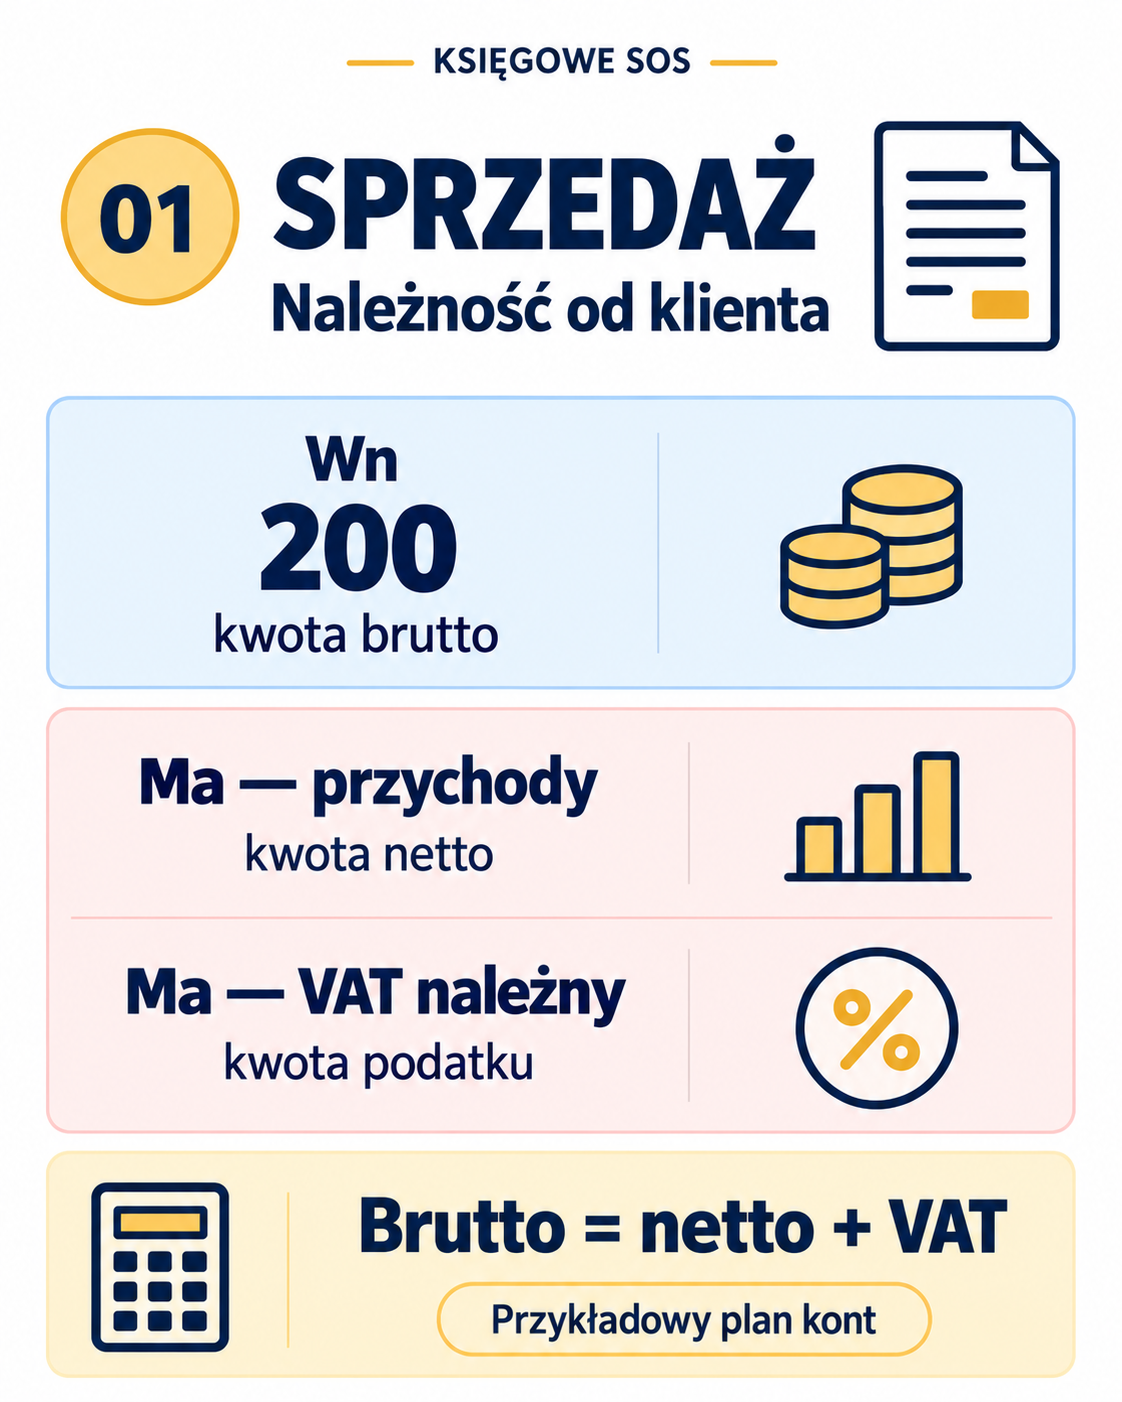
Sprzedaż opodatkowana VAT: Wn 200 — należność brutto; Ma — przychód netto i VAT należny. Brutto równa się netto plus VAT.
Sprzedaż opodatkowana VAT — schemat poglądowy. Po stronie Ma ujmuję odrębnie przychód netto i VAT należny na właściwych kontach. Dalszy przykład zaczyna się od już ujętej należności 10 000 zł brutto.

4. Potwierdzona płatność: Wn 249-0 / Ma 200

Jeżeli mam wiarygodne potwierdzenie zakończonej, skutecznej płatności, która zgodnie z zasadami rozliczeń reguluje należność klienta, i mogę powiązać ją z tą należnością, rozliczam ją z wykorzystaniem konta przejściowego. Samo złożenie zamówienia, rozpoczęcie płatności albo jej autoryzacja, jeżeli nie oznacza jeszcze skutecznego rozliczenia, nie wystarcza do uznania należności za zapłaconą.

Podstawą zapisów powinny być dowody stwierdzające operację gospodarczą, spełniające wymagania ustawy o rachunkowości. [1]

WnMaKwota
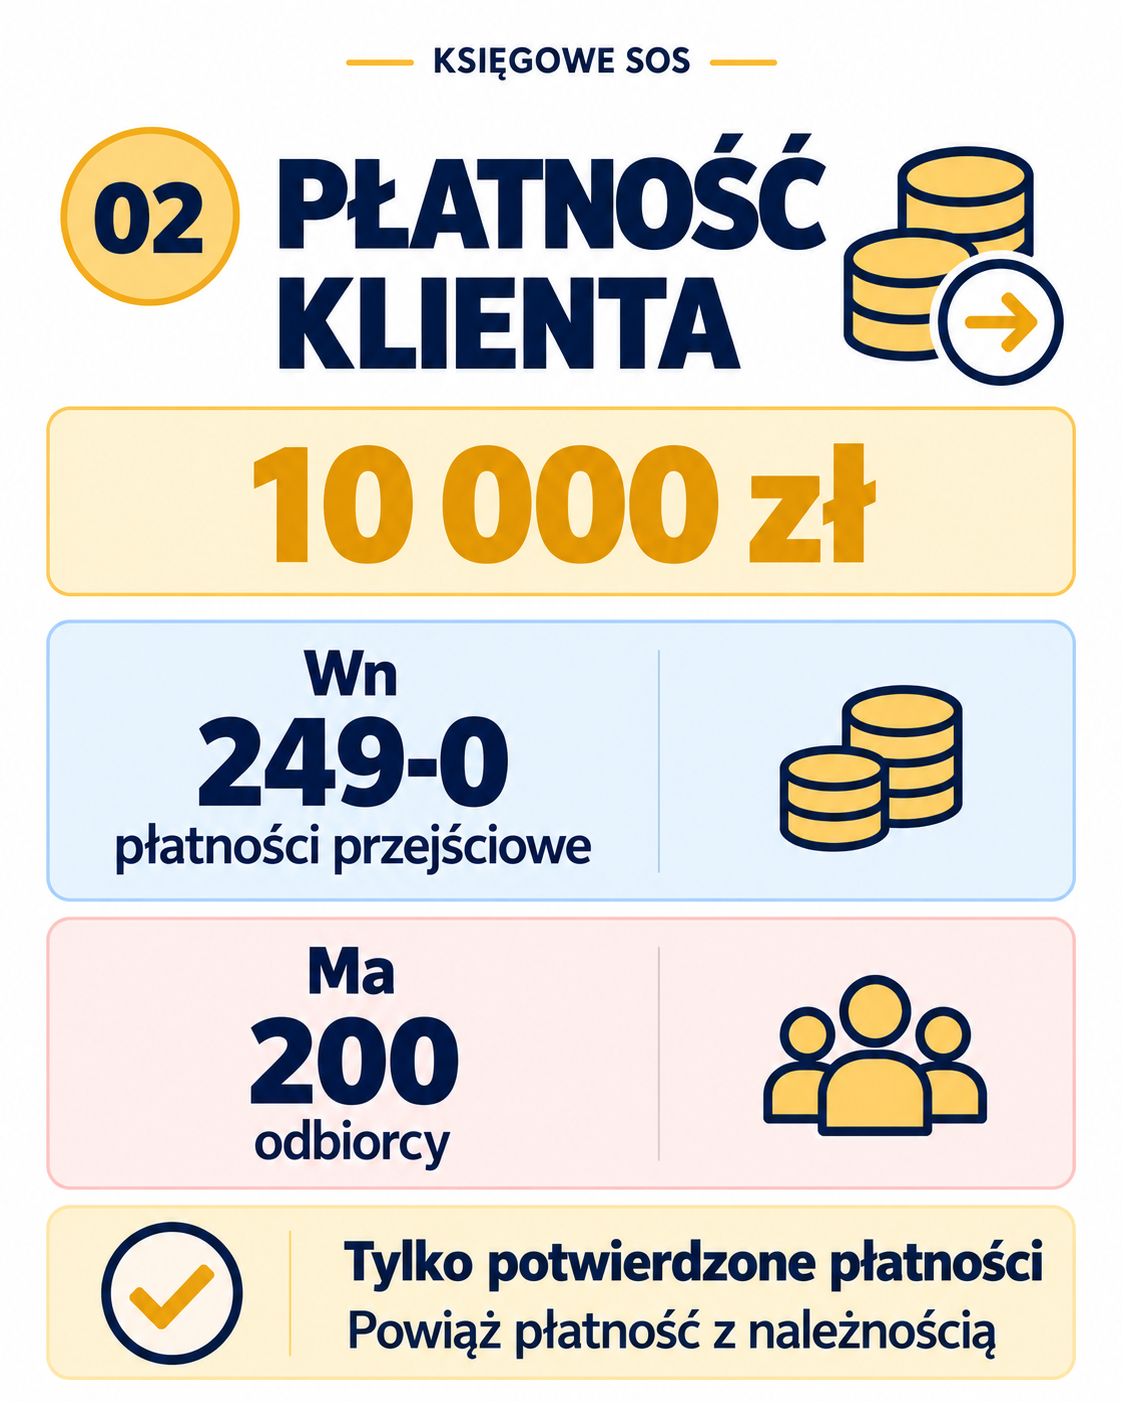
249-0 — płatności przejściowe200 — rozrachunki z odbiorcami10 000 zł
Potwierdzona płatność klienta 10 000 zł: Wn 249-0 — płatności przejściowe, Ma 200 — odbiorcy.
Rozliczam wyłącznie płatności potwierdzone i powiązane z wcześniej zaksięgowanymi należnościami.

W tym wariancie maleje należność od klienta, a odpowiednia kwota przechodzi na konto płatności do przypisania. To przemieszczenie rozrachunku, nie dodatkowy przychód.

5. Skąd biorę 10 000 zł do przeksięgowania na PayU?

Z raportu transakcji i danych rozliczeniowych operatora, uzgodnionych z moją ewidencją. Nie ustalam tej kwoty wyłącznie na podstawie przelewu bankowego.

W przykładzie raport potwierdza, że płatności o wartości 10 000 zł obsłużyło PayU. Sprawdzam ich identyfikatory i zakres dat oraz upewniam się, że dotyczą właśnie kwot wcześniej ujętych na 249-0. Następnie przenoszę je na analitykę operatora:

WnMaKwota
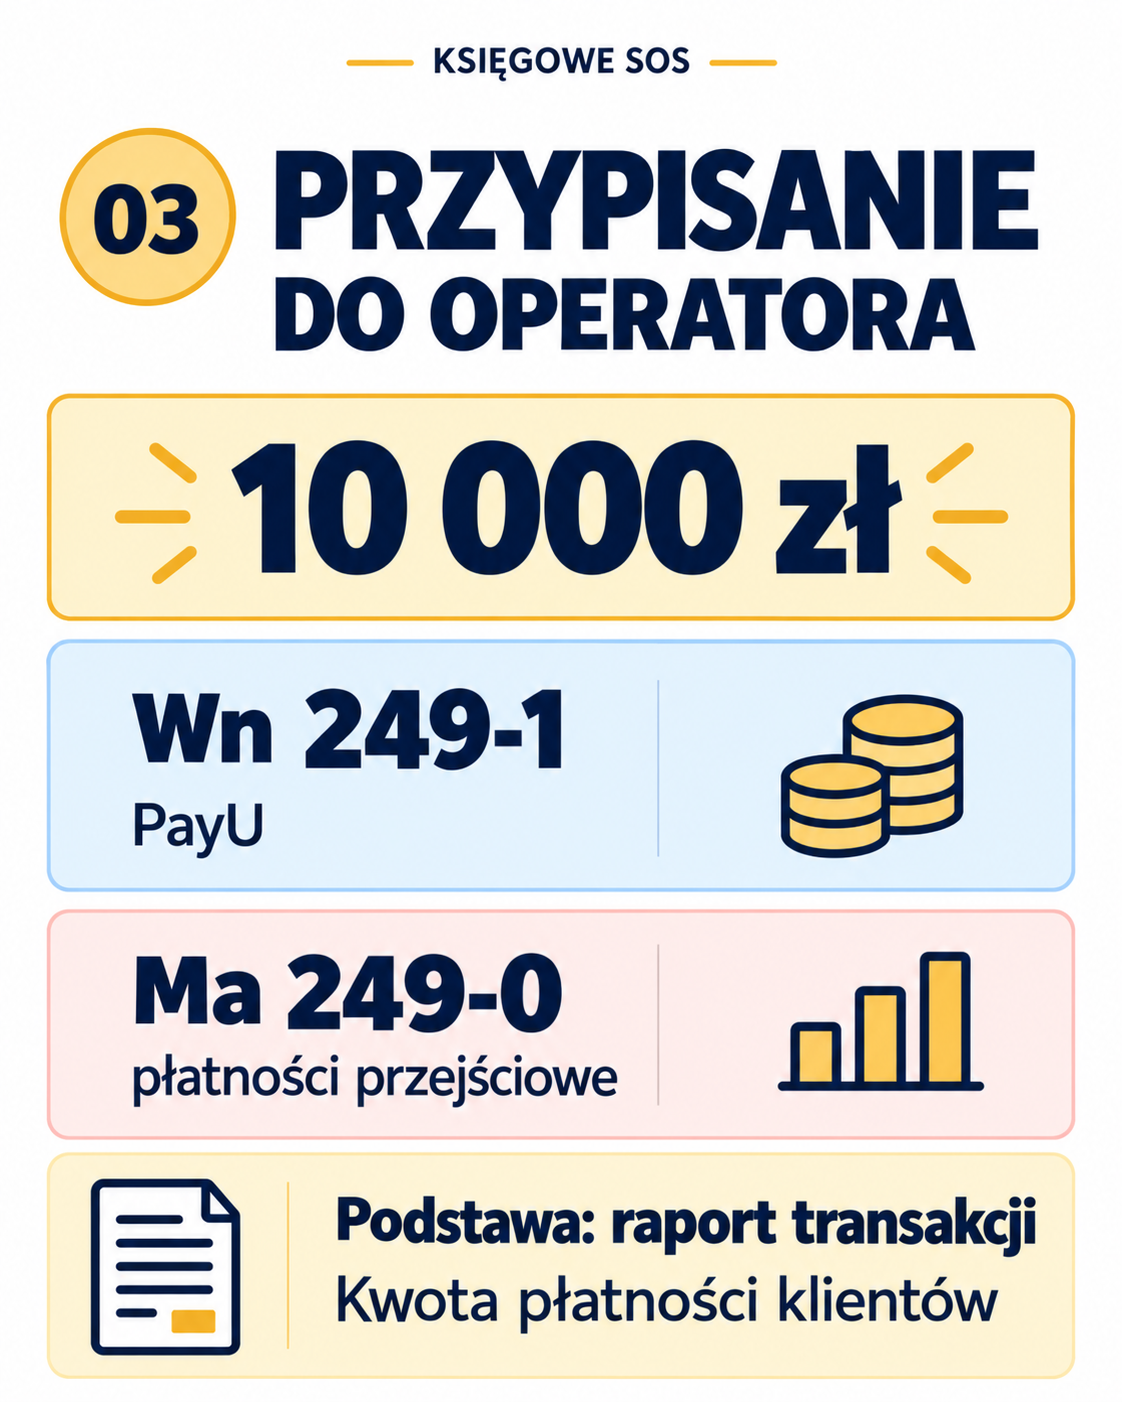
249-1 — PayU249-0 — płatności przejściowe10 000 zł
Przypisanie płatności 10 000 zł do PayU na podstawie raportu transakcji: Wn 249-1 PayU, Ma 249-0.
Na PayU przenoszę wartość zidentyfikowanych płatności klientów, a nie wyłącznie kwotę wypłaty bankowej.

W analogiczny sposób przypisuję płatności do innych operatorów. Kontroluję, czy raporty nie zawierają powtórzonych transakcji oraz czy nie pomijają płatności z przełomu okresów.

6. Wpływ bankowy i prowizja — dwa różne zdarzenia

Założenia przykładu

Saldo początkowe rozrachunków z operatorem wynosi zero. Płatności klientów wynoszą 10 000 zł, wypłata na bank 7 000 zł, a potrącona prowizja 300 zł. Nie ma zwrotów, obciążeń zwrotnych ani operacji walutowych. Wszystkie kwoty są w PLN. Dla przejrzystości przyjmuję prawidłowy dokument krajowej usługi prowizyjnej bez wykazanego VAT, z łącznym zobowiązaniem i kosztem 300 zł; przykład nie obejmuje importu usług. Nie jest to założenie dotyczące wszystkich usług PayU. Kolejność poniższych punktów służy wyjaśnieniu zapisów i nie wyznacza rzeczywistej kolejności pobrania opłaty, otrzymania faktury oraz wypłaty środków.

Kiedy PayU pobiera prowizję? W przewodniku Panelu Menadżerskiego PayU wskazano, że prowizja jest pobierana przy przekazywaniu środków na saldo sklepu, a faktura dokumentuje opłaty już pobrane. Nie należy więc zakładać, że prowizja jest potrącana dopiero przy przelewie na bank, ani opłacać jej ponownie tylko dlatego, że pojawiła się faktura. Dla konkretnego rozliczenia sprawdzam umowę, raport i dokument prowizji. [4]

Wpływ 7 000 zł na rachunek bankowy

WnMaKwota
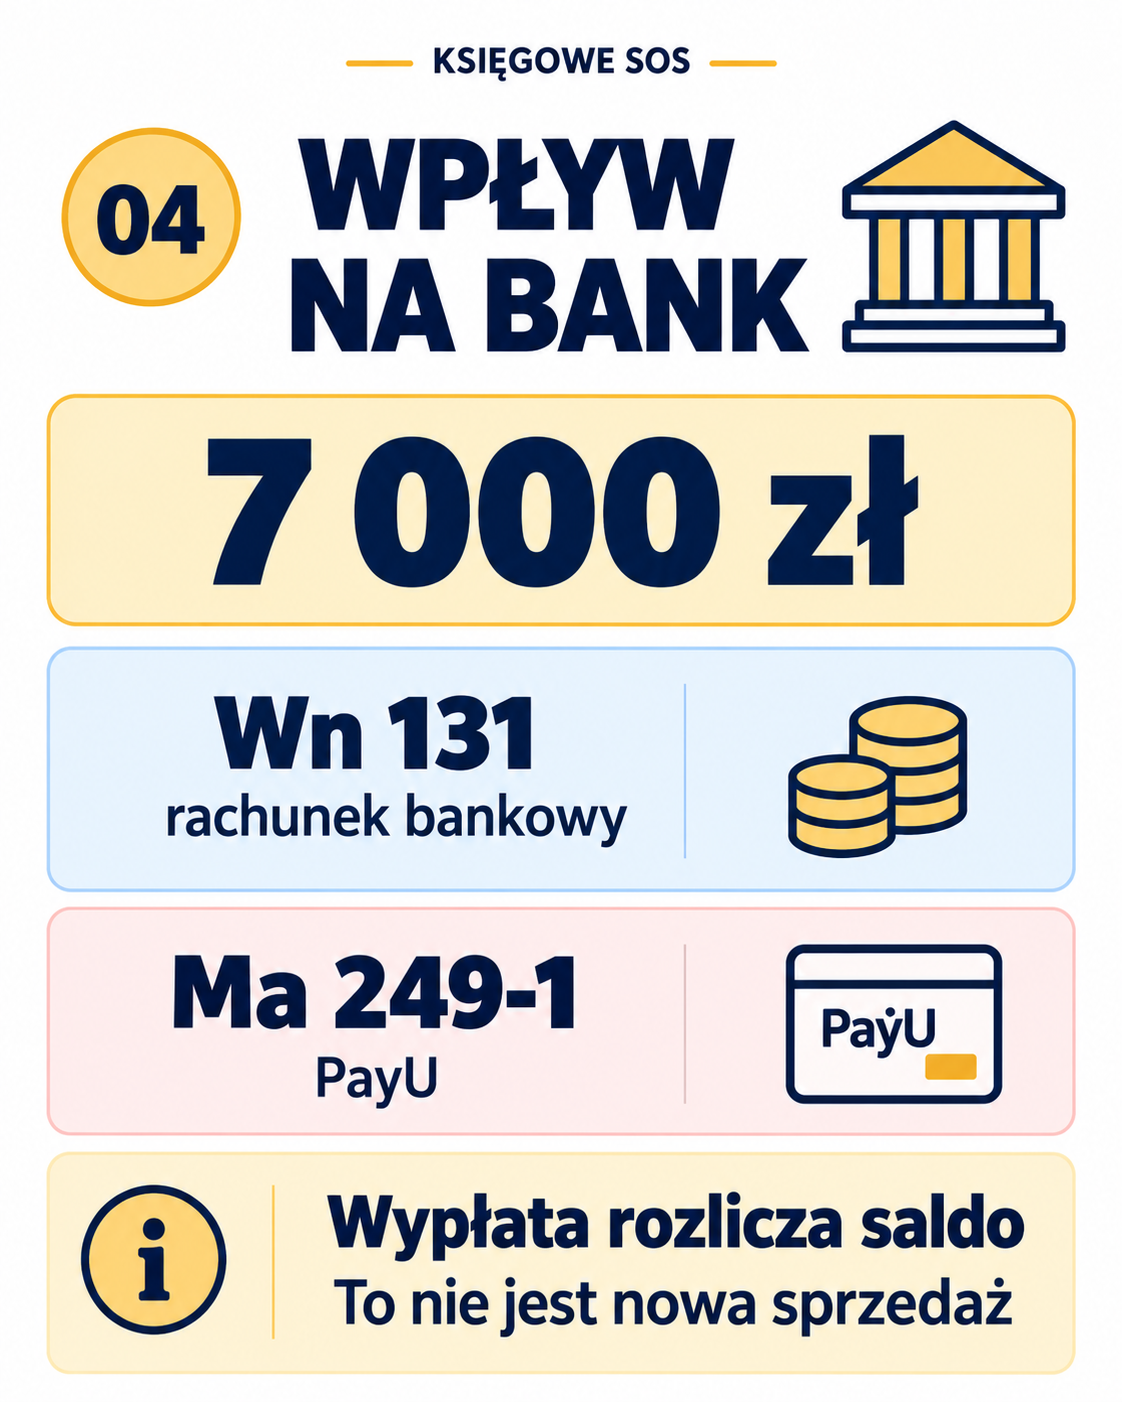
131 — rachunek bankowy249-1 — PayU7 000 zł
Wpływ 7 000 zł na rachunek bankowy: Wn 131, Ma 249-1 PayU. Wypłata rozlicza saldo operatora, nie jest nową sprzedażą.
Wpływ bankowy w hipotetycznym przykładzie. Sposób pobierania opłat i terminy wypłat należy ustalić z dokumentów operatora.

Ujęcie dokumentu prowizji: 300 zł

Prowizję księguję na podstawie faktury lub innego właściwego dowodu księgowego. Raport wykorzystuję do sprawdzenia, czy opłata została naliczona i potrącona. Nie traktuję automatycznie każdego zestawienia jako wystarczającego dowodu kosztowego. [1]

WnMaKwota
Właściwe konto kosztów prowizji202 — operator300 zł

VAT nie jest automatycznym dodatkiem do prowizji. Jeżeli w innym przypadku dokument zawiera podatek, podział na koszt i VAT naliczony wymaga oceny prawa do odliczenia. Przy zakupie krajowym co do zasady potrzebna jest faktura, a odliczenie zależy również od związku zakupu z czynnościami opodatkowanymi. [3]
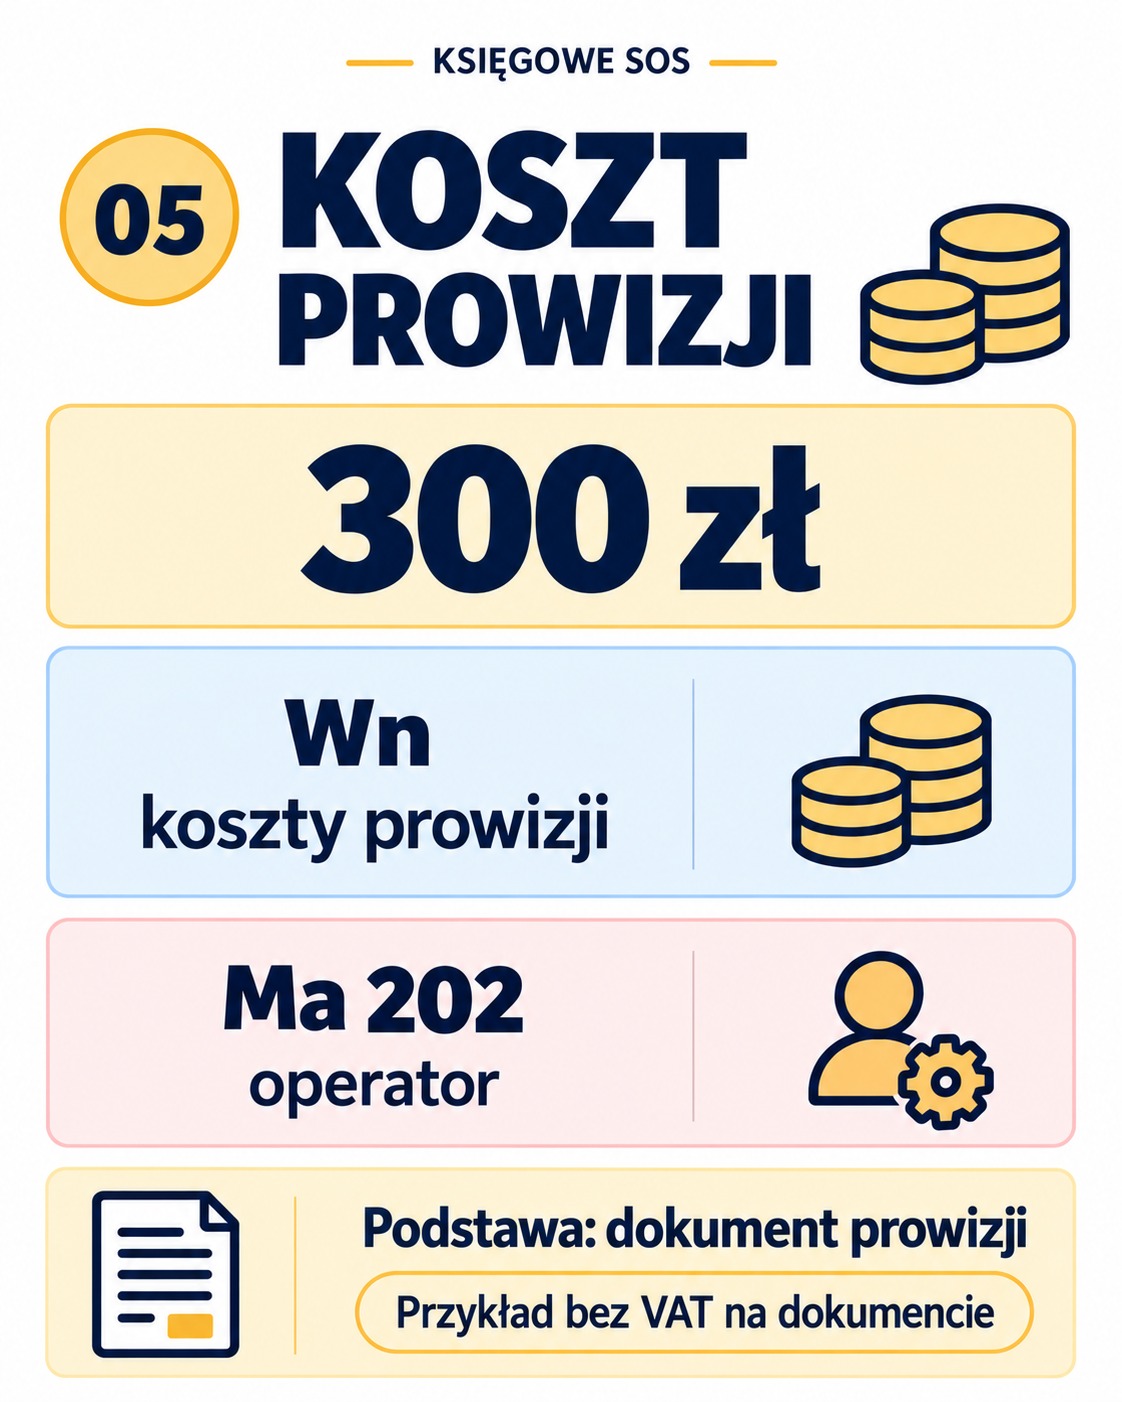
Koszt prowizji 300 zł w krajowym przykładzie bez VAT na dokumencie: Wn koszty prowizji, Ma 202 — operator.
Pokazany zapis koszt/202 odpowiada wariantowi przykładu bez wykazanego VAT. W innym wariancie dekretację dostosowuję do dokumentu i prawa do odliczenia.

Operator zagraniczny wymaga osobnej analizy VAT. Brak VAT na jego fakturze nie oznacza automatycznie braku obowiązków podatkowych w Polsce. Trzeba ocenić m.in. miejsce świadczenia, ewentualny import usług i zasady właściwe dla danej usługi. Ten wariant pozostaje poza przykładem. [5]

Rozliczenie potrącenia prowizji

Skoro w tym przykładzie operator pobrał prowizję ze środków należnych sklepowi, pokazuję jej rozliczenie z zobowiązaniem ujętym na koncie 202:

WnMaKwota
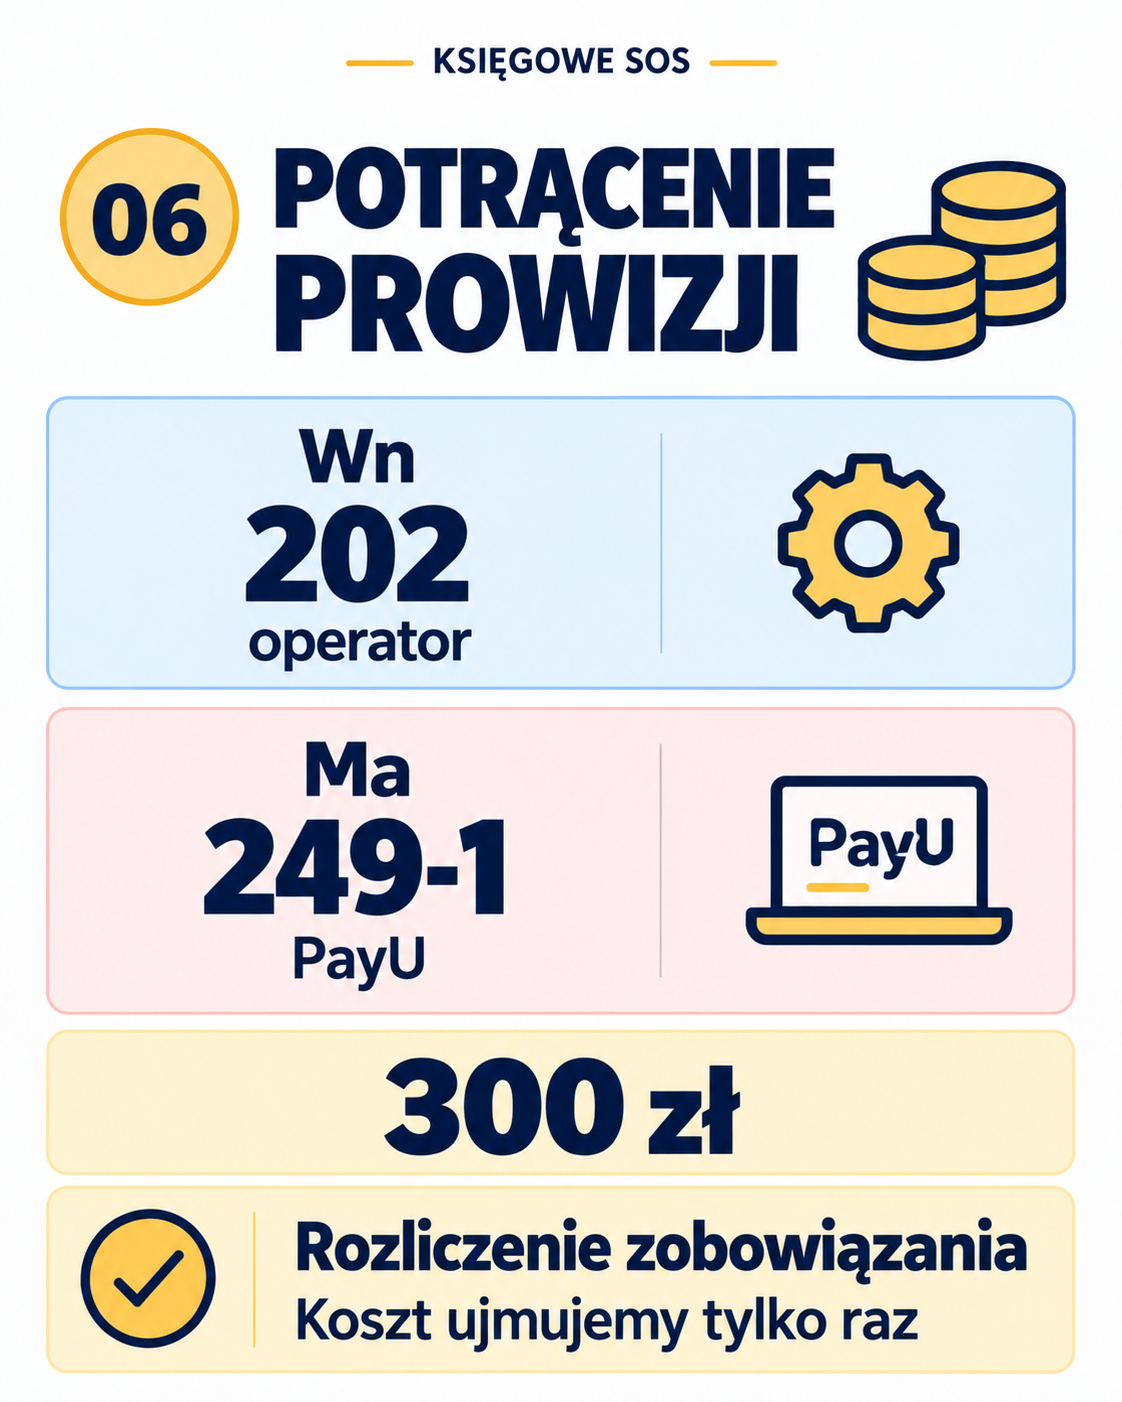
202 — operator249-1 — PayU300 zł
Rozliczenie pobranej prowizji 300 zł: Wn 202 — operator, Ma 249-1 PayU. Koszt prowizji ujmuje się tylko raz.
Potrącenie i dokument prowizji rozliczam na koncie 202 według rzeczywistych dat zdarzeń. Nie jest drugim księgowaniem kosztu prowizji.

Jeżeli potrącenie nastąpiło przed otrzymaniem faktury, ujmuję zdarzenia według ich rzeczywistych dat i dostępnych prawidłowych dowodów. Otrzymany później dokument musi rozliczyć uprzednio ujętą kwotę, a nie spowodować ponowne obciążenie wyniku. [1]

Jeżeli opłata jest płatna odrębnym przelewem, ten wariant potrącenia nie będzie właściwy. Rozliczam rzeczywisty sposób zapłaty. Nie można jednocześnie potrącić prowizji na 249 i drugi raz uznać jej za uregulowaną z banku bez podstawy w dokumentach.

7. Saldo 2 700 zł — co ono oznacza?

Element rozliczeniaKwota
Płatności przypisane do PayU10 000 zł
Wypłata na rachunek bankowy−7 000 zł
Potrącona prowizja−300 zł
Saldo Wn 249-1 — PayU2 700 zł

10 000 − 7 000 − 300 = 2 700 zł. To kwota pozostająca do rozliczenia przez operatora przy przyjętych założeniach. Z samego salda nie odczytam jednak przyczyny jej niewypłacenia.

Załóżmy, że dokumentacja dodatkowo potwierdza: 2 000 zł zatrzymano jako umowne zabezpieczenie, a 700 zł oczekuje na kolejną wypłatę. To hipotetyczna struktura salda, a nie informacja, że PayU standardowo zatrzymuje taką kwotę lub taki procent płatności.
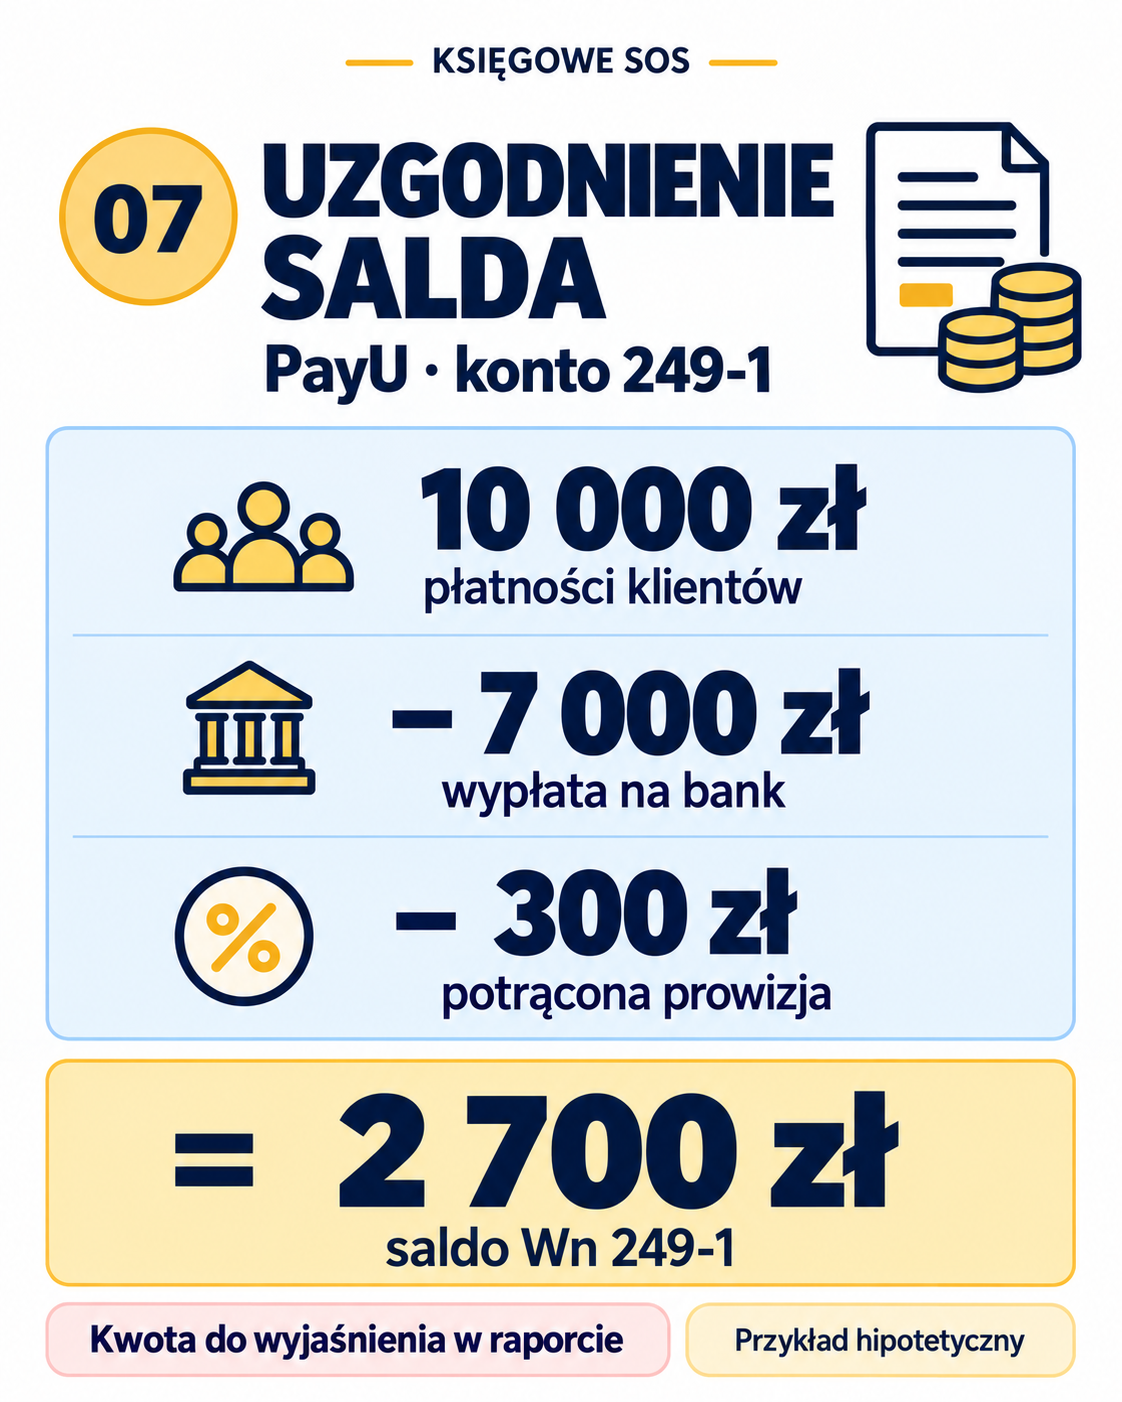
Hipotetyczne uzgodnienie konta 249-1 PayU: 10 000 zł płatności klientów minus 7 000 zł wypłaty i 300 zł prowizji daje saldo Wn 2 700 zł. Skład salda wymaga wyjaśnienia w raporcie.
Cały przykład jest hipotetyczny. Podział salda na 2 000 zł zabezpieczenia i 700 zł do wypłaty wymaga potwierdzenia w dokumentacji konkretnego rozliczenia.

Zabezpieczenie i kwoty dostępne do wypłaty rozróżniam w analityce albo zestawieniu pomocniczym. Określenia „rezerwa” używanego przez operatora nie utożsamiam z księgową rezerwą na zobowiązania — ta dotyczy zobowiązań o niepewnej kwocie lub terminie, a nie samego zatrzymania naszych środków. [1]

Kontrola kont po całym przykładzie

Dla pokazanych operacji, przy braku innych sald i pełnym rozliczeniu wskazanych należności oraz prowizji, otrzymuję:

  • 200: 0 zł — należności objęte przykładem rozliczono płatnościami.
  • 249-0: 0 zł — Wn 10 000 zł i Ma 10 000 zł; wszystkie płatności przypisano do PayU.
  • 249-1 PayU: saldo Wn 2 700 zł — Wn 10 000 zł, Ma 7 000 zł i Ma 300 zł.
  • 202 — operator: 0 zł — zobowiązanie 300 zł rozliczono pobraną prowizją.

To kontrola przykładu, a nie wymóg zerowania wszystkich kont na koniec miesiąca. Jeżeli na 249-0 pozostają pozycje, muszą mieć opis i podstawę; samo saldo nie uzasadnia automatycznego odpisania ich w koszty.

8. Jak uzgadniam miesiąc i saldo końcowe?

Nie wymagam, aby wszystkie płatności klientów z danego miesiąca zostały wypłacone na bank przed jego końcem. Kontroluję natomiast, czy pozostałe saldo wynika z konkretnych operacji i czy jest zgodne z dokumentami na ten sam dzień.

W moim zestawieniu uzgodnieniowym zaczynam od salda początkowego, dodaję płatności klientów, odejmuję wypłaty, potrącenia oraz zwroty obciążające saldo operatora i uwzględniam pozostałe udokumentowane korekty. Pilnuję, żeby nie odjąć dwa razy tej samej operacji, np. potrącenia uwzględnionego już w wartości netto raportu.

Uwaga na środki w drodze. Jeżeli operator wykazał zleconą wypłatę, ale bank zaksięgował ją dopiero w następnym miesiącu, identyfikuję tę różnicę osobno. Nie wyzerowuję konta tylko po to, aby saldo „ładnie wyglądało”.

Sprawdzam także nierozliczone pozycje na 249-0. Do każdej pozostawiam identyfikator płatności, kwotę, datę i informację, dlaczego nie została jeszcze przypisana. Taki sposób kontroli służy sprawdzalności ksiąg i odtworzeniu przebiegu operacji. [1]

Ten materiał nie wyznacza terminów rozpoznania przychodu ani obowiązku podatkowego w VAT. Rozliczenie płatności z operatorem nie zastępuje analizy sprzedaży, zaliczek i zasad podatkowych.

9. Jakie dane przygotować dla księgowości?

Do tego sposobu pracy potrzebuję dokumentów sprzedaży, danych pozwalających powiązać płatności z należnościami, raportów transakcji i wypłat każdego operatora, dokumentów prowizji, zestawień zwrotów oraz wyciągów bankowych. Jeżeli występują blokady lub zabezpieczenia, potrzebuję również informacji o ich podstawie i terminach rozliczenia.

W przypadku dużej liczby operacji preferuję raporty umożliwiające filtrowanie i porównywanie danych, np. pliki CSV. Przelewy24 wskazuje taki format wśród dostępnych eksportów. [2] Nie zastępuje to jednak kontroli kompletności danych i zgodności okresów.

Najważniejszy wniosek: każda kwota musi mieć wyjaśnienie

Mój schemat jest następujący: najpierw sprzedaż i należność, później potwierdzona płatność, przypisanie do operatora, wpływ bankowy, prowizja oraz uzgodnienie salda. Konto przejściowe pomaga organizować pracę, ale samo nie rozwiązuje problemu brakujących raportów.

W księgowości e-commerce nie wystarczy zaksięgować przelew. Trzeba wiedzieć, jakie płatności rozlicza i z czego składa się kwota, która pozostała u operatora.

Masz pytanie dotyczące konta 249, prowizji albo sald operatorów? Napisz je w komentarzu pod artykułem. A gdy szukasz wsparcia przy prowadzeniu ksiąg sklepu internetowego, skontaktuj się z naszym biurem poprzez Księgowe SOS.

Dorota Zakrzewska
Prezes Zarządu · Dyrektor Działu Księgowości
Family Company D.R. Zakrzewscy sp. z o.o.

Podstawy i źródła

[1] Ustawa o rachunkowości — Dz.U. z 2026 r. poz. 522, z późniejszymi zmianami: w szczególności art. 3 ust. 1 pkt 21, art. 10, art. 20–21 i art. 24. Tekst ujednolicony w PDF. Przepisy określają ogólne wymagania; nie narzucają przedstawionych numerów kont.

[2] Przelewy24: Raportowanie — rodzaje raportów i formaty danych.

[3] Ministerstwo Finansów: Odliczenie i zwrot podatku VAT — warunki odliczenia podatku naliczonego.

[4] PayU: Przewodnik po Panelu Menadżerskim — części o zestawieniach transakcji i fakturach za pobrane prowizje. Szczegóły konkretnej usługi należy zestawić z aktualną umową i raportami operatora.

[5] Ministerstwo Finansów: Kiedy powstaje obowiązek podatkowy — część dotycząca importu usług.

Materiał edukacyjny przedstawia jeden model organizacji rozliczeń w księgach rachunkowych. Konta, dowody, daty zapisów i prezentację sald należy dostosować do rzeczywistych operacji oraz zasad rachunkowości jednostki. Liczby i wyciąg na ilustracjach są przykładowe.
BIAŁA LISTA – czy nadal obowiązuje?

BIAŁA LISTA – czy nadal obowiązuje?

Co to właściwie jest i czy każdy przedsiębiorca musi być na nią wpisany?

Od 01 września 2019 roku, zgodnie z art.19 ustawy Prawo przedsiębiorcy, zanim uregulujesz niektóre płatności wobec kontrahenta musisz dokonać pewnych czynności sprawdzających na tzw. Białej Liście

Ale o tym za chwile, na początek parę suchych faktów.

Co to jest właściwie za Biała Lista ?

Jest to wykaz informacji o przedsiębiorcy. Zastąpił on jeszcze niedawno funkcjonujące listy podatników VAT: zarejestrowanych i niezarejestrowanych oraz wykreślonych i przywróconych do rejestru VAT. #białalista

Co zawiera i co na niej możesz sprawdzić?

Biała lista, bo tak jest nazwany w/w wykaz pozwala :

  • sprawdzić czy twój kontrahent jest czynnym podatnikiem VAT
  • dowiedzieć się dlaczego twojemu kontrahentowi odmówiono rejestracji, wykreślono go z rejestru lub przywrócono zarejestrowanie jako podatnika VAT
  • potwierdzić numer rachunku bankowego, na jaki powinieneś zapłacić swojemu kontrahentowi.


WAŻNE ? Twoje dane zostaną uwidocznione w wykazie, ale nie obejmą informacji o rachunku rozliczeniowym, jeśli:

  • Nie rejestrowałeś się do VAT, na przykład ze względu na małe obroty,
  • Odmówiono ci rejestracji jako podatnika VAT z obiektywnych przyczyn,
  • Zostałeś wykreślony z wykazu.

Gdzie ją znajdziemy ?

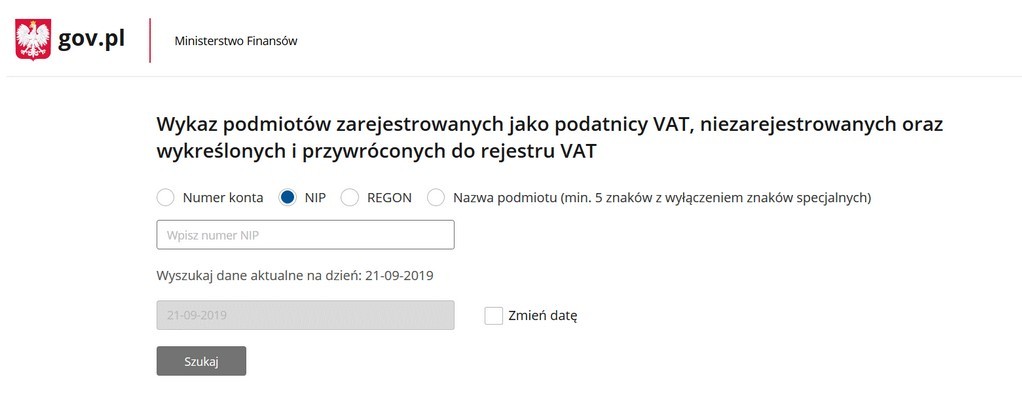
Lista jest prowadzona przez szefa Krajowej Administracji Skarbowej (dalej „szef KAS”) i została udostępniona , na stronie internetowej Ministerstwa Finansów

biała lista

Jak się na niej znaleść?

  • W przypadku jednoosobowych działalności gospodarczych poprzez podanie numeru konta we wniosku który składamy w CEIDG, w momencie zakładania działalności.
  • Jeżeli masz już założoną działalność i chcesz dodać numer bankowy bo np. zmieniłeś bank lub nie byłeś wcześniej podatnikiem VAT. Możesz tego dokonać przez internet, na portalu Biznes.gov.pl korzystając z opcji zmiany danych we wpisie.
  • W spółce zarejestrowanej w KRS i spółki cywilne , konto bankowe zgłasza się poprzez aktualizację bezpośrednio do urzędu skarbowego na druku (NIP-8 i NIP-2).

Wróćmy teraz do meritum. To po co biała lista , została wprowadzona od 01.09.2019 r ?

Hmmm?
Moim zdaniem jest to kolejny etap „uprzyjemnienia” życia Przedsiębiorą i ich księgowym .
A tak pół żartem pół serio , ciągle słyszymy że dodatek za to za tamto, to ja tak prywatnie może coś dla nas księgowych by się znalazło .
Za ciągłe zmiany podatkowe i dokładanie obowiązków weryfikujących , kontrolujących, monitorujących , ech…. pomarzyć .

Ok, wracamy do płatności za fakturę, co i kiedy musisz sprawdzać?

Co na to przepisy?

Art. 19. Dokonywanie lub przyjmowanie płatności związanych z wykonywaną działalnością gospodarczą następuje za pośrednictwem rachunku płatniczego przedsiębiorcy, w każdym przypadku gdy:
1) stroną transakcji, z której wynika płatność, jest inny przedsiębiorca oraz
2) jednorazowa wartość transakcji, bez względu na liczbę wynikających z niej płatności, przekracza 15 000 zł lub równowartość tej kwoty, przy czym transakcje w walutach obcych przelicza się na złote według średniego kursu walut obcych ogłaszanego przez Narodowy Bank Polski z ostatniego dnia roboczego poprzedzającego dzień dokonania transakcji.

Wynika z niego iż, zobowiązany jesteś do dokonywania lub przyjmowania firmowych płatności , za pośrednictwem rachunku bankowego, gdy obie strony są przedsiębiorcami i jednocześnie jednorazowa jej wartość przekracza 15 ooo zł brutto.


WAŻNE? Limit dotyczy kwoty transakcji, a nie pojedynczej płatności.

Oznacza to, że jeśli płatność jest ratalna, bądź usługa ciągła to sposób płatności powinien być zależny od wysokości łącznej sumy transakcji.

Sprawdzając czy został przekroczony próg 15 000 zł, należy wziąć pod uwagę kwotę brutto. Powyższy limit dotyczy zarówno transakcji krajowych, jak i zagranicznych. Za sprawą przepisów Nowego Ładu od 2023 roku kwota ta zostanie zmniejszona do 8000 zł.

Jeżeli nie zastosujesz się do tego, to zgodnie z art.22p ust.1 pkt 1. i 15d ust. 1 pkt. 1 – Ustawy o podatku dochodowym od osób fizycznych nie będziesz mógł zaliczyć tego wydatku w koszty działalności

Art. 22p
1. Podatnicy prowadzący pozarolniczą działalność gospodarczą nie zaliczają do kosztów uzyskania przychodów kosztu w tej części, w jakiej płatność dotycząca transakcji określonej w art.19 ustawy z dnia 6.03.2018r. – Prawo przedsiębiorców:
1) została dokonana bez pośrednictwa rachunku płatniczego


No dobrze a co się stanie jak mimo braku na liście konta które kontrahent nam podał, a my i tak na nie wpłacimy zobowiązanie?

Czekają Cię sankcje:

1. Nie będziesz miał możliwości zaliczenia do kosztów uzyskania przychodu tej kwoty lub części tej kwoty, która została zapłacona na rachunek inny niż podany w wykazie,

2. Ponosisz ryzyko odpowiedzialności solidarnej ze swoim kontrahentem za zaległości podatkowe, jeśli nie zapłaci on należnego podatku VAT od transakcji.

Można uwolnić się od tych sankcji, jeśli najpóźniej w ciągu 7 dni od zrobienia przelewu na niewłaściwy numer rachunku bankowego poinformujesz o tym naczelnika urzędu skarbowego właściwego dla podatnika, który dokonał zapłaty należności.

W okresie obowiązywania stanu zagrożenia epidemicznego i stanu epidemii, termin na złożenie zawiadomienia do naczelnika urzędu skarbowego o przelewie na rachunek spoza białej listy został przedłużony do 14 dni, od dnia wykonania przelewu.

Dane podatników będą aktualizowane raz dziennie, w każdy dzień roboczy. Dlatego powinieneś sprawdzać numer rachunku bankowego swojego kontrahenta tego samego dnia, w którym planujesz zrealizować przelew.


Jak nie chcesz mieć problemów PAMIĘTAJ ?

Płatności powyżej 15 tys. zł, sprawdź na białej liście podatników VAT czy numery rachunków twojej firmy zgłoszone w urzędzie skarbowym (w przypadku spółki zarejestrowanej w KRS) albo za pośrednictwem CEIDG (w przypadku jednoosobowej działalności gospodarczej) są prawidłowe. Brak lub błędny rachunek naraża na sankcje twoich kontrahentów.

Sprawdź swojego kontrahenta na białej liście podatników VAT prowadzonej przez szefa KAS. W szczególności dotyczy to firm, z którymi wcześniej nie współpracowałeś. W ten sposób dowiesz się czy twój kontrahent jest czynnym podatnikiem VAT.

W dniu planowanej zapłaty za usługę czy towar sprawdź czy numer rachunku bankowego podany na fakturze jest taki sam jak numer rachunku na białej liście podatników VAT. Jeśli rachunek nie jest taki sam, powinieneś to wyjaśnić ze swoim kontrahentem przed dokonaniem płatności. 

I najważniejsze zawsze ? możesz do mnie napisać  ?  jeżeli uważasz że mogę Ci w czymś pomóc.

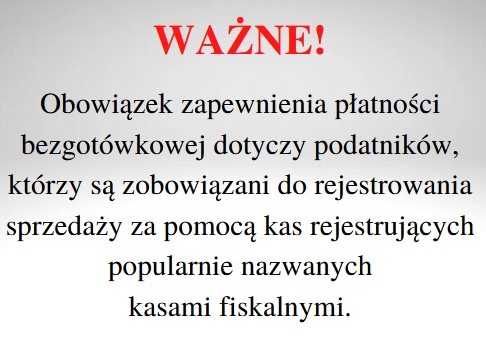
TERMINAL czy musisz go mieć ?

TERMINAL czy musisz go mieć ?

Temat bardzo kontrowersyjny, nie do końca zrozumiały.

Mam nadzieje, że tym wpisem przybliżę go bardziej.


Od 1 stycznia 2022 r. – art.19a ustawy – Prawo Przedsiębiorców, zobowiązuje ich do umożliwienia
klientowi dokonania płatność za usługę bądź towar przy użyciu „instrumentu płatniczego”
w rozumieniu art.2 pkt.10 ustawy z dn.19.08.2021 r. o usługach płatniczych.

Co to jest, instrument płatniczy wg. tejże ustawy, zobaczmy:

Art.2
10) instrument płatniczy – zindywidualizowane urządzenie lub uzgodniony przez użytkownika
i dostawcę zbiór procedur, wykorzystywane przez użytkownika do złożenia zlecenia płatniczego;

Prosto i zrozumiale napisane prawda?

A tak na poważnie, przepis niby jasno i niejasno określa, dlatego interpretacji własnych jest mnóstwo.


Tu przychodzi nam na pomoc komunikat MF z dnia 26.07.2021 r. (zamieszczony na stronie www.gov.pl)
Ministerstwo Finansów wskazało, że chodzi o zapewnienie klientom możliwości dokonania płatności
drogą elektroniczną tj. telefonu, przelewu czy też terminala płatniczego.

Takie samo stanowisko czytamy w odpowiedzi na zapytanie poselskie z dnia 23.03.2022 r.,
tu cytat:

Wymóg przyjmowania płatności bezgotówkowych może być realizowany nie tylko z wykorzystaniem terminali płatniczych.
Spełnienie obowiązku zapewnienia możliwości dokonywania zapłaty w każdym miejscu przy użyciu instrumentu płatniczego może nastąpić również np. poprzez przelew

Pełną treść odpowiedzi, znajdziecie tu http://orka2.sejm.gov.pl/INT9.nsf/klucz/ATTCCYHB7/%24FILE/i30957-o1.pdf 


Kto ma taki obowiązek? Zapraszam do postu …………….

Pozostali podatnicy mogą, ale nie muszą. Jeżeli jednak się zdecydują zyskają z tego powodu
profity.Zanim do nich przejdę, suche fakty

Firma-osoba fizyczna
Płatność konsumencką reguluje art.14 ust.2. pkt.22 bez względu czy posiadamy kasę fiskalną czy
też nie, limit jednorazowej transakcji gotówkowej jest do 20 000 zł.

Firma-firmie
Mimo zapowiedzi obniżenia do 8 000 zł na 2022 rok pozostał nadal 15 000 zł gotówką limit do
jednorazowej transakcji.

O rozliczeniach między firmami i co dokładnie oznacza jednorazowa transakcja, zapraszam tu….

Powracamy do transakcji przedsiębiorca – osoba fizyczna – płatność bezgotówkowa.

Jeżeli zdecydujemy się na przyjmowanie płatności przy pomocy terminala płatniczego, a nie np. blik. To możemy liczyć na profity podatkowe.


1 grupa

Zgodnie z nowym art. 26hd, można odliczyć od podstawy obliczenia podatku, wydatki na nabycie owego terminala płatniczego oraz wydatki związane z jego obsługą, poniesione w roku podatkowym w którym rozpoczęliście przyjmowanie płatności przy użyciu terminala i w roku następnym, do wartości:

  •  Do 2 500 zł w roku podatkowym – w przypadku dobrowolnego zastosowania terminala,
    mimo zwolnienia ze stosowania kasy fiskalnej.
  • Do 1 000 zł w roku podatkowym – dla pozostałych, czyli tych którzy mają obowiązek
    mienia kasy fiskalnej.

Ważne!   Kwota odliczenia nie może przekroczyć kwoty dochodu.

Co to oznacza w praktyce? Gdzie ten profit? Już tłumaczę.

W roku, w którym rozpoczęliśmy używanie terminala, wszystkie wydatki związane z zakupem i obsługą zaliczamy bezpośrednio w koszty uzyskania przychodu, czyli księgując je jako koszt.

Dodatkowo w ramach ulgi podatkowej do limitów, zg. Z art. 26hd ustawy o PIT, odliczamy ją w rozliczeniu rocznym.

Ulgę podatkową, mogą rozliczyć podatnicy rozliczający się wg:

  • skali podatkowej ogólnej;
  • skali liniowej;
  • ryczałtu;

Odliczeniu podlegają wydatki z roku, w którym rozpoczęliśmy korzystanie z terminala jak i w roku kolejnym.

Oznacza to, iż prawo do ulgi przysługuje nam w sumie przez 2 lata.


Ważne!
Odliczeniu nie podlegają wydatki, za które podatnik otrzymał zwrot w ramach np. Programu Polska
Bezgotówkowa.


2 grupa

Podmioty będące małym podatnikiem, będą mogły:

Zgodnie z art. 5a pkt 20 ustawy o PIT:
Mały podatnik PIT, to taki u którego wartość przychodu ze sprzedaży (wraz z kwotą należnego podatku od towarów i usług) nie przekroczyła w poprzednim roku podatkowym wyrażonej w złotych kwoty odpowiadającej równowartości 2 000 000 euro.

Przez co najmniej 7 miesięcy lub 2 kwartały odliczyć z tytułu o których mowa była wyżej, kwotę odpowiadającą 200% poniesionych wydatków, jednak nie więcej niż 2 000 zł w roku podatkowym.

Przy czym to odliczenie będzie mu przysługiwało w każdym roku, w którym poniesie wydatek.
Tu również kwota odliczenia nie będzie mogła przekroczyć kwoty dochodu.

Tak jak w przypadku pierwszej grupy, odliczeniu nie podlegają wydatki, za które podatnik otrzymał zwrot w ramach np. Programu Polska Bezgotówkowa

Przykład:
Podatnik zapewnił korzystanie z terminala od czerwca 2022r i prze kolejne 12 m-cy tj. do maja 2023r, będzie otrzymywał zwrot poniesionych wydatków np. w ramach programu bezgotówkowa polska. To prawo do ulgi będzie mu przysługiwało od czerwca 2023 r. w roku, w którym zaprzestał korzystania z programu pomocowego i w roku następnym.

W takim przypadku wydatki poniesione w 2023 rozliczamy w zeznaniu za 2023r, a wydatki z 2024r w zeznaniu za 2024 r.


Zasady dla obu grup

Jeżeli z jakiś powodów zrezygnujemy z terminala w ciągu 12 miesięcy, jesteśmy zobowiązani do zwrotu ulgi.

Odliczenia dokonuje się w zeznaniu za rok podatkowy, w którym poniesiono wydatek.
W przypadku gdy kwota odliczenia, nie znajdzie pokrycia w rocznym dochodzie można ją odliczyć w kolejnych 6 latach następujących po sobie (bezpośrednio po roku, w którym poniesiono wydatek).

Dodatkowym bonusem dla obu grup podatników, miał być skrócony do 15 dni okres zwrotu VAT-u – art. 87 ust. 6d ustawy VAT.
Jednak oprócz warunków minimum 65% obrotu bezgotówkowego, co jeszcze jest wykonalne. Należy spełnić pozostałych 9 warunków, które już nie są tak rzeczywiste.

W tej sytuacji, raczej niewielu podatników sprosta temu by w 15 dni cieszyć się zwrotem VAT na swoim koncie.
Według mnie jest to celowe działanie. Niby coś nam dają, ale stawiają warunki ciężkie do spełnienia. Ale jakby kto pytał to dają, a jakże.


Reasumując:

Nie zdziwcie się w przypadku, gdy np. Klient przyjdzie do waszego sklepu, zobaczy, że stoi na ladzie kasa fiskalna i zdziwi się,
że odmawiacie przyjęcia płatności kartą, blikiem, telefonem.

Oczywiście w praktyce wszyscy wiemy, że są takie miejsca, gdzie mimo obowiązku wisi kart – eczka płatność wyłącznie gotówką.

Tylko należy się zastanowić, czy przez to nie tracimy Klienta, który nie ma gotówki a bankomatu w pobliżu brak. Zaznaczmy nie musi
być to terminal może być to np. BLIK.


Na koniec poruszę jeszcze ważną kwestie.

Oczywiście znając zmiany w naszych przepisach, może się jeszcze wszystko zmienić, ale na razie jest.

Od 1 stycznia 2023 roku zgodnie z art.14 ust.12 pkt.22 – Przychodem z działalności gospodarczej będzie:
„… kwota płatności dotyczącej transakcji, o której mowa w art.7b ustawy o prawach konsumenta, otrzymanej bez pośrednictwa rachunku płatniczego.”

A tak w praktyce, oznacza iż przedsiębiorca wykaże podwójny przychód z tej samej transakcji, jeżeli Klient nie zapłaci za usługę czy towar bezgotówkowo.

Na szczęście ma to dotyczyć transakcji powyżej 20 000 zł.


Jeżeli masz pytania lub potrzebujesz pomocy w tym lub innym temacie.  Zapraszam do kontaktu w celu umówienia konsultacji.

Jeżeli potrzebujesz stałego wsparcia zapraszam do współpracy www.polecanaksiegowa.pl