

Leasing operacyjny samochodu w 2026 roku krok po kroku. Sprawdź limity 100, 150 i 225 tys. zł, zasady VAT 50% i 100%, część kapitałową i finansową raty, AC, GAP, eksploatację oraz wykup samochodu. Na końcu pobierzesz bezpłatny e-book.
Leasing operacyjny samochodu w 2026 roku – limity, VAT i koszty
Księgowe SOS • Leasing 2026
Leasing operacyjny samochodu w 2026 roku to już nie tylko rata i faktura. Nowe limity, VAT, koszty, AC, GAP, eksploatacja i wykup trzeba analizować według różnych zasad. Zebrałam je tutaj krok po kroku.
Najpierw ustal, jaki limit dotyczy samochodu
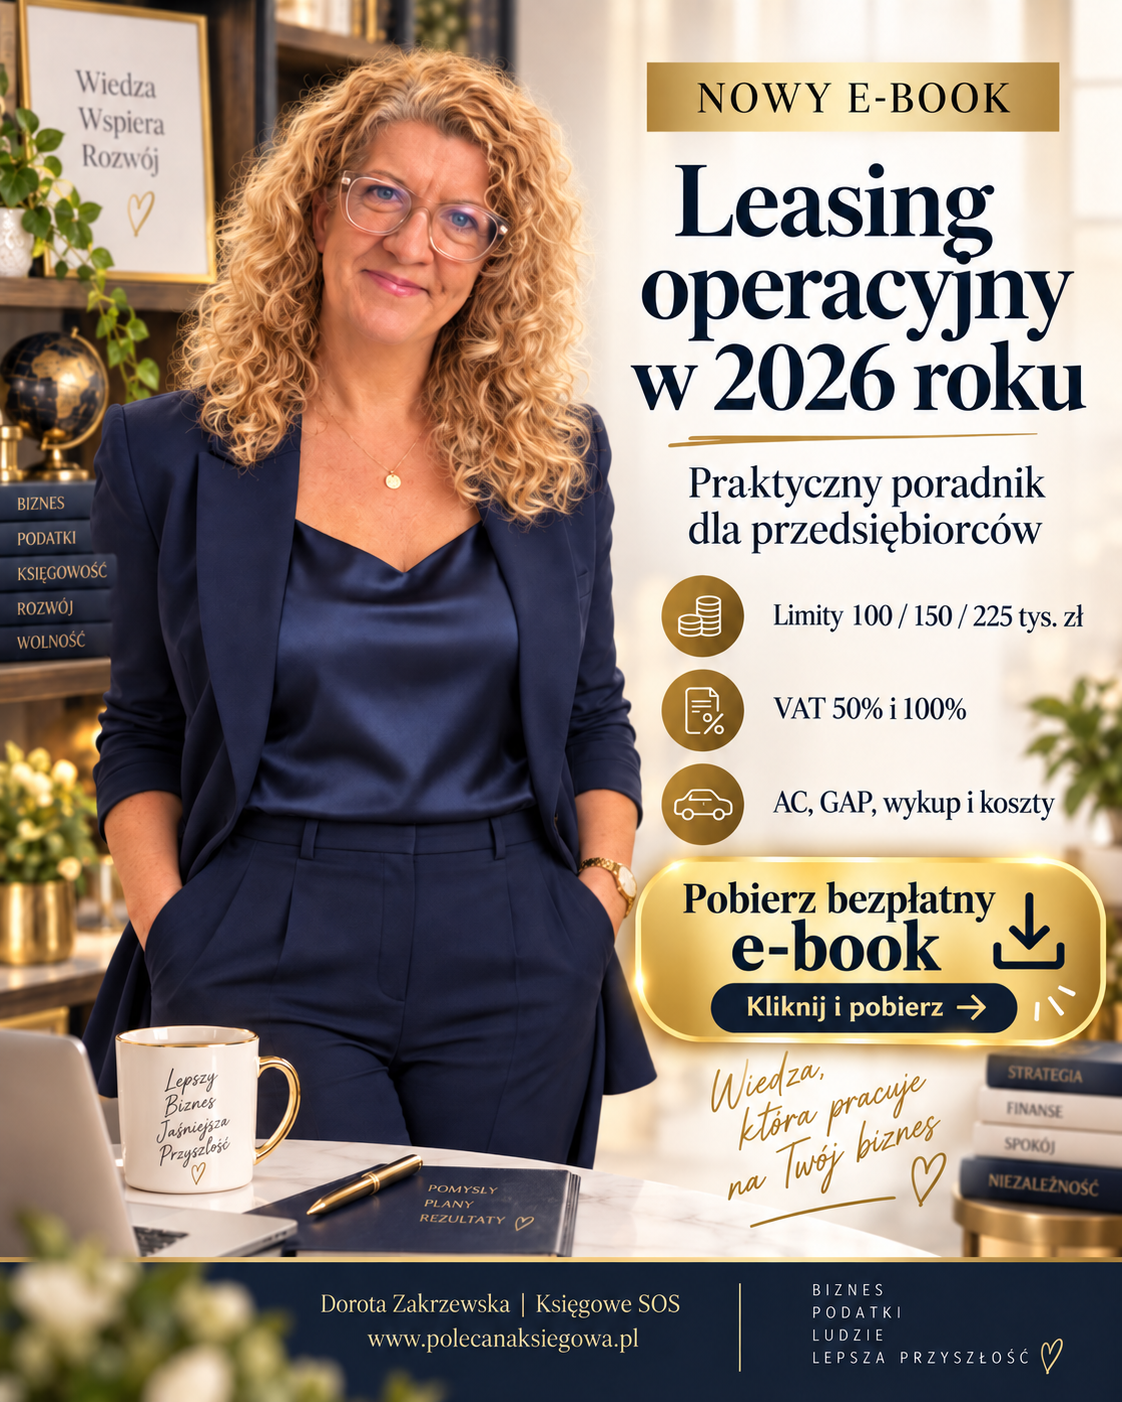
Od 2026 roku przy samochodach osobowych obowiązują trzy różne limity. Znaczenie ma rodzaj napędu, a w przypadku samochodu z silnikiem spalinowym także emisja CO₂.
225 000 zł samochód elektryczny lub napędzany wodorem
150 000 zł silnik spalinowy, emisja CO₂ poniżej 50 g/km
100 000 zł silnik spalinowy, emisja CO₂ od 50 g/km
Dlatego samo określenie samochodu jako „hybrydy” nie przesądza o limicie. Przy samochodzie z silnikiem spalinowym sprawdzamy emisję CO₂ w CEP.
Rata leasingowa
Całej raty nie mnożymy przez jedną proporcję
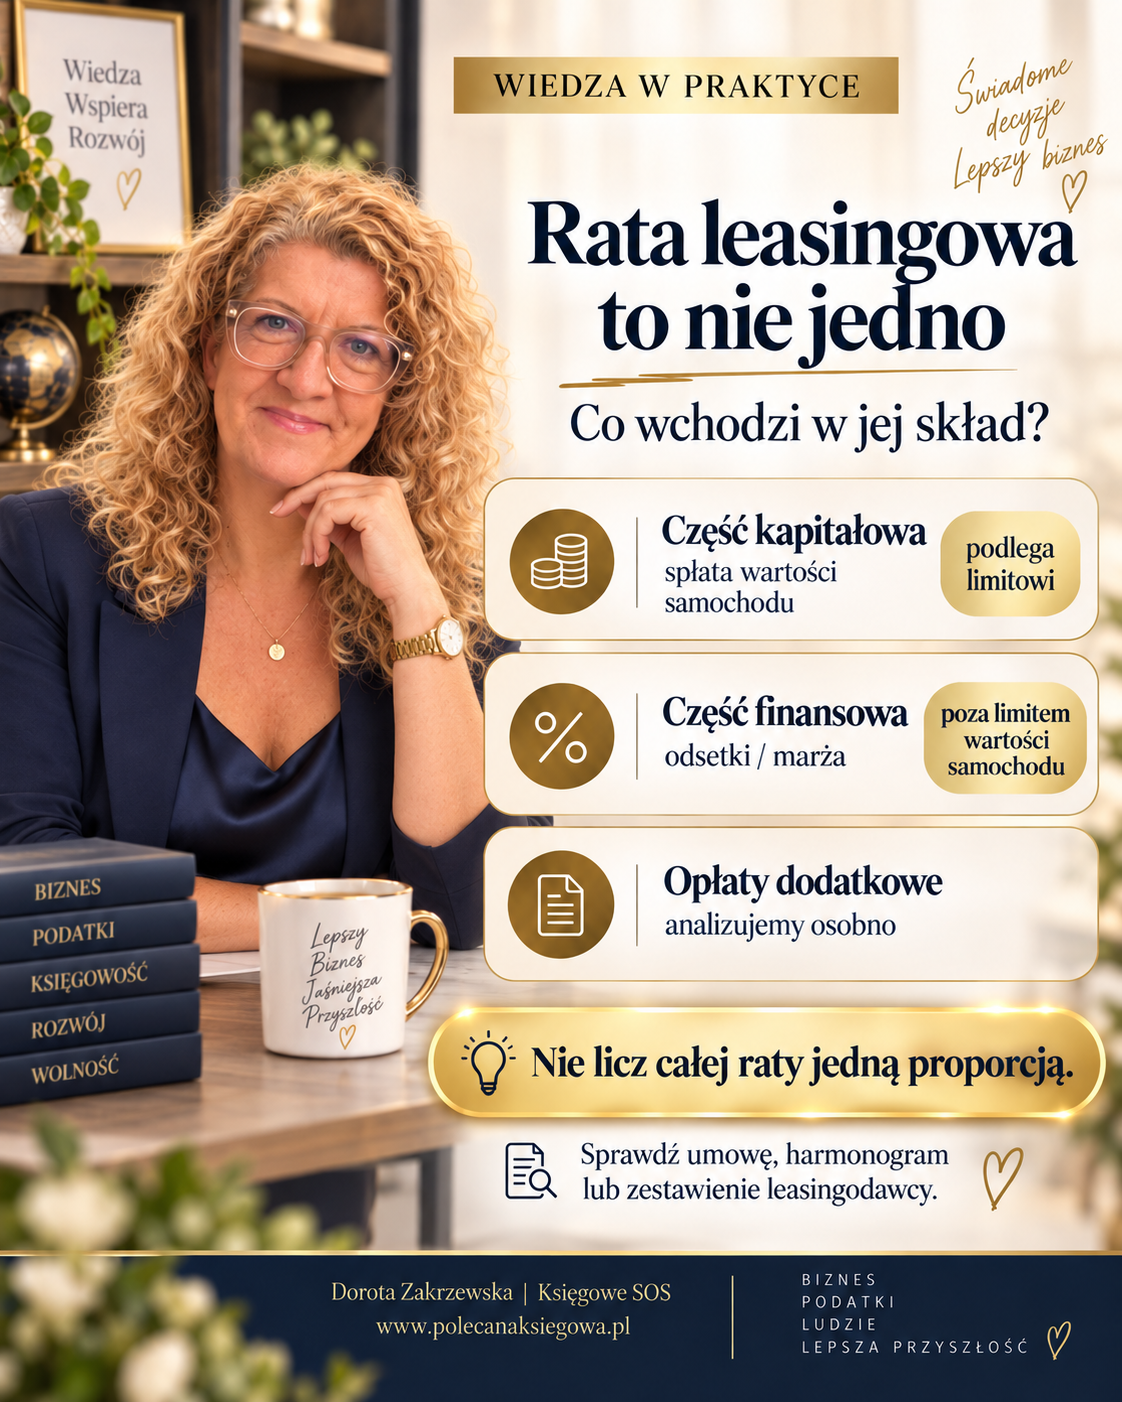
Rata leasingowa może składać się z kilku elementów, które podatkowo są traktowane inaczej.
- Część kapitałowa stanowi spłatę wartości samochodu i to właśnie ona podlega właściwemu limitowi.
- Część finansowa / odsetkowa jest kosztem finansowania i pozostaje poza limitem wartości samochodu.
- Opłaty dodatkowe analizujemy według ich rzeczywistego charakteru.
Jeżeli faktura nie pokazuje podziału raty, nie dziel jej „na oko”. Sprawdź umowę, harmonogram, kalkulację lub zestawienie leasingodawcy.
VAT ≠ PIT
50% VAT nie oznacza 50% kosztu
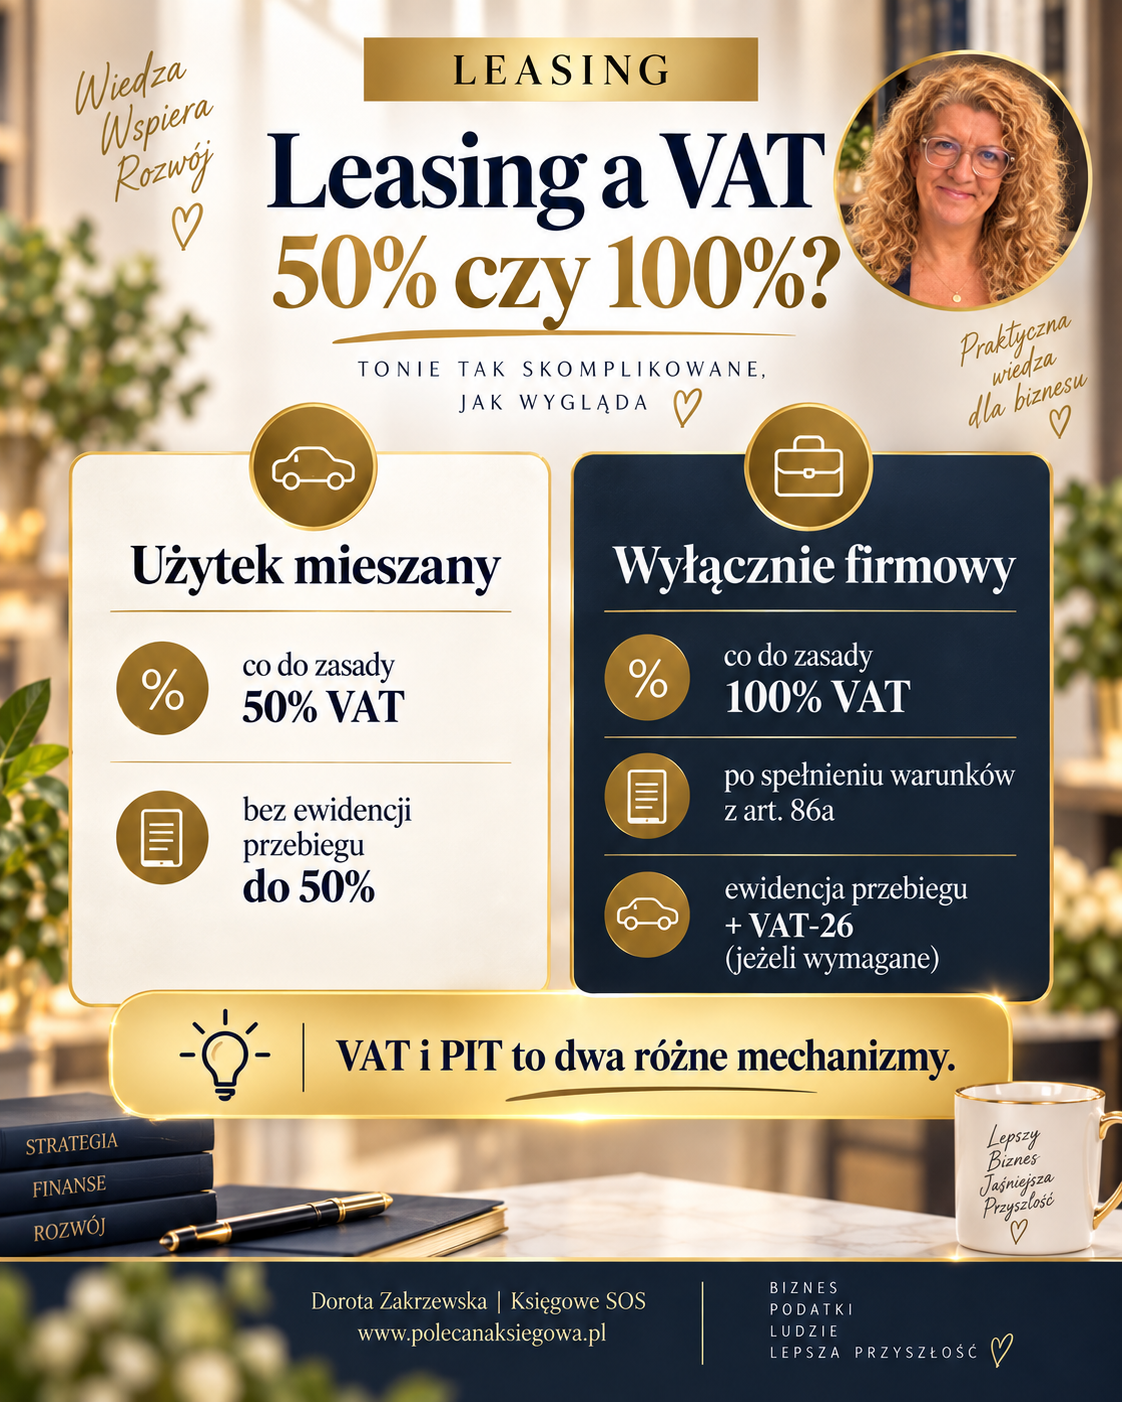
VAT i podatek dochodowy to dwa odrębne mechanizmy. Najpierw ustalamy prawo do odliczenia VAT, a dopiero później koszt podatkowy.
Użytek mieszany
50% VATPrzy samochodzie używanym firmowo i prywatnie czynny podatnik VAT co do zasady odlicza 50% VAT.
Wyłącznie firmowo
100% VATPełne odliczenie jest możliwe po spełnieniu warunków wynikających z art. 86a ustawy o VAT.
Jak ustalić wartość samochodu do proporcji?
Dla czynnego podatnika VAT wartość używana do proporcji nie zawsze jest tylko wartością netto samochodu. Uwzględniamy również VAT, którego podatnik nie może odliczyć.
Wartość samochodu do proporcji = wartość netto + VAT nieodliczony
Proporcja leasingowa ogranicza koszt części kapitałowej. Nie zmniejsza VAT do odliczenia i nie stosujemy jej automatycznie do paliwa, serwisu ani części finansowej.
Eksploatacja
Kiedy stosujemy 75% kosztów?
Przy użytku mieszanym ograniczenie 75% dotyczy wydatków związanych z używaniem samochodu, np. paliwa, serwisu, części, opon, myjni, parkingów czy autostrad.
Nie stosujemy zasady 75% do samej części kapitałowej ani finansowej raty.
Jeżeli jednak opłata leasingowa zawiera wyodrębniony element eksploatacyjny, ten element rozliczamy według zasad właściwych dla eksploatacji.
AC, GAP, OC, NNW i Assistance – różne zasady
| AC | Jeżeli wysokość składki zależy od wartości samochodu, stosujemy odrębny limit 150 000 zł odnoszony do wartości auta przyjętej dla celów ubezpieczenia. |
| GAP | Nie podlega limitowi leasingowemu 100/150/225 tys. zł. Jeżeli składka jest kalkulowana na podstawie wartości samochodu, może działać ograniczenie właściwe dla ubezpieczeń. |
| OC / NNW / Assistance | Jeżeli wysokość składki nie zależy od wartości samochodu, co do zasady nie stosujemy limitu 150 000 zł właściwego dla składek zależnych od wartości auta. |
Naprawa powypadkowa – sprawdź dobrowolne ubezpieczenie
Brak dobrowolnego ubezpieczenia samochodu, np. AC, może oznaczać wyłączenie kosztu samego remontu powypadkowego z KUP.
Sama likwidacja szkody z OC sprawcy nie powoduje automatycznie, że koszt naprawy stanie się kosztem podatkowym.
Wykup
Wykup samochodu to odrębna transakcja
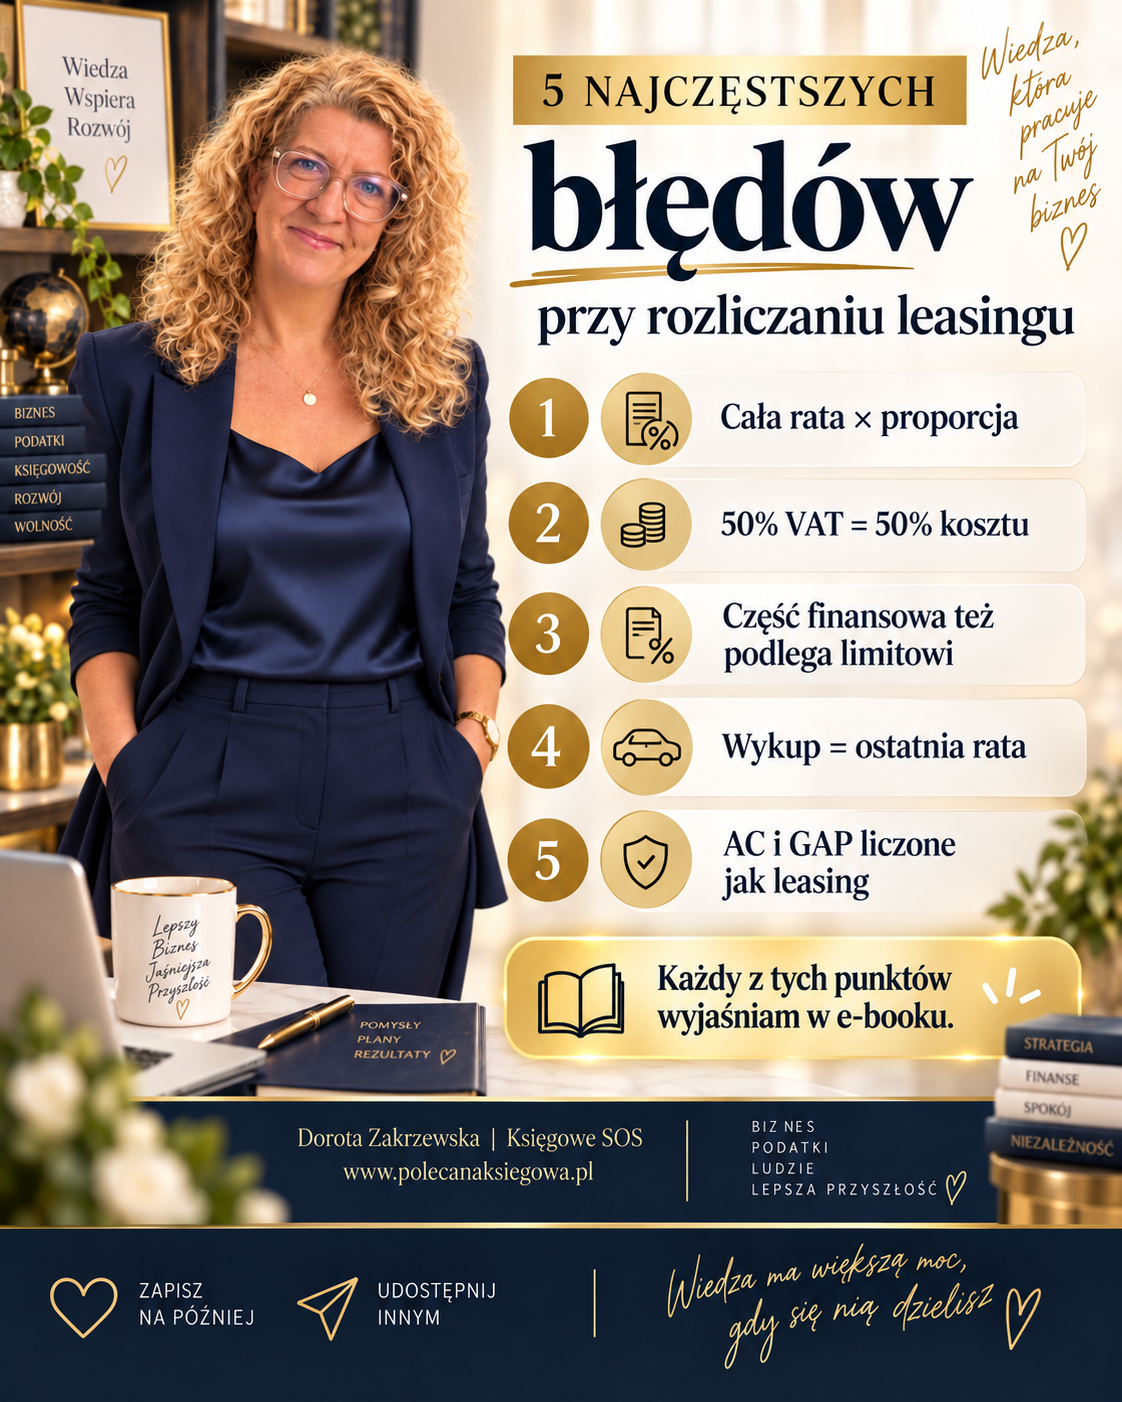
Faktura wykupowa nie jest po prostu ostatnią ratą leasingu. Przy wykupie zaczyna się odrębny etap podatkowy.
- VAT z faktury wykupowej analizujemy odrębnie.
- Przy wykupie do firmy ustalamy wartość początkową i zasady ewentualnej amortyzacji.
- Sposób odliczenia VAT od wcześniejszych rat nie przesądza automatycznie o VAT z faktury wykupowej.
Co ze „starymi” leasingami?
Aktualna linia interpretacyjna przyjmuje, że nowe limity stosujemy do opłat leasingowych ponoszonych od 2026 roku również wtedy, gdy umowa leasingu została zawarta wcześniej.
Jest to jednak obszar, w którym warto monitorować dalsze interpretacje i orzecznictwo.
Checklista
Zanim zaksięgujesz leasing
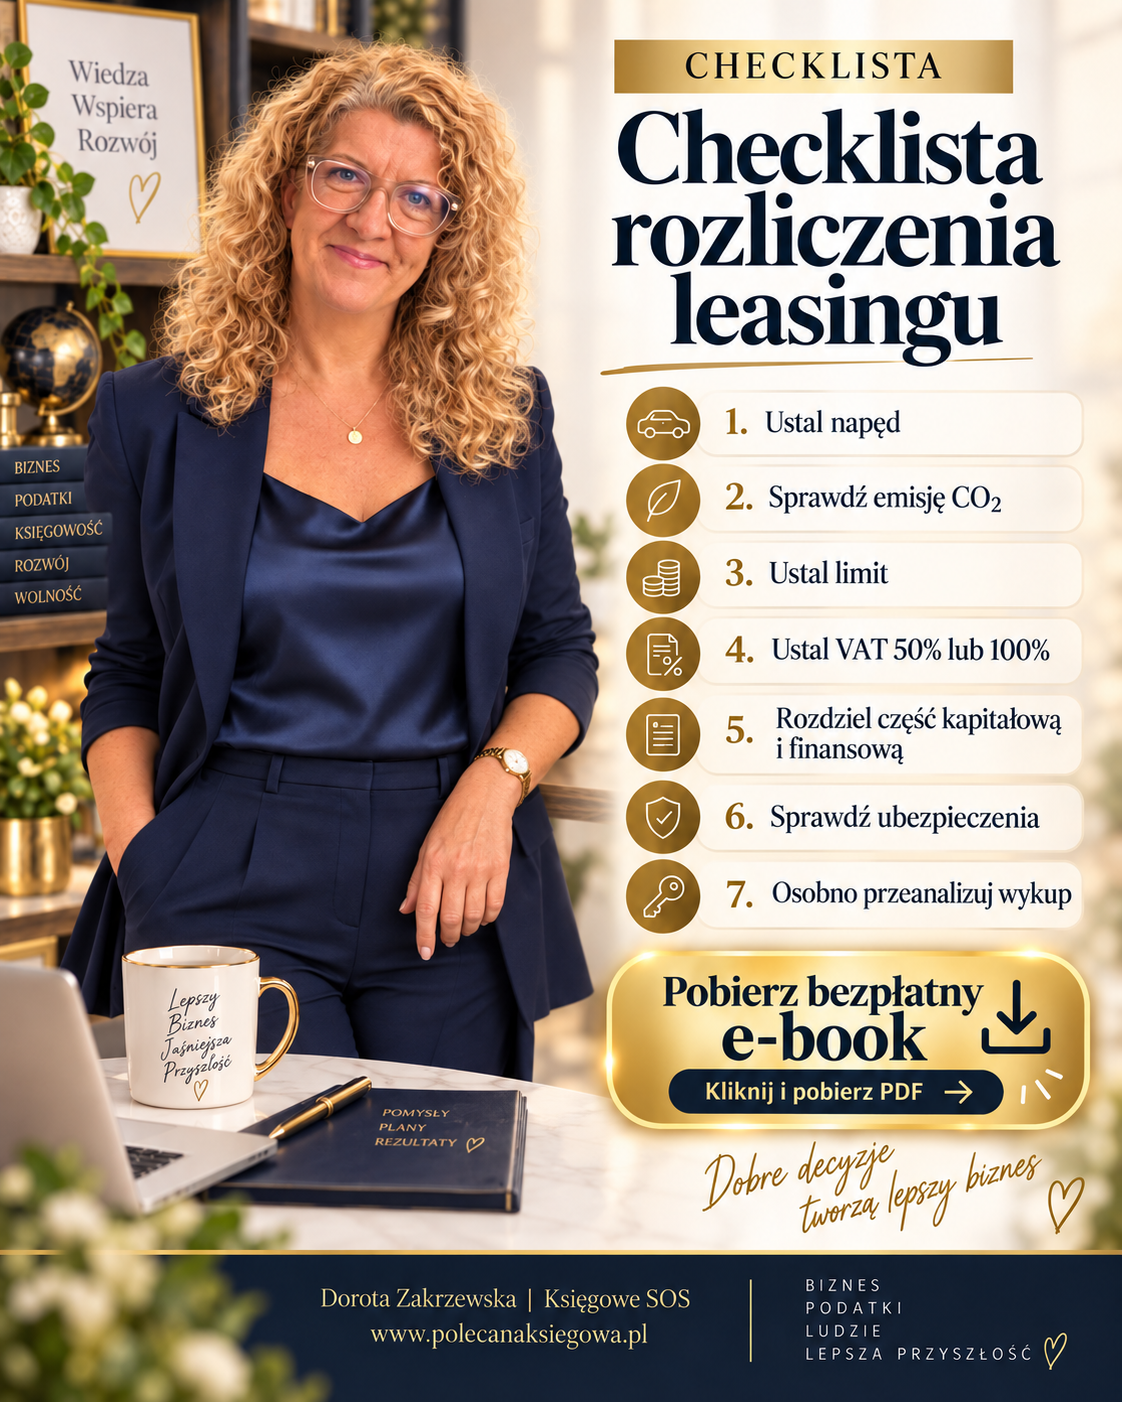
- Ustal rodzaj napędu.
- Przy silniku spalinowym sprawdź emisję CO₂.
- Ustal właściwy limit: 100 / 150 / 225 tys. zł.
- Sprawdź prawo do odliczenia 50% albo 100% VAT.
- Rozdziel część kapitałową i finansową raty.
- Sprawdź sposób rozliczenia ubezpieczeń.
- Osobno przeanalizuj wykup.
Pobierz „Leasing operacyjny w 2026 roku”
W poradniku znajdziesz pełne przykłady liczbowe, rozliczenie części kapitałowej i finansowej, VAT 50% i 100%, AC, GAP, eksploatację, naprawy powypadkowe, wykup oraz praktyczną checklistę.
POBIERZ BEZPŁATNY E-BOOK ↓Stan prawny: 30.09.2026 r. Materiał ma charakter informacyjny i edukacyjny i nie zastępuje analizy konkretnej umowy, polisy, statusu VAT ani indywidualnego stanu faktycznego.
Dorota Zakrzewska • Księgowe SOS ♡