Wyświetlenia artykułu: 7
Dorota Zakrzewska · Family Company D.R. Zakrzewscy sp. z o.o.
Klienci zapłacili 10 000 zł, a na rachunek bankowy wpłynęło tylko 7 000 zł. Czy to oznacza, że brakuje pieniędzy? Niekoniecznie. Zanim ocenimy rozliczenie, musimy sprawdzić raport operatora, prowizje i saldo pozostające do wypłaty.
Po pierwszej rolce o kontach przejściowych w e-commerce otrzymałam wiele pytań. Najczęściej powtarzało się jedno: skąd wiadomo, ile przenieść ze zbiorczego konta 249-0 na konkretnego operatora płatności?
W tym artykule pokazuję mój sposób pracy, krok po kroku. Oddzielam sprzedaż, rozliczenie płatności klienta, rozrachunek z operatorem i wpływ bankowy. Dzięki temu mogę ustalić nie tylko, ile pieniędzy wpłynęło, ale również jakie kwoty nadal pozostają do rozliczenia.
Zakres materiału. Przykład dotyczy ksiąg rachunkowych i wcześniej zaksięgowanych należności. Nie jest instrukcją prowadzenia KPiR ani rozliczania zaliczek. Numeracja kont jest przykładowa i powinna być zgodna z planem kont jednostki.
1. Dlaczego sam wyciąg bankowy nie wystarcza?
W moim modelu rozliczeń porównuję trzy grupy danych: ewidencję sprzedaży, raporty operatorów i wyciągi bankowe. Wyciąg potwierdza wpływ na rachunek. Do ustalenia, jakie płatności i potrącenia tworzą daną wypłatę, potrzebuję dodatkowo szczegółów od operatora.
Przykładowo Przelewy24 udostępnia raporty transakcji, zwrotów, wypłat i faktur; zakres danych oraz format eksportu zależą od rodzaju raportu. [2]
Nie wyliczam sprzedaży przez proste zsumowanie przelewów od operatorów. W przedstawionym przykładzie wpływ 7 000 zł jest rozliczeniem części płatności klientów, a nie nową sprzedażą.
2. Jakie konta wykorzystuję?
| Konto | Rola w tym przykładzie |
|---|---|
| 200 | Rozrachunki z odbiorcami — należności do rozliczenia. |
| 249-0 | Potwierdzone płatności jeszcze nieprzypisane w księgach do analityki operatora. |
| 249-1 PayU | Rozrachunki dotyczące płatności obsługiwanych przez PayU. |
| 249 — inne analityki | Odrębne rozliczenia kolejnych operatorów. |
| 131 | Rachunek bankowy. |
| 202 — operator | Zobowiązanie z tytułu prowizji, przed jego rozliczeniem. |
| Konto kosztów prowizji | Koszt wynikający z dokumentu operatora; bez narzucania numeru konta. |
Ten układ nie jest ustawowo narzuconym schematem. Zakładowy plan kont jest częścią dokumentacji zasad rachunkowości; numery i zasady ewidencji trzeba dostosować do konkretnej jednostki. [1]
Konto 249-0 nie jest obowiązkowym etapem każdej płatności. W moim rozwiązaniu porządkuje płatności do późniejszego przypisania. Jeżeli od razu znam operatora i mam komplet danych, mogę pominąć etap zbiorczy i rozliczyć należność bezpośrednio zapisem Wn 249-1 PayU / Ma 200. Nie księguję wtedy ponownie tej samej płatności przez 249-0.
Co oznaczają Wn i Ma? Wn (Winien) to lewa strona konta, a Ma to prawa. Nie są to uniwersalne oznaczenia wpływu i wypływu pieniędzy. W pokazanym modelu zapis po stronie Wn konta 249 zwiększa kwotę płatności do rozliczenia, a zapis po stronie Ma ją zmniejsza. Przeniesienie między 249-0 i 249-1 zmienia analitykę, lecz nie tworzy nowego przychodu.
3. Najpierw sprzedaż i należność od klienta
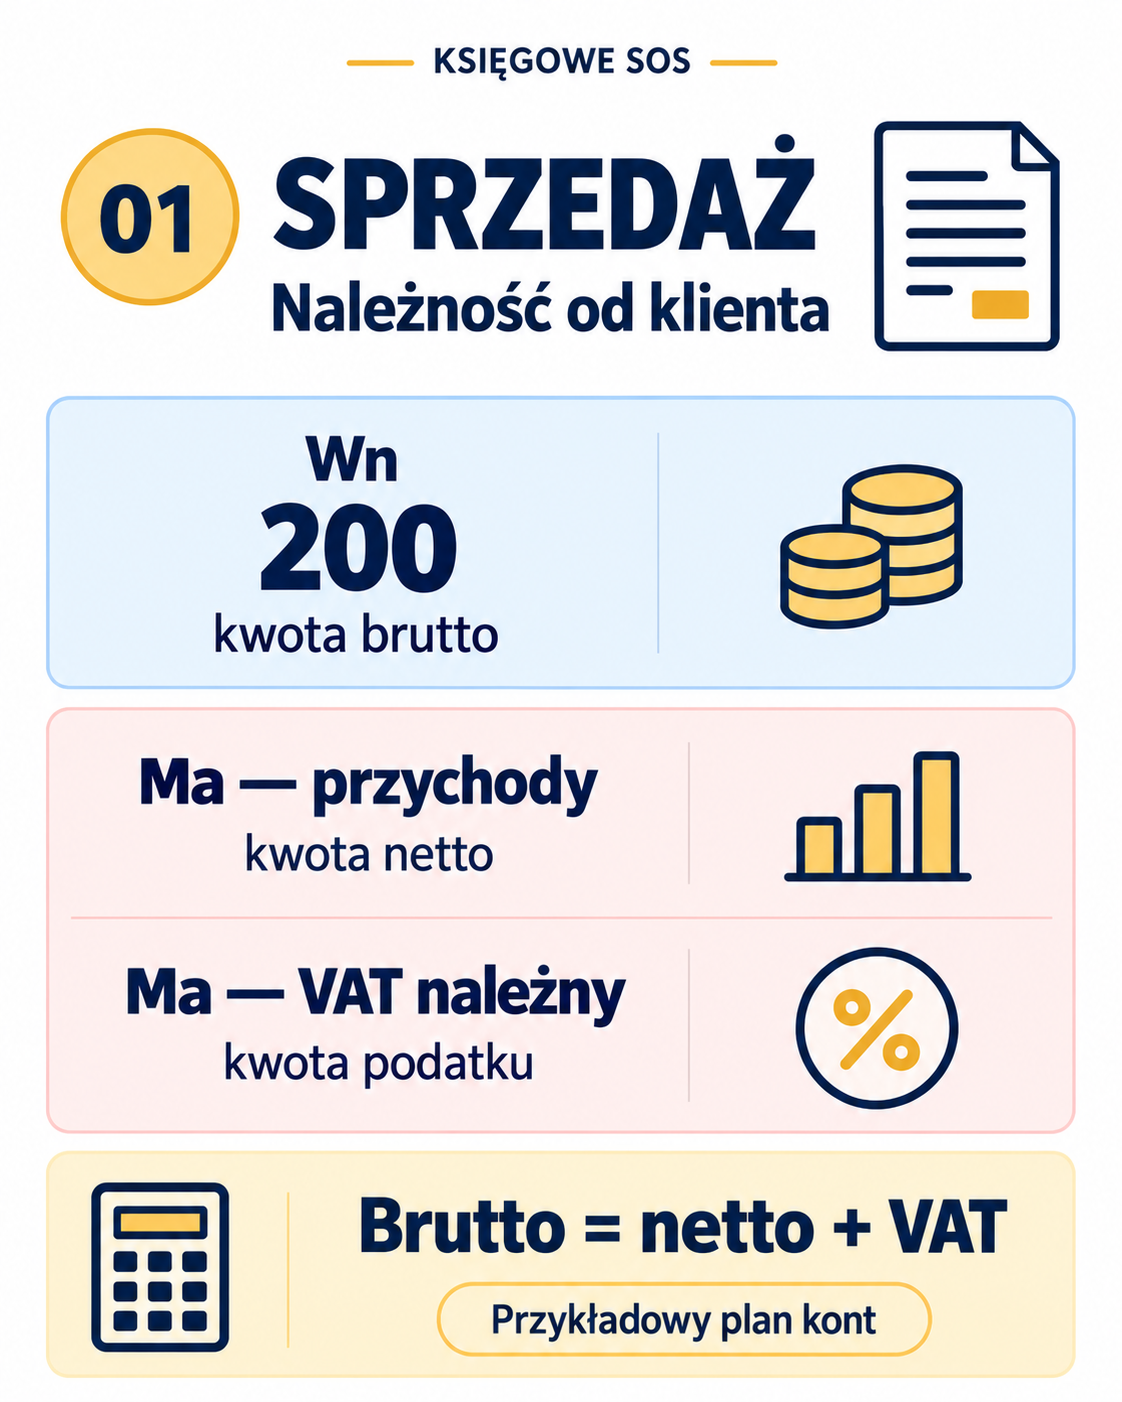
Na potrzeby przykładu przyjmuję, że sprzedaż została już prawidłowo ujęta, a na koncie 200 znajdują się należności w łącznej kwocie 10 000 zł brutto. Teraz pokazuję sposób ich rozliczenia.
Przy sprzedaży opodatkowanej VAT rozdzielam wartość netto i VAT należny. Kwota brutto należności nie jest w całości przychodem netto. Nie ujmuję też drugi raz tej samej sprzedaży tylko dlatego, że obok paragonu wystawiono fakturę. Podstawą jest ewidencja odzwierciedlająca rzeczywiste operacje. [1]
4. Potwierdzona płatność: Wn 249-0 / Ma 200
Jeżeli mam wiarygodne potwierdzenie zakończonej, skutecznej płatności, która zgodnie z zasadami rozliczeń reguluje należność klienta, i mogę powiązać ją z tą należnością, rozliczam ją z wykorzystaniem konta przejściowego. Samo złożenie zamówienia, rozpoczęcie płatności albo jej autoryzacja, jeżeli nie oznacza jeszcze skutecznego rozliczenia, nie wystarcza do uznania należności za zapłaconą.
Podstawą zapisów powinny być dowody stwierdzające operację gospodarczą, spełniające wymagania ustawy o rachunkowości. [1]
| Wn | Ma | Kwota |
|---|---|---|
| 249-0 — płatności przejściowe | 200 — rozrachunki z odbiorcami | 10 000 zł |
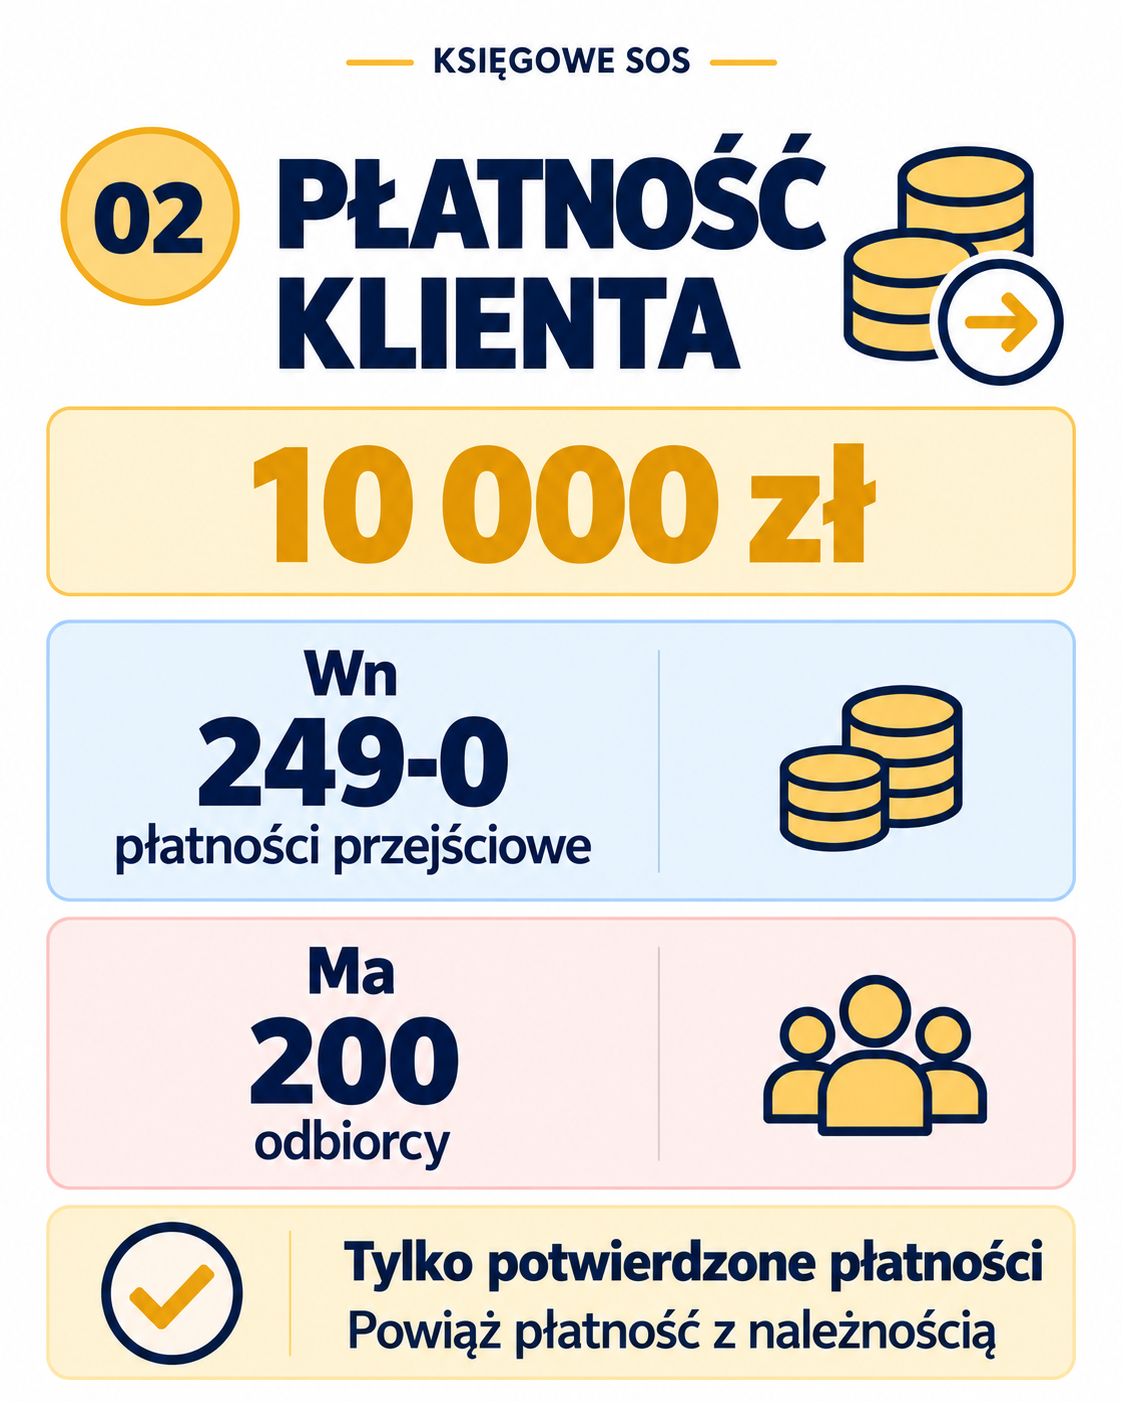
W tym wariancie maleje należność od klienta, a odpowiednia kwota przechodzi na konto płatności do przypisania. To przemieszczenie rozrachunku, nie dodatkowy przychód.
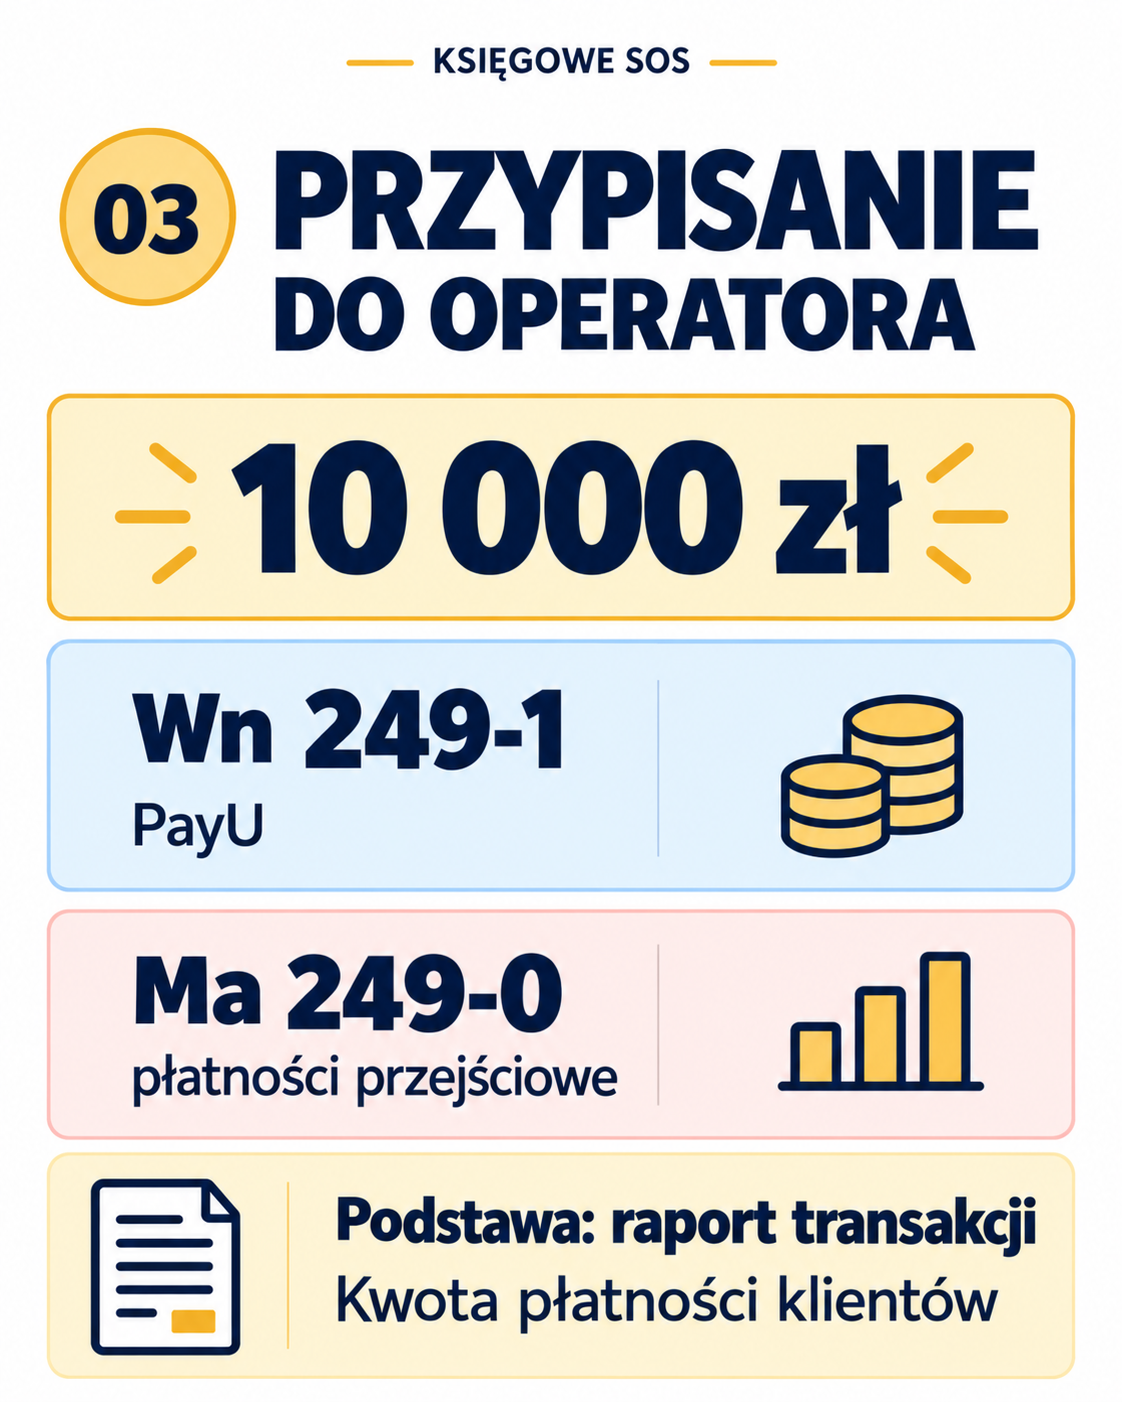
5. Skąd biorę 10 000 zł do przeksięgowania na PayU?
Z raportu transakcji i danych rozliczeniowych operatora, uzgodnionych z moją ewidencją. Nie ustalam tej kwoty wyłącznie na podstawie przelewu bankowego.
W przykładzie raport potwierdza, że płatności o wartości 10 000 zł obsłużyło PayU. Sprawdzam ich identyfikatory i zakres dat oraz upewniam się, że dotyczą właśnie kwot wcześniej ujętych na 249-0. Następnie przenoszę je na analitykę operatora:
| Wn | Ma | Kwota |
|---|---|---|
| 249-1 — PayU | 249-0 — płatności przejściowe | 10 000 zł |
W analogiczny sposób przypisuję płatności do innych operatorów. Kontroluję, czy raporty nie zawierają powtórzonych transakcji oraz czy nie pomijają płatności z przełomu okresów.
6. Wpływ bankowy i prowizja — dwa różne zdarzenia
Założenia przykładu
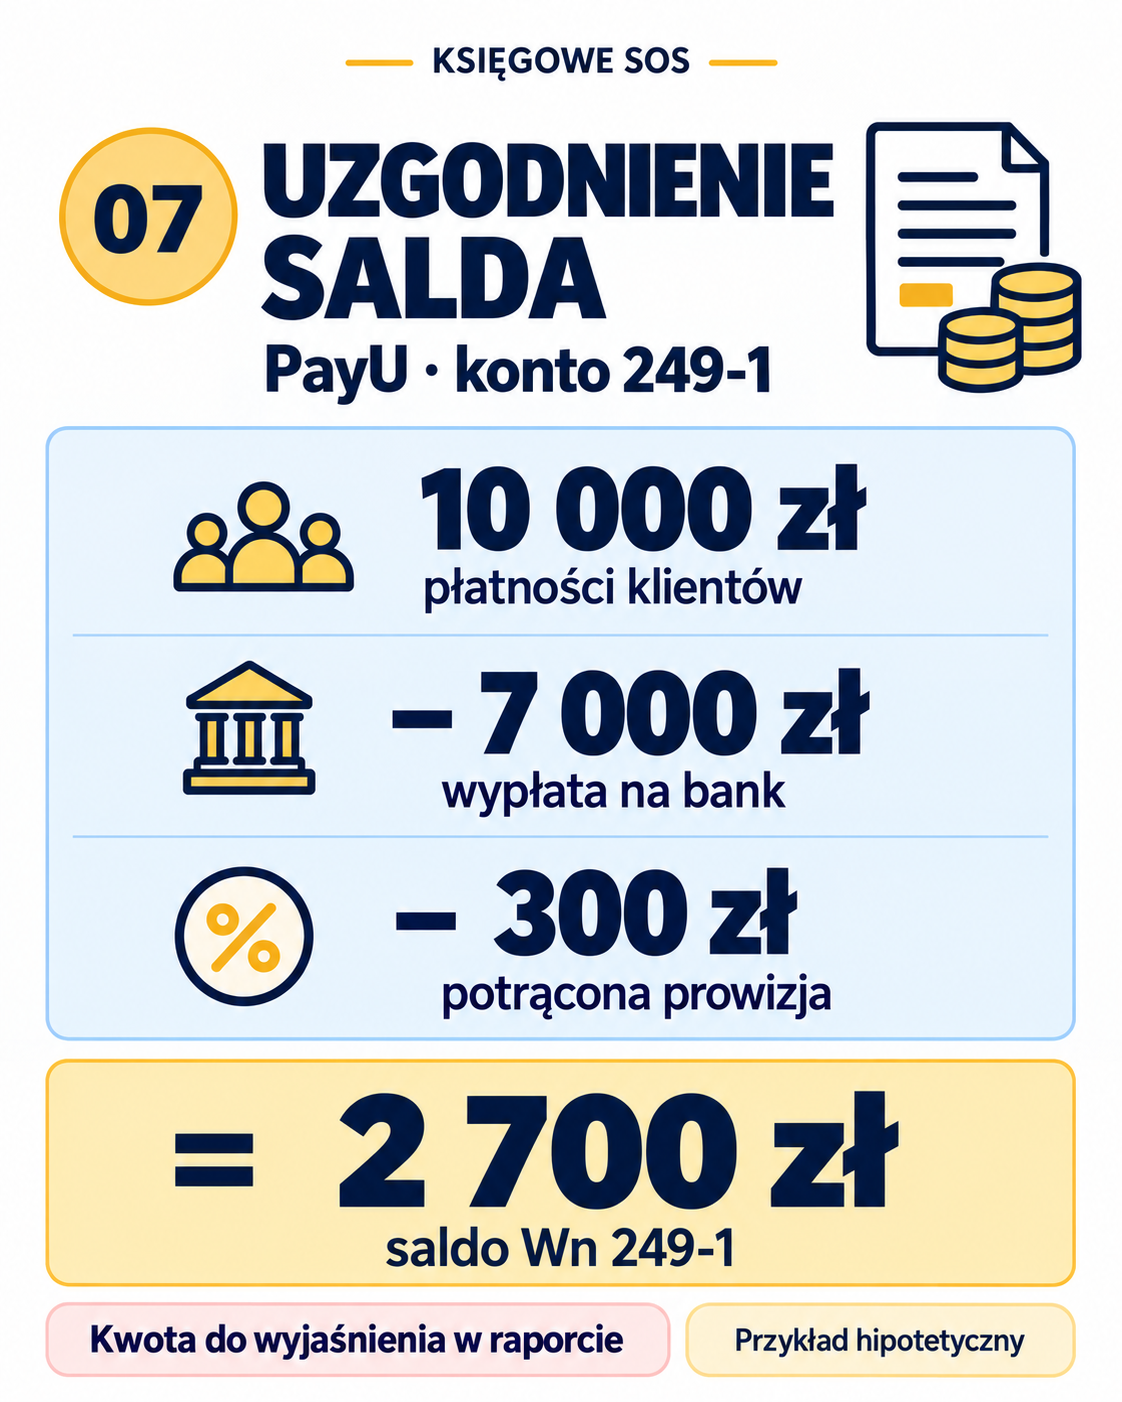
Saldo początkowe rozrachunków z operatorem wynosi zero. Płatności klientów wynoszą 10 000 zł, wypłata na bank 7 000 zł, a potrącona prowizja 300 zł. Nie ma zwrotów, obciążeń zwrotnych ani operacji walutowych. Wszystkie kwoty są w PLN. Dla przejrzystości przyjmuję prawidłowy dokument krajowej usługi prowizyjnej bez wykazanego VAT, z łącznym zobowiązaniem i kosztem 300 zł; przykład nie obejmuje importu usług. Nie jest to założenie dotyczące wszystkich usług PayU. Kolejność poniższych punktów służy wyjaśnieniu zapisów i nie wyznacza rzeczywistej kolejności pobrania opłaty, otrzymania faktury oraz wypłaty środków.
Kiedy PayU pobiera prowizję? W przewodniku Panelu Menadżerskiego PayU wskazano, że prowizja jest pobierana przy przekazywaniu środków na saldo sklepu, a faktura dokumentuje opłaty już pobrane. Nie należy więc zakładać, że prowizja jest potrącana dopiero przy przelewie na bank, ani opłacać jej ponownie tylko dlatego, że pojawiła się faktura. Dla konkretnego rozliczenia sprawdzam umowę, raport i dokument prowizji. [4]
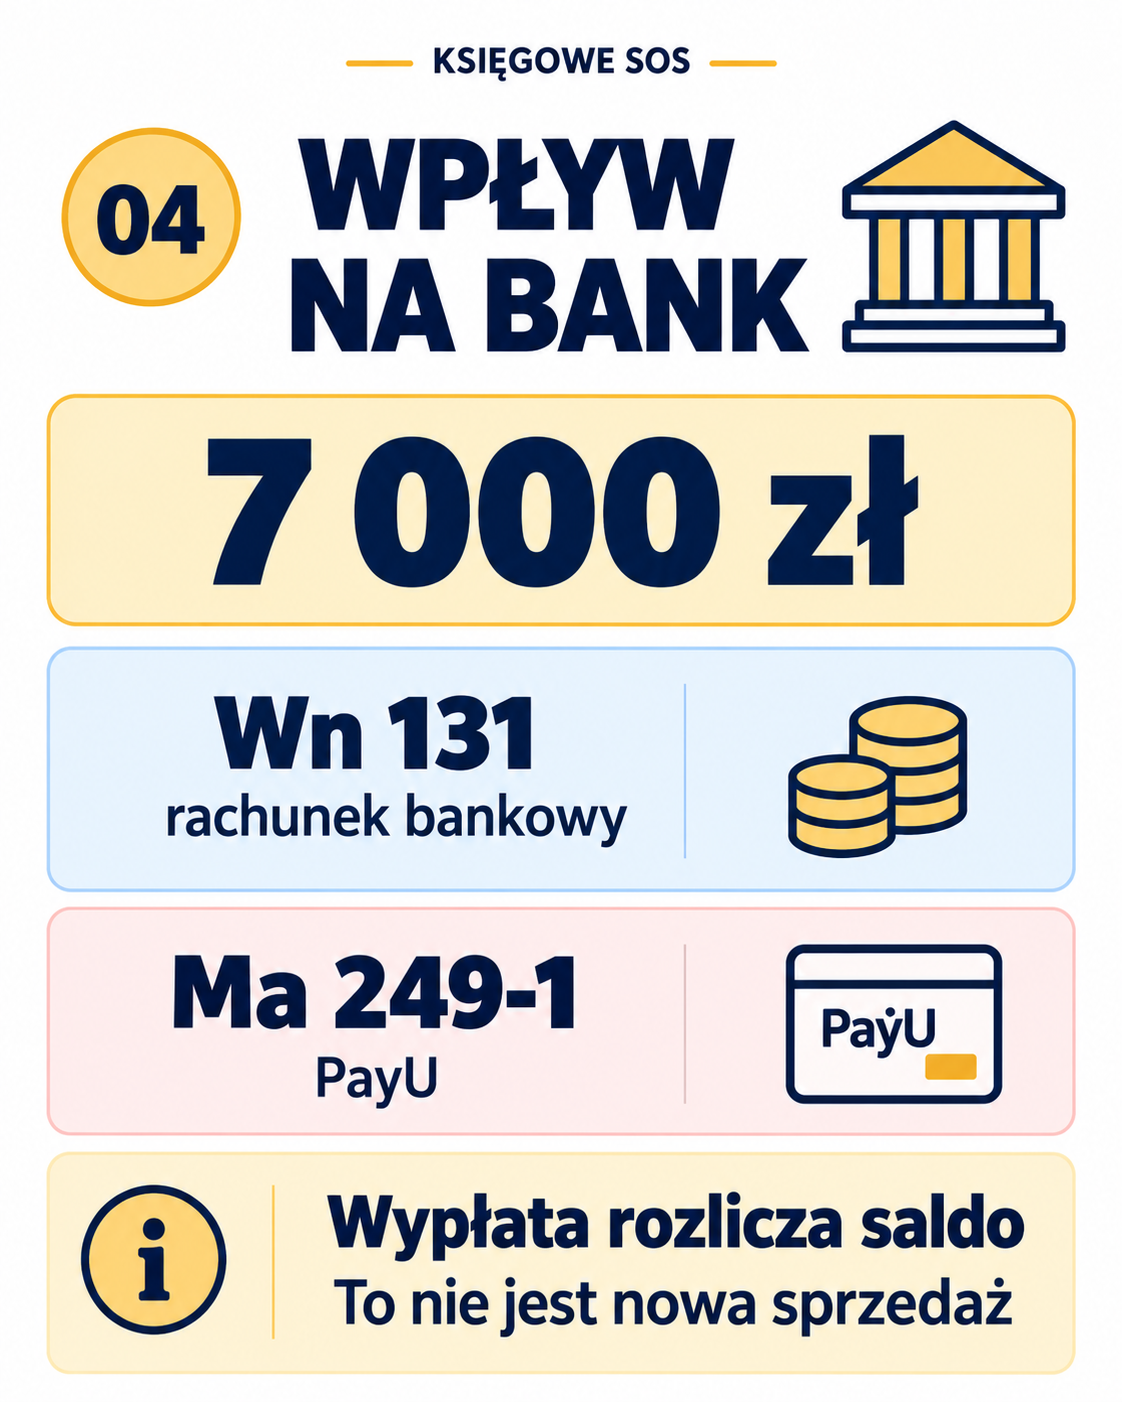
Wpływ 7 000 zł na rachunek bankowy
| Wn | Ma | Kwota |
|---|---|---|
| 131 — rachunek bankowy | 249-1 — PayU | 7 000 zł |
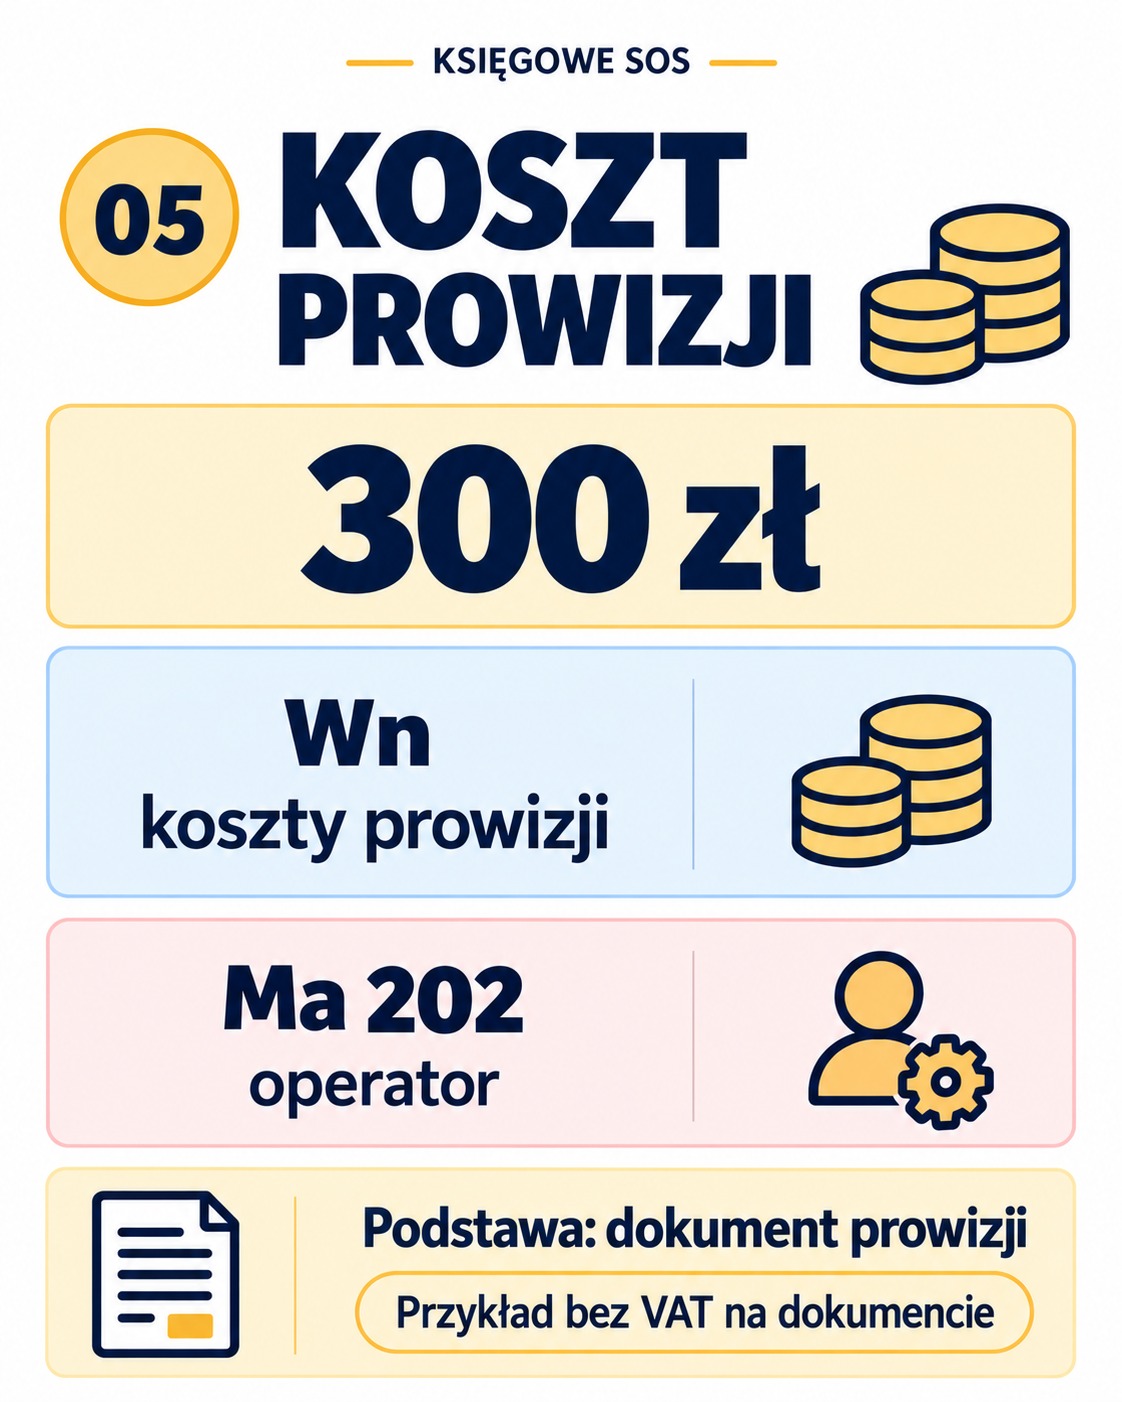
Ujęcie dokumentu prowizji: 300 zł
Prowizję księguję na podstawie faktury lub innego właściwego dowodu księgowego. Raport wykorzystuję do sprawdzenia, czy opłata została naliczona i potrącona. Nie traktuję automatycznie każdego zestawienia jako wystarczającego dowodu kosztowego. [1]
| Wn | Ma | Kwota |
|---|---|---|
| Właściwe konto kosztów prowizji | 202 — operator | 300 zł |
VAT nie jest automatycznym dodatkiem do prowizji. Jeżeli w innym przypadku dokument zawiera podatek, podział na koszt i VAT naliczony wymaga oceny prawa do odliczenia. Przy zakupie krajowym co do zasady potrzebna jest faktura, a odliczenie zależy również od związku zakupu z czynnościami opodatkowanymi. [3]
Operator zagraniczny wymaga osobnej analizy VAT. Brak VAT na jego fakturze nie oznacza automatycznie braku obowiązków podatkowych w Polsce. Trzeba ocenić m.in. miejsce świadczenia, ewentualny import usług i zasady właściwe dla danej usługi. Ten wariant pozostaje poza przykładem. [5]
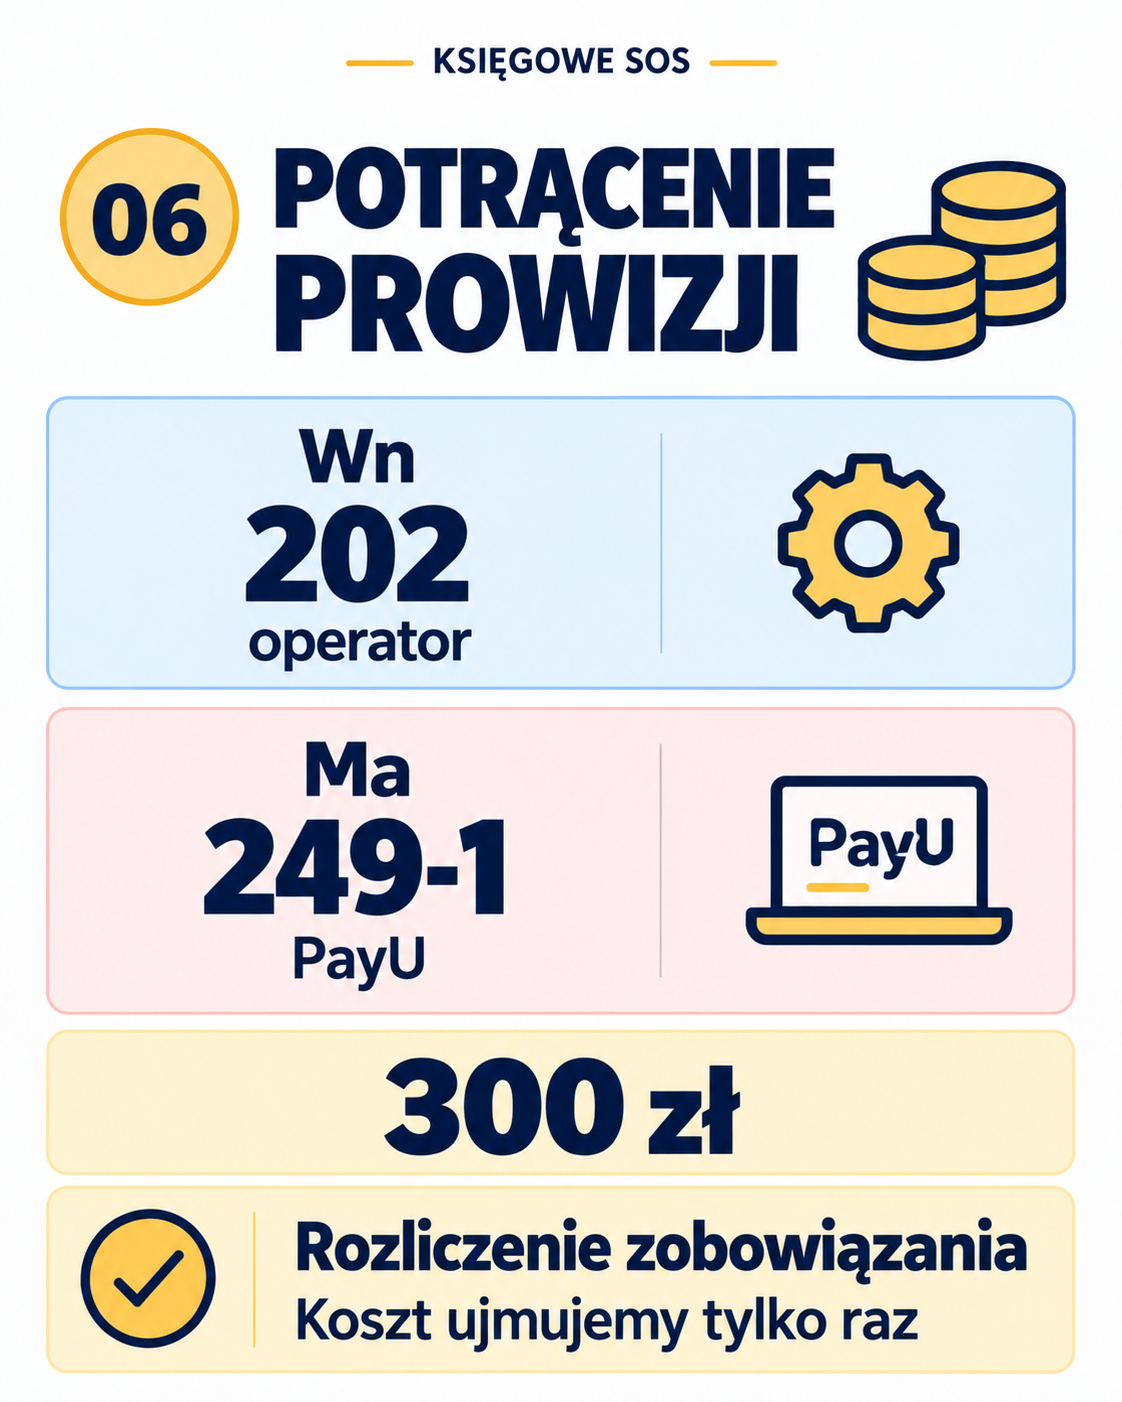
Rozliczenie potrącenia prowizji
Skoro w tym przykładzie operator pobrał prowizję ze środków należnych sklepowi, pokazuję jej rozliczenie z zobowiązaniem ujętym na koncie 202:
| Wn | Ma | Kwota |
|---|---|---|
| 202 — operator | 249-1 — PayU | 300 zł |
Jeżeli potrącenie nastąpiło przed otrzymaniem faktury, ujmuję zdarzenia według ich rzeczywistych dat i dostępnych prawidłowych dowodów. Otrzymany później dokument musi rozliczyć uprzednio ujętą kwotę, a nie spowodować ponowne obciążenie wyniku. [1]
Jeżeli opłata jest płatna odrębnym przelewem, ten wariant potrącenia nie będzie właściwy. Rozliczam rzeczywisty sposób zapłaty. Nie można jednocześnie potrącić prowizji na 249 i drugi raz uznać jej za uregulowaną z banku bez podstawy w dokumentach.
7. Saldo 2 700 zł — co ono oznacza?
| Element rozliczenia | Kwota |
|---|---|
| Płatności przypisane do PayU | 10 000 zł |
| Wypłata na rachunek bankowy | −7 000 zł |
| Potrącona prowizja | −300 zł |
| Saldo Wn 249-1 — PayU | 2 700 zł |
10 000 − 7 000 − 300 = 2 700 zł. To kwota pozostająca do rozliczenia przez operatora przy przyjętych założeniach. Z samego salda nie odczytam jednak przyczyny jej niewypłacenia.
Załóżmy, że dokumentacja dodatkowo potwierdza: 2 000 zł zatrzymano jako umowne zabezpieczenie, a 700 zł oczekuje na kolejną wypłatę. To hipotetyczna struktura salda, a nie informacja, że PayU standardowo zatrzymuje taką kwotę lub taki procent płatności.
Zabezpieczenie i kwoty dostępne do wypłaty rozróżniam w analityce albo zestawieniu pomocniczym. Określenia „rezerwa” używanego przez operatora nie utożsamiam z księgową rezerwą na zobowiązania — ta dotyczy zobowiązań o niepewnej kwocie lub terminie, a nie samego zatrzymania naszych środków. [1]
Kontrola kont po całym przykładzie
Dla pokazanych operacji, przy braku innych sald i pełnym rozliczeniu wskazanych należności oraz prowizji, otrzymuję:
- 200: 0 zł — należności objęte przykładem rozliczono płatnościami.
- 249-0: 0 zł — Wn 10 000 zł i Ma 10 000 zł; wszystkie płatności przypisano do PayU.
- 249-1 PayU: saldo Wn 2 700 zł — Wn 10 000 zł, Ma 7 000 zł i Ma 300 zł.
- 202 — operator: 0 zł — zobowiązanie 300 zł rozliczono pobraną prowizją.
To kontrola przykładu, a nie wymóg zerowania wszystkich kont na koniec miesiąca. Jeżeli na 249-0 pozostają pozycje, muszą mieć opis i podstawę; samo saldo nie uzasadnia automatycznego odpisania ich w koszty.
8. Jak uzgadniam miesiąc i saldo końcowe?
Nie wymagam, aby wszystkie płatności klientów z danego miesiąca zostały wypłacone na bank przed jego końcem. Kontroluję natomiast, czy pozostałe saldo wynika z konkretnych operacji i czy jest zgodne z dokumentami na ten sam dzień.
W moim zestawieniu uzgodnieniowym zaczynam od salda początkowego, dodaję płatności klientów, odejmuję wypłaty, potrącenia oraz zwroty obciążające saldo operatora i uwzględniam pozostałe udokumentowane korekty. Pilnuję, żeby nie odjąć dwa razy tej samej operacji, np. potrącenia uwzględnionego już w wartości netto raportu.
Uwaga na środki w drodze. Jeżeli operator wykazał zleconą wypłatę, ale bank zaksięgował ją dopiero w następnym miesiącu, identyfikuję tę różnicę osobno. Nie wyzerowuję konta tylko po to, aby saldo „ładnie wyglądało”.
Sprawdzam także nierozliczone pozycje na 249-0. Do każdej pozostawiam identyfikator płatności, kwotę, datę i informację, dlaczego nie została jeszcze przypisana. Taki sposób kontroli służy sprawdzalności ksiąg i odtworzeniu przebiegu operacji. [1]
Ten materiał nie wyznacza terminów rozpoznania przychodu ani obowiązku podatkowego w VAT. Rozliczenie płatności z operatorem nie zastępuje analizy sprzedaży, zaliczek i zasad podatkowych.
9. Jakie dane przygotować dla księgowości?
Do tego sposobu pracy potrzebuję dokumentów sprzedaży, danych pozwalających powiązać płatności z należnościami, raportów transakcji i wypłat każdego operatora, dokumentów prowizji, zestawień zwrotów oraz wyciągów bankowych. Jeżeli występują blokady lub zabezpieczenia, potrzebuję również informacji o ich podstawie i terminach rozliczenia.
W przypadku dużej liczby operacji preferuję raporty umożliwiające filtrowanie i porównywanie danych, np. pliki CSV. Przelewy24 wskazuje taki format wśród dostępnych eksportów. [2] Nie zastępuje to jednak kontroli kompletności danych i zgodności okresów.
Najważniejszy wniosek: każda kwota musi mieć wyjaśnienie
Mój schemat jest następujący: najpierw sprzedaż i należność, później potwierdzona płatność, przypisanie do operatora, wpływ bankowy, prowizja oraz uzgodnienie salda. Konto przejściowe pomaga organizować pracę, ale samo nie rozwiązuje problemu brakujących raportów.
W księgowości e-commerce nie wystarczy zaksięgować przelew. Trzeba wiedzieć, jakie płatności rozlicza i z czego składa się kwota, która pozostała u operatora.
Masz pytanie dotyczące konta 249, prowizji albo sald operatorów? Napisz je w komentarzu pod artykułem. A gdy szukasz wsparcia przy prowadzeniu ksiąg sklepu internetowego, skontaktuj się z naszym biurem poprzez Księgowe SOS.
Dorota Zakrzewska
Prezes Zarządu · Dyrektor Działu Księgowości
Family Company D.R. Zakrzewscy sp. z o.o.
Podstawy i źródła
[1] Ustawa o rachunkowości — Dz.U. z 2026 r. poz. 522, z późniejszymi zmianami: w szczególności art. 3 ust. 1 pkt 21, art. 10, art. 20–21 i art. 24. Tekst ujednolicony w PDF. Przepisy określają ogólne wymagania; nie narzucają przedstawionych numerów kont.
[2] Przelewy24: Raportowanie — rodzaje raportów i formaty danych.
[3] Ministerstwo Finansów: Odliczenie i zwrot podatku VAT — warunki odliczenia podatku naliczonego.
[4] PayU: Przewodnik po Panelu Menadżerskim — części o zestawieniach transakcji i fakturach za pobrane prowizje. Szczegóły konkretnej usługi należy zestawić z aktualną umową i raportami operatora.
[5] Ministerstwo Finansów: Kiedy powstaje obowiązek podatkowy — część dotycząca importu usług.
Materiał edukacyjny przedstawia jeden model organizacji rozliczeń w księgach rachunkowych. Konta, dowody, daty zapisów i prezentację sald należy dostosować do rzeczywistych operacji oraz zasad rachunkowości jednostki. Liczby i wyciąg na ilustracjach są przykładowe.
Odkryj więcej z Księgowe SOS
Zapisz się, aby otrzymywać najnowsze wpisy na swój adres e-mail.