Jak rozliczać płatności w e-commerce? Konto 249, PayU i przykład księgowań

Jak rozliczać płatności w e-commerce? Konto 249, PayU i przykład księgowań

Wyświetlenia artykułu: 59

Dorota Zakrzewska · Family Company D.R. Zakrzewscy sp. z o.o.

Klienci zapłacili 10 000 zł, a na rachunek bankowy wpłynęło tylko 7 000 zł. Czy to oznacza, że brakuje pieniędzy? Niekoniecznie. Zanim ocenimy rozliczenie, musimy sprawdzić raport operatora, prowizje i saldo pozostające do wypłaty.

Po pierwszej rolce o kontach przejściowych w e-commerce otrzymałam wiele pytań. Najczęściej powtarzało się jedno: skąd wiadomo, ile przenieść ze zbiorczego konta 249-0 na konkretnego operatora płatności?

W tym artykule pokazuję mój sposób pracy, krok po kroku. Oddzielam sprzedaż, rozliczenie płatności klienta, rozrachunek z operatorem i wpływ bankowy. Dzięki temu mogę ustalić nie tylko, ile pieniędzy wpłynęło, ale również jakie kwoty nadal pozostają do rozliczenia.

Zakres materiału. Przykład dotyczy ksiąg rachunkowych i wcześniej zaksięgowanych należności. Nie jest instrukcją prowadzenia KPiR ani rozliczania zaliczek. Numeracja kont jest przykładowa i powinna być zgodna z planem kont jednostki.

1. Dlaczego sam wyciąg bankowy nie wystarcza?

W moim modelu rozliczeń porównuję trzy grupy danych: ewidencję sprzedaży, raporty operatorów i wyciągi bankowe. Wyciąg potwierdza wpływ na rachunek. Do ustalenia, jakie płatności i potrącenia tworzą daną wypłatę, potrzebuję dodatkowo szczegółów od operatora.

Przykładowo Przelewy24 udostępnia raporty transakcji, zwrotów, wypłat i faktur; zakres danych oraz format eksportu zależą od rodzaju raportu. [2]

Nie wyliczam sprzedaży przez proste zsumowanie przelewów od operatorów. W przedstawionym przykładzie wpływ 7 000 zł jest rozliczeniem części płatności klientów, a nie nową sprzedażą.

2. Jakie konta wykorzystuję?

KontoRola w tym przykładzie
200Rozrachunki z odbiorcami — należności do rozliczenia.
249-0Potwierdzone płatności jeszcze nieprzypisane w księgach do analityki operatora.
249-1 PayURozrachunki dotyczące płatności obsługiwanych przez PayU.
249 — inne analitykiOdrębne rozliczenia kolejnych operatorów.
131Rachunek bankowy.
202 — operatorZobowiązanie z tytułu prowizji, przed jego rozliczeniem.
Konto kosztów prowizjiKoszt wynikający z dokumentu operatora; bez narzucania numeru konta.

Ten układ nie jest ustawowo narzuconym schematem. Zakładowy plan kont jest częścią dokumentacji zasad rachunkowości; numery i zasady ewidencji trzeba dostosować do konkretnej jednostki. [1]

Konto 249-0 nie jest obowiązkowym etapem każdej płatności. W moim rozwiązaniu porządkuje płatności do późniejszego przypisania. Jeżeli od razu znam operatora i mam komplet danych, mogę pominąć etap zbiorczy i rozliczyć należność bezpośrednio zapisem Wn 249-1 PayU / Ma 200. Nie księguję wtedy ponownie tej samej płatności przez 249-0.

Co oznaczają Wn i Ma? Wn (Winien) to lewa strona konta, a Ma to prawa. Nie są to uniwersalne oznaczenia wpływu i wypływu pieniędzy. W pokazanym modelu zapis po stronie Wn konta 249 zwiększa kwotę płatności do rozliczenia, a zapis po stronie Ma ją zmniejsza. Przeniesienie między 249-0 i 249-1 zmienia analitykę, lecz nie tworzy nowego przychodu.

3. Najpierw sprzedaż i należność od klienta

Na potrzeby przykładu przyjmuję, że sprzedaż została już prawidłowo ujęta, a na koncie 200 znajdują się należności w łącznej kwocie 10 000 zł brutto. Teraz pokazuję sposób ich rozliczenia.

Przy sprzedaży opodatkowanej VAT rozdzielam wartość netto i VAT należny. Kwota brutto należności nie jest w całości przychodem netto. Nie ujmuję też drugi raz tej samej sprzedaży tylko dlatego, że obok paragonu wystawiono fakturę. Podstawą jest ewidencja odzwierciedlająca rzeczywiste operacje. [1]
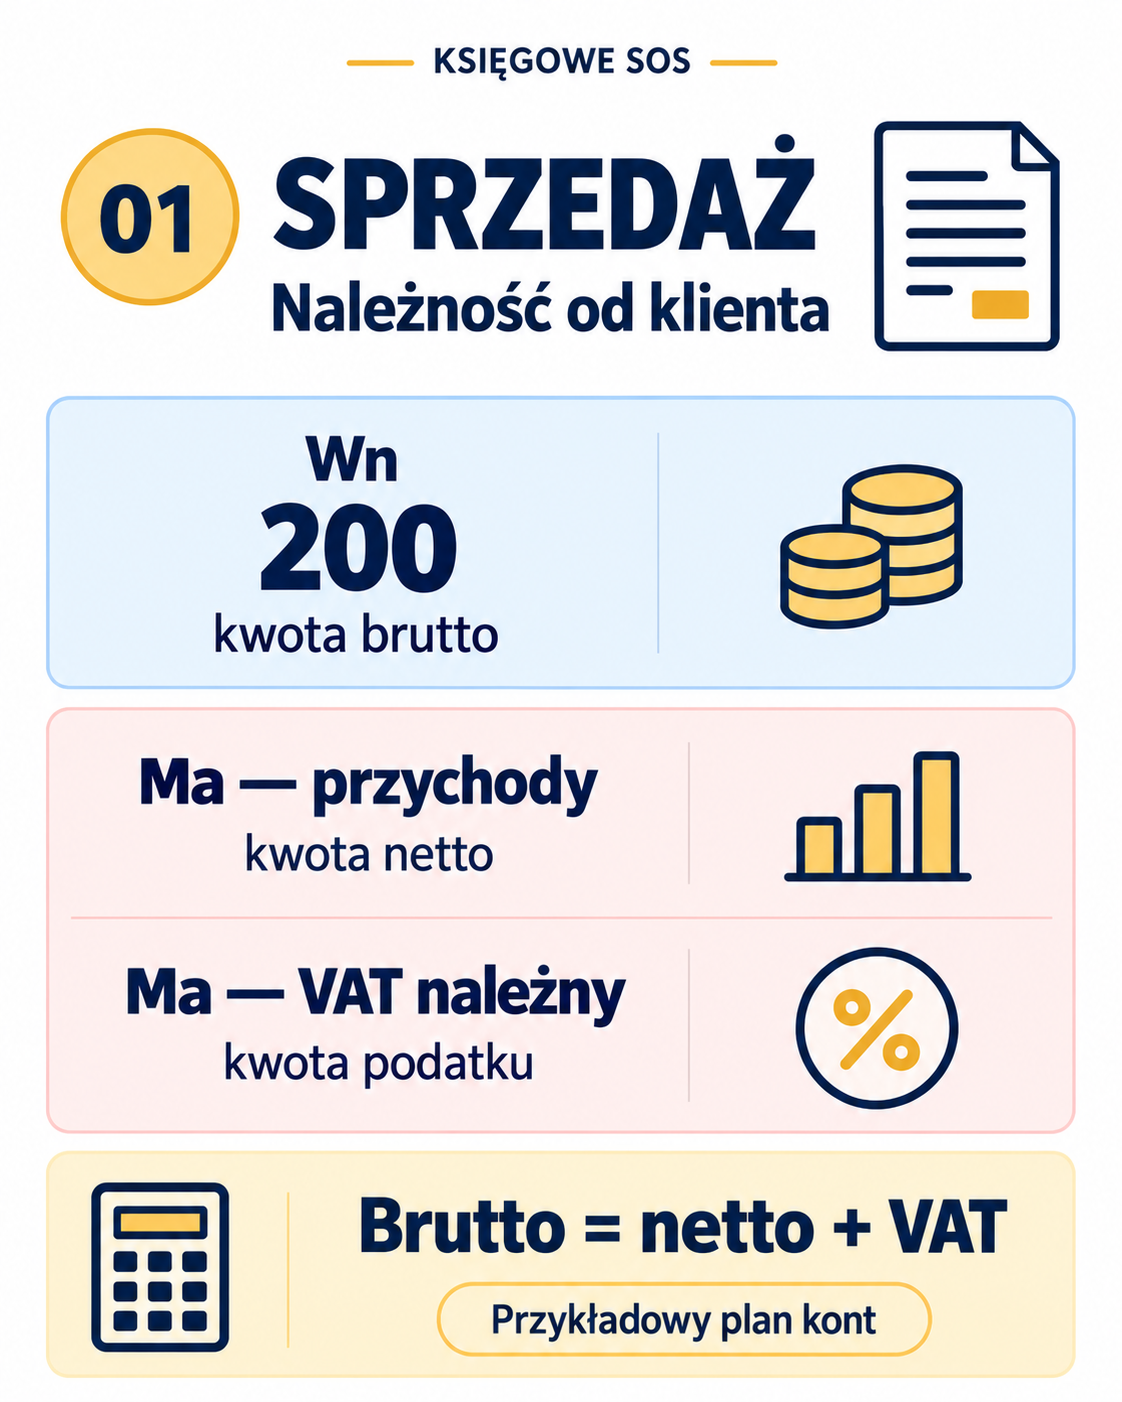
Sprzedaż opodatkowana VAT: Wn 200 — należność brutto; Ma — przychód netto i VAT należny. Brutto równa się netto plus VAT.
Sprzedaż opodatkowana VAT — schemat poglądowy. Po stronie Ma ujmuję odrębnie przychód netto i VAT należny na właściwych kontach. Dalszy przykład zaczyna się od już ujętej należności 10 000 zł brutto.

4. Potwierdzona płatność: Wn 249-0 / Ma 200

Jeżeli mam wiarygodne potwierdzenie zakończonej, skutecznej płatności, która zgodnie z zasadami rozliczeń reguluje należność klienta, i mogę powiązać ją z tą należnością, rozliczam ją z wykorzystaniem konta przejściowego. Samo złożenie zamówienia, rozpoczęcie płatności albo jej autoryzacja, jeżeli nie oznacza jeszcze skutecznego rozliczenia, nie wystarcza do uznania należności za zapłaconą.

Podstawą zapisów powinny być dowody stwierdzające operację gospodarczą, spełniające wymagania ustawy o rachunkowości. [1]

WnMaKwota
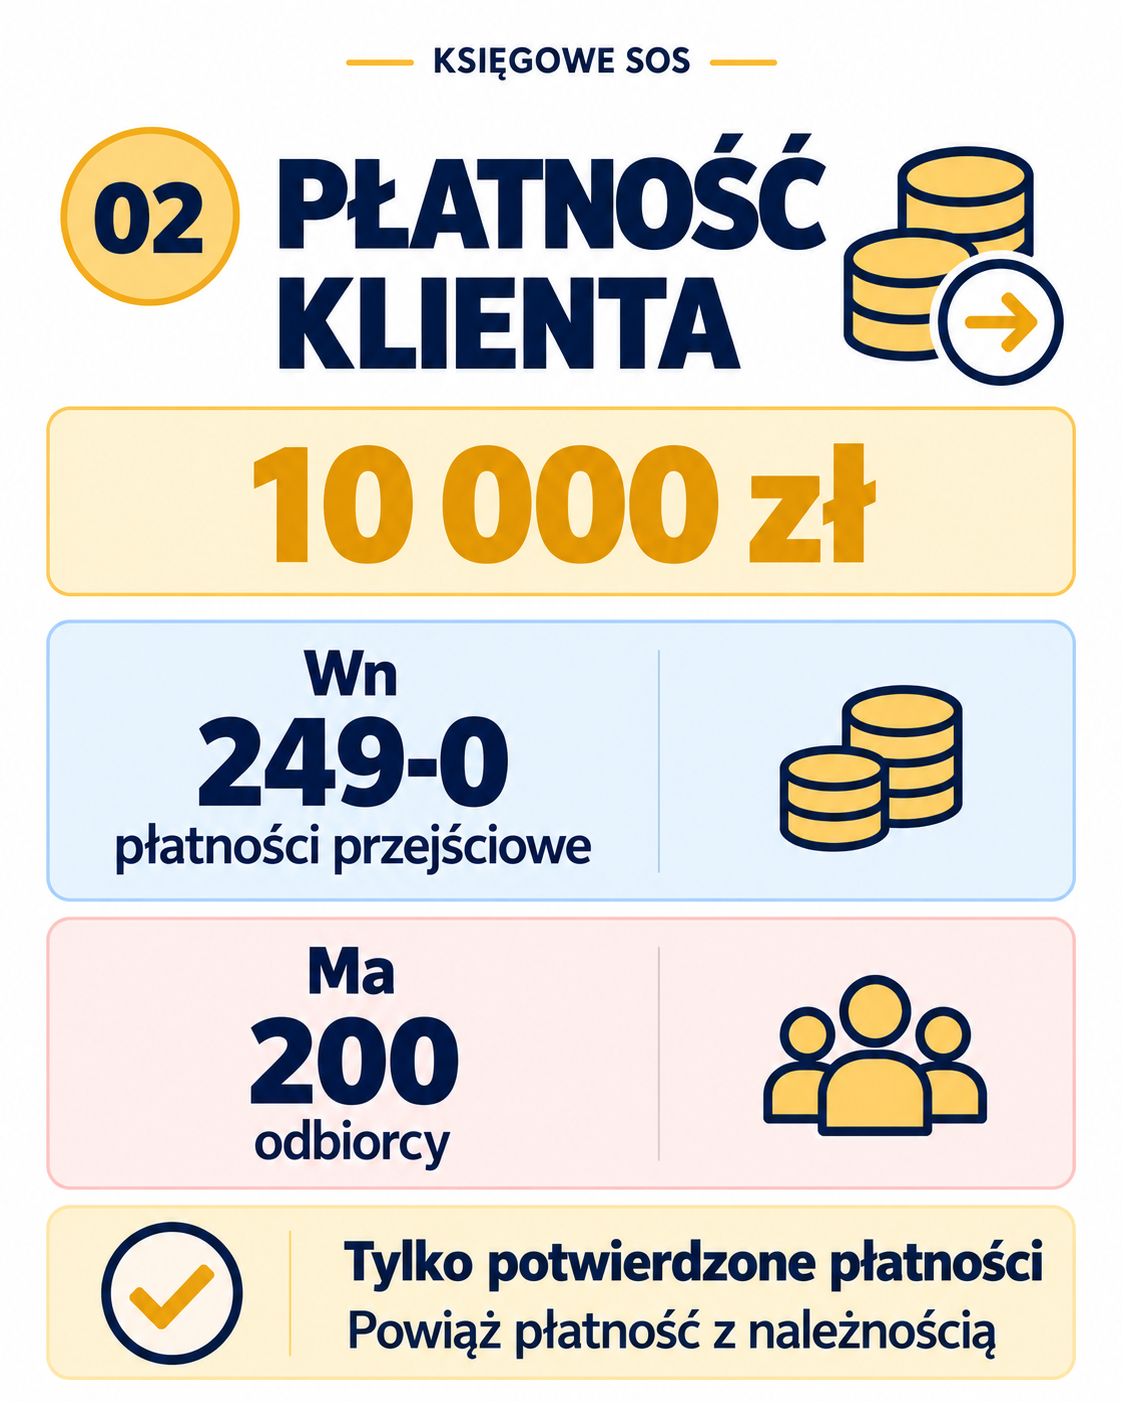
249-0 — płatności przejściowe200 — rozrachunki z odbiorcami10 000 zł
Potwierdzona płatność klienta 10 000 zł: Wn 249-0 — płatności przejściowe, Ma 200 — odbiorcy.
Rozliczam wyłącznie płatności potwierdzone i powiązane z wcześniej zaksięgowanymi należnościami.

W tym wariancie maleje należność od klienta, a odpowiednia kwota przechodzi na konto płatności do przypisania. To przemieszczenie rozrachunku, nie dodatkowy przychód.

5. Skąd biorę 10 000 zł do przeksięgowania na PayU?

Z raportu transakcji i danych rozliczeniowych operatora, uzgodnionych z moją ewidencją. Nie ustalam tej kwoty wyłącznie na podstawie przelewu bankowego.

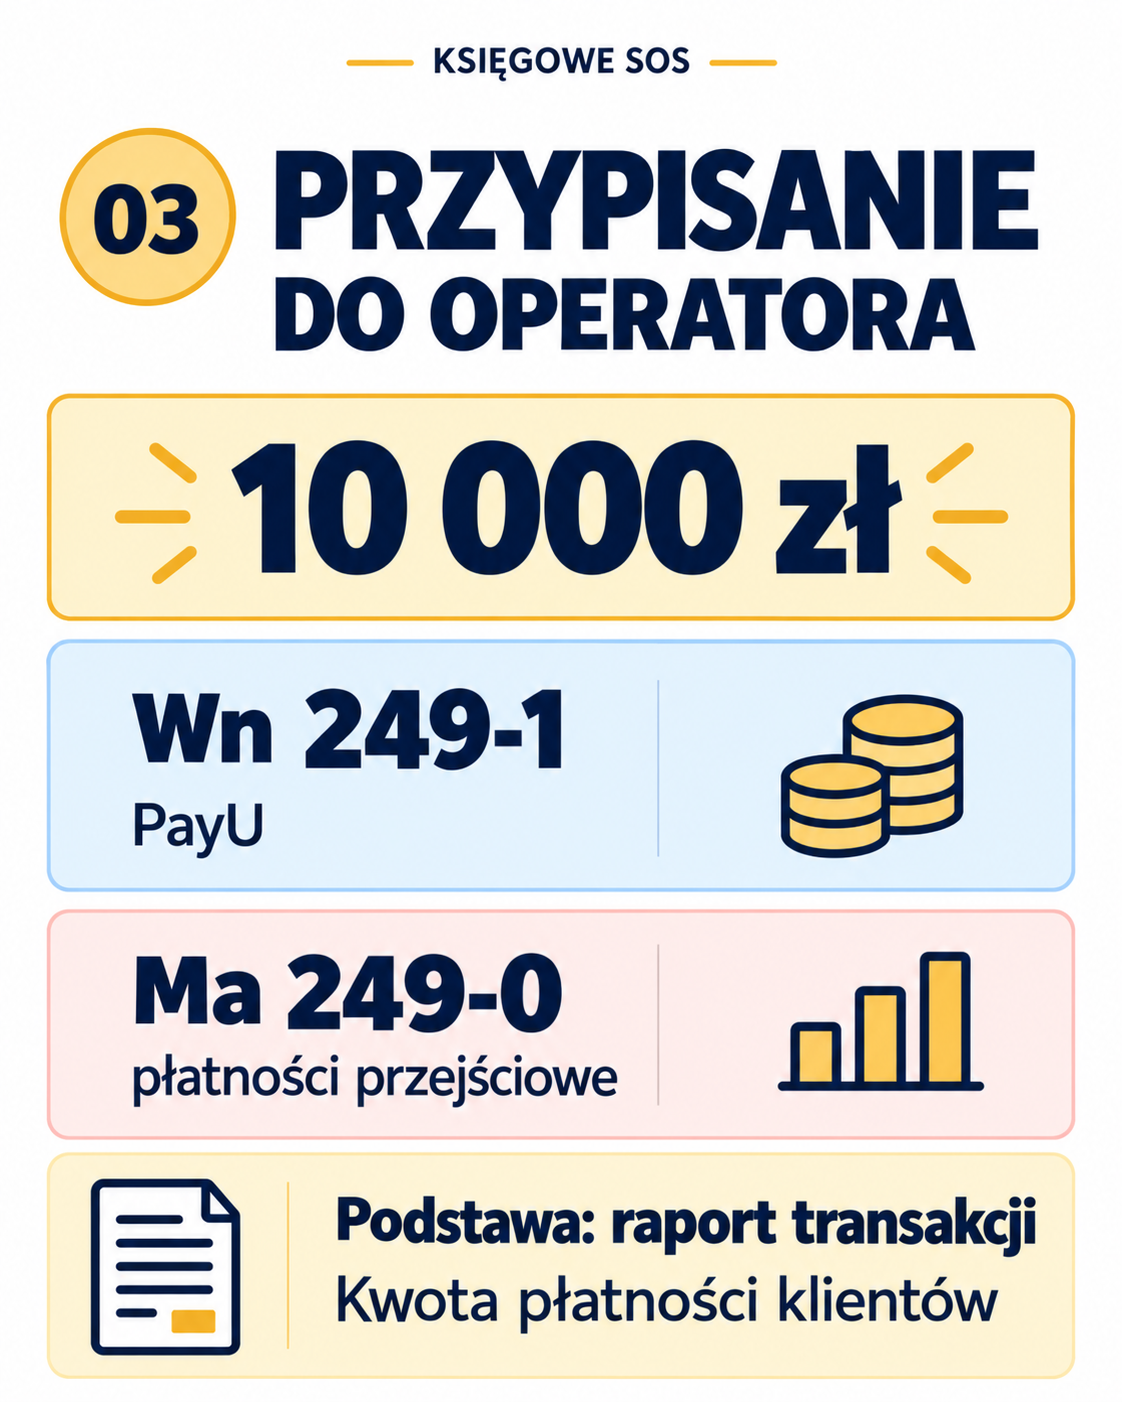
W przykładzie raport potwierdza, że płatności o wartości 10 000 zł obsłużyło PayU. Sprawdzam ich identyfikatory i zakres dat oraz upewniam się, że dotyczą właśnie kwot wcześniej ujętych na 249-0. Następnie przenoszę je na analitykę operatora:

WnMaKwota
249-1 — PayU249-0 — płatności przejściowe10 000 zł
Przypisanie płatności 10 000 zł do PayU na podstawie raportu transakcji: Wn 249-1 PayU, Ma 249-0.
Na PayU przenoszę wartość zidentyfikowanych płatności klientów, a nie wyłącznie kwotę wypłaty bankowej.

W analogiczny sposób przypisuję płatności do innych operatorów. Kontroluję, czy raporty nie zawierają powtórzonych transakcji oraz czy nie pomijają płatności z przełomu okresów.

6. Wpływ bankowy i prowizja — dwa różne zdarzenia

Założenia przykładu

Saldo początkowe rozrachunków z operatorem wynosi zero. Płatności klientów wynoszą 10 000 zł, wypłata na bank 7 000 zł, a potrącona prowizja 300 zł. Nie ma zwrotów, obciążeń zwrotnych ani operacji walutowych. Wszystkie kwoty są w PLN. Dla przejrzystości przyjmuję prawidłowy dokument krajowej usługi prowizyjnej bez wykazanego VAT, z łącznym zobowiązaniem i kosztem 300 zł; przykład nie obejmuje importu usług. Nie jest to założenie dotyczące wszystkich usług PayU. Kolejność poniższych punktów służy wyjaśnieniu zapisów i nie wyznacza rzeczywistej kolejności pobrania opłaty, otrzymania faktury oraz wypłaty środków.

Kiedy PayU pobiera prowizję? W przewodniku Panelu Menadżerskiego PayU wskazano, że prowizja jest pobierana przy przekazywaniu środków na saldo sklepu, a faktura dokumentuje opłaty już pobrane. Nie należy więc zakładać, że prowizja jest potrącana dopiero przy przelewie na bank, ani opłacać jej ponownie tylko dlatego, że pojawiła się faktura. Dla konkretnego rozliczenia sprawdzam umowę, raport i dokument prowizji. [4]

Wpływ 7 000 zł na rachunek bankowy

WnMaKwota
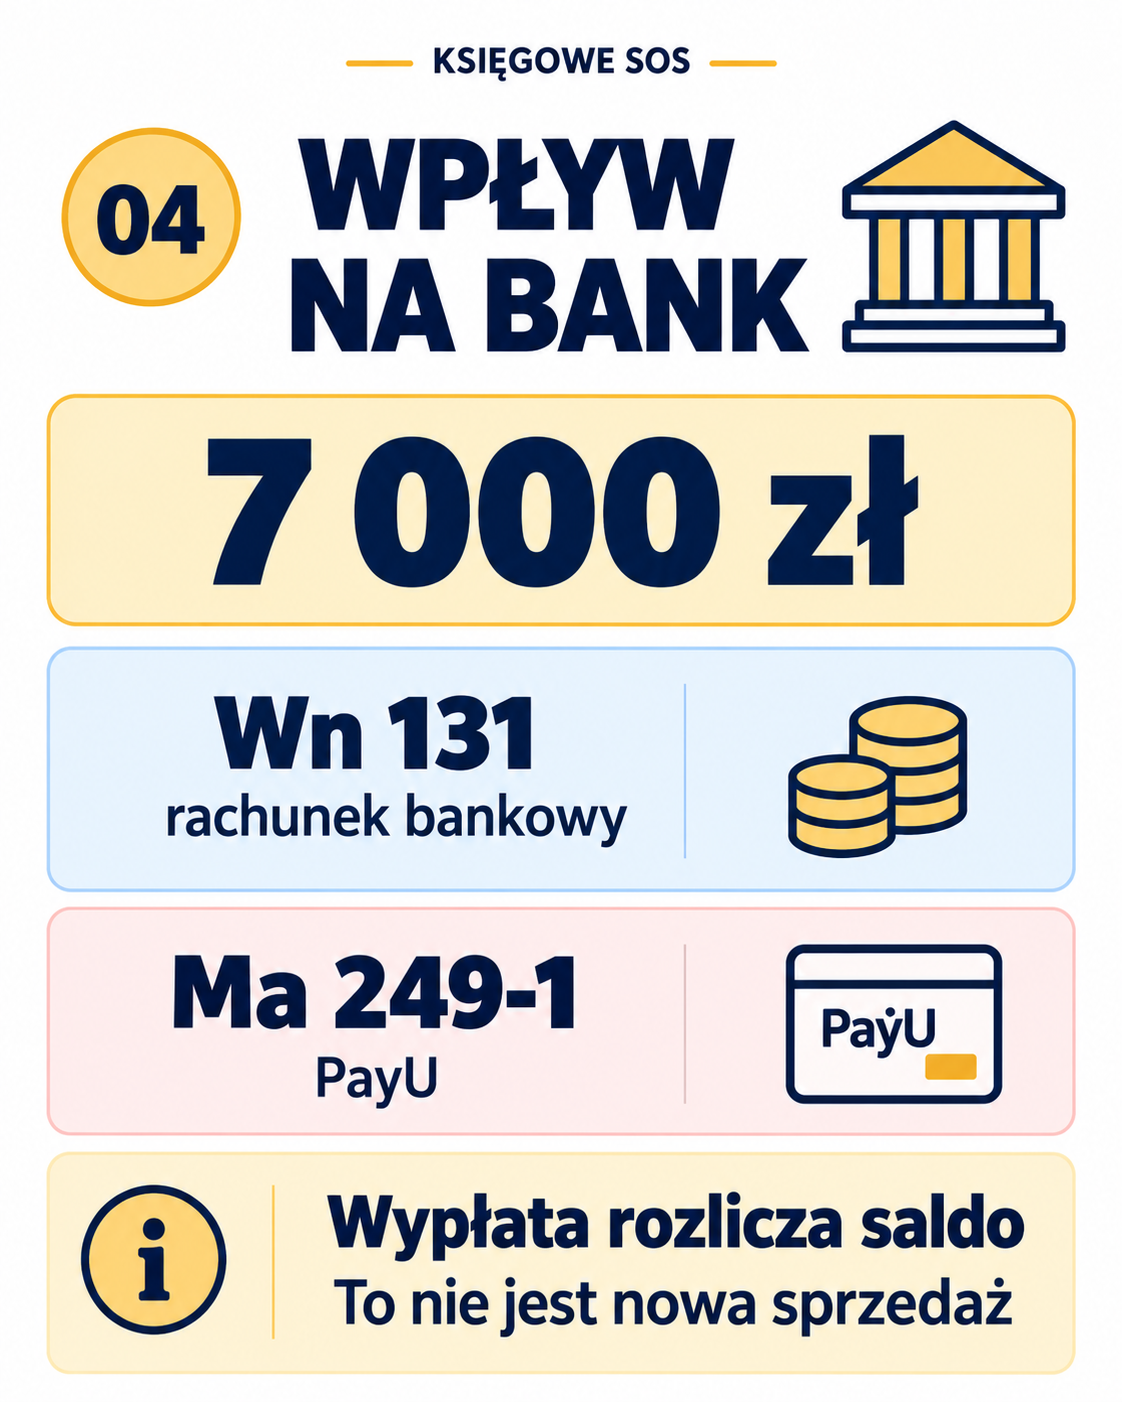
131 — rachunek bankowy249-1 — PayU7 000 zł
Wpływ 7 000 zł na rachunek bankowy: Wn 131, Ma 249-1 PayU. Wypłata rozlicza saldo operatora, nie jest nową sprzedażą.
Wpływ bankowy w hipotetycznym przykładzie. Sposób pobierania opłat i terminy wypłat należy ustalić z dokumentów operatora.

Ujęcie dokumentu prowizji: 300 zł

Prowizję księguję na podstawie faktury lub innego właściwego dowodu księgowego. Raport wykorzystuję do sprawdzenia, czy opłata została naliczona i potrącona. Nie traktuję automatycznie każdego zestawienia jako wystarczającego dowodu kosztowego. [1]

WnMaKwota
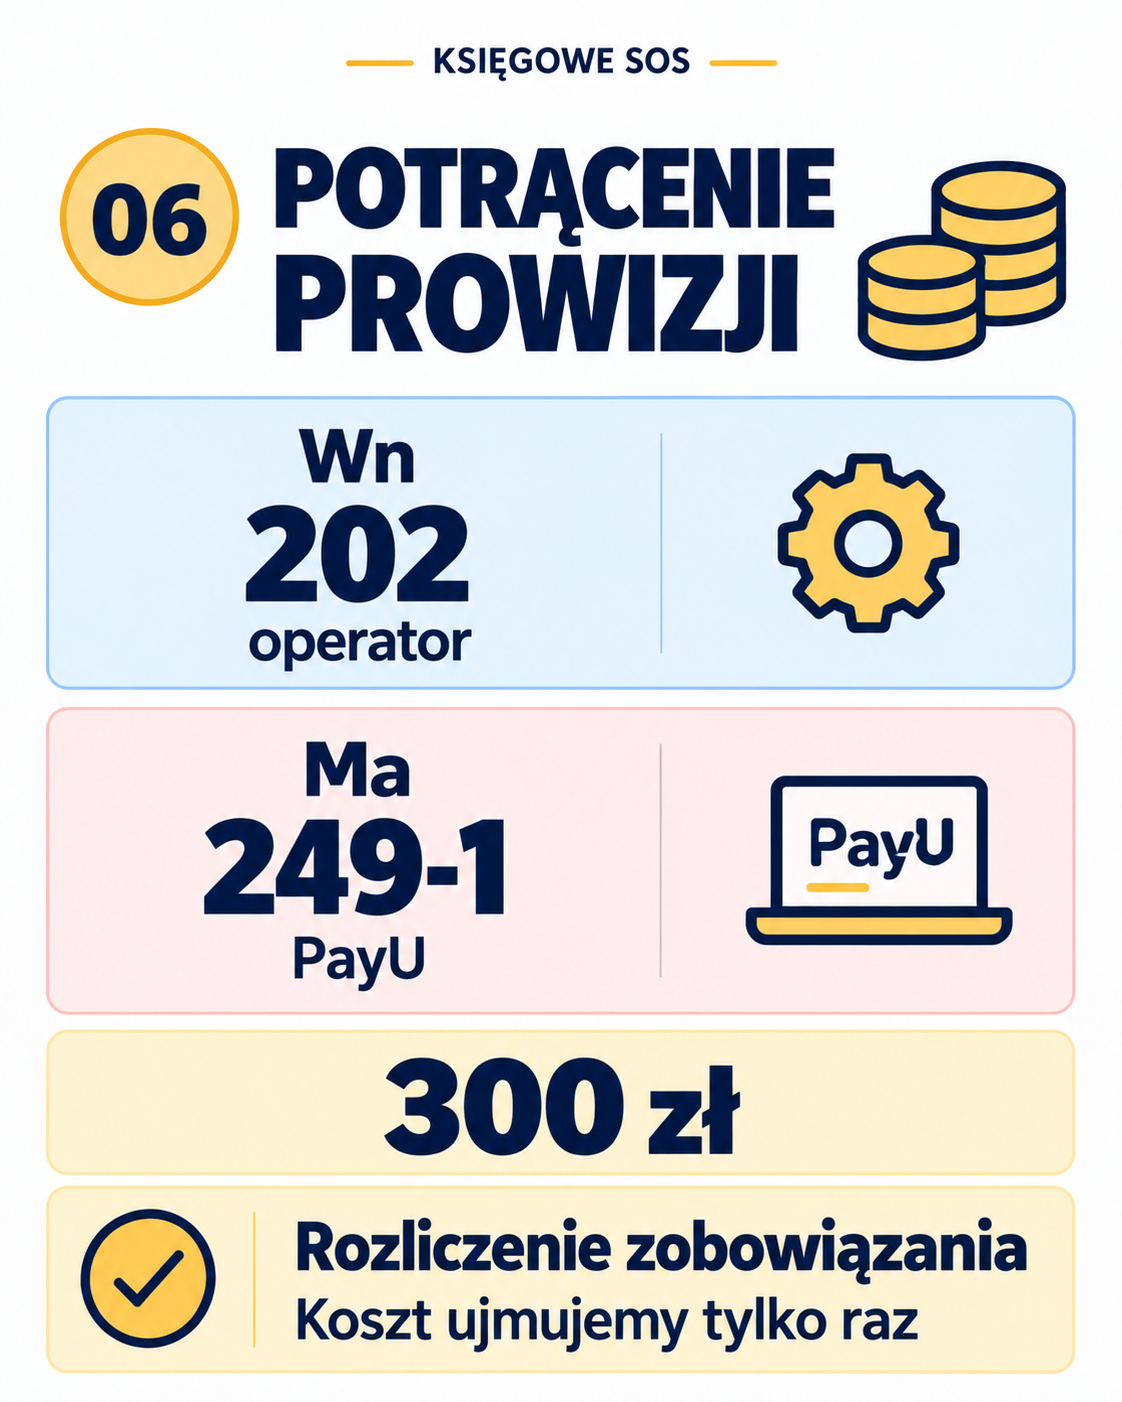
Właściwe konto kosztów prowizji202 — operator300 zł

VAT nie jest automatycznym dodatkiem do prowizji. Jeżeli w innym przypadku dokument zawiera podatek, podział na koszt i VAT naliczony wymaga oceny prawa do odliczenia. Przy zakupie krajowym co do zasady potrzebna jest faktura, a odliczenie zależy również od związku zakupu z czynnościami opodatkowanymi. [3]
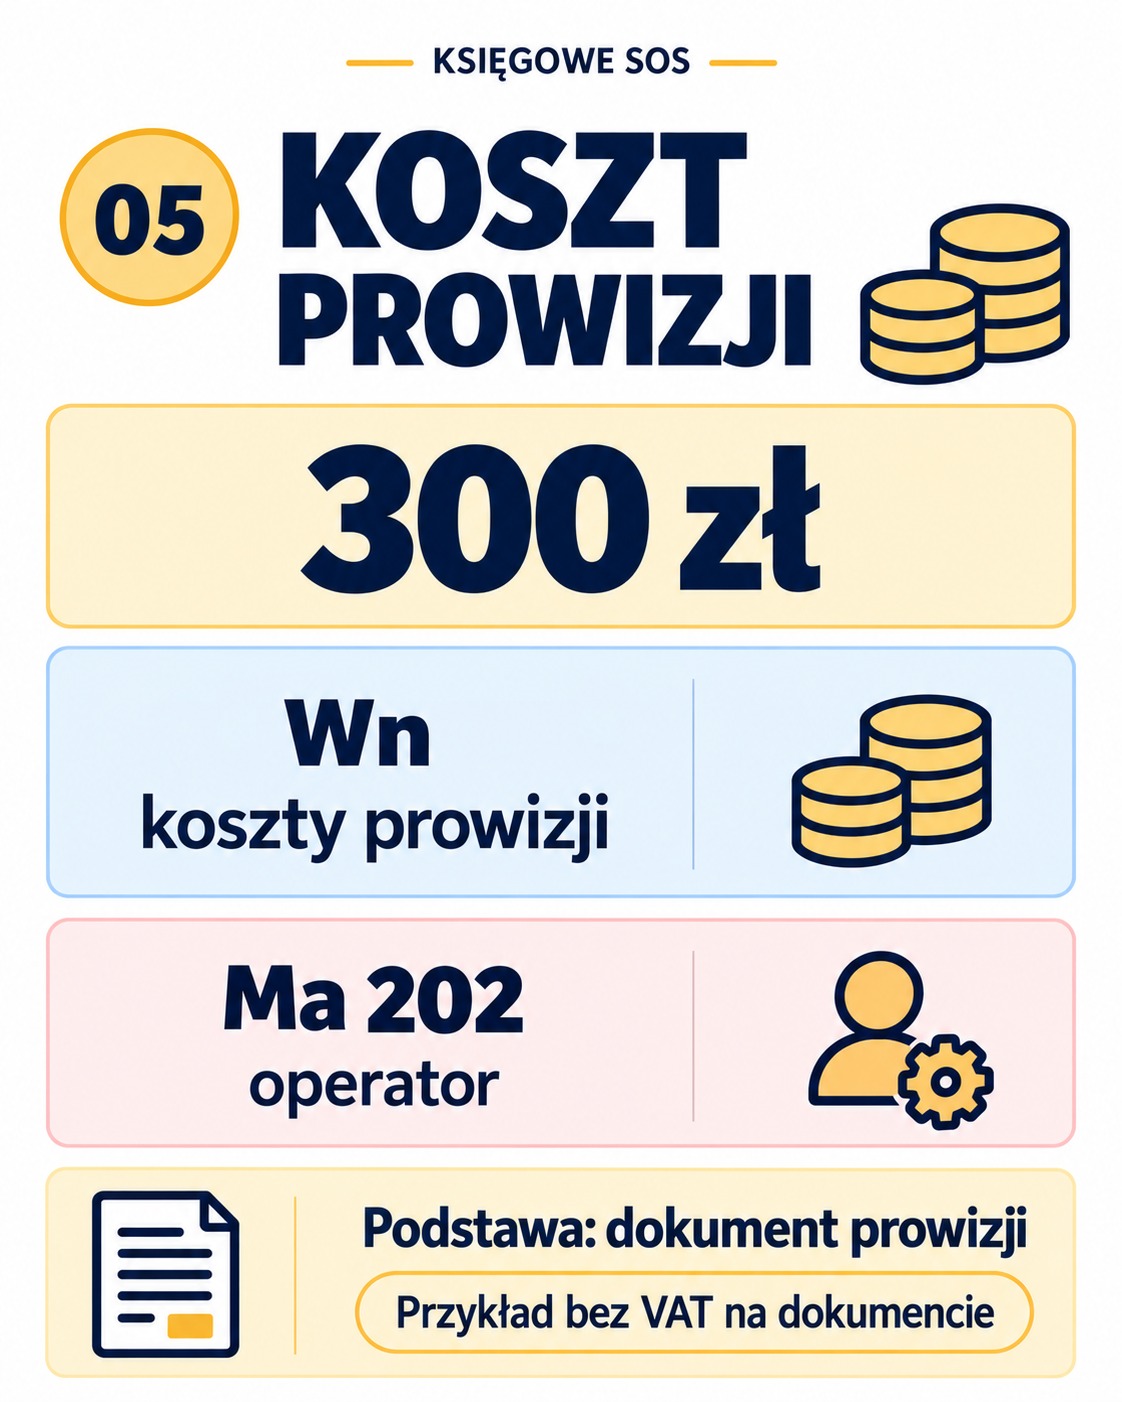
Koszt prowizji 300 zł w krajowym przykładzie bez VAT na dokumencie: Wn koszty prowizji, Ma 202 — operator.
Pokazany zapis koszt/202 odpowiada wariantowi przykładu bez wykazanego VAT. W innym wariancie dekretację dostosowuję do dokumentu i prawa do odliczenia.

Operator zagraniczny wymaga osobnej analizy VAT. Brak VAT na jego fakturze nie oznacza automatycznie braku obowiązków podatkowych w Polsce. Trzeba ocenić m.in. miejsce świadczenia, ewentualny import usług i zasady właściwe dla danej usługi. Ten wariant pozostaje poza przykładem. [5]

Rozliczenie potrącenia prowizji

Skoro w tym przykładzie operator pobrał prowizję ze środków należnych sklepowi, pokazuję jej rozliczenie z zobowiązaniem ujętym na koncie 202:

WnMaKwota
202 — operator249-1 — PayU300 zł
Rozliczenie pobranej prowizji 300 zł: Wn 202 — operator, Ma 249-1 PayU. Koszt prowizji ujmuje się tylko raz.
Potrącenie i dokument prowizji rozliczam na koncie 202 według rzeczywistych dat zdarzeń. Nie jest drugim księgowaniem kosztu prowizji.

Jeżeli potrącenie nastąpiło przed otrzymaniem faktury, ujmuję zdarzenia według ich rzeczywistych dat i dostępnych prawidłowych dowodów. Otrzymany później dokument musi rozliczyć uprzednio ujętą kwotę, a nie spowodować ponowne obciążenie wyniku. [1]

Jeżeli opłata jest płatna odrębnym przelewem, ten wariant potrącenia nie będzie właściwy. Rozliczam rzeczywisty sposób zapłaty. Nie można jednocześnie potrącić prowizji na 249 i drugi raz uznać jej za uregulowaną z banku bez podstawy w dokumentach.

7. Saldo 2 700 zł — co ono oznacza?

Element rozliczeniaKwota
Płatności przypisane do PayU10 000 zł
Wypłata na rachunek bankowy−7 000 zł
Potrącona prowizja−300 zł
Saldo Wn 249-1 — PayU2 700 zł

10 000 − 7 000 − 300 = 2 700 zł. To kwota pozostająca do rozliczenia przez operatora przy przyjętych założeniach. Z samego salda nie odczytam jednak przyczyny jej niewypłacenia.

Załóżmy, że dokumentacja dodatkowo potwierdza: 2 000 zł zatrzymano jako umowne zabezpieczenie, a 700 zł oczekuje na kolejną wypłatę. To hipotetyczna struktura salda, a nie informacja, że PayU standardowo zatrzymuje taką kwotę lub taki procent płatności.
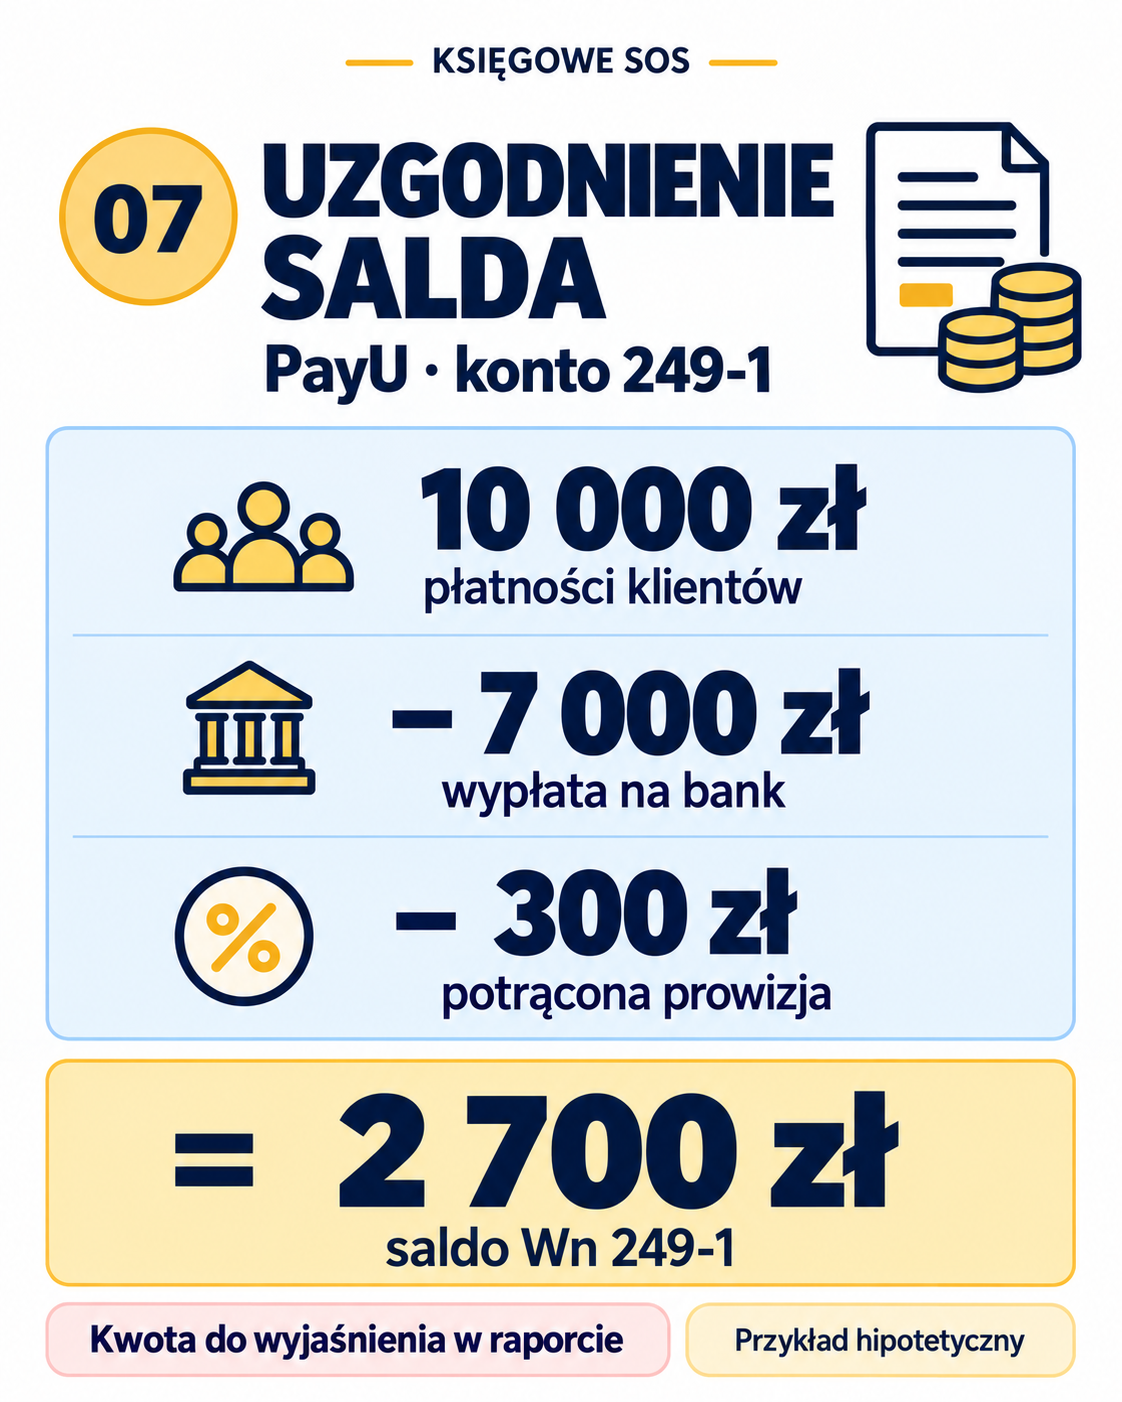
Hipotetyczne uzgodnienie konta 249-1 PayU: 10 000 zł płatności klientów minus 7 000 zł wypłaty i 300 zł prowizji daje saldo Wn 2 700 zł. Skład salda wymaga wyjaśnienia w raporcie.
Cały przykład jest hipotetyczny. Podział salda na 2 000 zł zabezpieczenia i 700 zł do wypłaty wymaga potwierdzenia w dokumentacji konkretnego rozliczenia.

Zabezpieczenie i kwoty dostępne do wypłaty rozróżniam w analityce albo zestawieniu pomocniczym. Określenia „rezerwa” używanego przez operatora nie utożsamiam z księgową rezerwą na zobowiązania — ta dotyczy zobowiązań o niepewnej kwocie lub terminie, a nie samego zatrzymania naszych środków. [1]

Kontrola kont po całym przykładzie

Dla pokazanych operacji, przy braku innych sald i pełnym rozliczeniu wskazanych należności oraz prowizji, otrzymuję:

  • 200: 0 zł — należności objęte przykładem rozliczono płatnościami.
  • 249-0: 0 zł — Wn 10 000 zł i Ma 10 000 zł; wszystkie płatności przypisano do PayU.
  • 249-1 PayU: saldo Wn 2 700 zł — Wn 10 000 zł, Ma 7 000 zł i Ma 300 zł.
  • 202 — operator: 0 zł — zobowiązanie 300 zł rozliczono pobraną prowizją.

To kontrola przykładu, a nie wymóg zerowania wszystkich kont na koniec miesiąca. Jeżeli na 249-0 pozostają pozycje, muszą mieć opis i podstawę; samo saldo nie uzasadnia automatycznego odpisania ich w koszty.

8. Jak uzgadniam miesiąc i saldo końcowe?

Nie wymagam, aby wszystkie płatności klientów z danego miesiąca zostały wypłacone na bank przed jego końcem. Kontroluję natomiast, czy pozostałe saldo wynika z konkretnych operacji i czy jest zgodne z dokumentami na ten sam dzień.

W moim zestawieniu uzgodnieniowym zaczynam od salda początkowego, dodaję płatności klientów, odejmuję wypłaty, potrącenia oraz zwroty obciążające saldo operatora i uwzględniam pozostałe udokumentowane korekty. Pilnuję, żeby nie odjąć dwa razy tej samej operacji, np. potrącenia uwzględnionego już w wartości netto raportu.

Uwaga na środki w drodze. Jeżeli operator wykazał zleconą wypłatę, ale bank zaksięgował ją dopiero w następnym miesiącu, identyfikuję tę różnicę osobno. Nie wyzerowuję konta tylko po to, aby saldo „ładnie wyglądało”.

Sprawdzam także nierozliczone pozycje na 249-0. Do każdej pozostawiam identyfikator płatności, kwotę, datę i informację, dlaczego nie została jeszcze przypisana. Taki sposób kontroli służy sprawdzalności ksiąg i odtworzeniu przebiegu operacji. [1]

Ten materiał nie wyznacza terminów rozpoznania przychodu ani obowiązku podatkowego w VAT. Rozliczenie płatności z operatorem nie zastępuje analizy sprzedaży, zaliczek i zasad podatkowych.

9. Jakie dane przygotować dla księgowości?

Do tego sposobu pracy potrzebuję dokumentów sprzedaży, danych pozwalających powiązać płatności z należnościami, raportów transakcji i wypłat każdego operatora, dokumentów prowizji, zestawień zwrotów oraz wyciągów bankowych. Jeżeli występują blokady lub zabezpieczenia, potrzebuję również informacji o ich podstawie i terminach rozliczenia.

W przypadku dużej liczby operacji preferuję raporty umożliwiające filtrowanie i porównywanie danych, np. pliki CSV. Przelewy24 wskazuje taki format wśród dostępnych eksportów. [2] Nie zastępuje to jednak kontroli kompletności danych i zgodności okresów.

Najważniejszy wniosek: każda kwota musi mieć wyjaśnienie

Mój schemat jest następujący: najpierw sprzedaż i należność, później potwierdzona płatność, przypisanie do operatora, wpływ bankowy, prowizja oraz uzgodnienie salda. Konto przejściowe pomaga organizować pracę, ale samo nie rozwiązuje problemu brakujących raportów.

W księgowości e-commerce nie wystarczy zaksięgować przelew. Trzeba wiedzieć, jakie płatności rozlicza i z czego składa się kwota, która pozostała u operatora.

Masz pytanie dotyczące konta 249, prowizji albo sald operatorów? Napisz je w komentarzu pod artykułem. A gdy szukasz wsparcia przy prowadzeniu ksiąg sklepu internetowego, skontaktuj się z naszym biurem poprzez Księgowe SOS.

Dorota Zakrzewska
Prezes Zarządu · Dyrektor Działu Księgowości
Family Company D.R. Zakrzewscy sp. z o.o.

Podstawy i źródła

[1] Ustawa o rachunkowości — Dz.U. z 2026 r. poz. 522, z późniejszymi zmianami: w szczególności art. 3 ust. 1 pkt 21, art. 10, art. 20–21 i art. 24. Tekst ujednolicony w PDF. Przepisy określają ogólne wymagania; nie narzucają przedstawionych numerów kont.

[2] Przelewy24: Raportowanie — rodzaje raportów i formaty danych.

[3] Ministerstwo Finansów: Odliczenie i zwrot podatku VAT — warunki odliczenia podatku naliczonego.

[4] PayU: Przewodnik po Panelu Menadżerskim — części o zestawieniach transakcji i fakturach za pobrane prowizje. Szczegóły konkretnej usługi należy zestawić z aktualną umową i raportami operatora.

[5] Ministerstwo Finansów: Kiedy powstaje obowiązek podatkowy — część dotycząca importu usług.

✦ Więcej takich przykładów w bezpłatnym poradniku

Rozliczenie operatora to tylko jedna z 19 sytuacji, które omawiam w nowym e-booku „19 księgowych pułapek w spółce z o.o.”. Znajdziesz tam konkretne kwoty, przykłady Wn/Ma oraz rozliczenia prezesa i wspólników.

Materiał edukacyjny przedstawia jeden model organizacji rozliczeń w księgach rachunkowych. Konta, dowody, daty zapisów i prezentację sald należy dostosować do rzeczywistych operacji oraz zasad rachunkowości jednostki. Liczby i wyciąg na ilustracjach są przykładowe.
Zegarek za 30 tysięcy złotych w kosztach firmy, a za 35 tysięcy już nie? Co naprawdę wynika z interpretacji podatkowych

Zegarek za 30 tysięcy złotych w kosztach firmy, a za 35 tysięcy już nie? Co naprawdę wynika z interpretacji podatkowych

Grafika ilustracyjna. Przedstawione zegarki nie identyfikują modeli opisanych w interpretacjach.

Odsłony artykułu: 53

Czy zegarek wart kilkadziesiąt tysięcy złotych może być kosztem uzyskania przychodów? W jednej sprawie Dyrektor Krajowej Informacji Skarbowej zaakceptował taki wydatek. W drugiej uznał, że zakup należy wyłączyć z kosztów podatkowych.

Łatwo wyciągnąć z tego wniosek, że fiskus raz pozwala, a raz zabrania. Tymczasem za tymi rozstrzygnięciami stoją różne okoliczności, różni podatnicy oraz odmienne znaczenie przypisane zakupowi.

To również dobry przykład, żeby wyjaśnić zasadę, o której często zapominamy: interpretacja indywidualna nie jest źródłem powszechnie obowiązującego prawa. Nie zastępuje ustawy i nie daje każdemu przedsiębiorcy zgody na takie samo rozliczenie.

Zegarek za około 30 tysięcy złotych — pozytywna interpretacja

Interpretacja z 20 kwietnia 2026 r., sygn. 0115-KDIT3.4011.90.2026.3.PS, dotyczyła wspólnika spółki jawnej świadczącej specjalistyczne usługi na statkach.

We wniosku opisano warunki pracy wymagające odpornego i niezawodnego zegarka. Znaczenie miały ograniczenia w używaniu telefonów, krótki czas dostępny na wykonanie usług oraz rozliczenia godzinowe. Wskazano też konkretne parametry urządzenia, związane z pracą w trudnym środowisku.

Zegarek kosztował około 30 tys. zł brutto. Był przechowywany w przedsiębiorstwie, wydawany na czas wykonywania usług i następnie zwracany. Zgodnie z opisem nie służył prywatnie ani budowaniu prestiżu.

Organ zaakceptował możliwość uznania wydatku za koszt podatkowy. Rozstrzygnięcie dotyczyło PIT wspólnika oraz przedstawionego sposobu wykorzystania zegarka.

Wnioskodawca opisał zakup jako nabycie środka trwałego i wskazał stosowanie jednorazowego odpisu amortyzacyjnego. Pytanie dotyczyło jednak możliwości uznania wydatku za koszt. Interpretacji nie należy przedstawiać jako odrębnego potwierdzenia prawidłowości zastosowanej amortyzacji. Interpretacja w bazie Ministerstwa Finansów.

Zegarek za około 35 tysięcy złotych — odmowa

Inny wynik przyniosła interpretacja z 9 czerwca 2026 r., sygn. 0111-KDIB1-1.4010.249.2026.1.BS.

Spółka zajmująca się architekturą luksusowych wnętrz planowała zakup mechanicznego zegarka dla prezesa zarządu. Argumentowała, że będzie on służył kontroli czasu spotkań i prac, również w sytuacjach ograniczających korzystanie z telefonu.

Jednocześnie we wniosku szeroko podkreślano znaczenie wyglądu prezesa, oczekiwania klientów premium i spójność zegarka z wizerunkiem spółki.

Dyrektor KIS uznał wydatek za reprezentacyjny i wyłączył go z kosztów na podstawie art. 16 ust. 1 pkt 28 ustawy o CIT. Deklarowane wykorzystanie wyłącznie firmowe oraz funkcja pomiaru czasu nie wystarczyły do uzyskania korzystnego stanowiska. Interpretacja w bazie Ministerstwa Finansów.

Czy istnieje podatkowa granica ceny zegarka?

Z tych interpretacji nie wynika, że zegarek za 30 tys. zł jest dozwolonym kosztem, a za 35 tys. zł już nim nie jest.

Nie należy też traktować tych spraw jako dwóch odpowiedzi na identyczne pytanie. Pierwsza dotyczyła PIT wspólnika spółki jawnej, druga — CIT spółki. Różniły się również opisem pracy, sposobem korzystania z zegarka i znaczeniem jego funkcji wizerunkowej.

Przy ocenie własnego zakupu warto więc zapytać: co ten przedmiot rzeczywiście robi w mojej firmie i jak mogę to wykazać?

Od czego zacząć? Od ustawy

Podstawą rozliczenia kosztów w działalności osoby fizycznej jest art. 22 ust. 1 ustawy o PIT. Nakazuje on badać cel poniesienia kosztu: osiąganie przychodów albo zachowanie lub zabezpieczenie ich źródła. Trzeba równocześnie uwzględnić wyłączenia z art. 23.

Samo to, że ustawa nie wymienia zegarka jako zakazanego zakupu, nie przesądza więc o możliwości rozliczenia. Konieczny jest gospodarczy związek wydatku z działalnością. Ustawa o PIT.

W klasycznym CIT analogiczną analizę przeprowadza się na podstawie art. 15 ust. 1 oraz art. 16 ustawy o CIT. Fakt poniesienia wydatku w interesie firmy nie usuwa ustawowych wyłączeń. Informacje Ministerstwa Finansów o CIT.

Dlaczego argument „muszę dobrze wyglądać przed klientem” może zaszkodzić?

Przedsiębiorca może racjonalnie uważać, że elegancki wygląd pomaga zdobywać klientów. Podatkowo trzeba jednak uwzględnić wyłączenie kosztów reprezentacji:

  • w PIT — art. 23 ust. 1 pkt 23;
  • w CIT — art. 16 ust. 1 pkt 28.

Reprezentacja wiąże się z kreowaniem określonego obrazu firmy i relacji z kontrahentami. Dlatego argumentacja oparta na prestiżu i oczekiwaniach zamożnych klientów może prowadzić do zakwalifikowania zakupu właśnie do tej kategorii. Przykład wykładni organu podatkowego dotyczącej reprezentacji.

Nie każdy wydatek poprawiający wizerunek firmy jest jednak automatycznie reprezentacją. Liczą się cel wydatku i całokształt okoliczności. W sprawie zegarka za 35 tys. zł organ dokonał takiej kwalifikacji w odniesieniu do konkretnego opisu przedstawionego przez spółkę. Nie należy rozszerzać tego rozstrzygnięcia na wszystkie zakupy eleganckich lub drogich przedmiotów wykorzystywanych w działalności.

Warto odróżnić własne przekonanie o biznesowej przydatności zakupu od spełnienia wszystkich warunków podatkowych. Wydatek może pomagać w prowadzeniu firmy, a mimo to podlegać wyłączeniu z kosztów.

Interpretacja indywidualna: cenna wskazówka i ochrona w konkretnej sprawie

Interpretacja pokazuje, jak organ zastosował przepisy do okoliczności opisanych przez wnioskodawcę. Można analizować przedstawione argumenty, porównywać sytuacje i oceniać ryzyko własnego rozliczenia.

Nie oznacza to jednak, że wystarczy znaleźć korzystną interpretację i powołać się na jej numer.

Zgodnie z art. 14b Ordynacji podatkowej interpretację wydaje się w indywidualnej sprawie. Wnioskodawca ma obowiązek wyczerpująco przedstawić stan faktyczny albo planowane zdarzenie. Znaczenie ochronne zastosowania się do interpretacji regulują art. 14k–14n, z uwzględnieniem ustawowych ograniczeń.

Co do zasady cudza interpretacja nie zapewnia automatycznie ochrony innemu przedsiębiorcy. Odrębnie należy oceniać rozwiązania takie jak ochrona związana z utrwaloną praktyką interpretacyjną — pojedynczy korzystny dokument sam jej nie przesądza. Ordynacja podatkowa.

Interpretacja ma zatem większe znaczenie niż luźna opinia, ale jej ochrona ma określony zakres. Nie jest uniwersalnym pozwoleniem na zakup.

Korzystny opis musi odpowiadać rzeczywistości

Postępowanie interpretacyjne opiera się na przedstawionych okolicznościach. Nie zastępuje sprawdzenia, jak przedsiębiorca rzeczywiście używa zakupionego przedmiotu.

Jeżeli we wniosku zadeklarowano wykorzystanie wyłącznie służbowe, a w praktyce zegarek jest codziennym prywatnym dodatkiem, pojawia się rozbieżność istotna dla ochrony.

Dlatego przygotowanie uzasadnienia nie powinno polegać na dopasowaniu historii do korzystnej interpretacji. Najpierw ustalamy fakty, następnie oceniamy je według przepisów.

Przykład: taki sam model, różne okoliczności

Wyobraźmy sobie dwóch przedsiębiorców kupujących identyczny zegarek.

Pierwszy wykonuje specjalistyczne przeglądy techniczne. Potrafi wskazać wymagane parametry urządzenia, zasady bezpieczeństwa i sposób ewidencjonowania czasu. Dokumentuje wydawanie sprzętu do konkretnych zleceń.

Drugi prowadzi firmę doradczą. Zegarek nosi także prywatnie, a zakup uzasadnia przede wszystkim oczekiwaniami klientów i potrzebą podkreślenia pozycji zawodowej.

To przykład ilustracyjny, a nie rozstrzygnięcie ich rozliczeń. Pokazuje jednak, dlaczego nazwa produktu i faktura wystawiona na firmę nie wystarczą do oceny podatkowej.

W pierwszej sytuacji analiza koncentruje się na funkcji użytkowej i jej dowodach. W drugiej trzeba dodatkowo zmierzyć się z osobistym charakterem zakupu oraz ryzykiem reprezentacji.

Co przygotować przed rozliczeniem nietypowego wydatku?

Pomocne będzie zebranie odpowiedzi i dokumentów dotyczących pięciu kwestii:

  1. Zadania: do jakich konkretnie czynności służy zakup?
  2. Parametry: dlaczego wybrany standard odpowiada potrzebom pracy?
  3. Użytkowanie: kto, kiedy i na jakich zasadach korzysta z przedmiotu?
  4. Dowody: co poza fakturą potwierdza gospodarcze przeznaczenie?
  5. Rozliczenie: czy zakup podlega bezpośredniemu ujęciu w kosztach, czy zasadom dotyczącym środków trwałych?

Ta ostatnia kwestia jest odrębna. Uznanie gospodarczego charakteru wydatku nie oznacza automatycznie możliwości jednorazowego odliczenia całej ceny. Przy rzeczach przeznaczonych do dłuższego użytkowania trzeba sprawdzić przepisy o amortyzacji i warunki ewentualnych uproszczeń.

Co z tego wynika dla przedsiębiorcy?

Zakup warto ocenić jeszcze przed wydaniem pieniędzy. Rozmowa z księgową powinna obejmować rzeczywisty sposób wykorzystania przedmiotu, dokumentację, formę opodatkowania i możliwe wyłączenia.

Interpretacje innych podatników pomagają rozpoznać argumenty akceptowane i kwestionowane przez organy. Ostateczna ocena własnego rozliczenia musi jednak wynikać z przepisów oraz faktów dotyczących własnej firmy.

Zanim zapytasz: „Czy ktoś już wrzucił taki zegarek w koszty?”, ustal: „Jaką funkcję będzie pełnił u mnie i czy potrafię ją udokumentować?”.

Planujesz nietypowy lub kosztowny zakup do firmy? Skonsultuj jego rozliczenie z księgową przed transakcją — kiedy można jeszcze świadomie ocenić jej podatkowe skutki.

Artykuł dotyczy kosztów w podatku dochodowym. Odliczenie VAT wymaga odrębnej oceny.

Niezapłacona faktura z 2021 roku odkryta w 2026. Jak naprawić VAT i nie popełnić kolejnego błędu?

Niezapłacona faktura z 2021 roku odkryta w 2026. Jak naprawić VAT i nie popełnić kolejnego błędu?

Podczas porządkowania rozrachunków wychodzi na jaw faktura zakupowa z 2021 roku. Dokument został zaksięgowany, VAT odliczony, ale płatność nigdy nie trafiła do dostawcy. Problem zauważono dopiero w 2026 roku.

Czy wystarczy teraz zapłacić? Czy trzeba poprawić stare rozliczenia? I czy po tylu latach urząd skarbowy może jeszcze upomnieć się o podatek?

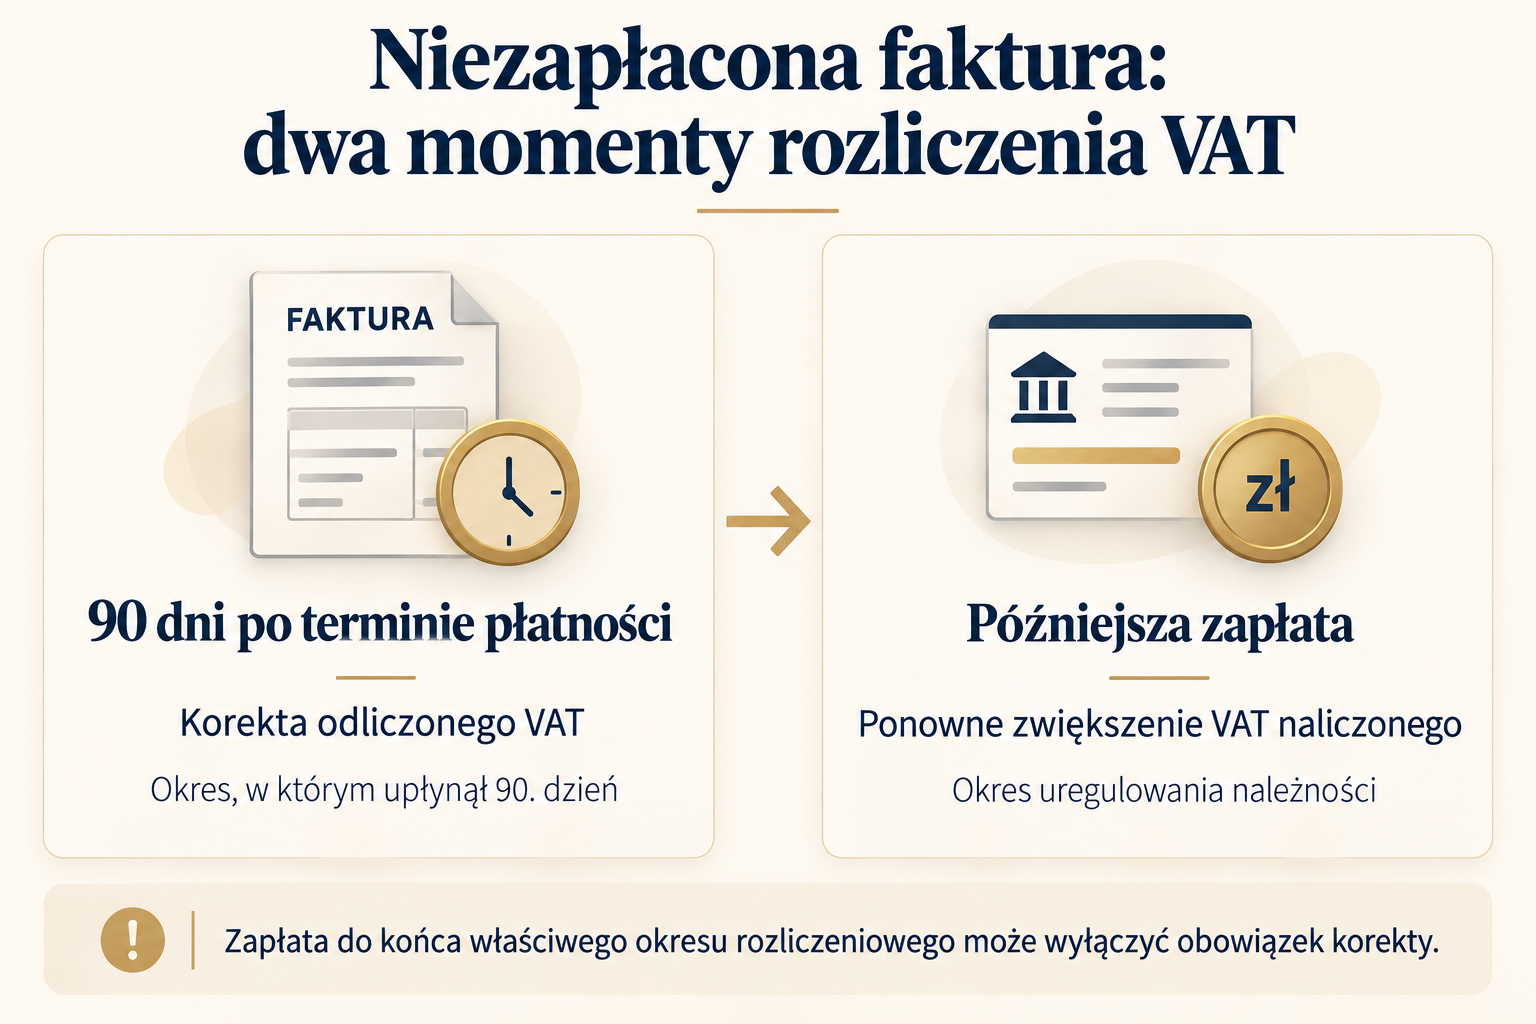
Jeżeli należało skorygować odliczony VAT po 90 dniach, wykrycie błędu w 2026 roku nie przesuwa korekty na bieżący okres. Trzeba ustalić właściwy okres historyczny, sprawdzić przedawnienie i odtworzyć skutki błędu. Późniejsza zapłata może natomiast pozwolić na ponowne zwiększenie VAT naliczonego.

Niezapłacona faktura zakupowa a VAT — co oznacza zasada 90 dni?

Art. 89b ust. 1 ustawy o VAT dotyczy nabywcy, który odliczył podatek z faktury dokumentującej krajową dostawę towarów lub świadczenie usług, lecz nie uregulował należności.

Po upływie 90 dni od terminu płatności wskazanego w umowie lub na fakturze powstaje obowiązek skorygowania odliczonego VAT. Korektę rozlicza się za okres, w którym upłynął 90. dzień. Liczenie od daty wystawienia faktury może więc prowadzić do błędu.

Istnieje istotny wyjątek: jeśli należność została uregulowana najpóźniej w ostatnim dniu tego okresu rozliczeniowego, korekta nie jest wymagana. Przy częściowej zapłacie obejmuje ona VAT przypadający na niezapłaconą część. Wyjaśnienia Ministerstwa Finansów.

Przed rozpoczęciem korekt warto zatem sprawdzić wyciągi bankowe, dokumenty kasowe i kompensaty. Otwarte saldo w programie księgowym nie zawsze oznacza rzeczywisty brak uregulowania zobowiązania.

Korygujemy podatek wcześniej odliczony. Jeżeli VAT nie został odliczony, nie ma kwoty do zmniejszenia na podstawie tego przepisu. Obowiązek nabywcy nie zależy też od tego, czy dostawca skorzystał z ulgi na złe długi. Art. 89b ustawy o VAT.

Faktura z 2021 roku — dlaczego data ma szczególne znaczenie?

W 2021 roku obowiązywał już termin 90 dni. Stosowanie do tych rozliczeń dawnego terminu 150 dni byłoby nieprawidłowe.

Do 30 września 2021 roku art. 89b ust. 1b przewidywał jednak wyjątek: obowiązek korekty nie obejmował dłużnika, który w ostatnim dniu miesiąca, w którym upływał 90. dzień, pozostawał w restrukturyzacji, postępowaniu upadłościowym lub likwidacji. Historyczne brzmienie ustawy o VAT — art. 89b.

Od 1 października 2021 roku ten wyjątek został uchylony w ramach pakietu SLIM VAT 2. Dlatego sama informacja „faktura pochodzi z 2021 roku” nie wystarcza. Trzeba ustalić termin płatności, datę upływu 90 dni i status dłużnika w odpowiednim czasie. Ustawa zmieniająca — art. 1 pkt 11 i art. 7.

W interpretacji dotyczącej tej zmiany Dyrektor KIS wskazał, że uchylenie wyjątku ma znaczenie dla przypadków, w których 90. dzień przypada po 30 września 2021 roku. W sprawach restrukturyzacyjnych potrzebna jest analiza konkretnych dat i dokumentów. Interpretacja indywidualna w bazie Eureka MF.

Dla przedsiębiorcy, który nie był objęty tym wyjątkiem, podstawowy obowiązek korekty po 90 dniach obowiązywał przez cały 2021 rok.

Korekta JPK_VAT w 2026 roku — który okres poprawić?

Jeżeli obowiązek powstał w 2021 roku, a korekty nie wykonano, trzeba poprawić rozliczenie za okres, w którym upłynął 90. dzień, o ile rozliczenie pozostaje otwarte podatkowo.

Nie należy automatycznie usuwać VAT z okresu pierwotnego odliczenia, jeżeli odliczenie było wtedy prawidłowe. Brak zapłaty powoduje odrębny obowiązek korekty.

W praktyce należy:

  1. Ustalić okres obowiązkowej korekty.
  2. Poprawić ewidencję zakupów i odpowiednią część deklaracyjną.
  3. Przeliczyć zobowiązanie, zwrot albo nadwyżkę do przeniesienia.
  4. Sprawdzić następne okresy, jeśli zmieniła się przenoszona nadwyżka.
  5. Złożyć wymagane korekty i zachować UPO.

Przy rozliczeniu kwartalnym trzeba powiązać miesięczną ewidencję z deklaracją za właściwy kwartał. Zmiana przenoszonej nadwyżki może wymagać kolejnych korekt. Pytania i odpowiedzi MF dotyczące JPK_VAT z deklaracją.

Jakie pola JPK dotyczą niezapłaconej faktury?

W JPK_V7 zmniejszenie VAT na podstawie art. 89b ust. 1 wykazuje się w K_46, ze znakiem minus, a zbiorczo w części deklaracyjnej w P_46. Ponowne zwiększenie po zapłacie trafia odpowiednio do K_47 i P_47.

Korektę należy powiązać z konkretną fakturą i danymi dostawcy. Nie jest to zbiorczy zapis oznaczany „WEW”. Broszura MF opisująca JPK_V7, wyjaśnienia MF.

Dla korekt okresów z 2021 roku stosuje się formularz JPK_V7M(1) lub JPK_V7K(1) — zgodnie z historycznym okresem rozliczenia. Samo wysyłanie korekty w 2026 roku nie oznacza użycia najnowszego wariantu formularza. Broszura MF — zasady stosowania wersji formularzy.

Odsetki od zaległości VAT — od kiedy je liczyć?

Jeżeli pominięta korekta zaniżyła podatek do zapłaty, odsetki co do zasady liczy się od dnia następującego po terminie jego płatności. Nie zaczynają biec dopiero w dniu wykrycia błędu.

Przy rozliczeniu obejmującym kilka lat trzeba uwzględnić stawki obowiązujące w poszczególnych przedziałach czasu. Nie wolno zastosować jednej aktualnej stawki do całego okresu. Informacje o obliczaniu odsetek — Biznes.gov.pl.

Nie każda korekta VAT oznacza jednak odsetki od całej korygowanej kwoty już od pierwszego miesiąca. Jeżeli zmniejszała jedynie niewykorzystaną nadwyżkę do przeniesienia, trzeba prześledzić, kiedy wpłynęła ona na podatek do zapłaty lub zwrot.

Przy korekcie rozliczenia z 2021 roku składanej dopiero w 2026 roku zasadniczo nie będzie spełniony sześciomiesięczny warunek zwykłej obniżonej stawki odsetek, wynoszącej 50% stawki podstawowej. Sam dobrowolny charakter korekty nie wystarcza. Art. 53 i 56a Ordynacji podatkowej.

Zapłata faktury dostawcy i zapłata zaległości urzędowi skarbowemu to dwa odrębne rozliczenia.

Przedawnienie VAT za 2021 rok — czy w 2026 roku jest już za późno?

Zasadniczo zobowiązanie podatkowe przedawnia się po pięciu latach, liczonych od końca roku, w którym upłynął termin płatności podatku.

Dlatego, przy braku zdarzeń wpływających na bieg przedawnienia:

Rozliczenie VATRok terminu płatności podatkuZasadniczy termin przedawnienia
Wrzesień 2021 r.202131 grudnia 2026 r.
Grudzień 2021 r. lub IV kwartał 2021 r.202231 grudnia 2027 r.

Pięć lat od daty faktury nie jest prawidłową metodą liczenia przedawnienia VAT. Trzeba również sprawdzić zdarzenia zawieszające lub przerywające jego bieg, np. określone czynności egzekucyjne. Art. 70 Ordynacji podatkowej.

Czy przedawnienie faktury wobec dostawcy usuwa obowiązek korekty?

Przedawnienie roszczenia dostawcy podlega odrębnym zasadom. Dla roszczeń związanych z działalnością gospodarczą ogólny termin wynosi trzy lata, ale przepisy szczególne mogą przewidywać inny — np. dwa lata dla określonych roszczeń ze sprzedaży.

Rodzaj umowy, wymagalność oraz zdarzenia wpływające na bieg terminu wymagają osobnego sprawdzenia. Przedawnienie roszczenia cywilnego nie jest zapłatą i samo nie odwraca korekty VAT. Art. 117–123 i 554 Kodeksu cywilnego.

Zapłata w 2026 roku — czy można ponownie odliczyć VAT?

Tak. Art. 89b ust. 4 pozwala po uregulowaniu należności zwiększyć VAT naliczony w rozliczeniu za okres zapłaty. Przy zapłacie częściowej zwiększenie jest proporcjonalne.

Chodzi o przywrócenie podatku wcześniej odliczonego i następnie skorygowanego. Nie jest to pierwsze odliczenie starej faktury. Trzyletni limit dotyczący ulgi wierzyciela z art. 89a nie stanowi analogicznego limitu dla tego zwiększenia po stronie dłużnika. Art. 89a i 89b ustawy o VAT.

Jeżeli w 2026 roku odkryto zarówno pominiętą korektę, jak i brak zapłaty, trzeba uporządkować oba zdarzenia: historyczne zmniejszenie oraz zwiększenie w okresie późniejszego uregulowania. Nie należy ich pomijać tylko dlatego, że kwotowo się równoważą.

Niezapłacona faktura: korekta VAT po 90 dniach i ponowne zwiększenie VAT po zapłacie
Kliknij infografikę, aby otworzyć ją w pełnym rozmiarze.

Przykład liczbowy: 2 300 zł VAT i pięć lat przeoczenia

Przedsiębiorca rozliczający VAT miesięcznie otrzymał w 2021 roku fakturę:

PozycjaKwota
Wartość netto10 000 zł
VAT 23%2 300 zł
Do zapłaty12 300 zł

Termin płatności upłynął 15 czerwca 2021 roku. Przedsiębiorca prawidłowo odliczył cały VAT, ale nie zapłacił faktury. Nie korzystał z historycznego wyjątku dotyczącego restrukturyzacji, upadłości lub likwidacji.

90. dzień przypadł 13 września 2021 roku. Ponieważ należność pozostała nieuregulowana także 30 września, należało zmniejszyć VAT naliczony za wrzesień o 2 300 zł.

Załóżmy, że pierwotnie wykazano 4 000 zł VAT do zapłaty. Po korekcie powinno być:

4 000 zł + 2 300 zł = 6 300 zł.

Jeżeli pierwotne 4 000 zł zapłacono terminowo, pozostaje dodatkowa zaległość 2 300 zł. Przy tych założeniach odsetki biegną od 26 października 2021 roku, ponieważ termin płatności VAT za wrzesień upłynął 25 października.

Błąd wykryto 1 października 2026 roku. Po złożeniu korekty i rozliczeniu zaległości przedsiębiorca zapłacił dostawcy całą fakturę 10 października 2026 roku. Może zwiększyć VAT naliczony za październik 2026 roku o 2 300 zł.

Gdyby uregulował jedynie połowę należności, czyli 6 150 zł brutto, zwiększenie wyniosłoby 1 150 zł VAT.

Przykład pokazuje dwa odrębne okresy rozliczenia wynikające z art. 89b. Dokładna kwota odsetek zależy m.in. od dnia rozliczenia zaległości podatkowej i właściwych stawek historycznych. Ustawa o VAT — art. 89b w brzmieniu z 2021 roku.

Co przygotować przed korektą starej faktury?

Zbierz fakturę, umowę z terminem płatności, historię rozrachunków, dowody uregulowania należności oraz pierwotne pliki JPK i ich korekty. Ustal, ile VAT rzeczywiście odliczono.

Następnie odtwórz kolejność zdarzeń: termin płatności → 90. dzień → właściwy okres korekty → wpływ na kolejne rozliczenia → późniejsza zapłata.

Taka analiza pozwala ustalić, które pliki wymagają poprawienia, czy powstała zaległość i w jakiej wysokości można przywrócić VAT po zapłacie.

Stan prawny sprawdzony na 16 października 2026 r., z uwzględnieniem historycznych przepisów z 2021 r. Artykuł dotyczy VAT; skutki w PIT lub CIT i w księgach rachunkowych wymagają odrębnej analizy.


Stara faktura, zaległy VAT, niejasne rozrachunki? Porozmawiajmy o Twojej księgowości

Nie musisz samodzielnie przedzierać się przez kilka lat dokumentów i zmieniających się przepisów.

Family Company D.R. Zakrzewscy sp. z o.o. w Nadarzynie to biuro księgowe, z którym zawodowo związana jest autorka Księgowe SOS — Dorota Zakrzewska, Prezes Zarządu i Dyrektor Działu Księgowego, pracująca w księgowości od 1997 roku. Poznaj autorkę i biuro.

Masz stare nierozliczone faktury albo wątpliwości dotyczące VAT? Opowiedz nam o swojej sytuacji. Ustalimy zakres potrzebnego wsparcia i dokumenty, od których warto zacząć.

Planujesz przekazanie księgowości? Sprawdź, jak przygotować zmianę biura rachunkowego. Jeśli potrzebujesz korekt wcześniejszych okresów, poznaj pomoc przy porządkowaniu zaległości księgowych. Zakres i wycenę ustalimy po zapoznaniu się z dokumentami.

Dorota Zakrzewska • Księgowe SOS

Leasing operacyjny samochodu w 2026 roku – limity, VAT i koszty

Leasing operacyjny samochodu w 2026 roku – limity, VAT i koszty

✧ KSIĘGOWE SOS · Bezpłatny poradnik dla przedsiębiorców ✧

Masz samochód w leasingu?
Sprawdź, czy dobrze go rozliczasz.

Prowadzisz JDG lub spółkę z o.o.? Samodzielnie zajmujesz się księgowością albo chcesz zweryfikować rozliczenia swojego biura?

Ten poradnik powstał właśnie po to, by wyjaśnić praktyczne problemy: VAT, koszty rat, ubezpieczenia i wykup. Bez urzędowego języka — na przykładach i konkretnych kwotach.

✦ ODBIERZ BEZPŁATNY E-BOOK ✦

Po zapisie do newslettera i potwierdzeniu adresu e-mail.

Dorota Zakrzewska – e-book Leasing operacyjny w 2026 roku
✧ Praktyczne rozliczenia · Konkretne przykłady ✧

✦ Mały przedsmak

Trzy pytania, które warto sobie zadać

01 ✧

50% VAT = 50% kosztu?

Czy wiesz, dlaczego odliczenie VAT i koszty w PIT lub CIT liczy się według różnych reguł?

02 ✧

Cała rata jest kosztem?

Część kapitałowa, odsetki, opłaty dodatkowe. Sprawdź, czy Twoja rata jest właściwie rozdzielana.

03 ✧

Leasing sprzed 2026 roku?

Czy w Twojej firmie sprawdzono, które limity stosować do rat płaconych w 2026 roku?

✧ Co znajdziesz w e-booku?

Wiedza, którą od razu wykorzystasz

  • Limity 100 / 150 / 225 tys. zł i emisja CO₂ samochodu
  • VAT 50% i 100% – kiedy można odliczyć podatek
  • Kapitał i odsetki – jak analizować ratę leasingową
  • Paliwo i serwis – zasada 75% przy użytku mieszanym
  • AC, GAP i wykup – dlaczego wymagają odrębnej oceny
  • Starsze umowy – co sprawdzić po zmianie limitów
  • Przykłady liczbowe pokazujące sposób rozliczenia
  • Checklistę dokumentów i pytań do księgowej

✦ Dla kogo?

Nie musisz być księgową, żeby rozumieć swoje rozliczenia

✦

Właściciel JDG

Prowadzisz KPiR albo samodzielnie pilnujesz faktur? Zobacz, co sprawdzić przy leasingu.

✦

Prezes lub wspólnik spółki

Chcesz wiedzieć, skąd biorą się koszty samochodu i jakie pytania zadać księgowości?

✦

Masz wątpliwości do rozliczeń?

Gdy nie otrzymujesz jasnych wyjaśnień od biura, poradnik pomoże Ci świadomie sprawdzić temat.

JDG na ryczałcie? Ryczałt od przychodów ewidencjonowanych nie pozwala odliczać kosztów leasingu w PIT. Jeśli jesteś czynnym podatnikiem VAT, odliczenie VAT ocenia się osobno.

Zamiast zgadywać — sprawdź.

Pobierz poradnik i dowiedz się, na co zwrócić uwagę przed kolejnym rozliczeniem leasingu — samodzielnie lub podczas rozmowy z księgową.

✦ CHCĘ OTRZYMAĆ E-BOOK ✦

✧ BEZPŁATNY E-BOOK DLA SUBSKRYBENTÓW ✧

Twój e-book czeka — odbierz go bezpłatnie

Zapisz się do newslettera KSIĘGOWE SOS i potwierdź adres e-mail. Po potwierdzeniu otrzymasz wiadomość z linkiem do poradnika „Leasing operacyjny w 2026 roku”. Bez opłat i bez podawania danych firmowych.

✦ 1. Zapis do newslettera✦ 2. Potwierdzenie e-maila✦ 3. Odbiór PDF

Informacje i podstawa prawna

Tematy omawiane w poradniku oparto m.in. na ustawach o PIT, CIT i VAT. Limity wartości aut – Ministerstwo Finansów. Przykładowa interpretacja KIS dotycząca wcześniejszych umów leasingu.

Stan prawny: 7 listopada 2026 r. Treść ma charakter edukacyjny, a konkretne rozliczenia wymagają analizy umowy, pojazdu i formy opodatkowania.

Chcesz mieć pewność, że księgowość Twojej firmy jest w dobrych rękach?

Jeśli szukasz biura rachunkowego, które jasno tłumaczy rozliczenia, poznaj Family Company.

✧ Poznaj nasze biuro ✧

Import usług u podatnika zwolnionego z VAT

Import usług u podatnika zwolnionego z VAT

Księgowe SOS • praktyczny poradnik 2026

Import usług u podatnika zwolnionego z VAT w 2026 roku

VAT-UE, VAT-9M i pułapki, o których wielu przedsiębiorców nie wie
Dorota Zakrzewska • stan prawny: 22 września 2026 r.
Dorota Zakrzewska – import usług u podatnika zwolnionego z VAT

„Jestem zwolniony z VAT, więc VAT mnie nie dotyczy”.

To zdanie słyszę bardzo często. I rzeczywiście — przedsiębiorca korzystający ze zwolnienia z VAT na co dzień może wystawiać faktury bez VAT i nie składać JPK_V7.

Ale wystarczy kupić określoną usługę od zagranicznej firmy, żeby sytuacja wyglądała zupełnie inaczej.

Reklama w zagranicznym serwisie, abonament za program, dostęp do platformy, prowizja pobrana przez zagraniczny portal, licencja czy usługa informatyczna mogą spowodować powstanie importu usług.

A wtedy nawet przedsiębiorca zwolniony z VAT może mieć obowiązek samodzielnie naliczyć polski VAT, złożyć odpowiednią deklarację i zapłacić podatek do urzędu skarbowego.

Co ważne — samo zwolnienie z VAT tego obowiązku nie wyłącza. Potwierdzają to zarówno przepisy, jak i aktualna praktyka Krajowej Informacji Skarbowej.

Co właściwie oznacza „import usług”?

Nazwa może być trochę myląca. Przy imporcie usług nic nie przejeżdża przez granicę, nie ma odprawy celnej ani dokumentu SAD.

Ustawa o VAT definiuje import usług jako świadczenie usług, z tytułu którego podatnikiem jest usługobiorca wskazany w art. 17 ust. 1 pkt 4 ustawy o VAT. Innymi słowy: usługę świadczy zagraniczna firma, ale w określonych sytuacjach VAT rozlicza polski nabywca. (ELI)

W typowych transakcjach B2B punktem wyjścia jest art. 28b ustawy o VAT. Zgodnie z nim miejscem świadczenia usług na rzecz podatnika jest co do zasady miejsce, w którym usługobiorca posiada siedzibę działalności gospodarczej. Jeżeli więc polski przedsiębiorca kupuje taką usługę od zagranicznego przedsiębiorcy, miejscem jej opodatkowania może być Polska. (ELI)

I właśnie wtedy zaczyna się temat importu usług.

Zwolniony z VAT też może zapłacić VAT

Załóżmy, że Pani Ania prowadzi działalność gospodarczą i korzysta ze zwolnienia z VAT.

Kupuje od zagranicznej firmy usługę za 1 000 zł. Dla uproszczenia przyjmijmy, że usługa podlega w Polsce stawce 23%.

Pani Ania płaci kontrahentowi 1 000 zł, ale dodatkowo musi rozliczyć w Polsce:

1 000 zł × 23% = 230 zł VAT.

Te 230 zł nie jest podatkiem pobranym przez zagranicznego sprzedawcę. Pani Ania sama nalicza polski VAT i wpłaca go do urzędu skarbowego.

I tutaj pojawia się jedna z największych różnic pomiędzy czynnym VAT-owcem a podatnikiem zwolnionym.

Czynny podatnik VAT — jeżeli spełnia warunki do odliczenia — może zasadniczo wykazać VAT należny i jednocześnie VAT naliczony.

Podatnik korzystający ze zwolnienia z VAT prawa do takiego odliczenia co do zasady nie ma. Dlatego dla niego VAT od importu usług może być realnym dodatkowym kosztem finansowym.

Dorota Zakrzewska przy pracy – rozliczenia podatkowe i import usług

Nie istnieje „mała kwota”, poniżej której importu usług można nie rozliczać

To bardzo częsty błąd.

Przedsiębiorca kupuje dostęp do programu za 50 czy 100 zł miesięcznie i uznaje, że tak małej kwoty przepisy nie mogą dotyczyć.

Mogą.

Przepisy dotyczące importu usług nie przewidują ogólnego limitu wartości transakcji, poniżej którego obowiązek znika. Jeżeli spełnione są warunki uznania transakcji za import usług, niewielka wartość faktury sama w sobie nie zwalnia z rozliczenia podatku.

Dlatego czasami więcej problemów robi kilkadziesiąt złotych miesięcznego abonamentu z zagranicy niż jedna duża polska faktura.

VAT-UE nie oznacza przejścia na VAT czynny

Jeżeli podatnik zwolniony z VAT nabywa usługi, do których stosuje się art. 28b ustawy o VAT, powinien dokonać rejestracji do VAT-UE.

Robi się to poprzez formularz VAT-R.

I tutaj bardzo ważna informacja:

rejestracja do VAT-UE nie powoduje utraty zwolnienia z VAT.

Przedsiębiorca nadal może być podatnikiem VAT zwolnionym. Dostaje jednak status VAT-UE i przy takich transakcjach posługuje się numerem NIP poprzedzonym kodem „PL”. Ministerstwo Finansów wprost wskazuje, że podatnik zwolniony rejestrujący się do VAT-UE nadal może korzystać ze zwolnienia.

To warto zapamiętać:

VAT-UE ≠ VAT czynny.

Trzeba mieć VAT-UE, ale zakupu usługi nie wykazuje się w informacji VAT-UE

To jedna z bardziej przewrotnych zasad.

Przedsiębiorca rejestruje się do VAT-UE między innymi po to, aby prawidłowo rozliczać określone zagraniczne usługi.

Można więc logicznie założyć:

„Skoro kupiłem usługę z UE i mam VAT-UE, to wykażę ją w informacji VAT-UE”.

Nie.

Informacja podsumowująca VAT-UE obejmuje m.in. WDT, WNT oraz określone usługi świadczone przez polskiego podatnika kontrahentom unijnym. Katalog czynności wykazywanych w informacji VAT-UE nie obejmuje natomiast zakupu usługi stanowiącej import usług.

Czyli można być zarejestrowanym do VAT-UE właśnie w związku z importem usług, a samego zakupu usługi w informacji VAT-UE nie wykazywać.

Co więcej, zerowej informacji VAT-UE również się nie składa.

Zwolniony z VAT najczęściej składa VAT-9M

Jeżeli podatnik zwolniony z VAT dokonuje importu usług i nie składa JPK_V7 ani deklaracji VAT-8, import usług rozlicza na formularzu VAT-9M.

Deklarację składa się elektronicznie do 25. dnia miesiąca następującego po miesiącu, w którym powstał obowiązek podatkowy. Aktualny formularz VAT-9M wprost wskazuje zarówno jego przeznaczenie, jak i ten termin. (Sejm API)

Tu jednak pojawia się kolejny szczegół, który łatwo przeoczyć.

Jeżeli podatnik ma już obowiązek składania VAT-8, np. z powodu innych rozliczanych transakcji, nie składa dodatkowo VAT-9M tylko dlatego, że pojawił się import usług. Obecny formularz VAT-9M jest przeznaczony dla podatników, którzy nie mają obowiązku składania m.in. VAT-8. Tę zasadę potwierdza również KIS. (Eureka)

Dlatego hasło „podatnik zwolniony + import usług = zawsze VAT-9M” jest pewnym uproszczeniem.

VAT-9M i VAT-8 – grafika poglądowa do artykułu o imporcie usług
Grafika poglądowa dotycząca VAT-9M i VAT-8.

VAT zapłacony od importu usług może być kosztem podatkowym

To jeden z elementów, który koniecznie warto wyjaśnić, bo często słyszę stwierdzenie:

„Skoro przedsiębiorca zwolniony nie może odliczyć VAT, to te pieniądze po prostu przepadają”.

Nie do końca.

Ustawa o PIT przewiduje sytuacje, w których nieodliczony VAT może stanowić koszt uzyskania przychodów. Art. 23 ust. 1 pkt 43 wskazuje między innymi na podatek naliczony w przypadku podatnika zwolnionego z VAT oraz określone przypadki podatku związanego z importem usług. (ELI)

Jeżeli więc Pani Ania z naszego przykładu prowadzi KPiR, zakupiona usługa ma związek z działalnością i spełnia warunki zaliczenia wydatku do kosztów, nieodliczalny VAT może co do zasady zostać uwzględniony podatkowo.

Czyli przy naszym przykładzie przedsiębiorca płaci kontrahentowi 1 000 zł oraz rozlicza 230 zł VAT. Ostateczny koszt podatkowy może więc obejmować również tę nieodliczalną kwotę VAT — oczywiście przy spełnieniu ogólnych warunków zaliczenia wydatku do kosztów.

Inaczej będzie u przedsiębiorcy opodatkowanego ryczałtem od przychodów ewidencjonowanych. Na ryczałcie wydatki nie pomniejszają podstawy opodatkowania, więc zaksięgowanie kosztu nie przyniesie takiego efektu w podatku dochodowym.

Data faktury nie zawsze decyduje o miesiącu rozliczenia VAT

Kolejna pułapka pojawia się przy ustalaniu momentu powstania obowiązku podatkowego.

W przypadku importu usług obowiązek podatkowy powstaje zasadniczo w momencie wykonania usługi, a jeżeli wcześniej nastąpiła zapłata zaliczki, przedpłaty czy całej należności — obowiązek może powstać wcześniej w odniesieniu do zapłaconej kwoty.

Dlatego nie warto mechanicznie patrzeć wyłącznie na datę wystawienia zagranicznej faktury.

Najpierw trzeba ustalić, kiedy faktycznie powstał obowiązek podatkowy.

Ma to znaczenie nie tylko dla miesiąca złożenia VAT-9M, ale również dla kursu waluty.

Kurs z faktury albo banku nie musi być właściwym kursem do VAT

Jeżeli faktura została wystawiona np. w euro lub dolarach, podstawę opodatkowania trzeba przeliczyć na złote.

Art. 31a ustawy o VAT przewiduje co do zasady zastosowanie średniego kursu NBP z ostatniego dnia roboczego poprzedzającego dzień powstania obowiązku podatkowego. Ustawa przewiduje również możliwość stosowania odpowiedniego kursu EBC.

Dlatego kurs użyty przez bank przy pobraniu środków z konta nie musi być kursem, według którego należy wyliczyć VAT.

I właśnie takie drobne różnice potrafią później powodować rozbieżności pomiędzy fakturą, wyciągiem bankowym i deklaracją.

Ustawa o VAT, dokumenty podatkowe i materiały księgowe

Import usług nie dotyczy wyłącznie Unii Europejskiej

Słowo VAT-UE powoduje, że przedsiębiorcy często kojarzą import usług wyłącznie z zakupami od firm z Niemiec, Francji, Irlandii czy innych państw UE.

Tymczasem sama definicja importu usług nie ogranicza się do Unii Europejskiej.

Znaczenie ma przede wszystkim to, kto świadczy usługę, kto ją kupuje oraz gdzie zgodnie z przepisami znajduje się miejsce jej opodatkowania.

Dlatego podobny problem może wystąpić także przy zakupie usług od podmiotów z USA, Wielkiej Brytanii czy innych państw spoza UE.

Ministerstwo Finansów przy omawianiu rejestracji VAT-UE wskazuje generalnie na nabywanie z zagranicy usług objętych art. 28b, których miejscem opodatkowania jest Polska.

Ale uwaga: nie każda zagraniczna faktura oznacza import usług

To równie ważne jak cała reszta artykułu.

Art. 28b jest zasadą ogólną, ale ustawa przewiduje również szczególne reguły ustalania miejsca świadczenia dla określonych rodzajów usług.

Dlatego przed automatycznym naliczeniem 23% VAT trzeba ustalić, jaki rodzaj usługi faktycznie kupiono i gdzie zgodnie z ustawą znajduje się miejsce jej opodatkowania.

Nie można więc przyjąć prostego schematu:

„zagraniczna faktura = 23% VAT w Polsce”.

Nie zawsze także właściwą stawką będzie 23%. Stawkę albo ewentualne zwolnienie ustala się według zasad, które miałyby zastosowanie do danej usługi w Polsce.

A co, jeżeli zagraniczny kontrahent naliczył swój VAT?

To również nie powinno kończyć analizy dokumentu.

Samo pojawienie się na fakturze np. niemieckiego, irlandzkiego czy innego zagranicznego VAT nie przesądza jeszcze, że polski przedsiębiorca nie ma obowiązków w Polsce.

Jeżeli z zasad ustalania miejsca świadczenia wynika, że usługa powinna być opodatkowana w Polsce przez nabywcę, trzeba ustalić, dlaczego zagraniczny sprzedawca naliczył swój podatek i czy faktura nie powinna zostać skorygowana.

Dlatego przy zagranicznych fakturach warto patrzeć nie tylko na kwotę VAT na dokumencie, lecz przede wszystkim na charakter transakcji.

Jeszcze ciekawiej: działalność nierejestrowana również może mieć import usług

To szczególnie interesujący przykład z 2026 roku.

W interpretacji indywidualnej z 6 lipca 2026 r., sygn. 0114-KDIP1-2.4012.240.2026.1.JO, Dyrektor KIS analizował sytuację osoby korzystającej ze zwolnienia z VAT, która korzystała z zagranicznej platformy pobierającej prowizję.

Organ uznał, że prowizja platformy stanowi import usług, a podatniczka ma obowiązek rozliczyć VAT i złożyć VAT-9M. KIS podkreślił, że zwolnienie z VAT nie eliminuje obowiązku rozliczenia importu usług. (Eureka)

To dobry przykład tego, jak szeroko trzeba patrzeć na pojęcie podatnika w VAT.

Import usług u zwolnionego z VAT — co warto zapamiętać?

Najważniejsze zasady są następujące:

  • zwolnienie z VAT nie oznacza automatycznego zwolnienia z VAT od importu usług;
  • przed zakupem usług objętych art. 28b trzeba sprawdzić obowiązek rejestracji VAT-UE;
  • rejestracja VAT-UE nie powoduje utraty zwolnienia z VAT;
  • samego zakupu usługi będącego importem nie wykazuje się w informacji podsumowującej VAT-UE;
  • podatnik zwolniony najczęściej rozlicza import usług na VAT-9M, chyba że ma obowiązek składania innej właściwej deklaracji, np. VAT-8;
  • nie istnieje ogólny minimalny limit wartości importu usług;
  • właściwa stawka nie zawsze musi wynosić 23%;
  • moment rozliczenia nie zawsze wynika z daty faktury;
  • przy fakturach walutowych trzeba prawidłowo ustalić kurs do VAT;
  • nieodliczalny VAT może w określonych przypadkach stanowić koszt podatkowy.

I dlatego zagranicznej faktury za reklamę, program, licencję, prowizję czy dostęp do platformy nie warto traktować jak zwykłego dokumentu kosztowego.

Czasami niewielka faktura na kilkadziesiąt złotych potrafi wygenerować więcej obowiązków podatkowych niż faktura na kilka tysięcy złotych od polskiego kontrahenta.

Podstawa prawna: przede wszystkim art. 2 pkt 9, art. 17 ust. 1 pkt 4, art. 28b, art. 31a, art. 97 i art. 99 ust. 9 ustawy o VAT oraz — w zakresie kosztów podatkowych osoby fizycznej — art. 23 ust. 1 pkt 43 ustawy o PIT. Aktualny limit zwolnienia podmiotowego z VAT w 2026 r. wynosi 240 000 zł, ale rejestracja do VAT-UE związana z importem usług nie oznacza sama w sobie przejścia na VAT czynny.

❦
Dorota Zakrzewska – księgowa i autorka Księgowe SOS
O autorce

Dorota Zakrzewska

Na blogu Księgowe SOS tłumaczę księgowość i podatki praktycznie — tak, aby przedsiębiorca nie tylko wiedział, co zrobić, ale również rozumiał, dlaczego.

Family Company D.R. Zakrzewscy sp. z o.o. – Certyfikowane Biuro Księgowe