Leasing operacyjny samochodu w 2026 roku to już nie tylko rata i faktura. Nowe limity, VAT, koszty, AC, GAP, eksploatacja i wykup trzeba analizować według różnych zasad. Zebrałam je tutaj krok po kroku.
Najpierw ustal, jaki limit dotyczy samochodu
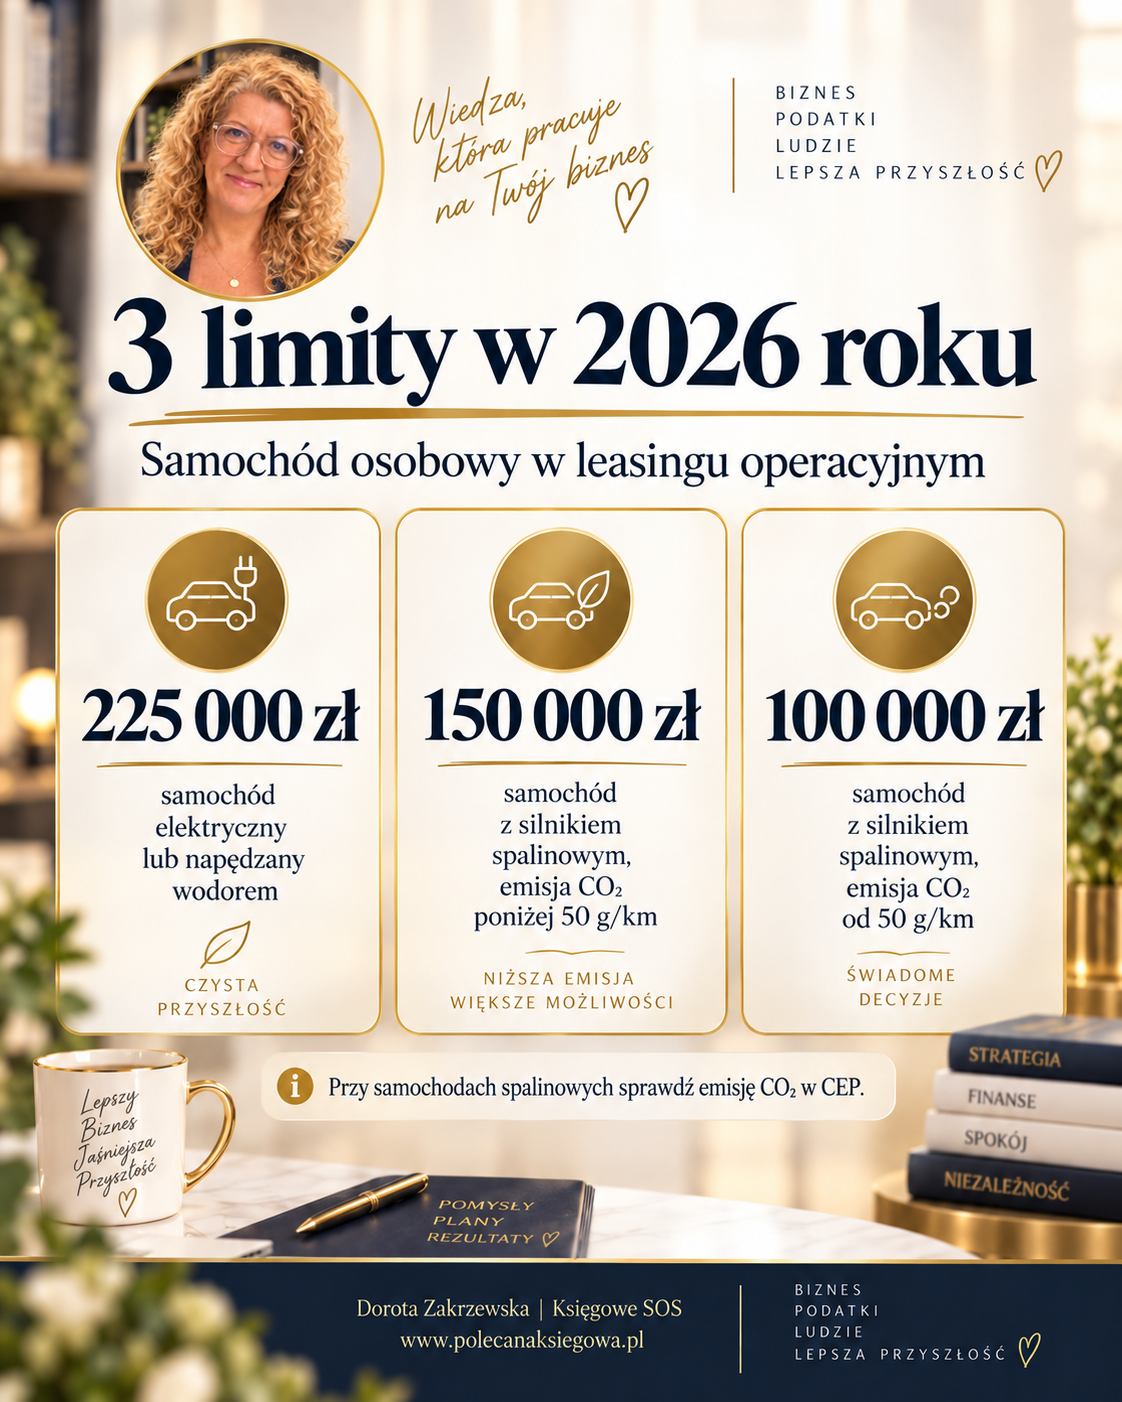
Od 2026 roku przy samochodach osobowych obowiązują trzy różne limity. Znaczenie ma rodzaj napędu, a w przypadku samochodu z silnikiem spalinowym także emisja CO₂.
Dlatego samo określenie samochodu jako „hybrydy” nie przesądza o limicie. Przy samochodzie z silnikiem spalinowym sprawdzamy emisję CO₂ w CEP.
Całej raty nie mnożymy przez jedną proporcję
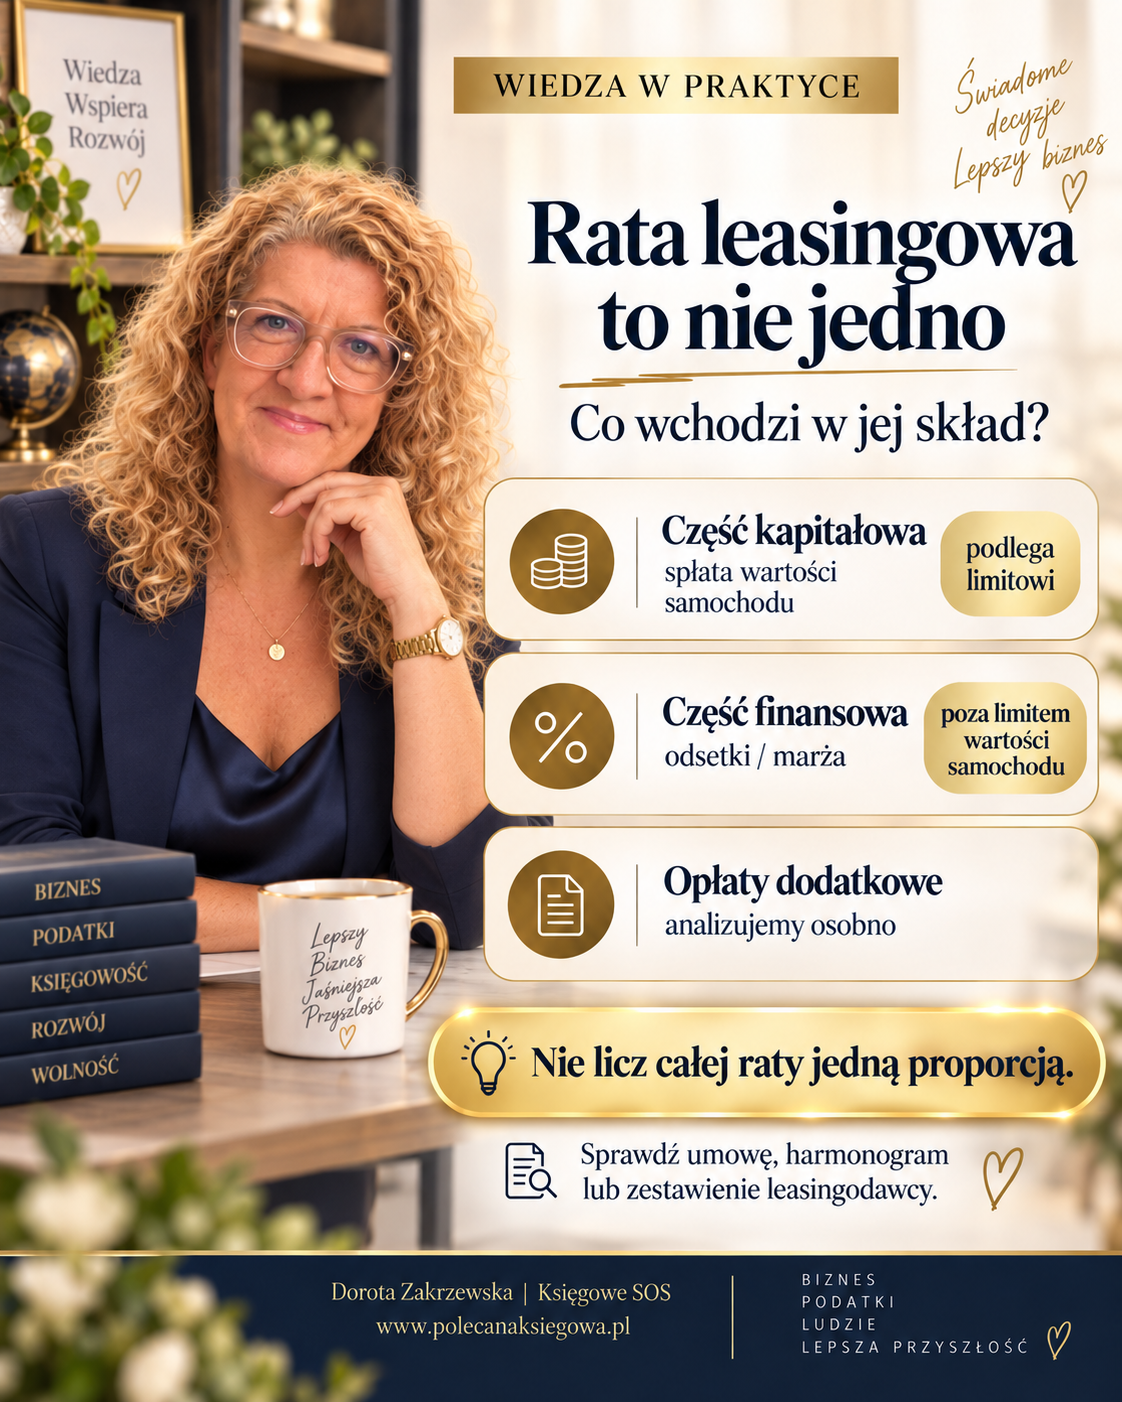
Rata leasingowa może składać się z kilku elementów, które podatkowo są traktowane inaczej.
- Część kapitałowa stanowi spłatę wartości samochodu i to właśnie ona podlega właściwemu limitowi.
- Część finansowa / odsetkowa jest kosztem finansowania i pozostaje poza limitem wartości samochodu.
- Opłaty dodatkowe analizujemy według ich rzeczywistego charakteru.
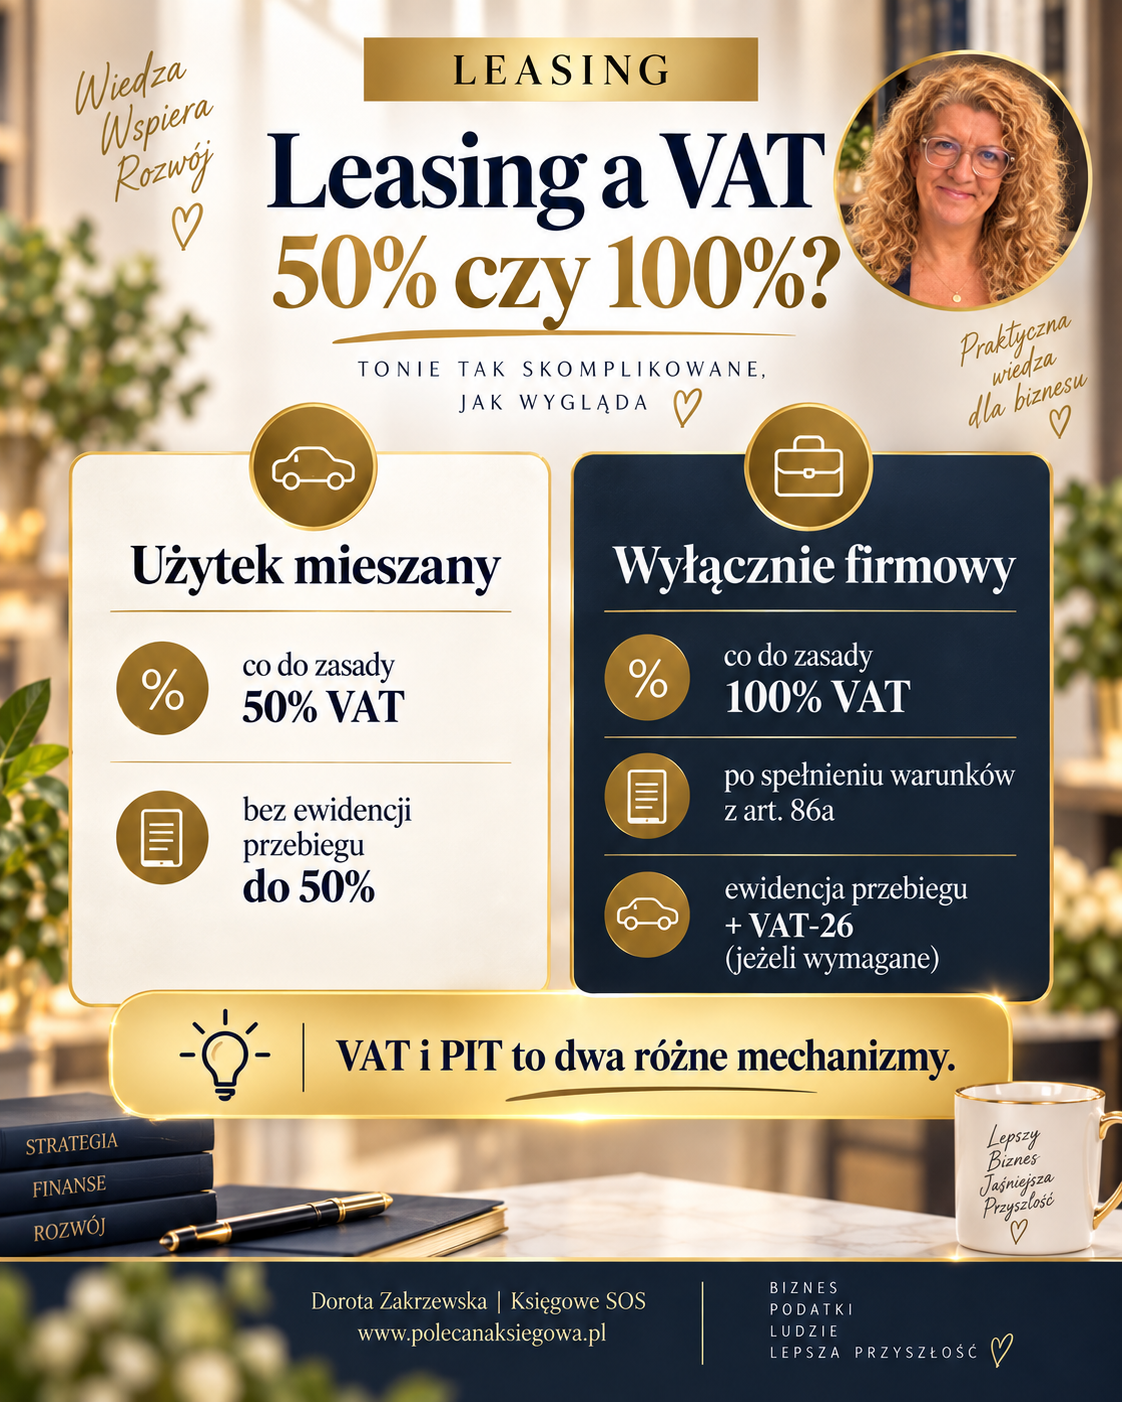
50% VAT nie oznacza 50% kosztu
VAT i podatek dochodowy to dwa odrębne mechanizmy. Najpierw ustalamy prawo do odliczenia VAT, a dopiero później koszt podatkowy.
Użytek mieszany
50% VATPrzy samochodzie używanym firmowo i prywatnie czynny podatnik VAT co do zasady odlicza 50% VAT.
Wyłącznie firmowo
100% VATPełne odliczenie jest możliwe po spełnieniu warunków wynikających z art. 86a ustawy o VAT.
Jak ustalić wartość samochodu do proporcji?
Dla czynnego podatnika VAT wartość używana do proporcji nie zawsze jest tylko wartością netto samochodu. Uwzględniamy również VAT, którego podatnik nie może odliczyć.
Proporcja leasingowa ogranicza koszt części kapitałowej. Nie zmniejsza VAT do odliczenia i nie stosujemy jej automatycznie do paliwa, serwisu ani części finansowej.
Kiedy stosujemy 75% kosztów?
Przy użytku mieszanym ograniczenie 75% dotyczy wydatków związanych z używaniem samochodu, np. paliwa, serwisu, części, opon, myjni, parkingów czy autostrad.
Nie stosujemy zasady 75% do samej części kapitałowej ani finansowej raty.
Jeżeli jednak opłata leasingowa zawiera wyodrębniony element eksploatacyjny, ten element rozliczamy według zasad właściwych dla eksploatacji.
AC, GAP, OC, NNW i Assistance – różne zasady
| AC | Jeżeli wysokość składki zależy od wartości samochodu, stosujemy odrębny limit 150 000 zł odnoszony do wartości auta przyjętej dla celów ubezpieczenia. |
| GAP | Nie podlega limitowi leasingowemu 100/150/225 tys. zł. Jeżeli składka jest kalkulowana na podstawie wartości samochodu, może działać ograniczenie właściwe dla ubezpieczeń. |
| OC / NNW / Assistance | Jeżeli wysokość składki nie zależy od wartości samochodu, co do zasady nie stosujemy limitu 150 000 zł właściwego dla składek zależnych od wartości auta. |
Naprawa powypadkowa – sprawdź dobrowolne ubezpieczenie
Brak dobrowolnego ubezpieczenia samochodu, np. AC, może oznaczać wyłączenie kosztu samego remontu powypadkowego z KUP.
Sama likwidacja szkody z OC sprawcy nie powoduje automatycznie, że koszt naprawy stanie się kosztem podatkowym.
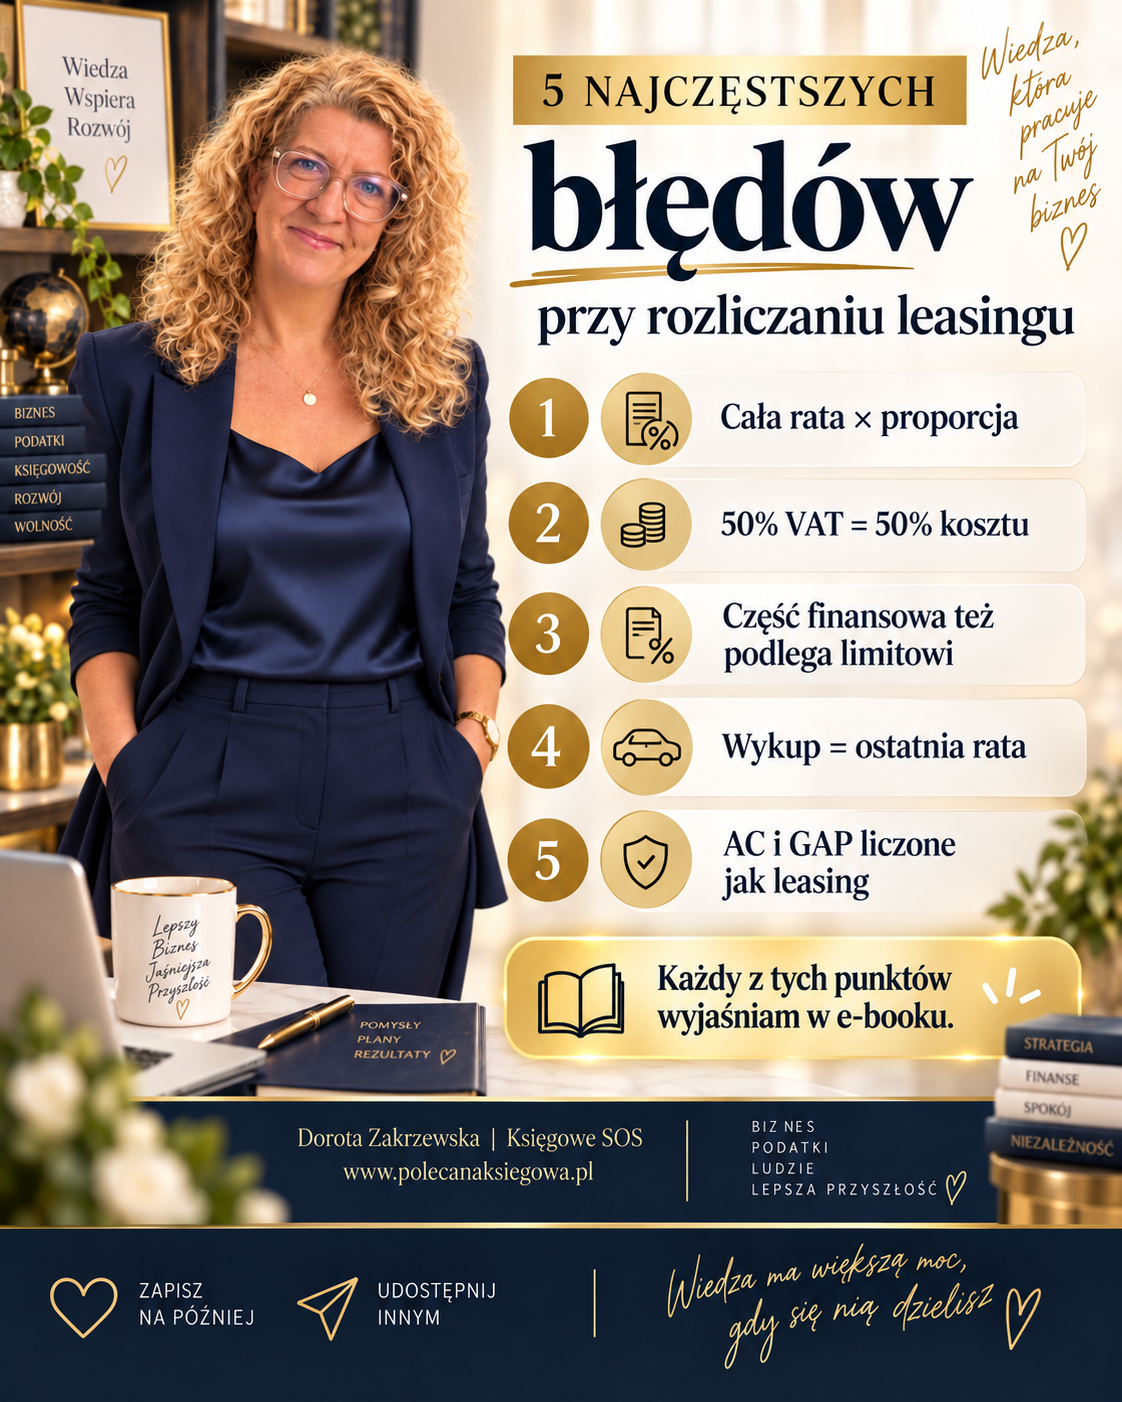
Wykup samochodu to odrębna transakcja
Faktura wykupowa nie jest po prostu ostatnią ratą leasingu. Przy wykupie zaczyna się odrębny etap podatkowy.
- VAT z faktury wykupowej analizujemy odrębnie.
- Przy wykupie do firmy ustalamy wartość początkową i zasady ewentualnej amortyzacji.
- Sposób odliczenia VAT od wcześniejszych rat nie przesądza automatycznie o VAT z faktury wykupowej.
Co ze „starymi” leasingami?
Aktualna linia interpretacyjna przyjmuje, że nowe limity stosujemy do opłat leasingowych ponoszonych od 2026 roku również wtedy, gdy umowa leasingu została zawarta wcześniej.
Jest to jednak obszar, w którym warto monitorować dalsze interpretacje i orzecznictwo.
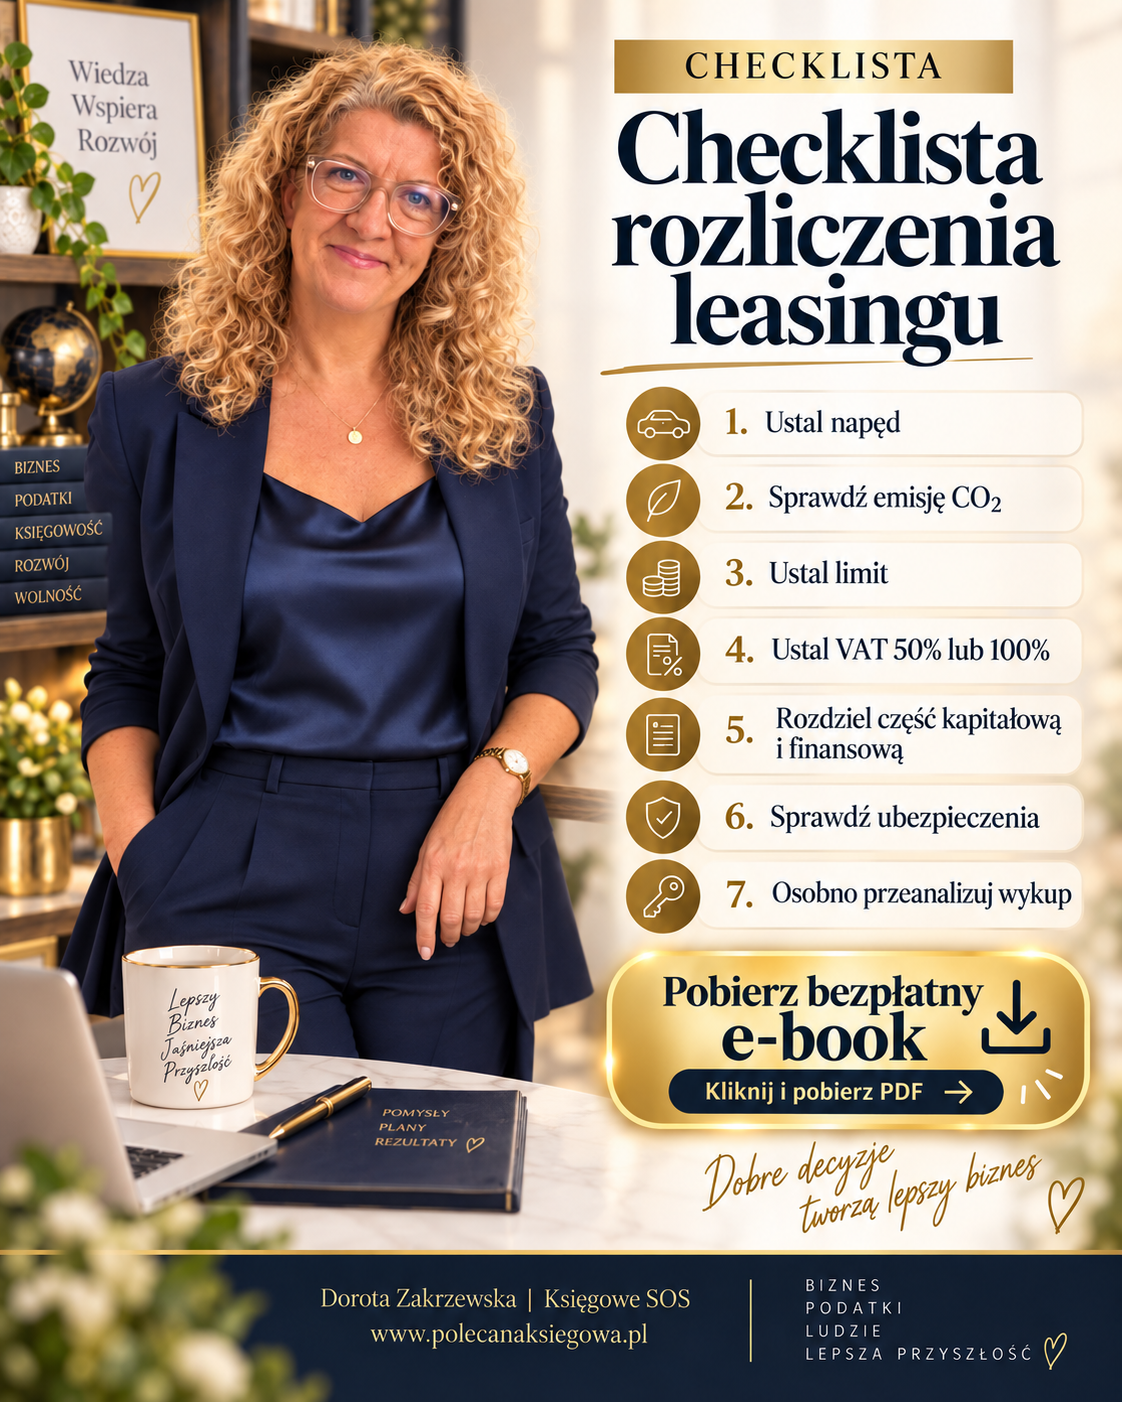
Zanim zaksięgujesz leasing
- Ustal rodzaj napędu.
- Przy silniku spalinowym sprawdź emisję CO₂.
- Ustal właściwy limit: 100 / 150 / 225 tys. zł.
- Sprawdź prawo do odliczenia 50% albo 100% VAT.
- Rozdziel część kapitałową i finansową raty.
- Sprawdź sposób rozliczenia ubezpieczeń.
- Osobno przeanalizuj wykup.
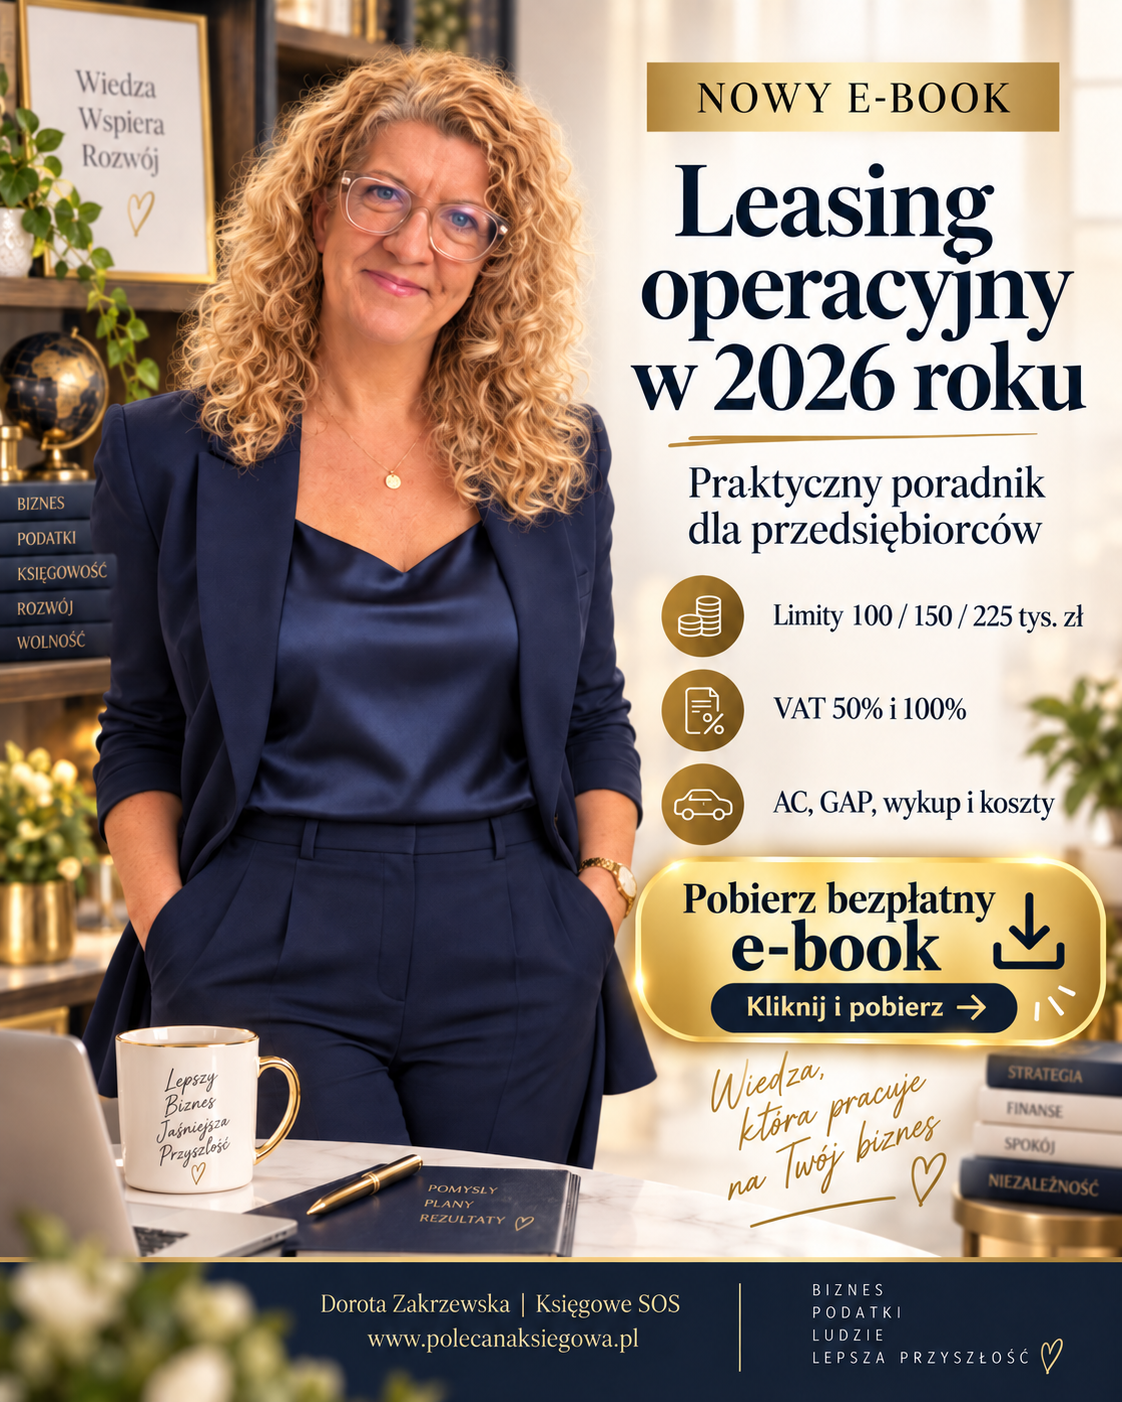
Pobierz „Leasing operacyjny w 2026 roku”
W poradniku znajdziesz pełne przykłady liczbowe, rozliczenie części kapitałowej i finansowej, VAT 50% i 100%, AC, GAP, eksploatację, naprawy powypadkowe, wykup oraz praktyczną checklistę.
POBIERZ BEZPŁATNY E-BOOK ↓Stan prawny: 30.09.2026 r. Materiał ma charakter informacyjny i edukacyjny i nie zastępuje analizy konkretnej umowy, polisy, statusu VAT ani indywidualnego stanu faktycznego.
Dorota Zakrzewska • Księgowe SOS ♡
Odkryj więcej z Księgowe SOS
Zapisz się, aby otrzymywać najnowsze wpisy na swój adres e-mail.