Podczas porządkowania rozrachunków wychodzi na jaw faktura zakupowa z 2021 roku. Dokument został zaksięgowany, VAT odliczony, ale płatność nigdy nie trafiła do dostawcy. Problem zauważono dopiero w 2026 roku.
Czy wystarczy teraz zapłacić? Czy trzeba poprawić stare rozliczenia? I czy po tylu latach urząd skarbowy może jeszcze upomnieć się o podatek?
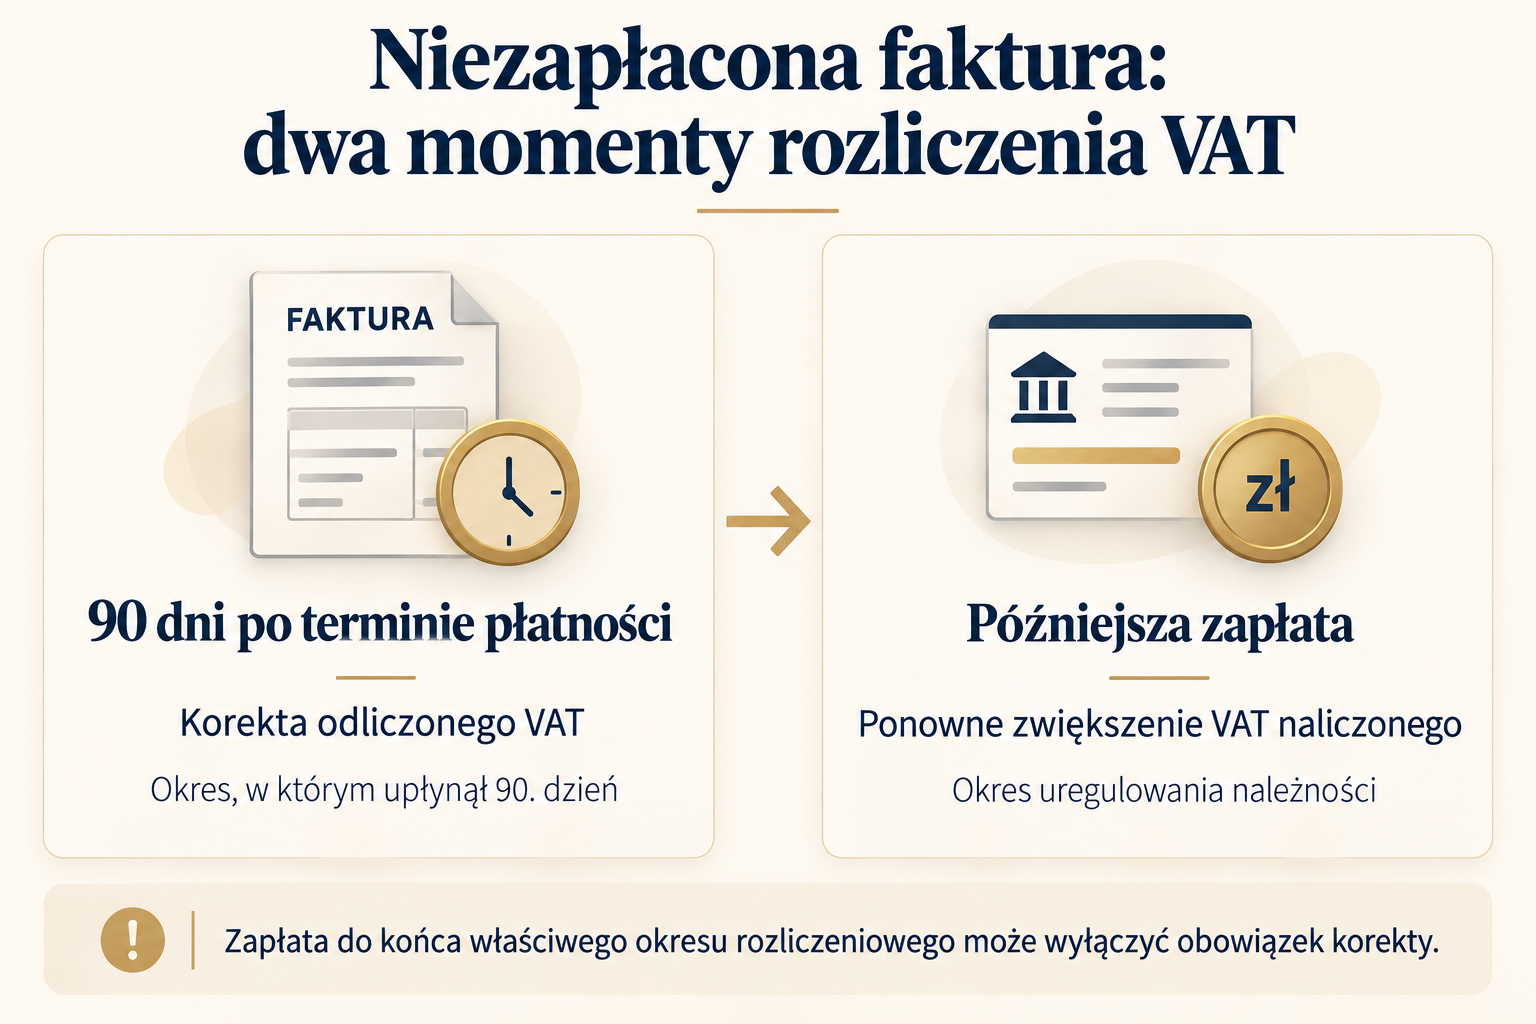
Jeżeli należało skorygować odliczony VAT po 90 dniach, wykrycie błędu w 2026 roku nie przesuwa korekty na bieżący okres. Trzeba ustalić właściwy okres historyczny, sprawdzić przedawnienie i odtworzyć skutki błędu. Późniejsza zapłata może natomiast pozwolić na ponowne zwiększenie VAT naliczonego.
Niezapłacona faktura zakupowa a VAT — co oznacza zasada 90 dni?
Art. 89b ust. 1 ustawy o VAT dotyczy nabywcy, który odliczył podatek z faktury dokumentującej krajową dostawę towarów lub świadczenie usług, lecz nie uregulował należności.
Po upływie 90 dni od terminu płatności wskazanego w umowie lub na fakturze powstaje obowiązek skorygowania odliczonego VAT. Korektę rozlicza się za okres, w którym upłynął 90. dzień. Liczenie od daty wystawienia faktury może więc prowadzić do błędu.
Istnieje istotny wyjątek: jeśli należność została uregulowana najpóźniej w ostatnim dniu tego okresu rozliczeniowego, korekta nie jest wymagana. Przy częściowej zapłacie obejmuje ona VAT przypadający na niezapłaconą część. Wyjaśnienia Ministerstwa Finansów.
Przed rozpoczęciem korekt warto zatem sprawdzić wyciągi bankowe, dokumenty kasowe i kompensaty. Otwarte saldo w programie księgowym nie zawsze oznacza rzeczywisty brak uregulowania zobowiązania.
Korygujemy podatek wcześniej odliczony. Jeżeli VAT nie został odliczony, nie ma kwoty do zmniejszenia na podstawie tego przepisu. Obowiązek nabywcy nie zależy też od tego, czy dostawca skorzystał z ulgi na złe długi. Art. 89b ustawy o VAT.
Faktura z 2021 roku — dlaczego data ma szczególne znaczenie?
W 2021 roku obowiązywał już termin 90 dni. Stosowanie do tych rozliczeń dawnego terminu 150 dni byłoby nieprawidłowe.
Do 30 września 2021 roku art. 89b ust. 1b przewidywał jednak wyjątek: obowiązek korekty nie obejmował dłużnika, który w ostatnim dniu miesiąca, w którym upływał 90. dzień, pozostawał w restrukturyzacji, postępowaniu upadłościowym lub likwidacji. Historyczne brzmienie ustawy o VAT — art. 89b.
Od 1 października 2021 roku ten wyjątek został uchylony w ramach pakietu SLIM VAT 2. Dlatego sama informacja „faktura pochodzi z 2021 roku” nie wystarcza. Trzeba ustalić termin płatności, datę upływu 90 dni i status dłużnika w odpowiednim czasie. Ustawa zmieniająca — art. 1 pkt 11 i art. 7.
W interpretacji dotyczącej tej zmiany Dyrektor KIS wskazał, że uchylenie wyjątku ma znaczenie dla przypadków, w których 90. dzień przypada po 30 września 2021 roku. W sprawach restrukturyzacyjnych potrzebna jest analiza konkretnych dat i dokumentów. Interpretacja indywidualna w bazie Eureka MF.
Dla przedsiębiorcy, który nie był objęty tym wyjątkiem, podstawowy obowiązek korekty po 90 dniach obowiązywał przez cały 2021 rok.
Korekta JPK_VAT w 2026 roku — który okres poprawić?
Jeżeli obowiązek powstał w 2021 roku, a korekty nie wykonano, trzeba poprawić rozliczenie za okres, w którym upłynął 90. dzień, o ile rozliczenie pozostaje otwarte podatkowo.
Nie należy automatycznie usuwać VAT z okresu pierwotnego odliczenia, jeżeli odliczenie było wtedy prawidłowe. Brak zapłaty powoduje odrębny obowiązek korekty.
W praktyce należy:
- Ustalić okres obowiązkowej korekty.
- Poprawić ewidencję zakupów i odpowiednią część deklaracyjną.
- Przeliczyć zobowiązanie, zwrot albo nadwyżkę do przeniesienia.
- Sprawdzić następne okresy, jeśli zmieniła się przenoszona nadwyżka.
- Złożyć wymagane korekty i zachować UPO.
Przy rozliczeniu kwartalnym trzeba powiązać miesięczną ewidencję z deklaracją za właściwy kwartał. Zmiana przenoszonej nadwyżki może wymagać kolejnych korekt. Pytania i odpowiedzi MF dotyczące JPK_VAT z deklaracją.
Jakie pola JPK dotyczą niezapłaconej faktury?
W JPK_V7 zmniejszenie VAT na podstawie art. 89b ust. 1 wykazuje się w K_46, ze znakiem minus, a zbiorczo w części deklaracyjnej w P_46. Ponowne zwiększenie po zapłacie trafia odpowiednio do K_47 i P_47.
Korektę należy powiązać z konkretną fakturą i danymi dostawcy. Nie jest to zbiorczy zapis oznaczany „WEW”. Broszura MF opisująca JPK_V7, wyjaśnienia MF.
Dla korekt okresów z 2021 roku stosuje się formularz JPK_V7M(1) lub JPK_V7K(1) — zgodnie z historycznym okresem rozliczenia. Samo wysyłanie korekty w 2026 roku nie oznacza użycia najnowszego wariantu formularza. Broszura MF — zasady stosowania wersji formularzy.
Odsetki od zaległości VAT — od kiedy je liczyć?
Jeżeli pominięta korekta zaniżyła podatek do zapłaty, odsetki co do zasady liczy się od dnia następującego po terminie jego płatności. Nie zaczynają biec dopiero w dniu wykrycia błędu.
Przy rozliczeniu obejmującym kilka lat trzeba uwzględnić stawki obowiązujące w poszczególnych przedziałach czasu. Nie wolno zastosować jednej aktualnej stawki do całego okresu. Informacje o obliczaniu odsetek — Biznes.gov.pl.
Nie każda korekta VAT oznacza jednak odsetki od całej korygowanej kwoty już od pierwszego miesiąca. Jeżeli zmniejszała jedynie niewykorzystaną nadwyżkę do przeniesienia, trzeba prześledzić, kiedy wpłynęła ona na podatek do zapłaty lub zwrot.
Przy korekcie rozliczenia z 2021 roku składanej dopiero w 2026 roku zasadniczo nie będzie spełniony sześciomiesięczny warunek zwykłej obniżonej stawki odsetek, wynoszącej 50% stawki podstawowej. Sam dobrowolny charakter korekty nie wystarcza. Art. 53 i 56a Ordynacji podatkowej.
Zapłata faktury dostawcy i zapłata zaległości urzędowi skarbowemu to dwa odrębne rozliczenia.
Przedawnienie VAT za 2021 rok — czy w 2026 roku jest już za późno?
Zasadniczo zobowiązanie podatkowe przedawnia się po pięciu latach, liczonych od końca roku, w którym upłynął termin płatności podatku.
Dlatego, przy braku zdarzeń wpływających na bieg przedawnienia:
| Rozliczenie VAT | Rok terminu płatności podatku | Zasadniczy termin przedawnienia |
|---|---|---|
| Wrzesień 2021 r. | 2021 | 31 grudnia 2026 r. |
| Grudzień 2021 r. lub IV kwartał 2021 r. | 2022 | 31 grudnia 2027 r. |
Pięć lat od daty faktury nie jest prawidłową metodą liczenia przedawnienia VAT. Trzeba również sprawdzić zdarzenia zawieszające lub przerywające jego bieg, np. określone czynności egzekucyjne. Art. 70 Ordynacji podatkowej.
Czy przedawnienie faktury wobec dostawcy usuwa obowiązek korekty?
Przedawnienie roszczenia dostawcy podlega odrębnym zasadom. Dla roszczeń związanych z działalnością gospodarczą ogólny termin wynosi trzy lata, ale przepisy szczególne mogą przewidywać inny — np. dwa lata dla określonych roszczeń ze sprzedaży.
Rodzaj umowy, wymagalność oraz zdarzenia wpływające na bieg terminu wymagają osobnego sprawdzenia. Przedawnienie roszczenia cywilnego nie jest zapłatą i samo nie odwraca korekty VAT. Art. 117–123 i 554 Kodeksu cywilnego.
Zapłata w 2026 roku — czy można ponownie odliczyć VAT?
Tak. Art. 89b ust. 4 pozwala po uregulowaniu należności zwiększyć VAT naliczony w rozliczeniu za okres zapłaty. Przy zapłacie częściowej zwiększenie jest proporcjonalne.
Chodzi o przywrócenie podatku wcześniej odliczonego i następnie skorygowanego. Nie jest to pierwsze odliczenie starej faktury. Trzyletni limit dotyczący ulgi wierzyciela z art. 89a nie stanowi analogicznego limitu dla tego zwiększenia po stronie dłużnika. Art. 89a i 89b ustawy o VAT.
Jeżeli w 2026 roku odkryto zarówno pominiętą korektę, jak i brak zapłaty, trzeba uporządkować oba zdarzenia: historyczne zmniejszenie oraz zwiększenie w okresie późniejszego uregulowania. Nie należy ich pomijać tylko dlatego, że kwotowo się równoważą.
Przykład liczbowy: 2 300 zł VAT i pięć lat przeoczenia
Przedsiębiorca rozliczający VAT miesięcznie otrzymał w 2021 roku fakturę:
| Pozycja | Kwota |
|---|---|
| Wartość netto | 10 000 zł |
| VAT 23% | 2 300 zł |
| Do zapłaty | 12 300 zł |
Termin płatności upłynął 15 czerwca 2021 roku. Przedsiębiorca prawidłowo odliczył cały VAT, ale nie zapłacił faktury. Nie korzystał z historycznego wyjątku dotyczącego restrukturyzacji, upadłości lub likwidacji.
90. dzień przypadł 13 września 2021 roku. Ponieważ należność pozostała nieuregulowana także 30 września, należało zmniejszyć VAT naliczony za wrzesień o 2 300 zł.
Załóżmy, że pierwotnie wykazano 4 000 zł VAT do zapłaty. Po korekcie powinno być:
4 000 zł + 2 300 zł = 6 300 zł.
Jeżeli pierwotne 4 000 zł zapłacono terminowo, pozostaje dodatkowa zaległość 2 300 zł. Przy tych założeniach odsetki biegną od 26 października 2021 roku, ponieważ termin płatności VAT za wrzesień upłynął 25 października.
Błąd wykryto 1 października 2026 roku. Po złożeniu korekty i rozliczeniu zaległości przedsiębiorca zapłacił dostawcy całą fakturę 10 października 2026 roku. Może zwiększyć VAT naliczony za październik 2026 roku o 2 300 zł.
Gdyby uregulował jedynie połowę należności, czyli 6 150 zł brutto, zwiększenie wyniosłoby 1 150 zł VAT.
Przykład pokazuje dwa odrębne okresy rozliczenia wynikające z art. 89b. Dokładna kwota odsetek zależy m.in. od dnia rozliczenia zaległości podatkowej i właściwych stawek historycznych. Ustawa o VAT — art. 89b w brzmieniu z 2021 roku.
Co przygotować przed korektą starej faktury?
Zbierz fakturę, umowę z terminem płatności, historię rozrachunków, dowody uregulowania należności oraz pierwotne pliki JPK i ich korekty. Ustal, ile VAT rzeczywiście odliczono.
Następnie odtwórz kolejność zdarzeń: termin płatności → 90. dzień → właściwy okres korekty → wpływ na kolejne rozliczenia → późniejsza zapłata.
Taka analiza pozwala ustalić, które pliki wymagają poprawienia, czy powstała zaległość i w jakiej wysokości można przywrócić VAT po zapłacie.
Stan prawny sprawdzony na 16 października 2026 r., z uwzględnieniem historycznych przepisów z 2021 r. Artykuł dotyczy VAT; skutki w PIT lub CIT i w księgach rachunkowych wymagają odrębnej analizy.
Stara faktura, zaległy VAT, niejasne rozrachunki? Porozmawiajmy o Twojej księgowości
Nie musisz samodzielnie przedzierać się przez kilka lat dokumentów i zmieniających się przepisów.
Family Company D.R. Zakrzewscy sp. z o.o. w Nadarzynie to biuro księgowe, z którym zawodowo związana jest autorka Księgowe SOS — Dorota Zakrzewska, Prezes Zarządu i Dyrektor Działu Księgowego, pracująca w księgowości od 1997 roku. Poznaj autorkę i biuro.
Masz stare nierozliczone faktury albo wątpliwości dotyczące VAT? Opowiedz nam o swojej sytuacji. Ustalimy zakres potrzebnego wsparcia i dokumenty, od których warto zacząć.
Poznaj nasze biuro i skontaktuj się z nami →
Dorota Zakrzewska • Księgowe SOS
Odkryj więcej z BLOG KSIEGOWY
Zapisz się, aby otrzymywać najnowsze wpisy na swój adres e-mail.